
Direito Tributário
Responsabilidade tributária: quem responde pela dívida
Quem responde pelo tributo quando não é o contribuinte, do sucessor ao administrador, e o que muda no IBS.


Atualizado em novembro de 2026.
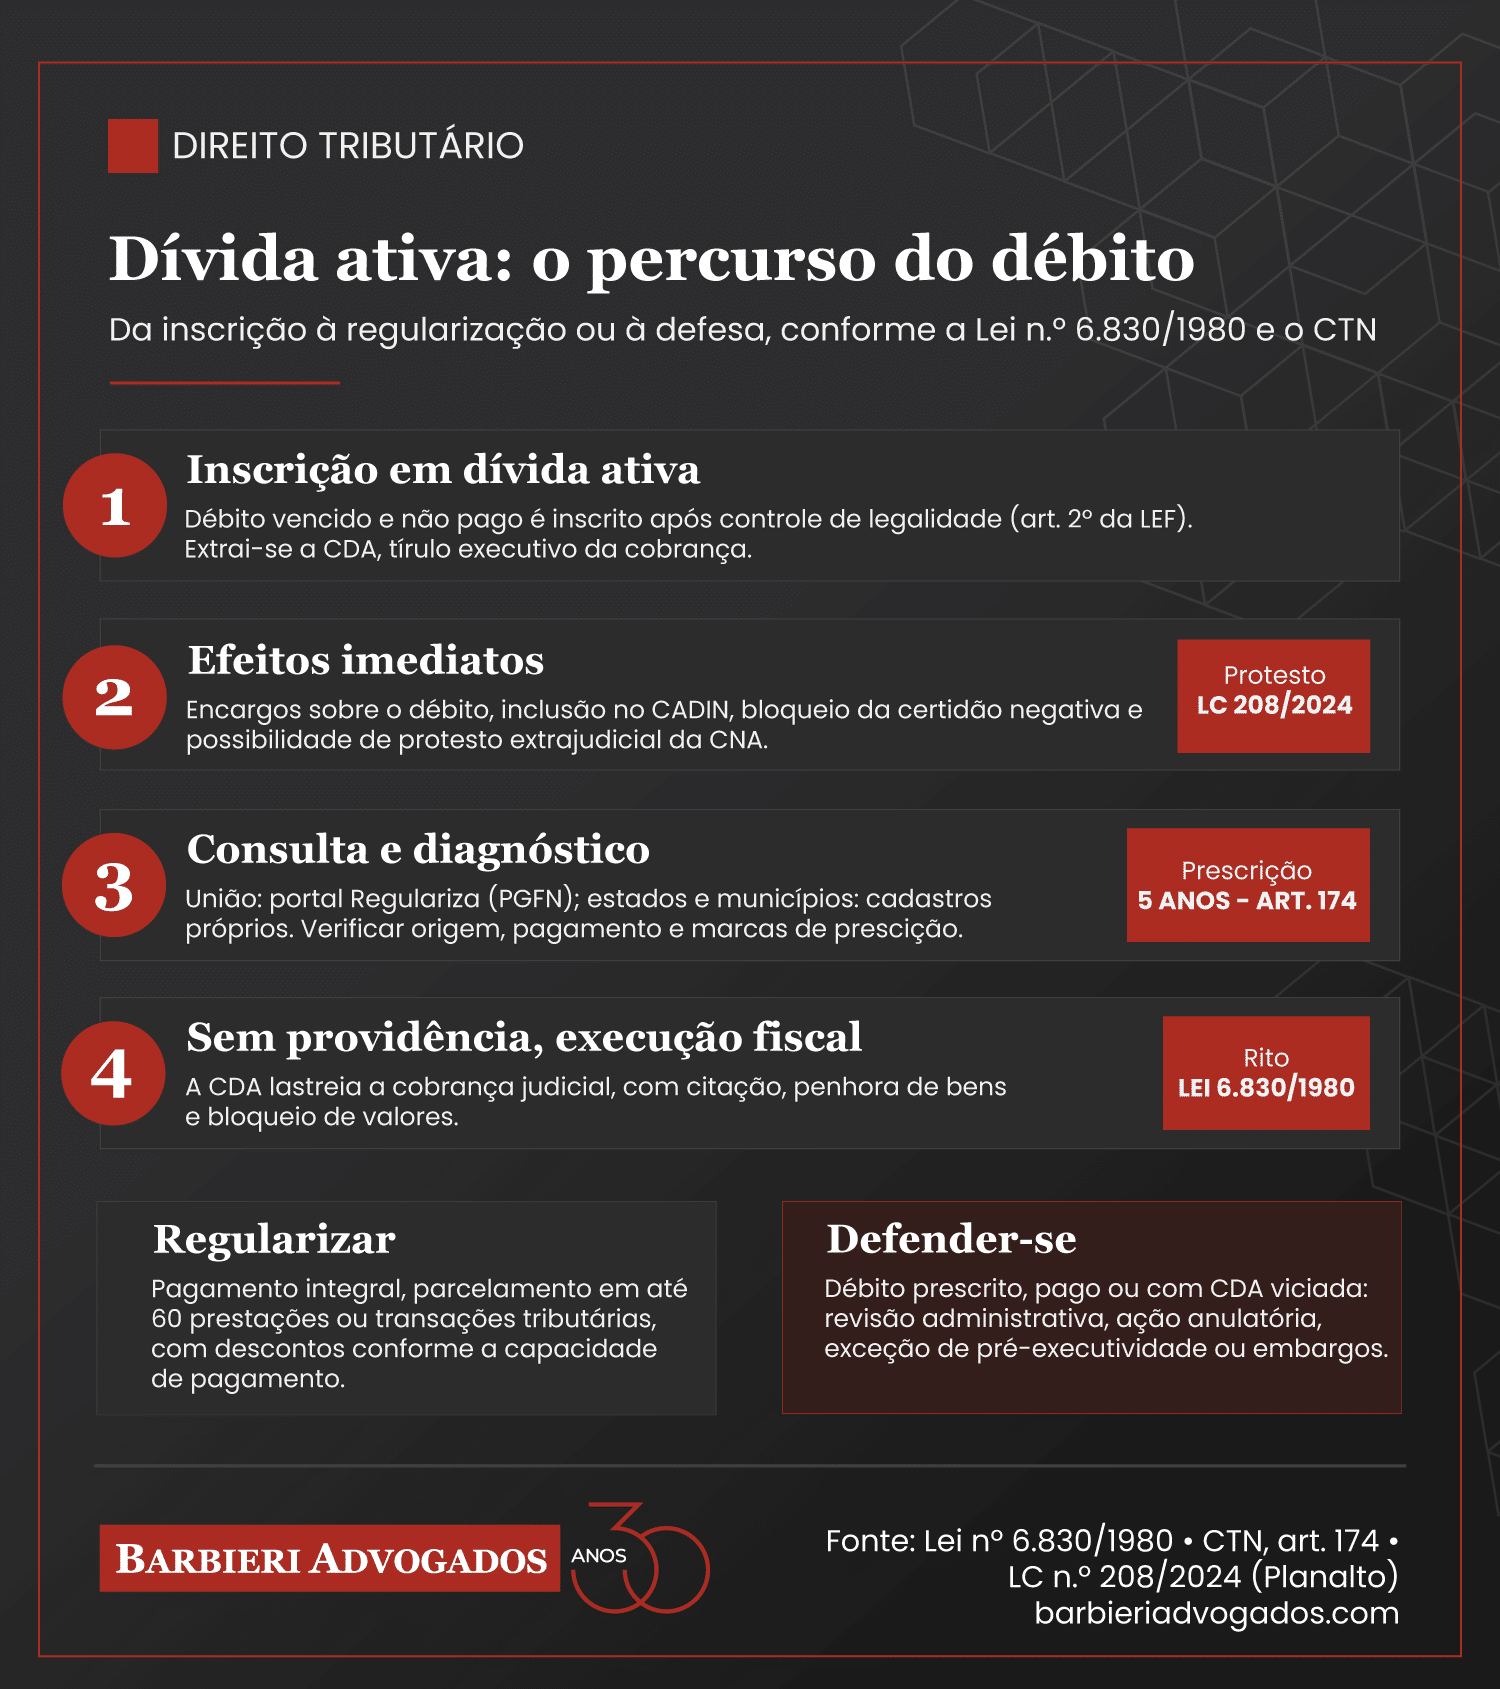
A dívida ativa é o registro em que a Fazenda Pública inscreve os créditos que não foram pagos no prazo, tributários e não tributários, depois de feito o controle de legalidade do débito. Da inscrição se extrai a certidão de dívida ativa (CDA), título executivo que permite o protesto em cartório e a execução fiscal, e decorrem efeitos que atingem o dia a dia da empresa e da pessoa física: inclusão no CADIN, comunicação a cadastros de proteção ao crédito, perda da certidão negativa e risco de constrição de bens. Cada ente federativo mantém a sua: a dívida ativa da União é inscrita pela Procuradoria-Geral da Fazenda Nacional (PGFN), e estados, Distrito Federal e municípios inscrevem os próprios créditos, como IPVA, ICMS, IPTU e ISS.
Este guia explica o que é dívida ativa, quem inscreve e quando um débito passa para a dívida ativa, como funciona a dívida ativa da União, o que a CDA deve conter, como consultar a dívida ativa por CPF ou CNPJ em cada esfera e em cada estado, quais são os efeitos da inscrição, quando a cobrança prescreve e quais são os caminhos para regularizar ou para se defender, já com as alterações da Lei Complementar 236/2026.
Em resumo: dívida ativa é o cadastro dos créditos vencidos e não pagos da Fazenda Pública, tributários ou não, inscritos pelo órgão competente após o controle de legalidade (art. 201 do CTN e art. 2.º da Lei 6.830/1980). Desde a Lei Complementar 236/2026, o órgão que constituiu o crédito deve enviá-lo para inscrição, em regra, em até 90 dias úteis contados da exigibilidade (art. 201, § 3.º, do CTN). A dívida ativa da União é inscrita pela PGFN e consultada no portal Regularize, com conta gov.br; inscrito o débito, o devedor é notificado para pagar em até cinco dias, sob pena de protesto da CDA, comunicação a cadastros de proteção ao crédito e averbação pré-executória (art. 20-B da Lei 10.522/2002), além do CADIN e da execução fiscal. A regularização se faz por pagamento, parcelamento ou transação tributária; a defesa, pelo pedido de revisão de dívida inscrita (PRDI), em 30 dias da notificação, ou pelas vias judiciais.
Dívida ativa é o conjunto dos créditos da Fazenda Pública vencidos e não pagos, inscritos em registro próprio pelo órgão competente depois de esgotado o prazo de pagamento fixado em lei ou por decisão final em processo administrativo regular. O conceito está no art. 201 do Código Tributário Nacional, para os créditos tributários, e no art. 2.º da Lei 6.830/1980 (Lei de Execução Fiscal, LEF), que remete à definição da Lei 4.320/1964 e abrange qualquer valor cuja cobrança a lei atribua à União, aos estados, ao Distrito Federal, aos municípios e às respectivas autarquias. Na definição da PGFN, é a base de dados que reúne os créditos públicos devidos por pessoas físicas e jurídicas e não pagos.
A dívida ativa divide-se em duas espécies. O art. 39, § 2.º, da Lei 4.320/1964, na redação do Decreto-Lei 1.735/1979, define a dívida ativa tributária como o crédito proveniente de obrigação legal relativa a tributos, seus adicionais e multas, e a dívida ativa não tributária como os demais créditos da Fazenda Pública, entre eles multas de qualquer origem que não a tributária, foros, laudêmios, aluguéis ou taxas de ocupação, custas processuais, preços de serviços prestados por estabelecimentos públicos, indenizações, reposições e restituições. Multas de trânsito, ambientais, trabalhistas e eleitorais são, portanto, dívida ativa não tributária. Em ambos os casos, o valor inscrito compreende a correção monetária, os juros de mora, a multa e os demais encargos previstos em lei ou contrato (art. 2.º, § 2.º, da LEF).
A inscrição não é ato automático nem mera formalidade contábil. O art. 2.º, § 3.º, da LEF a qualifica como ato de controle administrativo da legalidade, e o art. 201, § 2.º, do CTN, acrescentado pela LC 236/2026, passou a definir esse controle como a análise, pela Fazenda Pública, dos requisitos de certeza, liquidez e exigibilidade do crédito, essenciais à formação do título executivo. Trata-se de direito do contribuinte e de dever da Fazenda, exercível a qualquer tempo, de ofício ou a requerimento do interessado. Cada ente federativo mantém a sua dívida ativa, e é comum que o mesmo contribuinte tenha pendências na União, no estado e no município ao mesmo tempo.
A inscrição cabe ao órgão jurídico de cobrança de cada ente, e não ao órgão que lançou o tributo. Na União, a dívida ativa é apurada e inscrita pela Procuradoria-Geral da Fazenda Nacional (art. 2.º, § 4.º, da LEF), que recebe os débitos constituídos pela Receita Federal e por outros órgãos federais e administra também a dívida ativa previdenciária e a do FGTS. Os créditos apurados no Simples Nacional, inclusive a parcela de ICMS e ISS apurada no regime, são inscritos em dívida ativa da União e cobrados pela PGFN, que pode delegar a estados e municípios, mediante convênio, a inscrição e a cobrança dos tributos de sua competência (art. 41, §§ 2.º e 3.º, da Lei Complementar 123/2006). Segundo a PGFN, os débitos de autarquias e fundações federais, como os apurados pela ANTT, pelo IBAMA ou pelo INMETRO, não são cobrados por ela.
Nos estados e no Distrito Federal, a inscrição é feita, em regra, pelas procuradorias-gerais do estado, a partir dos débitos de ICMS, IPVA e ITCMD constituídos pelas secretarias da Fazenda. Nos municípios, IPTU, ISS, ITBI e taxas são inscritos pela procuradoria do município ou pelo órgão que a lei local designar. A tabela resume a divisão.
| Esfera | Exemplos de débito | Quem inscreve e cobra | Onde consultar |
|---|---|---|---|
| União | IRPF, IRPJ, IPI, PIS/Cofins, contribuições previdenciárias, FGTS, multas federais, débitos do Simples Nacional | Procuradoria-Geral da Fazenda Nacional (PGFN) | Portal Regularize (devedor) e Dívida Aberta (terceiros) |
| Estados e Distrito Federal | ICMS, IPVA, ITCMD, multas estaduais | Procuradoria-Geral do Estado, a partir dos débitos constituídos pela secretaria da Fazenda | Sítios da secretaria da Fazenda e da procuradoria do estado |
| Municípios | IPTU, ISS, ITBI, taxas e multas municipais | Procuradoria do município ou órgão definido em lei local | Sítios da prefeitura, da secretaria de Fazenda ou da procuradoria do município |
Na origem da inscrição costuma estar um débito declarado e não pago, como o tributo informado em DCTF ou em GIA e não recolhido, ou um lançamento de ofício não impugnado no prazo ou mantido ao final do processo administrativo fiscal, percurso descrito no artigo sobre o auto de infração. Enquanto a exigibilidade do crédito estiver suspensa, pela impugnação administrativa ou por outra causa do art. 151 do CTN, a inscrição não pode ocorrer, porque falta o requisito da exigibilidade. As causas de suspensão, que a LC 236/2026 ampliou para incluir a proposta de transação aceita pela administração (art. 151, VIII), estão reunidas no artigo sobre a suspensão da exigibilidade do crédito tributário.
Um débito passa para a dívida ativa depois que se torna exigível e não é pago: vencido o prazo legal de pagamento do tributo declarado, ou encerrado o processo administrativo sem pagamento, o órgão que constituiu o crédito o encaminha à procuradoria para inscrição. Desde 4 de setembro de 2026, data de publicação e de vigência da LC 236/2026, o art. 201, § 3.º, do CTN fixa prazo para esse encaminhamento: em regra, até 90 dias úteis contados da exigibilidade, prazo que pode chegar a 120 dias úteis para contribuintes com maior índice de conformidade e deve cair para 60 dias úteis para os que têm histórico de baixo recolhimento espontâneo, salvo disposição de lei em sentido contrário. A lei complementar não trouxe regra de transição para os débitos já exigíveis em 4 de setembro de 2026.
O prazo do art. 201, § 3.º, do CTN rege o envio do débito pelo órgão de origem; o momento exato da inscrição depende, ainda, do controle de legalidade feito pela procuradoria e das normas de cada ente. Por isso, a pergunta frequente sobre quando uma conta passa para a dívida ativa, seja o tributo federal, o IPTU, o IPVA ou uma multa administrativa, tem resposta prática no próprio cadastro do ente credor: vencido o débito, convém acompanhar a situação fiscal antes que a inscrição produza seus efeitos.
Não. Na União, a Portaria MF 75/2012 determina a não inscrição em dívida ativa de débitos de um mesmo devedor com a Fazenda Nacional de valor consolidado igual ou inferior a R$ 1.000,00 e o não ajuizamento de execuções fiscais de débitos de valor consolidado igual ou inferior a R$ 20.000,00 (art. 1.º, I e II). Os limites não se aplicam às multas criminais; para a não inscrição, somam-se os débitos de mesma natureza do devedor encaminhados em lote; e o procurador pode ajuizar execução abaixo do limite quando houver elemento objetivo de elevado potencial de recuperação. Estados e municípios fixam limites próprios em sua legislação.
A dívida ativa da União é o cadastro dos créditos federais não pagos, tributários e não tributários, administrado pela Procuradoria-Geral da Fazenda Nacional. Segundo a PGFN, nela estão os créditos não pagos na forma e no prazo legais, incluídos os previdenciários, que são sempre tributários, e os do FGTS, que são não tributários. Sobre o débito inscrito incide o encargo legal de 20% previsto no art. 1.º do Decreto-Lei 1.025/1969, o que torna a inscrição federal sensivelmente mais onerosa do que o débito ainda não inscrito.
Inscrito o crédito, o devedor é notificado para, em até cinco dias, pagar o valor atualizado, com juros, multa e encargos (art. 20-B da Lei 10.522/2002). A notificação é expedida por via eletrônica ou postal e considera-se entregue quinze dias após a expedição (art. 20-B, § 1.º); quem está cadastrado no Regularize a recebe na caixa de mensagens do portal, e, quando não é possível a notificação postal ou eletrônica, a PGFN publica editais de notificação. Não pago o débito no prazo, a Fazenda Nacional pode comunicar a inscrição aos cadastros de proteção ao crédito e averbar a CDA nos registros de bens (art. 20-B, § 3.º), além de levá-la a protesto e de incluir o devedor no CADIN. A Portaria PGFN 33/2018, que regulamenta os arts. 20-B e 20-C e foi alterada pela Portaria PGFN/MF 51/2024, disciplina essas medidas, o pedido de revisão de dívida inscrita, a oferta antecipada de garantia e o ajuizamento seletivo: a PGFN pode condicionar a execução fiscal à existência de indícios de bens, direitos ou atividade econômica úteis à satisfação do débito (art. 20-C).
A PGFN mantém ainda a Dívida Aberta, nome que a antiga Lista de Devedores recebeu a partir de agosto de 2026, de acesso público. A divulgação das inscrições é expressamente permitida pelo art. 198, § 3.º, II, do CTN. Não aparecem na plataforma os contribuintes cujos débitos estão parcelados, integralmente garantidos ou suspensos por decisão judicial, e ela pode exibir também débitos de estados, municípios e autarquias conveniados com a PGFN.
A certidão de dívida ativa (CDA) é o documento extraído do termo de inscrição que funciona como título executivo extrajudicial da Fazenda Pública; é lavrada de ofício com a inscrição, sem requerimento do devedor. A CDA reproduz os elementos do termo de inscrição, e o art. 202 do CTN, com a redação dada ao inciso I pela LC 236/2026, exige que o termo indique obrigatoriamente:
A certidão deve conter, além desses requisitos, a indicação do livro e da folha da inscrição (art. 202, § 1.º, do CTN). O art. 2.º, § 5.º, da LEF repete e detalha a lista para toda a dívida ativa, tributária ou não, exigindo também o termo inicial e a forma de cálculo da atualização monetária e dos encargos, com o respectivo fundamento legal, e o número do auto de infração, se neste estiver apurado o valor da dívida.
A dívida regularmente inscrita goza de presunção de certeza e liquidez e tem efeito de prova pré-constituída (art. 204 do CTN), mas essa presunção é relativa e pode ser afastada por prova inequívoca, a cargo do sujeito passivo ou do terceiro a quem aproveite. A omissão de qualquer dos requisitos do art. 202 ou o erro a eles relativo são causas de nulidade da inscrição e do processo de cobrança dela decorrente (art. 203 do CTN). A nulidade pode ser sanada até a decisão de primeira instância, mediante substituição da certidão, devolvendo-se ao executado o prazo de defesa, que fica limitado à parte modificada (art. 203 do CTN e art. 2.º, § 8.º, da LEF).
Vícios da CDA estão entre as defesas mais eficazes do executado: corresponsável incluído sem fundamento, fundamento legal genérico, cálculo de encargos não demonstrado ou débito diverso do apurado no processo administrativo. A inclusão de sócios e administradores como corresponsáveis depende das hipóteses de responsabilidade do art. 135 do CTN, examinadas no artigo sobre a responsabilidade do sócio e o art. 135 do CTN. Quando demonstráveis de plano, os vícios podem ser arguidos por exceção de pré-executividade; quando exigem prova, pelos embargos à execução fiscal.
A dívida ativa é consultada pelo CPF ou pelo CNPJ no portal do ente credor, e não existe um cadastro único que reúna União, estados e municípios: a consulta precisa ser feita em cada esfera. Para os débitos federais, o canal oficial é o portal Regularize, da PGFN, cujos níveis de acesso, serviços e emissão de guias são examinados no artigo sobre o Regularize da PGFN.
No Regularize, a pessoa física acessa exclusivamente com a conta gov.br de nível prata ou ouro, e a pessoa jurídica pode usar a conta gov.br ou o certificado digital. A consulta à dívida mostra, para cada inscrição, o principal, a multa, os juros, o encargo legal e o valor consolidado, o órgão de origem e a natureza do débito, a situação (ativa em cobrança, negociada, garantida, suspensa ou extinta), os corresponsáveis, os processos administrativo e judicial e as informações de protesto. No mesmo portal o contribuinte emite guias de pagamento, adere a parcelamentos e transações, apresenta pedido de revisão e acompanha requerimentos; a emissão de DARF, DAS e DAE para débitos inscritos é de acesso livre.
A consulta de terceiros, útil em due diligence de fornecedores e em operações societárias e imobiliárias, é feita na plataforma Dívida Aberta, que permite pesquisar por CPF, CNPJ ou nome. Os débitos federais ainda não inscritos, que permanecem na Receita Federal, são acompanhados pelo relatório de situação fiscal no e-CAC.
Os estados mantêm consultas próprias, em geral nos sítios das secretarias da Fazenda e das procuradorias-gerais, por CPF, CNPJ ou, no caso do IPVA, pelo Renavam. Em São Paulo, o Site do Contribuinte da PGE-SP permite consultar os débitos inscritos por CPF ou CNPJ, emitir guias e acessar o Acordo Paulista; no Rio Grande do Sul, a Secretaria da Fazenda publica a lista de inscritos em dívida ativa; em Minas Gerais, a Secretaria de Estado de Fazenda oferece consulta gratuita por CPF, CNPJ ou inscrição estadual. Além da dívida ativa, cada estado mantém um cadastro próprio de inadimplentes, consultado antes de contratos, repasses e incentivos, cujas regras e canais estão no artigo sobre o Cadin estadual. O IPVA não pago é cobrado pelo estado em que o veículo está registrado, e a pendência impede o licenciamento: o veículo só é considerado licenciado com os débitos de tributos, encargos e multas vinculados a ele quitados (art. 131, § 2.º, do Código de Trânsito Brasileiro).
Cada estado e o Distrito Federal mantêm o próprio cadastro de dívida ativa, administrado pela procuradoria-geral ou pela secretaria da Fazenda, e a consulta deve ser feita no portal oficial do ente credor. A tabela reúne, para a União e para as 27 unidades da federação, o órgão responsável e o canal oficial verificado em novembro de 2026; quando o portal não oferece página própria de consulta da dívida ativa, o link leva à página principal do órgão, onde ficam os serviços ao contribuinte. Em vários estados a consulta completa exige identificação pela conta gov.br, certificado digital ou cadastro no próprio portal.
| Ente | Órgão responsável | Canal oficial de consulta |
|---|---|---|
| União | Procuradoria-Geral da Fazenda Nacional (PGFN) | Regularize (devedor, com conta gov.br); serviço gov.br de consulta; Dívida Aberta (terceiros) |
| Acre | Procuradoria-Geral do Estado (PGE-AC) | Portal da PGE-AC (consulta de débitos e boletos) |
| Alagoas | Procuradoria-Geral do Estado (PGE-AL) | Dívida ativa na PGE-AL |
| Amapá | Secretaria de Estado da Fazenda (Sefaz-AP) | Portal da Sefaz-AP |
| Amazonas | Procuradoria-Geral do Estado (PGE-AM) | Portal do Contribuinte da PGE-AM |
| Bahia | Procuradoria-Geral do Estado (PGE-BA) | Portal da Dívida Ativa da PGE-BA |
| Ceará | Procuradoria-Geral do Estado (PGE-CE) | Consultar débitos inscritos em dívida ativa (Ceará Digital) |
| Distrito Federal | Secretaria de Economia (Receita do DF) | Dívida ativa no portal de serviços da Receita do DF |
| Espírito Santo | Procuradoria-Geral do Estado (PGE-ES) | Portal da Dívida Ativa da PGE-ES |
| Goiás | Secretaria de Estado da Economia | Dívida ativa na Secretaria da Economia |
| Maranhão | Secretaria de Estado da Fazenda (Sefaz-MA) | Portal da Sefaz-MA (certidão negativa de dívida ativa) |
| Mato Grosso | Procuradoria-Geral do Estado (PGE-MT) | Dívida ativa na PGE-MT |
| Mato Grosso do Sul | Procuradoria-Geral do Estado (PGE-MS) | Dívida ativa na PGE-MS |
| Minas Gerais | Secretaria de Estado de Fazenda (SEF/MG) | Consulta Dívida Ativa da SEF/MG |
| Pará | Secretaria de Estado da Fazenda (Sefa-PA) | Portal da Sefa-PA |
| Paraíba | Secretaria de Estado da Fazenda (Sefaz-PB) | Portal da Sefaz-PB |
| Paraná | Procuradoria-Geral do Estado (PGE-PR) | Portal da PGE-PR |
| Pernambuco | Procuradoria-Geral do Estado (PGE-PE) | Portal da PGE-PE (consulta de devedores em dívida ativa) |
| Piauí | Procuradoria-Geral do Estado (PGE-PI) | Portal da PGE-PI |
| Rio de Janeiro | Procuradoria-Geral do Estado (PGE-RJ) | Dívida ativa na PGE-RJ |
| Rio Grande do Norte | Procuradoria-Geral do Estado (PGE-RN) | Portal da PGE-RN (serviços da dívida ativa) |
| Rio Grande do Sul | Secretaria da Fazenda (Sefaz-RS) | Lista de inscritos em dívida ativa da Sefaz-RS |
| Rondônia | Secretaria de Estado de Finanças (Sefin-RO) | Portal da Sefin-RO (sistema da dívida ativa da PGE) |
| Roraima | Procuradoria-Geral do Estado (PGE-RR) | Portal da PGE-RR |
| Santa Catarina | Secretaria de Estado da Fazenda (SEF/SC) | Consulta pública da dívida ativa da SEF/SC |
| São Paulo | Procuradoria-Geral do Estado (PGE-SP) | Site do Contribuinte da PGE-SP |
| Sergipe | Secretaria de Estado da Fazenda (Sefaz-SE) | Portal da Sefaz-SE |
| Tocantins | Secretaria da Fazenda (Sefaz-TO) | Dívida ativa na Sefaz-TO |
IPTU, ISS, ITBI e taxas municipais inscritos são consultados no sítio da prefeitura, da secretaria municipal da Fazenda ou da procuradoria do município, em geral pelo CPF ou CNPJ do contribuinte ou pela inscrição imobiliária. Na capital paulista, a Secretaria Municipal da Fazenda reúne os serviços de dívida ativa fiscal e judicial, com consulta de débitos; em Porto Alegre, a cobrança da dívida ativa cabe à Procuradoria-Geral do Município. Uma forma indireta e confiável de verificar a regularidade perante cada ente é a tentativa de emissão da certidão negativa de débitos: a recusa indica pendência, cuja origem se identifica no cadastro correspondente.
A PGFN alerta para sites que simulam o Regularize e para mensagens que ameaçam cancelar o CPF ou bloquear contas e o Pix caso o débito não seja pago por um link. Segundo a PGFN, a instituição não faz contato por WhatsApp, envia SMS apenas pelo remetente 29347, não pede o CPF como forma de acesso ao portal e tem como único canal oficial para consultar, negociar e pagar débitos o endereço regularize.pgfn.gov.br; bloqueio de bens ou valores só ocorre por decisão judicial. A verificação periódica dos cadastros oficiais é também medida simples de governança: inscrições desconhecidas, débitos já pagos ou compensados que continuam ativos, cobranças em duplicidade e créditos prescritos aparecem com frequência, e cada situação pede providência distinta.
A inscrição em dívida ativa produz efeitos progressivos, que vão do aumento do débito à restrição de crédito, à presunção de fraude na alienação de bens e à constrição patrimonial. Os principais estão resumidos a seguir.
O CADIN é o Cadastro Informativo de créditos não quitados do setor público federal, regulado pela Lei 10.522/2002. A inclusão ocorre em até 30 dias após a comunicação ao devedor da existência do débito passível de inscrição (art. 2.º, § 2.º, na redação da Lei 14.973/2024), e a consulta prévia ao CADIN é obrigatória para operações de crédito com recursos públicos, concessão de incentivos fiscais e financeiros e celebração de convênios, acordos e contratos que envolvam desembolso de recursos públicos (art. 6.º). Desde a Lei 14.973/2024, o cadastro pode incluir também os inscritos na dívida ativa de estados, do Distrito Federal e de municípios conveniados com a PGFN, e, desde a LC 225/2026, os enquadrados como devedores contumazes (art. 2.º, III e VI). As formas de consulta, o efeito impeditivo e a saída do cadastro estão no artigo sobre o Cadin. Além disso, a Fazenda Nacional pode comunicar a inscrição aos órgãos que operam cadastros de proteção ao crédito, como Serasa e SPC (art. 20-B, § 3.º, I).
A CDA pode ser levada a protesto extrajudicial em cartório, por força do parágrafo único do art. 1.º da Lei 9.492/1997, incluído pela Lei 12.767/2012, que alcança as certidões da União, dos estados, do Distrito Federal, dos municípios e das respectivas autarquias e fundações. Em 9 de novembro de 2016, o Supremo Tribunal Federal julgou improcedente a ADI 5.135 e fixou a tese de que o protesto das certidões de dívida ativa constitui mecanismo constitucional e legítimo, por não restringir de forma desproporcional os direitos fundamentais dos contribuintes e, assim, não constituir sanção política (notícia do STF). Na União, o cartório intima o devedor com boleto para pagamento em até três dias úteis; efetivado o protesto, a regularização se faz por guia emitida no Regularize, a PGFN tem até cinco dias úteis para comunicar a quitação ao cartório e a baixa é requerida no tabelionato, com o pagamento dos emolumentos, conforme orienta a PGFN. Desde a LC 208/2024, o protesto extrajudicial também interrompe a prescrição, tema examinado no artigo sobre a LC 208/2024 e o protesto de CDA.
O débito inscrito e não garantido impede a emissão da certidão negativa (art. 205 do CTN) e só permite a certidão positiva com efeitos de negativa nas hipóteses do art. 206 do CTN: créditos não vencidos, créditos em curso de cobrança executiva em que tenha sido efetivada a penhora ou créditos com exigibilidade suspensa. Sem certidão de regularidade fiscal, a empresa fica impedida de participar de licitações, de obter determinados financiamentos e de praticar atos societários e registrais que a exigem, conforme examinado no artigo sobre a certidão negativa de débitos. Na esfera federal, a certidão é emitida em conjunto pela Receita Federal e pela PGFN e abrange tanto os créditos tributários federais quanto a dívida ativa da União. A Trivium Contábil, parceira da Barbieri Advogados, descreve as pendências que costumam impedir a emissão e a rotina contábil para resolvê-las no artigo sobre certidão negativa de débitos e regularização fiscal e contábil.
A averbação pré-executória é o registro da CDA nos órgãos de registro de bens e direitos sujeitos a arresto ou penhora, feito pela Fazenda Nacional antes do ajuizamento da execução, com base no art. 20-B, § 3.º, II, da Lei 10.522/2002, incluído pela Lei 13.606/2018. Em 9 de dezembro de 2020, no julgamento da ADI 5.881, o STF admitiu a averbação, mas declarou inconstitucional a parte final do dispositivo, que tornava os bens indisponíveis; o texto compilado do Planalto remete também às ADIs 5.886, 5.890, 5.925, 5.931 e 5.932, sobre o mesmo dispositivo. A averbação, portanto, dá publicidade ao débito perante terceiros adquirentes, sem bloquear o bem; a indisponibilidade depende de decisão judicial.
Presume-se fraudulenta a alienação ou oneração de bens ou rendas por sujeito passivo em débito com a Fazenda Pública por crédito tributário regularmente inscrito em dívida ativa, salvo se o devedor tiver reservado bens ou rendas suficientes ao pagamento total da dívida (art. 185 do CTN, na redação da LC 118/2005). Por isso, a consulta à dívida ativa do vendedor nas três esferas é etapa obrigatória da compra de imóveis, de participações societárias e de estabelecimentos, inclusive para afastar riscos de sucessão empresarial.
Não pode recolher tributos pelo Simples Nacional a microempresa ou a empresa de pequeno porte que possua débito com o INSS ou com as Fazendas Públicas federal, estadual ou municipal cuja exigibilidade não esteja suspensa (art. 17, V, da LC 123/2006). A dívida ativa não regularizada impede, assim, a opção pelo regime e ameaça a permanência da empresa já optante; a PGFN mantém orientação específica para a regularização dessas pendências, e o parcelamento ou a transação, que suspendem a exigibilidade, tornam-se providência urgente para quem depende do regime simplificado.
Por fim, a CDA autoriza a cobrança judicial pela execução fiscal, regida pela LEF, com citação, penhora de bens, bloqueio de valores pelo Sisbajud e, ao final, alienação judicial dos bens penhorados.
A dívida ativa é a fase administrativa da cobrança; a execução fiscal é a fase judicial. A inscrição em dívida ativa constitui o título, a CDA, e permite medidas extrajudiciais, como o protesto, o CADIN, a comunicação a cadastros de crédito e a averbação; a execução fiscal é a ação proposta pela Fazenda no Poder Judiciário, com base nesse título, para expropriar bens do devedor. Todo débito em execução fiscal está inscrito em dívida ativa, mas nem todo débito inscrito é executado: na União, a Portaria MF 75/2012 dispensa o ajuizamento de débitos de até R$ 20.000,00, o art. 20-C da Lei 10.522/2002 permite condicionar a execução à existência de bens úteis, e as execuções de baixo valor sem movimentação útil estão sujeitas à extinção prevista na Resolução CNJ 547/2024. As defesas também diferem: na fase administrativa, o pedido de revisão da inscrição e a ação anulatória; na judicial, a exceção de pré-executividade e os embargos à execução, opostos em 30 dias contados da garantia do juízo (art. 16 da LEF), como detalhado no artigo sobre a defesa na execução fiscal.
Sim, a dívida ativa prescreve. A ação de cobrança do crédito tributário prescreve em cinco anos contados da sua constituição definitiva (art. 174 do CTN), e a inscrição em dívida ativa não reinicia esse prazo. A prescrição se interrompe pelas causas enumeradas no art. 174, § 1.º, do CTN, entre elas o despacho do juiz que ordena a citação em execução fiscal, o protesto judicial ou extrajudicial da certidão de dívida ativa, este último incluído pela LC 208/2024, e qualquer ato inequívoco que importe reconhecimento do débito pelo devedor, como a adesão a parcelamento. A LC 236/2026 acrescentou novas causas, como a instauração de mediação, a instituição da arbitragem especial tributária e aduaneira e a sentença de extinção da execução fiscal por não localização do executado ou de bens, e estabeleceu que a prescrição interrompida recomeça a correr da data do ato que a interrompeu (art. 174, § 3.º). A mesma lei menciona o ato inicial da execução fiscal extrajudicial (art. 174, § 1.º, IX), mas apenas “nos termos da legislação específica”: ela não institui esse procedimento.
Já no curso da execução fiscal, a paralisação do processo por falta de localização do devedor ou de bens penhoráveis conduz à prescrição intercorrente, que o juiz pode reconhecer de ofício, ouvida a Fazenda (art. 40, § 4.º, da LEF), na linha da Súmula 314 do STJ. Diferente da prescrição é a decadência, o que muitos chamam de dívida que “caduca”: é a perda do direito de constituir o crédito, em regra em cinco anos (art. 173 do CTN), e opera antes da inscrição. Prescrição e decadência extinguem o próprio crédito tributário, o que faz da análise dos marcos temporais o primeiro exame de qualquer cobrança antiga. Os prazos e as causas de interrupção estão reunidos no artigo sobre decadência e prescrição tributária, e o regime geral do crédito tributário, no guia do Código Tributário Nacional.
A dívida ativa se regulariza por três caminhos principais: pagamento integral, parcelamento ou transação tributária. A escolha entre as vias deve considerar a capacidade de caixa, o efeito de cada uma sobre a prescrição, já que a adesão a parcelamento ou a transação importa reconhecimento do débito e interrompe o prazo, e a existência de defesas: débito com vício não se negocia, discute-se.
O pagamento integral, com a guia emitida no próprio portal do ente credor, extingue o crédito (art. 156, I, do CTN), encerra a inscrição e libera as certidões; na União, as guias são o DARF, o DAS e o DAE, emitidos no Regularize. Se a CDA já tiver sido protestada, o pagamento da guia não basta: é preciso requerer a baixa no cartório, como visto acima. As demais formas de extinção estão no artigo sobre a extinção do crédito tributário.
Na União, o parcelamento ordinário admite o pagamento em até 60 parcelas mensais (art. 10 da Lei 10.522/2002), mediante adesão eletrônica no Regularize. O parcelamento suspende a exigibilidade do crédito (art. 151, VI, do CTN), o que permite a obtenção de certidão positiva com efeitos de negativa enquanto as parcelas estiverem em dia e retira o devedor da Dívida Aberta. Estados e municípios mantêm programas próprios, com prazos e condições definidos em lei local.
A transação tributária é o acordo entre o devedor e a Fazenda para encerrar o litígio ou a cobrança, com concessões recíprocas, regulado na União pela Lei 13.988/2020. Para os débitos inscritos em dívida ativa da União, a transação admite descontos de até 65% sobre multas, juros e encargos, sem redução do principal, e pagamento em até 120 meses; para pessoas físicas, microempresas e empresas de pequeno porte, os limites sobem a 70% e 145 meses (art. 11). Os descontos dependem da classificação do crédito pela capacidade de pagamento do devedor, examinada no artigo sobre a CAPAG na transação tributária. As modalidades por adesão do Edital PGDAU 6/2026, prorrogado pelo Edital PGDAU 10/2026, estão abertas até as 19h de 29 de janeiro de 2027, inclusive a de pequeno valor, e são analisadas no artigo sobre o Edital PGFN 6/2026. Os estados têm programas próprios, como o Acordo Gaúcho, no Rio Grande do Sul, e o Acordo Paulista, em São Paulo.
Do lado contábil, a regularização inclui conciliar os débitos inscritos com a escrituração e com as declarações transmitidas, para evitar novas inscrições. A Trivium Contábil, parceira da Barbieri Advogados, detalha essa rotina no artigo sobre regularização fiscal de empresas e bloqueio do CNPJ.
A inscrição em dívida ativa não torna o débito incontestável. Se o débito está prescrito ou decaído, foi pago, parcelado ou compensado, decorre de autuação nula ou consta de CDA defeituosa, o contribuinte dispõe de vias administrativas e judiciais para afastá-lo.
O pedido de revisão de dívida inscrita (PRDI) é o requerimento administrativo apresentado à PGFN, no Regularize, para a reanálise de débito inscrito em dívida ativa da União. Segundo a PGFN, o PRDI pode fundar-se, entre outros motivos, em pagamento, parcelamento anterior à inscrição, decisão judicial ou administrativa favorável, depósito judicial, compensação, erro na declaração, vício formal na constituição do crédito, decadência, prescrição ou ilegitimidade do corresponsável, e deve ser apresentado em 30 dias contados da notificação da inscrição, com base nos arts. 15 a 20 da Portaria PGFN 33/2018. O prazo começa a correr quinze dias após a expedição da notificação na caixa de mensagens do Regularize ou após a postagem da carta, e os dois prazos são contínuos. Apresentado no prazo, o pedido suspende as medidas de cobrança administrativa do art. 7.º da portaria, mas não suspende a exigibilidade do débito, não retira o nome do devedor do CADIN nem da Dívida Aberta e não permite a emissão de certidão de regularidade fiscal. Da decisão cabe recurso em 10 dias contados da ciência (art. 20 da portaria).
A PGFN admite também a oferta antecipada de garantia, por depósito, seguro garantia, fiança bancária ou bens, para que o contribuinte discuta o débito em juízo com a situação fiscal regularizada, já que o débito garantido permite a certidão positiva com efeitos de negativa e deixa de constar da Dívida Aberta.
Antes da execução, o débito pode ser discutido por ação anulatória, com depósito ou garantia para suspender a exigibilidade. Ajuizada a execução fiscal, a exceção de pré-executividade é a via para as matérias de ordem pública demonstráveis de plano, como a prescrição e a nulidade evidente da CDA, sem necessidade de garantia; os embargos à execução fiscal admitem cognição ampla e produção de provas, mas pressupõem a garantia do juízo. O protesto de CDA nula e a averbação indevida também são impugnáveis judicialmente. O exame técnico da inscrição, que abrange a origem do crédito, os marcos de prescrição, os requisitos formais do título e a inclusão de corresponsáveis, é o que separa o débito que se paga do débito que se cancela.
A tabela compara as vias de defesa mais usadas contra o débito inscrito.
| Via | Quando cabe | Exige garantia? | Efeito principal |
|---|---|---|---|
| Pedido de revisão de dívida inscrita (PRDI) | Na União, em 30 dias da notificação da inscrição | Não | Suspende as medidas de cobrança administrativa do art. 7.º da Portaria PGFN 33/2018, sem suspender a exigibilidade |
| Oferta antecipada de garantia | Antes da execução fiscal, para discutir o débito em juízo | Sim | Permite a certidão positiva com efeitos de negativa |
| Ação anulatória | A qualquer tempo, antes ou durante a cobrança | Só para suspender a exigibilidade (depósito ou garantia) | Anulação do débito ou da inscrição |
| Exceção de pré-executividade | Na execução fiscal, em matérias de ordem pública demonstráveis de plano | Não | Extinção total ou parcial da execução |
| Embargos à execução fiscal | Na execução fiscal, em 30 dias contados da garantia (art. 16 da LEF) | Sim | Discussão ampla, com produção de provas |
As principais regras da dívida ativa, com o respectivo fundamento, estão reunidas na tabela a seguir.
| Tema | Regra | Fundamento |
|---|---|---|
| Conceito | Créditos da Fazenda Pública, tributários ou não, vencidos e não pagos, inscritos após controle de legalidade | Art. 201 do CTN; art. 2.º da Lei 6.830/1980; art. 39 da Lei 4.320/1964 |
| Quem inscreve (União) | Procuradoria-Geral da Fazenda Nacional, inclusive débitos do Simples Nacional | Art. 2.º, § 4.º, da Lei 6.830/1980; art. 41, § 2.º, da LC 123/2006 |
| Prazo de envio para inscrição | Até 90 dias úteis da exigibilidade (120 ou 60 conforme o histórico do contribuinte), salvo lei em contrário | Art. 201, § 3.º, do CTN (LC 236/2026) |
| Valor mínimo (União) | Não inscrição até R$ 1.000,00; não ajuizamento até R$ 20.000,00 | Art. 1.º da Portaria MF 75/2012 |
| Título | Certidão de dívida ativa, com presunção relativa de certeza e liquidez | Arts. 202 a 204 do CTN; art. 2.º, §§ 5.º e 6.º, da Lei 6.830/1980 |
| Encargo legal federal | 20% sobre o débito inscrito | Art. 1.º do Decreto-Lei 1.025/1969 |
| Notificação (União) | Pagamento em até 5 dias; notificação considerada entregue 15 dias após a expedição | Art. 20-B da Lei 10.522/2002 |
| Consulta (União) | Regularize, com conta gov.br prata ou ouro; Dívida Aberta para terceiros | PGFN |
| CADIN | Inclusão em até 30 dias após a comunicação ao devedor | Art. 2.º, § 2.º, da Lei 10.522/2002 |
| Protesto da CDA | Admitido e constitucional; interrompe a prescrição | Art. 1.º, parágrafo único, da Lei 9.492/1997; ADI 5.135; LC 208/2024 |
| Averbação pré-executória | Admitida, sem indisponibilidade dos bens | Art. 20-B, § 3.º, II, da Lei 10.522/2002; ADI 5.881 |
| Alienação de bens | Presume-se fraudulenta após a inscrição, salvo reserva de bens suficientes | Art. 185 do CTN |
| Prescrição | Cinco anos da constituição definitiva; intercorrente na execução paralisada | Art. 174 do CTN; art. 40 da Lei 6.830/1980 |
| Parcelamento ordinário federal | Até 60 parcelas mensais | Art. 10 da Lei 10.522/2002 |
| Transação federal | Até 65% de desconto e 120 meses; 70% e 145 meses para PF, ME e EPP | Art. 11 da Lei 13.988/2020 |
| Revisão administrativa (União) | PRDI em 30 dias da notificação; recurso em 10 dias | Portaria PGFN 33/2018, arts. 15 a 20 |
Dívida ativa é o registro dos créditos da Fazenda Pública, tributários e não tributários, vencidos e não pagos, inscritos pelo órgão competente após o controle de legalidade (art. 201 do CTN e art. 2.º da Lei 6.830/1980). Da inscrição se extrai a certidão de dívida ativa (CDA), título que permite o protesto e a execução fiscal.
É o cadastro dos créditos federais vencidos e não pagos, tributários e não tributários, inscritos pela Procuradoria-Geral da Fazenda Nacional (PGFN), incluídos os débitos previdenciários e os do FGTS. Sobre o débito inscrito incide o encargo legal de 20%, e a consulta é feita no portal Regularize, com conta gov.br nível prata ou ouro.
Desde a LC 236/2026, o órgão que constituiu o crédito deve encaminhá-lo para inscrição em até 90 dias úteis contados da exigibilidade, prazo que pode ser de 120 dias úteis para contribuintes com maior conformidade e de 60 dias úteis para os de baixo recolhimento espontâneo, salvo lei em contrário (art. 201, § 3.º, do CTN).
Para a União, no portal Regularize, da PGFN, com conta gov.br nível prata ou ouro; para terceiros, na plataforma Dívida Aberta, antiga Lista de Devedores. Débitos de IPVA, ICMS e ITCMD são consultados no portal da procuradoria ou da secretaria da Fazenda de cada estado, e os de IPTU e ISS, na prefeitura ou na procuradoria do município.
Na União, o débito recebe o encargo legal de 20% e o devedor é notificado para pagar em até cinco dias; sem pagamento, pode ser incluído no CADIN, ter a CDA protestada, ser comunicado a cadastros de proteção ao crédito e ter a certidão averbada nos registros de bens, perde a certidão negativa e fica sujeito à execução fiscal.
Pode sujar. A Lei 10.522/2002 (art. 20-B, § 3.º, I) autoriza a Fazenda Nacional a comunicar a inscrição aos cadastros de proteção ao crédito, e o protesto da CDA em cartório também costuma ser acessado por esses cadastros, como Serasa e SPC.
Não. Na União, a Portaria MF 75/2012 determina a não inscrição de débitos de um mesmo devedor de valor consolidado igual ou inferior a R$ 1.000,00 e o não ajuizamento de execução fiscal de débitos iguais ou inferiores a R$ 20.000,00, ressalvadas as exceções da própria portaria. Estados e municípios têm limites próprios.
O crédito tributário prescreve em cinco anos contados da constituição definitiva (art. 174 do CTN). O prazo se interrompe, entre outras causas, pelo despacho que ordena a citação, pelo protesto da CDA e pelo reconhecimento do débito, como na adesão a parcelamento. Na execução paralisada, aplica-se a prescrição intercorrente.
Sim. O art. 131, § 2.º, do Código de Trânsito Brasileiro só considera licenciado o veículo com os débitos de tributos, encargos e multas vinculados a ele quitados. O IPVA não pago e inscrito em dívida ativa é cobrado pelo estado onde o veículo está registrado.
Não. Segundo a PGFN, a instituição não faz contato por WhatsApp, envia SMS apenas pelo remetente 29347 e tem como único canal oficial para consultar, negociar e pagar débitos o portal regularize.pgfn.gov.br. Mensagens que ameaçam bloquear o CPF ou o Pix com link de pagamento devem ser tratadas como golpe.
Sim, quando o débito está prescrito ou decaído, já foi pago, parcelado ou compensado, decorre de erro ou a CDA contém vício essencial. Na União, a via administrativa é o pedido de revisão de dívida inscrita (PRDI), no Regularize, em 30 dias da notificação; na via judicial, a ação anulatória e, na execução fiscal, a exceção de pré-executividade ou os embargos.
A dívida ativa é a etapa que antecede a execução fiscal, mas já produz, por si, efeitos graves: encargos adicionais, CADIN, protesto, comunicação a cadastros de crédito, averbação nos registros de bens, presunção de fraude na venda de bens e perda da certidão de regularidade. A LC 236/2026 reforçou o caráter de controle de legalidade da inscrição e fixou prazo para o envio dos débitos, o que dá ao contribuinte novos parâmetros para examinar a cobrança. O tratamento correto do débito inscrito, seja pagar, parcelar, transacionar ou defender-se, depende de diagnóstico que examine a origem do crédito, os marcos de prescrição e a regularidade do título. A Barbieri Advogados atua nessa análise e no contencioso fiscal a partir de suas unidades, entre elas as de Porto Alegre e São Paulo.
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.