Direito Administrativo
Cessão de precatório: as novas regras do CNJ e do TJSP
Cessão de precatório: a escritura pública obrigatória no TJSP, a Central Nacional de Cessões proposta pelo CNJ e as regras para herdeiros e compradores.


Atualizado em novembro de 2026.
O processo administrativo fiscal (PAF) é o conjunto de atos pelo qual a administração tributária fiscaliza o contribuinte, constitui e exige o crédito tributário e, se houver contestação, julga a exigência em órgãos próprios, sem custas, sem necessidade de garantia e antes de qualquer discussão judicial. Na esfera federal, é regido pelo Decreto nº 70.235/1972, cujos prazos foram alterados pela Lei Complementar nº 227/2026; desde a Lei Complementar nº 236/2026, o Código Tributário Nacional contém também normas gerais de processo administrativo fiscal que valem para a União, os estados, o Distrito Federal e os municípios (arts. 208-A a 208-J). Este guia percorre o rito completo: as fases, os prazos, os órgãos de julgamento, os princípios, os efeitos sobre a dívida e o que mudou em 2026.
Em resumo: o processo administrativo fiscal federal começa com a fiscalização, segue com o auto de infração e, se o contribuinte o impugnar em 20 dias úteis, passa à fase litigiosa, julgada pela Delegacia da Receita Federal de Julgamento (DRJ). Da decisão cabe recurso voluntário ao CARF, também em 20 dias úteis, e, havendo divergência entre colegiados, recurso especial à Câmara Superior de Recursos Fiscais em 15 dias, ou em 10 dias úteis no contencioso da CBS (arts. 15, 33 e 37 do Decreto nº 70.235/1972). A impugnação suspende a cobrança sem exigir garantia, mas os juros continuam a correr, salvo depósito integral, e os litígios de até 60 salários mínimos (R$ 97.260,00 em 2026) terminam na própria DRJ. A LC 236/2026 criou um piso nacional de garantias processuais, que estados e municípios têm dois anos para incorporar.
O processo administrativo fiscal é o caminho que vai do início da fiscalização até a decisão definitiva sobre a exigência tributária na via administrativa. O art. 1º do Decreto nº 70.235/1972 o define como o processo de determinação e exigência dos créditos tributários da União, abrangendo também o processo de consulta, tema do artigo sobre a solução de consulta. O mesmo rito vale para a manifestação de inconformidade contra a não homologação de compensação (art. 74, § 11, da Lei nº 9.430/1996), etapa frequente de quem recupera tributos por PER/DCOMP ou discute a repetição de indébito tributário. Na linguagem corrente, também se fala em processo administrativo tributário (PAT) ou em contencioso administrativo fiscal.
O processo tem duas fases. A fase de procedimento, ou não contenciosa, reúne a fiscalização e a formalização da exigência, pelo auto de infração ou pela notificação de lançamento. A fase litigiosa, ou contenciosa, começa com a impugnação: nos termos do art. 14 do Decreto, é a impugnação da exigência que instaura a fase litigiosa do procedimento. Sem impugnação, não se instaura o litígio: seguem-se a revelia e a cobrança.
Cada ente tem sua própria lei. Os tributos federais seguem o Decreto nº 70.235, que tem status de lei ordinária; o ICMS segue a lei de processo de cada estado; o ISS, a de cada município. A LC 236 não substitui essas leis, mas incluiu no Código Tributário Nacional um conteúdo mínimo que todas devem observar, examinado adiante e no texto sobre o CTN atualizado.
Os princípios centrais do processo administrativo fiscal são o devido processo legal, o contraditório, a ampla defesa e o duplo grau de julgamento, que a LC 236/2026 declarou como finalidade das normas gerais do CTN (art. 208-A) e que decorrem do art. 5º, LV, da Constituição Federal. A Lei nº 9.784/1999, que se aplica subsidiariamente aos processos administrativos regidos por lei própria (art. 69), acrescenta os princípios da legalidade, da motivação, da razoabilidade, da proporcionalidade, da segurança jurídica e da eficiência, além de critérios práticos como a adoção de formas simples, a impulsão de ofício e a proibição de cobrar despesas processuais não previstas em lei (art. 2º, parágrafo único, IX, XI e XII).
| Princípio | Conteúdo prático | Fundamento |
|---|---|---|
| Contraditório e ampla defesa | Direito de conhecer a acusação, apresentar provas e recorrer | CF, art. 5º, LV; CTN, art. 208-A |
| Duplo grau | Revisão da decisão de primeira instância; obrigatório nos entes com mais de 100 mil habitantes | CTN, art. 208-A, § 1º |
| Legalidade e motivação | Lançamento e decisões com fundamento legal e indicação dos pressupostos de fato e de direito | CTN, arts. 208-F e 208-H; Lei nº 9.784/1999, art. 2º |
| Oficialidade | A administração impulsiona o processo de ofício | Lei nº 9.784/1999, art. 2º, parágrafo único, XII |
| Formalismo moderado | Formas simples, suficientes para dar certeza e segurança | Lei nº 9.784/1999, art. 2º, parágrafo único, IX |
| Gratuidade | Proibição de cobrar despesas processuais não previstas em lei | Lei nº 9.784/1999, art. 2º, parágrafo único, XI |
A chamada verdade material, pela qual o julgador busca os fatos efetivamente ocorridos, convive com regras de preclusão: no processo federal, a prova documental deve acompanhar a impugnação, salvo as exceções do art. 16, § 4º, do Decreto. O princípio, portanto, não supre a ausência de documentação no momento próprio.
O processo administrativo fiscal federal tem sete etapas: início da fiscalização, lançamento por auto de infração ou notificação, impugnação, julgamento na DRJ, recurso voluntário ao CARF, recurso especial à Câmara Superior e decisão definitiva. A tabela resume cada uma, e os tópicos seguintes as detalham.
| Etapa | O que acontece | Prazo ou marco | Fundamento |
|---|---|---|---|
| 1. Início da fiscalização | Primeiro ato escrito cientificado ao contribuinte; perda da espontaneidade | Validade de 90 dias, prorrogável | Decreto nº 70.235/1972, art. 7º |
| 2. Lançamento | Auto de infração ou notificação de lançamento | Intimação para pagar ou impugnar | Arts. 9º a 11 |
| 3. Impugnação | Defesa escrita com provas; instaura o litígio | 20 dias úteis da intimação | Arts. 14 a 16 |
| 4. Julgamento de primeira instância | Decisão da DRJ; recurso de ofício acima de R$ 15 milhões | Prazo geral de 360 dias para decidir | Arts. 25, I, e 34; Lei nº 11.457/2007, art. 24 |
| 5. Recurso voluntário | Recurso do contribuinte ao CARF, com efeito suspensivo | 20 dias úteis da ciência | Art. 33 |
| 6. Recurso especial | Divergência de interpretação levada à CSRF | 15 dias; 10 dias úteis na CBS | Art. 37, §§ 2º e 5º |
| 7. Decisão definitiva | Exoneração ou cobrança amigável e inscrição em dívida ativa | 30 dias de cobrança amigável | Arts. 21, 42 e 43 |
O procedimento fiscal começa com o primeiro ato escrito de ofício cientificado ao contribuinte, com a apreensão de mercadorias, documentos ou livros, ou com o início do despacho aduaneiro (art. 7º). O efeito imediato é a perda da espontaneidade: a partir daí, o contribuinte não pode mais se valer da denúncia espontânea quanto aos atos anteriores. Desde a LC 227, esses atos valem por 90 dias, e não mais 60, prorrogáveis sucessivamente por igual período com qualquer ato escrito que indique o prosseguimento dos trabalhos (art. 7º, § 2º); sem prorrogação, a espontaneidade é recuperada. Como norma geral, a LC 236 passou a exigir que a fiscalização seja precedida de documento que identifique, entre outros elementos, o objeto, o período fiscalizado e o prazo de duração do procedimento (art. 196, § 2º, do CTN).
A exigência é formalizada em auto de infração ou notificação de lançamento, distintos para cada tributo ou penalidade e instruídos com as provas indispensáveis (art. 9º). O auto deve conter, entre outros elementos, a qualificação do autuado, a descrição do fato, a disposição legal infringida e a intimação para pagar ou impugnar em 20 dias úteis (art. 10). A LC 236 acrescentou, como norma geral, a exigência de que o auto demonstre a subsunção dos fatos ao dispositivo legal infringido (art. 208-B, IV, do CTN). Os requisitos de validade do auto estão no texto sobre o auto de infração, e a consulta ao auto federal no e-CAC, no texto sobre o auto de infração da Receita Federal.
Intimado, o contribuinte pode pagar, parcelar ou impugnar. A impugnação deve ser apresentada por escrito, com os documentos que a fundamentam, em 20 dias úteis contados da intimação (art. 15). Ela instaura a fase litigiosa e suspende a exigibilidade do crédito. Se o contribuinte não paga nem impugna, a autoridade declara a revelia e, após 30 dias de cobrança amigável, encaminha o crédito para cobrança executiva (art. 21, caput e § 3º).
No âmbito da União, a impugnação é julgada pelas Delegacias da Receita Federal de Julgamento, órgãos de deliberação interna e natureza colegiada da Receita Federal (art. 25, I). A decisão deve examinar as razões de defesa, e da decisão de primeira instância não cabe pedido de reconsideração (art. 36). Quando a decisão exonera o contribuinte de tributo e multa em valor total superior a R$ 15 milhões, verificado por processo, o Presidente de Turma da DRJ recorre de ofício ao CARF (art. 34, I, e art. 1º da Portaria MF nº 2/2023).
Da decisão de primeira instância cabe recurso voluntário, total ou parcial, com efeito suspensivo, em 20 dias úteis contados da ciência (art. 33). O recurso é julgado pelo Conselho Administrativo de Recursos Fiscais, órgão colegiado e paritário do Ministério da Fazenda (art. 25, II).
Do acórdão do CARF que der à lei tributária interpretação divergente da de outro colegiado cabe recurso especial à Câmara Superior de Recursos Fiscais, em 15 dias da ciência (art. 37, § 2º, II). No contencioso da CBS, o recurso especial se restringe à legislação específica da contribuição e tem prazo de 10 dias úteis (art. 37, § 5º, incluído pela LC 227/2026); a disciplina do contencioso conjunto do IBS e da CBS está no texto sobre o contencioso do IBS e da CBS.
A decisão torna-se definitiva quando não cabe mais recurso ou quando o prazo se esgota sem interposição (art. 42). Se favorável ao contribuinte, a autoridade deve exonerá-lo dos gravames do litígio, e a decisão não pode ser revista por recurso hierárquico (art. 208-C, § 2º, do CTN); se contrária, deve ser cumprida no prazo de cobrança amigável, após o qual o crédito, não pago, segue para inscrição em dívida ativa e cobrança executiva (arts. 21, § 3º, e 43).
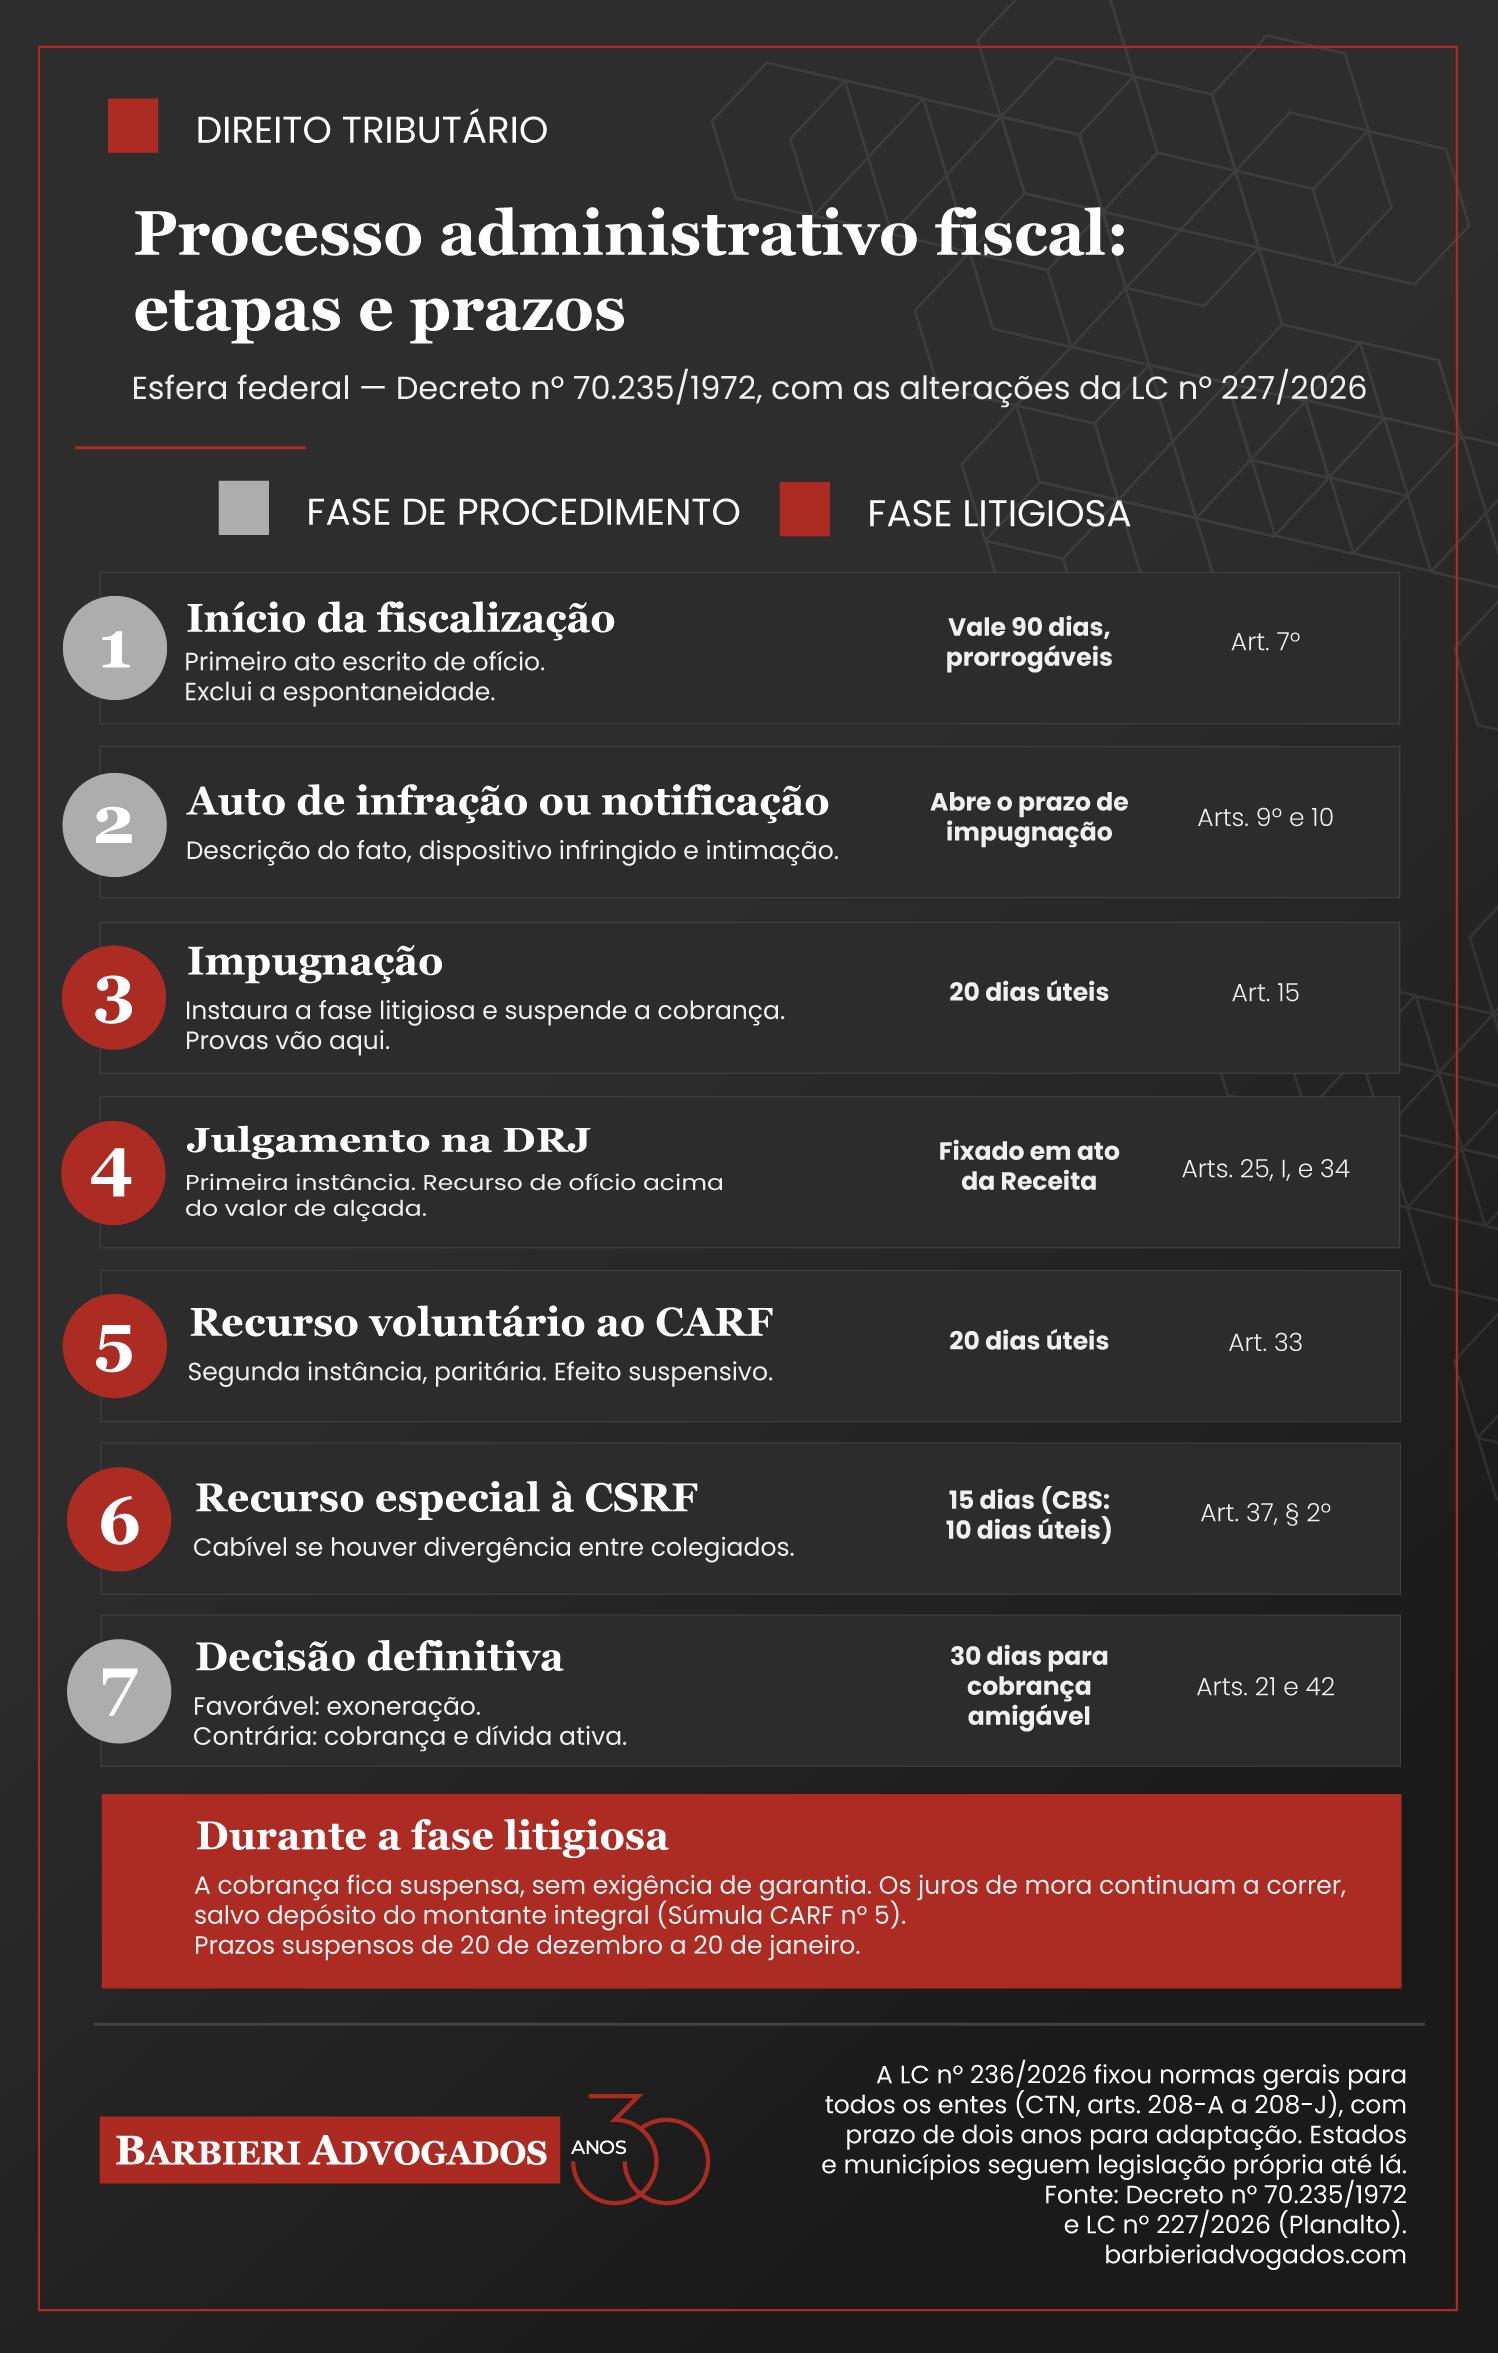
Na esfera federal, o processo administrativo fiscal é julgado em primeira instância pelas Delegacias da Receita Federal de Julgamento (DRJ), em segunda instância pelo CARF e, em instância especial, pela Câmara Superior de Recursos Fiscais (art. 25 do Decreto nº 70.235/1972).
| Instância | Órgão e composição | Acesso e prazo |
|---|---|---|
| Primeira | Delegacia da Receita Federal de Julgamento (DRJ): turmas de auditores-fiscais da Receita Federal | Impugnação, em 20 dias úteis (art. 15) |
| Segunda | CARF: turmas paritárias, com conselheiros da Fazenda Nacional e dos contribuintes | Recurso voluntário, em 20 dias úteis (art. 33), ou recurso de ofício acima de R$ 15 milhões (art. 34) |
| Especial | Câmara Superior de Recursos Fiscais (CSRF), integrada por conselheiros do CARF | Recurso especial por divergência, em 15 dias (art. 37, § 2º), ou 10 dias úteis na CBS (art. 37, § 5º) |
| Pequeno valor | Órgão colegiado da própria DRJ, em última instância | Litígios de até 60 salários mínimos, sem acesso ao CARF (Lei nº 13.988/2020, art. 23) |
No processo administrativo fiscal federal, a impugnação e o recurso voluntário têm prazo de 20 dias úteis, o recurso especial à Câmara Superior tem prazo de 15 dias (10 dias úteis na CBS) e os atos sem prazo previsto devem ser praticados em 10 dias úteis, conforme o Decreto nº 70.235/1972 na redação da LC 227/2026. A tabela compara esses prazos com as normas gerais incluídas no CTN pela LC 236/2026.
| Ato | Processo federal (Decreto nº 70.235/1972) | Normas gerais (CTN, art. 208-D) |
|---|---|---|
| Impugnação | 20 dias úteis (art. 15) | 20 dias úteis |
| Recurso voluntário | 20 dias úteis (art. 33) | 20 dias úteis |
| Recurso especial | 15 dias (art. 37, § 2º); 10 dias úteis no contencioso da CBS (art. 37, § 5º) | 20 dias úteis |
| Embargos de declaração | Conforme o regimento interno do CARF | 5 dias úteis |
| Manifestação de inconformidade contra compensação não homologada | 30 dias corridos (art. 74, §§ 7º e 9º, da Lei nº 9.430/1996) | Não fixado |
| Ato sem prazo previsto | 10 dias úteis (art. 5º-B) | Não fixado |
| Validade do ato de início da fiscalização | 90 dias, prorrogáveis (art. 7º, § 2º) | Prazo indicado no documento de início (art. 196, § 2º, IV) |
| Suspensão dos prazos | 20 de dezembro a 20 de janeiro (art. 5º-A) | 20 de dezembro a 20 de janeiro |
| Divulgação de pautas | Não fixado no Decreto | Antecedência mínima de 10 dias |
Na contagem, o Decreto exclui o dia do início e inclui o do vencimento, e os prazos só começam ou terminam em dia de expediente normal no órgão em que corre o processo (art. 5º). A regra geral federal é a de dias corridos, salvo disposição em contrário, e a impugnação e o recurso voluntário são exatamente os casos em que a lei manda contar em dias úteis. Segundo as perguntas e respostas da Receita Federal sobre os prazos processuais, seguem em 30 dias corridos a manifestação de inconformidade e o prazo para pagar com redução da multa de ofício (art. 6º da Lei nº 8.218/1991), tema do texto sobre multas tributárias.
O prazo corre da intimação, cuja data depende do meio utilizado (art. 23, § 2º): na pessoal, vale a da ciência; na postal, a do recebimento ou, se omitida, 15 dias após a expedição; na eletrônica, 15 dias após a data registrada no comprovante de entrega no domicílio tributário, ou a da consulta, se anterior; no edital, 15 dias após a publicação. Para os optantes pelo Simples Nacional, a Receita Federal indica ciência presumida em 45 dias na intimação eletrônica. Abrir a mensagem na caixa postal eletrônica antecipa o início do prazo, e deixar de abri-la não impede que ele comece.
As duas camadas coincidem na impugnação e no recurso voluntário, mas não no recurso especial: o Decreto federal manteve 15 dias, enquanto a norma geral do CTN fixa 20 dias, contados em dias úteis (art. 208-D, III e § 3º). A LC 236 deu à União, aos estados, ao Distrito Federal e aos municípios dois anos para adaptar sua legislação às normas gerais; não o fazendo, passam a se aplicar diretamente os arts. 208-A a 208-J do CTN até que sobrevenha a lei específica (art. 211-B).
Durante esse período de adaptação, o quadro exige cautela. A leitura prudente é observar o prazo mais curto sempre que houver dúvida sobre a regra aplicável, porque a perda de um prazo recursal torna a decisão definitiva, e ter razão, depois, sobre qual norma deveria prevalecer não devolve a oportunidade perdida.
A impugnação deve ser apresentada por escrito, em 20 dias úteis contados da intimação, com a indicação da autoridade julgadora, a qualificação do impugnante, os motivos de fato e de direito, os pontos de discordância, as provas e as diligências ou perícias pretendidas, com os quesitos, e com a informação sobre eventual ação judicial com o mesmo objeto (arts. 15 e 16 do Decreto nº 70.235/1972). Ela é a peça mais importante do processo, porque define o que será discutido e quais provas serão examinadas. O passo a passo da impugnação do auto federal, inclusive pelo e-Defesa, está no texto sobre o auto de infração da Receita Federal.
A prova documental deve ser apresentada com a impugnação, sob pena de preclusão, salvo em três hipóteses: impossibilidade de apresentação oportuna por força maior, fato ou direito superveniente, ou necessidade de contrapor fatos e razões trazidos depois aos autos (art. 16, § 4º). A LC 236 levou a mesma regra para as normas gerais do CTN (art. 208-D, §§ 7º a 9º). O resultado da defesa, assim, costuma depender da qualidade da documentação reunida nos 20 dias úteis.
Considera-se não impugnada a matéria que não tenha sido expressamente contestada (art. 17). No caso de impugnação parcial, a parte não contestada é separada, em autos apartados, e cobrada imediatamente (art. 21, § 1º).
A defesa administrativa não depende de depósito, arrolamento de bens ou qualquer garantia. A Súmula Vinculante 21 do Supremo Tribunal Federal declara inconstitucional essa exigência, no mesmo sentido da Súmula 373 do STJ, e a LC 236 a vedou expressamente no novo § 2º do art. 151 do CTN. A impugnação tempestiva suspende a exigibilidade do crédito de imediato, tema desenvolvido no texto sobre suspensão da exigibilidade do crédito tributário.
O Decreto nº 70.235/1972 não exige advogado para impugnar ou recorrer, e a Lei nº 9.784/1999, aplicável subsidiariamente, assegura ao administrado o direito de fazer-se assistir, facultativamente, por advogado (art. 3º, IV). Nos julgamentos colegiados da DRJ e do CARF, a lei garante ao procurador do sujeito passivo a sustentação oral, na forma do regulamento (art. 25, § 12, do Decreto). A complexidade técnica das autuações, porém, faz da defesa especializada a regra nas exigências de valor relevante.
A diferença essencial é que o processo administrativo fiscal é julgado pela própria administração tributária, sem custas e sem garantia, enquanto o processo judicial é julgado pelo Poder Judiciário, que pode examinar a constitucionalidade da lei, mas em regra exige garantia para suspender a cobrança. As duas vias não se somam sobre a mesma matéria: a ação judicial com o mesmo objeto importa renúncia à via administrativa.
| Critério | Processo administrativo fiscal | Processo judicial |
|---|---|---|
| Quem julga | Órgãos da administração tributária (DRJ, CARF, CSRF) | Juízes e tribunais do Poder Judiciário |
| Custo | Sem despesas processuais não previstas em lei (Lei nº 9.784/1999, art. 2º, parágrafo único, XI) | Custas e risco de honorários de sucumbência |
| Suspensão da cobrança | Automática com a impugnação tempestiva, sem garantia (CTN, art. 151, III, e § 2º) | Depende de depósito, liminar, tutela ou garantia aceita (CTN, art. 151, II, IV, V e X) |
| Inconstitucionalidade de lei | Não pode ser declarada, salvo exceções legais (art. 26-A do Decreto; Súmula CARF nº 2) | Pode ser apreciada |
| Decisão favorável ao contribuinte | Definitiva, sem recurso hierárquico (CTN, art. 208-C, § 2º) | Sujeita aos recursos processuais |
| Mesma matéria nas duas vias | A ação judicial importa renúncia ao recurso administrativo | Prevalece a via judicial (Lei nº 6.830/1980, art. 38, parágrafo único) |
Levar ao Judiciário a mesma matéria discutida no processo administrativo importa renúncia ao poder de recorrer na esfera administrativa e desistência do recurso já interposto (art. 38, parágrafo único, da Lei nº 6.830/1980; art. 208-E, parágrafo único, do CTN, na redação da LC 236). O CARF adota esse entendimento na Súmula CARF nº 1, que admite apenas o julgamento administrativo de matéria distinta da judicial. O caminho inverso é possível: encerrado o processo administrativo de forma desfavorável, a exigência pode ser discutida em juízo. A estratégia, portanto, precisa ser definida no início.
Em 2026, o processo administrativo fiscal mudou em duas frentes: a LC 227, de janeiro, alterou os prazos do processo federal, e a LC 236, de setembro, incluiu no CTN normas gerais de processo administrativo fiscal para todos os entes, com prazo de dois anos para adaptação.
A LC 227, publicada em 14 de janeiro de 2026, alterou o Decreto nº 70.235 em quatro pontos. A impugnação e o recurso voluntário passaram de 30 dias corridos para 20 dias úteis; o ato de início da fiscalização passou a valer por 90 dias; e foi criado um prazo supletivo de 10 dias úteis. A lei instituiu ainda a suspensão dos prazos entre 20 de dezembro e 20 de janeiro, período em que o CARF não realiza sessões de julgamento (art. 5º-A). Para as intimações feitas até 31 de março de 2026, o Ato Declaratório Interpretativo RFB nº 2/2026 mandou adotar o prazo que vencesse por último entre 20 dias úteis e 30 dias corridos. A mesma lei complementar disciplinou o processo administrativo do IBS, no âmbito do Comitê Gestor, e o recurso especial próprio da CBS.
A LC 236, de 4 de setembro de 2026, em vigor desde a publicação, incluiu no CTN um capítulo sobre processo administrativo fiscal, com regras que passam a valer como piso nacional:
Para o contribuinte autuado por estados e municípios, a mudança é especialmente relevante: garantias que até aqui dependiam da lei de cada ente passam a ter base no próprio CTN.
O CARF é a segunda instância do processo administrativo fiscal federal: órgão colegiado e paritário do Ministério da Fazenda, constituído por seções e pela Câmara Superior de Recursos Fiscais, que julga os recursos voluntários e de ofício contra as decisões das DRJ e, na Câmara Superior, os recursos especiais (art. 25, II e § 1º, do Decreto nº 70.235/1972). As turmas são presididas por conselheiros da Fazenda, que têm o voto de qualidade em caso de empate (art. 25, § 9º). A organização, a pauta e a estratégia perante o Conselho são detalhadas no guia sobre o CARF.
A Lei nº 14.689/2023 atenuou os efeitos do voto de qualidade. Quando o processo é decidido a favor da Fazenda pelo voto de qualidade, ficam excluídas as multas e cancelada a representação fiscal para fins penais (art. 25, § 9º-A); e, se o contribuinte manifestar a intenção de pagar em 90 dias, são excluídos os juros de mora, com possibilidade de pagamento em até 12 parcelas e uso de prejuízo fiscal e base negativa de CSLL (art. 25-A). A mesma lei assegurou a sustentação oral e determinou que a DRJ e o CARF observem as súmulas do CARF (art. 25, §§ 12 e 13).
As súmulas a que o Ministro da Fazenda atribui efeito vinculante obrigam toda a administração tributária federal, inclusive a fiscalização. A Portaria MF nº 1.785/2026, publicada em 22 de junho de 2026, atribuiu esse efeito, para a administração tributária federal, a 51 súmulas do CARF (n. 188 a 238); o alcance desses enunciados está no artigo sobre as súmulas do CARF.
Há um limite relevante: os órgãos de julgamento não podem afastar lei ou decreto por inconstitucionalidade, salvo exceções previstas em lei, como a da norma já declarada inconstitucional pelo Plenário do STF em decisão definitiva (art. 26-A, § 6º, I), e a Súmula CARF nº 2 afirma que o Conselho não é competente para se pronunciar sobre a inconstitucionalidade de lei tributária. Essas teses devem ser reservadas ao Judiciário.
No processo administrativo fiscal federal, são nulos os atos lavrados por pessoa incompetente e os despachos e decisões proferidos por autoridade incompetente ou com preterição do direito de defesa (art. 59 do Decreto nº 70.235/1972). Outras irregularidades não geram nulidade e devem ser sanadas quando causarem prejuízo ao contribuinte, salvo se ele lhes tiver dado causa ou se não influírem na solução do litígio (art. 60). A LC 236 acrescentou, como norma geral, a nulidade dos lançamentos sem fundamentação legal (art. 208-H, § 1º, III, do CTN); outras duas hipóteses aprovadas pelo Congresso foram vetadas. Os vícios específicos do auto de infração são examinados no texto sobre o auto de infração tributário.
Duas regras orientam a alegação. A nulidade de um ato só atinge os que dele diretamente dependam (art. 59, § 1º). E, quando puder decidir o mérito a favor de quem se beneficiaria da nulidade, o julgador não a pronunciará: decide o mérito (art. 59, § 3º, e art. 208-H, § 5º, do CTN). A defesa eficiente, portanto, combina a alegação de vícios formais com o ataque ao mérito da exigência. O lançamento anulado por vício formal pode ser refeito no prazo de cinco anos contado da decisão definitiva que o anulou (art. 173, II, do CTN).
Enquanto dura o processo administrativo fiscal, a cobrança fica suspensa, mas os juros continuam a correr, salvo depósito integral, e o prazo de prescrição para a cobrança judicial só começa com a decisão definitiva.
A impugnação e os recursos suspendem a exigibilidade (art. 151, III, do CTN): enquanto durar o processo, o débito não pode ser inscrito em dívida ativa nem executado, e o contribuinte pode obter certidão positiva com efeitos de negativa (art. 206 do CTN), tema do texto sobre a certidão negativa de débitos; a Trivium Contábil, parceira da Barbieri Advogados, detalha como emitir a CND e a certidão positiva com efeitos de negativa. Os juros de mora, porém, continuam correndo: pela Súmula CARF nº 5, são devidos juros sobre o crédito não integralmente pago no vencimento ainda que suspensa sua exigibilidade, salvo quando houver depósito do montante integral, e a Selic incide também sobre a multa de ofício (Súmula CARF nº 108). Se a Selic acumulada durante a discussão chegar a 40%, um tributo de R$ 1.000.000,00 passará a R$ 1.400.000,00, além da multa. Quem discute um débito relevante deve avaliar o depósito como forma de estancar o custo financeiro da discussão.
O Fisco tem cinco anos para lançar. Nos tributos sujeitos a lançamento por homologação em que houve pagamento, ainda que parcial, o prazo conta-se do fato gerador (art. 150, § 4º, do CTN); sem pagamento, ou havendo dolo, fraude ou simulação, conta-se do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido feito (art. 173, I). Enquanto pende o processo administrativo, o crédito não está definitivamente constituído, e o prazo de cinco anos para a cobrança judicial só começa a correr com a decisão definitiva (art. 174). Pela Súmula 622 do STJ, a notificação do auto de infração faz cessar a contagem da decadência, e a prescrição só começa quando se esgotam a instância administrativa e o prazo para pagamento voluntário. No processo administrativo fiscal não há prescrição intercorrente (Súmula CARF nº 11); a exceção reconhecida pelo STJ para as infrações aduaneiras de natureza não tributária (Tema 1.293) está no texto sobre prescrição intercorrente em penalidades aduaneiras. Os prazos estão detalhados no texto sobre decadência e prescrição tributária e no texto sobre extinção do crédito tributário.
No âmbito federal, os litígios cujo lançamento ou controvérsia não supere 60 salários mínimos, R$ 97.260,00 em 2026, seguem o rito do contencioso administrativo fiscal de pequeno valor (art. 23 da Lei nº 13.988/2020), julgados em última instância por órgão colegiado da própria Delegacia de Julgamento, sem acesso ao CARF. A LC 225/2026 sujeitou a esse rito também o devedor contumaz, independentemente do valor discutido (art. 13, III), uma das consequências mais sensíveis da qualificação. Nos processos em curso, a transação tributária é uma alternativa ao julgamento.
O crime material contra a ordem tributária não se tipifica antes do lançamento definitivo do tributo (Súmula Vinculante 24 do STF), e a representação fiscal para fins penais só é encaminhada ao Ministério Público depois da decisão final na esfera administrativa (art. 83 da Lei nº 9.430/1996), sendo cancelada se a exigência for mantida pelo voto de qualidade (art. 25, § 9º-A, do Decreto).
A administração federal deve proferir decisão no prazo máximo de 360 dias contados do protocolo de petições, defesas ou recursos do contribuinte (art. 24 da Lei nº 11.457/2007), prazo que o STJ aplicou aos processos administrativos fiscais federais ao julgar, em recurso repetitivo, o REsp 1.138.206/RS (Temas 269 e 270, Primeira Seção, julgado em 9/8/2010). Ultrapassado esse prazo, a decisão pode ser exigida por mandado de segurança. A lei não fixa duração total para o processo, que depende das instâncias percorridas.
O processo termina quando a decisão se torna definitiva: na primeira instância, esgotado o prazo para recurso voluntário sem interposição; na segunda, quando não couber recurso ou o prazo se esgotar; e na instância especial, com o acórdão da Câmara Superior (art. 42). O andamento dos processos que chegaram ao Conselho pode ser acompanhado na consulta processual do CARF; os processos em primeira instância são acompanhados no e-CAC, como explica o texto sobre o auto de infração da Receita Federal.
Autos de infração de ICMS, IPVA e ITCMD seguem a lei de processo de cada estado, e os de ISS e IPTU, a de cada município, com prazos, órgãos julgadores e instâncias próprios. Em São Paulo, vale a Lei estadual nº 13.457/2009, com segunda instância no Tribunal de Impostos e Taxas (TIT); no Rio Grande do Sul, a Lei estadual nº 6.537/1973, com recurso ao Tribunal Administrativo de Recursos Fiscais (TARF). O que muda com a LC 236 é a existência de um mínimo comum: nos entes com mais de 100 mil habitantes, o duplo grau passa a ser obrigatório, e as regras sobre auto de infração, provas, precedentes e nulidades valem para todos. Se a legislação local não for adaptada em dois anos, as normas do CTN passam a se aplicar diretamente (art. 211-B).
Quando a discussão administrativa se encerra de forma desfavorável e o crédito chega à execução fiscal, a defesa continua no Judiciário, como examinado no texto sobre defesa em execuções fiscais.
Na esfera federal, o processo tem uma fase de procedimento, com a fiscalização e o lançamento por auto de infração ou notificação, e uma fase litigiosa, que começa com a impugnação. A fase litigiosa compreende o julgamento na Delegacia da Receita Federal de Julgamento, o recurso voluntário ao CARF, o eventual recurso especial à Câmara Superior de Recursos Fiscais e a decisão definitiva (Decreto nº 70.235/1972).
Vinte dias úteis, contados da intimação, conforme o art. 15 do Decreto nº 70.235/1972, na redação da LC 227/2026. Antes, o prazo era de 30 dias corridos. A intimação eletrônica considera-se feita 15 dias após a entrega no domicílio tributário eletrônico ou na data da consulta, se anterior. Estados e municípios têm prazos próprios, mas a LC 236/2026 fixou 20 dias úteis como norma geral.
Sim. A impugnação e os recursos administrativos suspendem a exigibilidade do crédito tributário, nos termos do art. 151, III, do CTN, e o contribuinte pode obter certidão positiva com efeitos de negativa. A LC 236/2026 deixou expresso que a suspensão pela impugnação tempestiva é imediata.
Não. A Súmula Vinculante 21 do STF declara inconstitucional a exigência de depósito ou arrolamento prévios para recurso administrativo, e a LC 236/2026 vedou expressamente a exigência de caução ou garantia para impugnações e recursos (art. 151, § 2º, do CTN).
Sim. Pela Súmula CARF nº 5, são devidos juros de mora sobre o crédito não integralmente pago no vencimento ainda que suspensa sua exigibilidade, salvo se houver depósito do montante integral.
A decisão deve ser proferida em até 360 dias contados do protocolo da defesa ou do recurso (art. 24 da Lei nº 11.457/2007), prazo aplicado pelo STJ aos processos administrativos fiscais federais nos Temas Repetitivos 269 e 270. Ultrapassado o prazo, o contribuinte pode exigir a decisão por mandado de segurança.
Não é obrigatório. O Decreto nº 70.235/1972 não exige advogado, e a Lei nº 9.784/1999, aplicável subsidiariamente, prevê a assistência por advogado como faculdade do administrado (art. 3º, IV). Nos julgamentos colegiados, a lei assegura sustentação oral ao procurador do contribuinte.
Se o empate for resolvido a favor da Fazenda, ficam excluídas as multas e cancelada a representação fiscal para fins penais (art. 25, § 9º-A, do Decreto nº 70.235/1972). Se o contribuinte manifestar a intenção de pagar em 90 dias, são excluídos também os juros de mora, com pagamento em até 12 parcelas (art. 25-A).
Não ao mesmo tempo. Levar ao Judiciário a mesma matéria do processo administrativo importa renúncia ao poder de recorrer administrativamente e desistência do recurso interposto, conforme o art. 208-E do CTN e a Súmula CARF nº 1. Encerrado o processo administrativo, o contribuinte pode discutir a exigência em juízo.
Cria um piso nacional: duplo grau obrigatório nos entes com mais de 100 mil habitantes, requisitos mínimos do auto de infração, prazos de 20 dias úteis para impugnação e recurso voluntário, vinculação a precedentes do STF e do STJ e regras de nulidade. Os entes têm dois anos para se adaptar; sem adaptação, aplicam-se diretamente as normas do CTN.
O processo administrativo fiscal costuma ser a via mais econômica para contestar uma exigência tributária: não exige garantia, suspende a cobrança e é julgado por órgãos especializados. As mudanças de 2026, porém, encurtaram prazos na esfera federal e criaram um conjunto de normas gerais que, em dois anos, alcançará todos os entes, com um período de transição em que as regras federais e as nacionais ainda não coincidem por inteiro.
O resultado de uma defesa administrativa costuma ser definido nos primeiros dias. Os 20 dias úteis da impugnação concentram a escolha das teses, a reunião das provas, a decisão entre a via administrativa e a judicial e a avaliação do depósito para conter os juros, decisões que, mais adiante, dificilmente podem ser refeitas.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.