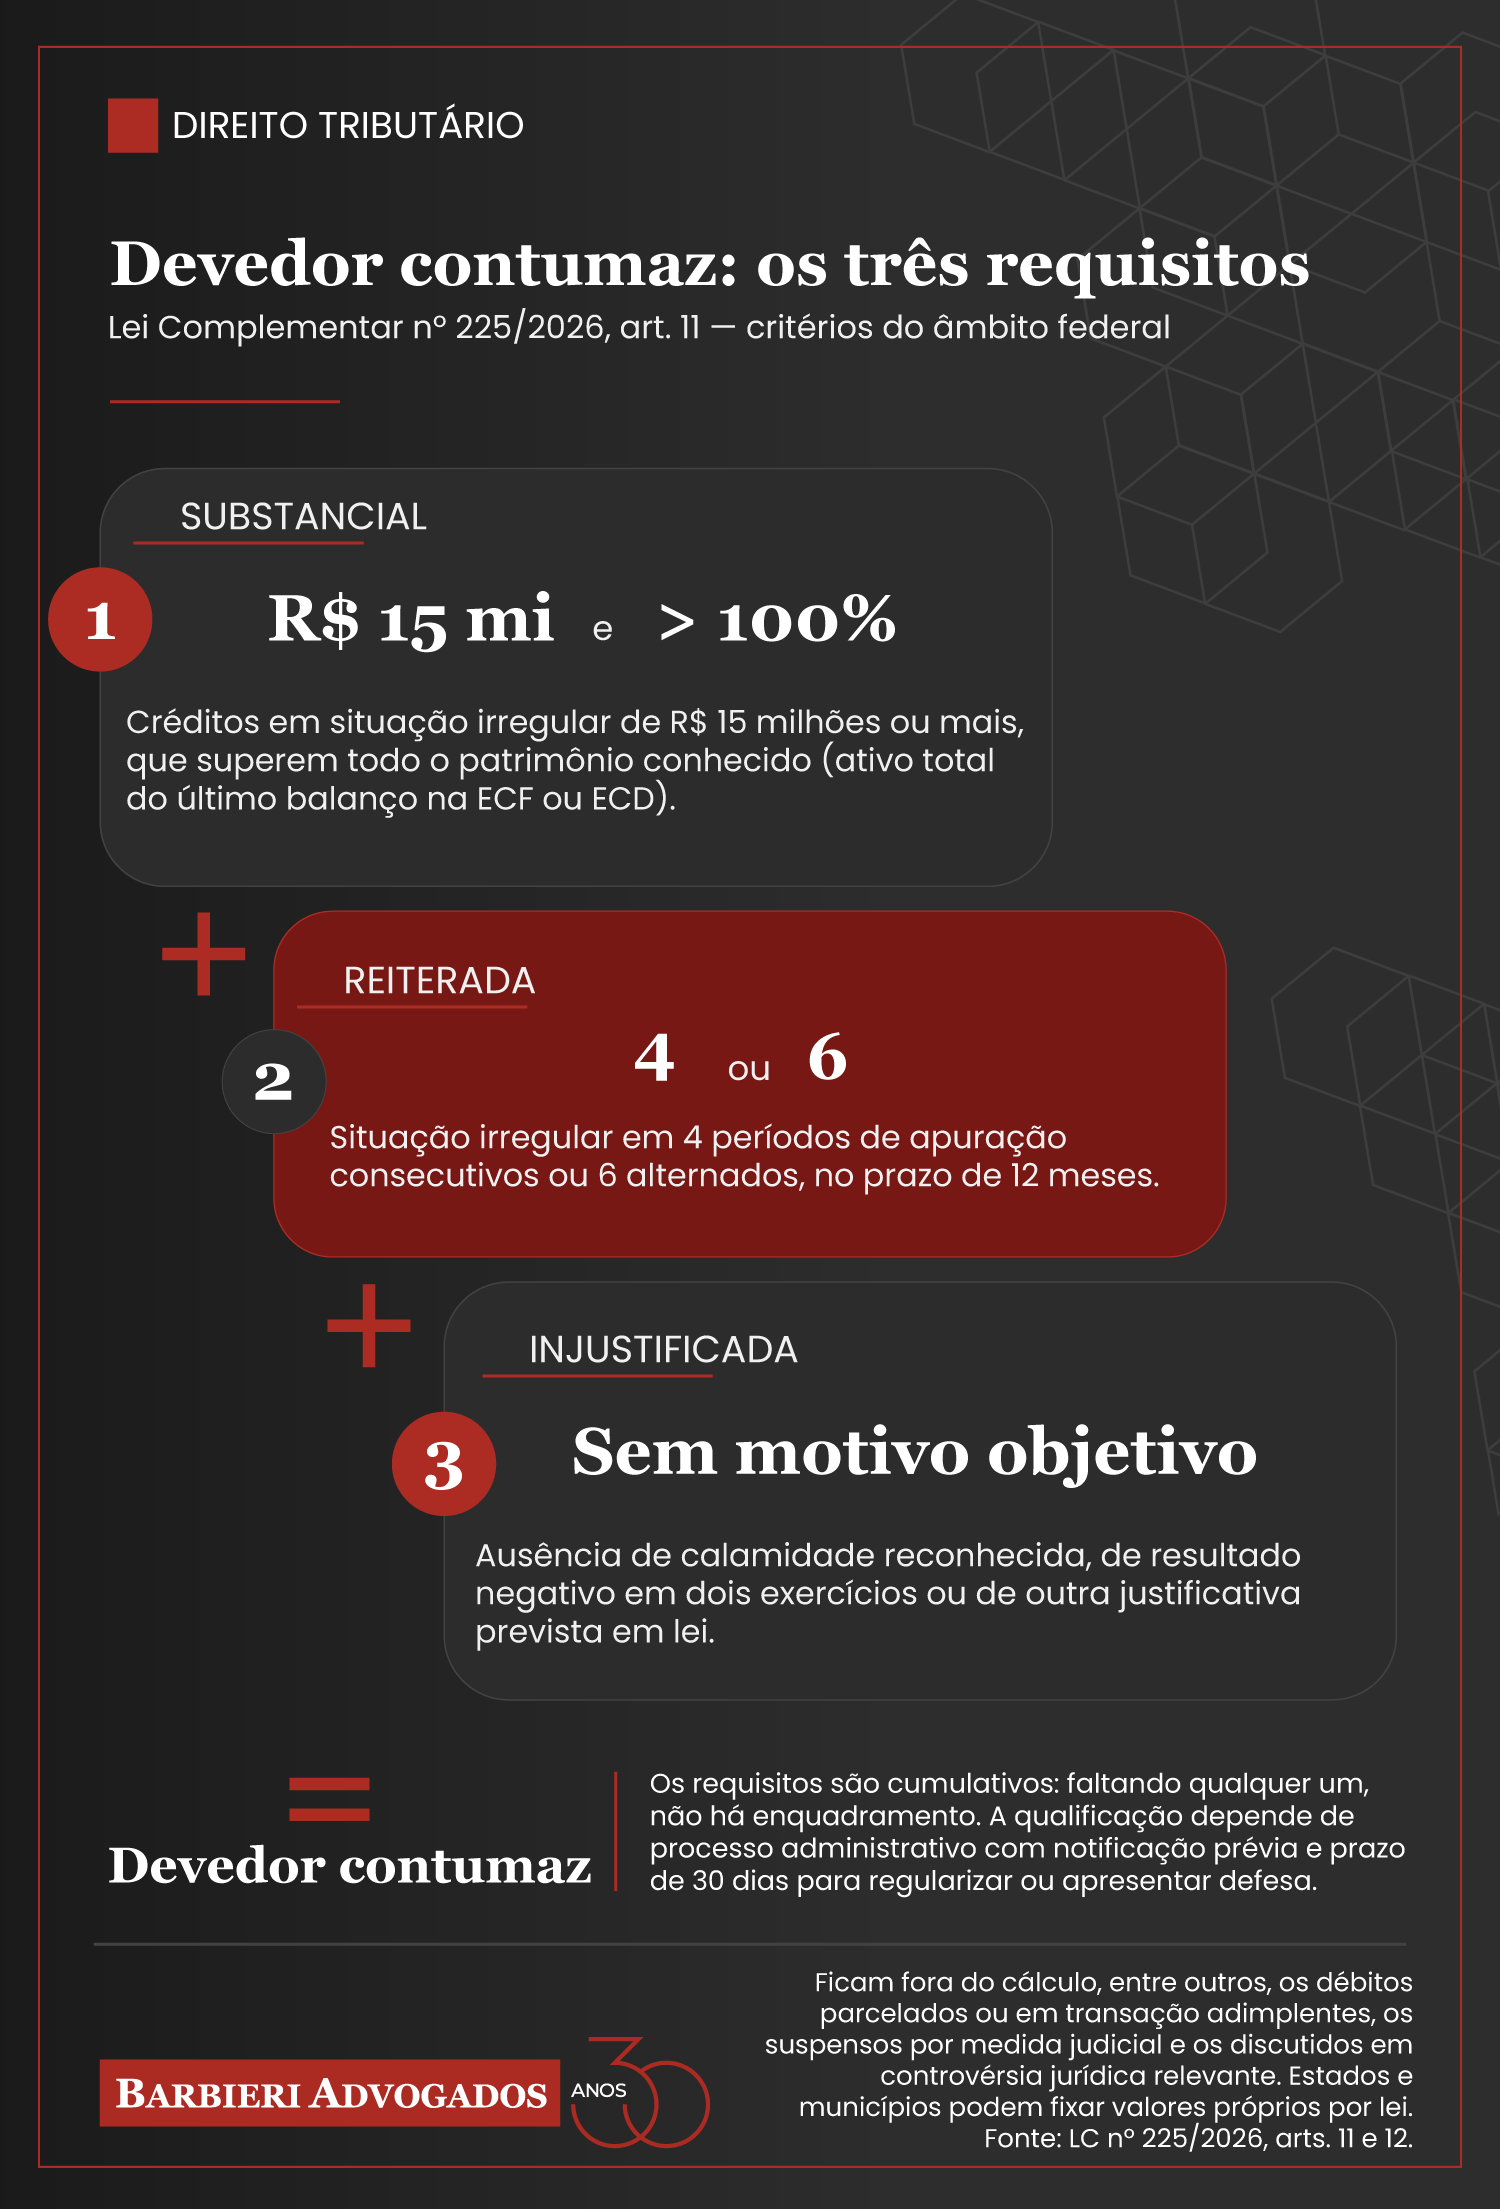
O devedor contumaz é o contribuinte que deixa de pagar tributos de forma substancial, reiterada e injustificada, figura definida em norma geral pela Lei Complementar n. 225, de 8 de janeiro de 2026, o Código de Defesa do Contribuinte. Este artigo explica os requisitos, o processo de qualificação, as consequências administrativas e penais — inclusive o crime de não recolhimento de ICMS (STF, RHC 163.334) —, as multas após a LC n. 236/2026, o regime do Rio Grande do Sul e os meios de defesa.
Em resumo: pela LC n. 225/2026, é devedor contumaz quem mantém inadimplência tributária substancial, reiterada e injustificada. No âmbito federal, exigem-se créditos irregulares de R$ 15 milhões ou mais, superiores ao ativo total do último balanço, em quatro períodos de apuração consecutivos ou seis alternados em 12 meses, sem justificativa objetiva. A qualificação exige processo com notificação prévia e prazo de 30 dias para regularizar ou apresentar defesa com efeito suspensivo. As consequências incluem perda de benefícios fiscais, vedação à transação, a licitações e à recuperação judicial, inaptidão cadastral, multas sem redução e perda da extinção da punibilidade pelo pagamento. No ICMS, o não recolhimento contumaz e doloso é crime (STF, RHC 163.334).
O que é devedor contumaz?
Nos termos do art. 11 da LC n. 225/2026, devedor contumaz é o sujeito passivo cujo comportamento fiscal se caracteriza pela inadimplência substancial, reiterada e injustificada de tributos. O alvo não é a empresa que atrasa por dificuldade momentânea, mas o inadimplemento usado como estratégia de negócio.
Publicada no Diário Oficial da União em janeiro de 2026, a lei estabelece normas gerais para todos os entes federativos, e as regras sobre o devedor contumaz vigoram desde a publicação (art. 58, II). Em setembro de 2026, a LC n. 236/2026 acrescentou ao Código Tributário Nacional a vedação a qualquer redução de multas para o devedor contumaz. A página da Receita Federal sobre o devedor contumaz reúne as orientações oficiais.
Devedor contumaz x inadimplente eventual: qual a diferença?
A distinção entre inadimplemento eventual, contumácia e fraude orienta a avaliação de riscos e a estratégia de defesa.
Situação
Conduta
Consequências fiscais
Consequências penais
Inadimplente eventual
Atraso pontual no pagamento de tributo declarado
Juros, multa de mora, dívida ativa, execução fiscal e restrição à certidão negativa
O atraso no pagamento de tributo próprio, por si só, não é crime
Devedor contumaz
Inadimplência substancial, reiterada e injustificada
Além das anteriores, as medidas da LC n. 225/2026 e a vedação à transação e à redução de multas
No ICMS cobrado do adquirente, o não recolhimento contumaz e com dolo de apropriação é crime (art. 2.º, II, da Lei n. 8.137/1990)
Fraude ou sonegação
Omissão ou falsidade para suprimir ou reduzir tributo
Multa qualificada, limitada a 100% do tributo (150% na reincidência)
Crime do art. 1.º da Lei n. 8.137/1990, que, nos incisos I a IV, depende do lançamento definitivo (Súmula Vinculante 24)
No âmbito federal, o atraso gera multa de mora de 0,33% ao dia, limitada a 20%, e juros pela taxa Selic (art. 61 da Lei n. 9.430/1996), e o inadimplemento não gera, por si só, a responsabilidade solidária do sócio-gerente (Súmula 430 do STJ). A contumácia muda esse quadro: o débito deixa de ser tratado como problema de caixa e passa a ser visto como comportamento a reprimir.
Quais são os requisitos para ser considerado devedor contumaz?
Os três requisitos do art. 11, § 2.º, são cumulativos: faltando qualquer um, não há enquadramento.
Requisito
O que a lei exige
Inadimplência substancial
No âmbito federal, créditos tributários em situação irregular, inscritos em dívida ativa ou constituídos e não pagos, de R$ 15 milhões ou mais e equivalentes a mais de 100% do patrimônio conhecido
Inadimplência reiterada
Créditos em situação irregular em pelo menos 4 períodos de apuração consecutivos ou 6 alternados, no prazo de 12 meses
Inadimplência injustificada
Ausência de motivos objetivos que afastem a contumácia
Os três requisitos cumulativos do devedor contumaz, segundo o art. 11 da LC 225/2026.
O que é patrimônio conhecido
É o total do ativo informado no último balanço patrimonial registrado, constante da Escrituração Contábil Fiscal (ECF) ou da Escrituração Contábil Digital (ECD). A escrituração influi, portanto, no enquadramento: com R$ 20 milhões em débitos irregulares e ativo de R$ 25 milhões, não há substancialidade; se o balanço registrado estiver desatualizado e indicar ativo de R$ 12 milhões, o resultado se inverte.
Quando o crédito está em situação irregular
O crédito está em situação irregular quando falta patrimônio conhecido igual ou superior ao valor principal do débito ou quando não há moratória, depósito integral, garantia idônea, parcelamento ou medida judicial que suspenda a exigibilidade (art. 11, § 3.º). A suspensão da exigibilidade do crédito tributário e a garantia idônea são, assim, os principais instrumentos para evitar que um débito conte para a contumácia.
O que fica fora do cálculo
O § 9.º do art. 11 manda deduzir, no âmbito federal, os valores dispensados de garantia pelo art. 4.º da Lei n. 14.689/2023; os créditos objeto de impugnação ou recurso fundado em controvérsia jurídica relevante e disseminada ou em tema afetado ao rito dos recursos repetitivos; os saldos parcelados, em moratória ou em transação adimplentes; os créditos suspensos por medida judicial ou inscritos com exigibilidade suspensa; e outras parcelas previstas em lei específica. Um débito discutido com base em tese controvertida pode, assim, sair do cômputo, o que torna relevante a condução do processo administrativo fiscal.
Empresas relacionadas
Também é devedora contumaz a parte relacionada, no conceito do art. 4.º da Lei n. 14.596/2023, de pessoa jurídica baixada ou declarada inapta nos últimos cinco anos com créditos irregulares de R$ 15 milhões ou mais, ou que mantenha a qualificação (art. 11, §§ 7.º e 8.º). A regra impede que a contumácia seja contornada pela troca de empresa.
O que pode justificar a inadimplência?
O § 5.º do art. 11 admite três motivos objetivos para afastar a contumácia:
circunstâncias externas que envolvam estado de calamidade reconhecido pelo poder público;
resultado negativo no exercício corrente e no anterior, salvo indícios de fraude ou má-fé;
na execução fiscal, a ausência de fraude à execução, como a inexistência de distribuição de lucros e dividendos, de pagamento de juros sobre capital próprio, de redução do capital social ou de concessão de empréstimos ou mútuos pelo devedor.
A terceira hipótese traduz o espírito da lei: quem não paga tributos, mas também não retira recursos da empresa, dificilmente será tratado como contumaz. Qualquer justificativa exige informações cadastrais e escrituração consistentes e verdadeiras (art. 11, § 6.º).
Como funciona o processo de qualificação?
Ninguém se torna devedor contumaz automaticamente. O art. 12 exige processo administrativo iniciado com notificação prévia, que indique os créditos que motivam o enquadramento e os elementos de fato e de prova. A partir da notificação, o contribuinte tem 30 dias para:
regularizar, pagando o montante integral, parcelando ou demonstrando patrimônio conhecido igual ou superior aos débitos; ou
apresentar defesa com efeito suspensivo, com contraditório e ampla defesa.
Sem regularização nem defesa, o contribuinte é declarado revel e qualificado. Segundo a Receita Federal, no âmbito federal cabe recurso hierárquico em 10 dias da ciência do indeferimento da defesa, com decisão definitiva na esfera administrativa. O efeito suspensivo não vale nas hipóteses de fraude — como empresa constituída para sonegar, operações fictícias, mercadoria roubada ou contrabandeada, interpostas pessoas e inexistência de fato no domicílio declarado —, em que a lei admite também a baixa da inscrição, após notificação com prazo de 30 dias (art. 12, §§ 5.º a 7.º). As confederações sindicais patronais de âmbito nacional podem impugnar a qualificação de seus representados até a decisão de primeira instância. Esse processo não se confunde com o contencioso sobre o próprio tributo, tratado no guia sobre o CARF, embora as duas discussões costumem caminhar juntas.
Quais são as consequências para o devedor contumaz?
O art. 13 da LC n. 225/2026 prevê medidas aplicáveis isolada ou cumulativamente, e outras normas acrescentam efeitos próprios.
Consequência
Fundamento
Impedimento de fruir benefícios fiscais, inclusive remissão e anistia, e de usar prejuízo fiscal e base negativa da CSLL para quitar tributos
Art. 13, I, a, da LC n. 225/2026
Impedimento de participar de licitações e de formalizar vínculos com a administração, como licenças, concessões e outorgas
Art. 13, I, b e c
Impedimento de propor ou prosseguir em recuperação judicial, com convolação em falência a pedido da Fazenda
Art. 13, I, d
Inaptidão da inscrição no cadastro de contribuintes enquanto perdurarem as condições
Art. 13, II
No âmbito federal, julgamento dos litígios em última instância por órgão colegiado das Delegacias de Julgamento (contencioso de pequeno valor)
Art. 13, III, da LC n. 225/2026 e art. 23, parágrafo único, da Lei n. 13.988/2020
Vedação à transação tributária
Art. 5.º, III, da Lei n. 13.988/2020
Registro nos cadastros da Receita Federal e no Cadin e divulgação nos sites das administrações tributárias
Art. 16 da LC n. 225/2026
Vedação de adesão ao Programa OEA ou exclusão dele e cancelamento do Selo Sintonia
Arts. 33, 36, § 9.º, e 44, V, da LC n. 225/2026
Vedação a graduação, redução ou afastamento de multas
Art. 142, § 6.º, do CTN (LC n. 236/2026)
Perda da extinção da punibilidade pelo pagamento e da suspensão pelo parcelamento nos crimes tributários
Arts. 49 a 51, 53 e 54 da LC n. 225/2026
A vedação à recuperação judicial é a medida de maior repercussão, por atingir o instrumento pensado para empresas em crise; ficam ressalvados os contratos anteriores de quem presta serviço público essencial ou opera infraestrutura crítica (art. 13, §§ 1.º e 2.º). O Supremo Tribunal Federal validou essa vedação por unanimidade no julgamento da ADI 7.943, em sessão virtual encerrada em 21 de agosto de 2026: para o relator, ministro Flávio Dino, a restrição alcança apenas quem usa o não pagamento sistemático de tributos como vantagem concorrencial e depende de processo administrativo prévio, com contraditório e ampla defesa. No contencioso de pequeno valor, o julgamento termina em órgão colegiado das Delegacias de Julgamento, sem recurso ao CARF (art. 23, parágrafo único, da Lei n. 13.988/2020), e a mesma lei veda a transação com devedor contumaz, de modo que a transação tributária precisa ser buscada antes da qualificação. A própria situação irregular dos créditos já impede a certidão negativa de débitos e a certidão positiva com efeitos de negativa (arts. 205 e 206 do CTN).
O que muda com a LC n. 236/2026 para as multas?
A LC n. 236, de 4 de setembro de 2026, incluiu no art. 142, § 5.º, do CTN reduções das multas de lançamento de ofício: 50% para pagamento integral no prazo de impugnação, 40% para parcelamento nesse prazo, 30% para pagamento integral depois dele e antes da inscrição em dívida ativa e 20% para parcelamento no mesmo intervalo. O § 6.º exclui o devedor contumaz: em relação a ele, “não haverá graduação, redução ou afastamento da penalidade”. Em um auto de infração com R$ 1 milhão de tributo e multa de 75%, o contribuinte comum que paga no prazo de impugnação economiza R$ 375 mil; o devedor contumaz paga os R$ 750 mil. A mesma lei limitou as multas a 75% do tributo, ou 100% nos casos dolosos de fraude, sonegação ou conluio e 150% na reincidência (art. 113-A, § 1.º). O texto consolidado está no artigo sobre o Código Tributário Nacional atualizado; os limites e as reduções, no texto sobre multas tributárias.
Devedor contumaz de ICMS comete crime?
O RHC 163.334 e o não recolhimento de ICMS
O art. 2.º, II, da Lei n. 8.137/1990 pune com detenção de seis meses a dois anos e multa quem deixa de recolher, no prazo legal, tributo descontado ou cobrado na qualidade de sujeito passivo. Em 2018, a Terceira Seção do STJ, no HC 399.109/SC, incluiu nesse tipo o ICMS declarado e não pago nas operações próprias. Em 18 de dezembro de 2019, o Plenário do STF, no RHC 163.334/SC, restringiu esse alcance com a tese de que “o contribuinte que deixa de recolher, de forma contumaz e com dolo de apropriação, o ICMS cobrado do adquirente da mercadoria ou serviço incide no tipo penal do art. 2º, II, da Lei nº 8.137/1990”.
Desde então, o STJ exige a demonstração da contumácia: em 2020, a Sexta Turma absolveu, no REsp 1.867.109, contribuinte que deixara de recolher o imposto de um único mês, como registrou a notícia oficial do STJ. A contumácia penal e a qualificação da LC n. 225/2026 são noções independentes: a lei não fez da qualificação condição para a ação penal nem prova suficiente do crime. As penas e as teses de defesa estão no artigo sobre crimes contra a ordem tributária.
A perda da extinção da punibilidade pelo pagamento
Para o agente declarado devedor contumaz em decisão administrativa definitiva e inscrito no Cadin, o pagamento deixa de extinguir a punibilidade e o parcelamento deixa de suspender a pretensão punitiva, nos crimes da Lei n. 8.137/1990 e nos dos arts. 168-A e 337-A do Código Penal, por força das alterações da LC n. 225/2026 no próprio Código Penal e nas Leis n. 9.249/1995, 9.430/1996, 10.684/2003 e 11.941/2009. A representação fiscal para fins penais segue ao Ministério Público mesmo com parcelamento, e deixar de ser devedor contumaz não restabelece o benefício quanto aos atos do período. A aplicação dessas regras aos administradores de pessoa jurídica qualificada ainda será definida pela jurisprudência. Para quem não foi qualificado, a extinção da punibilidade nos crimes tributários continua a valer; os prazos estão no artigo sobre prescrição em crimes tributários.
Como fica o devedor contumaz nos estados? O regime do RS
Os critérios de R$ 15 milhões e de 100% do patrimônio valem para a União. Estados, Distrito Federal e municípios podem fixar por lei valores próprios para a inadimplência substancial, mas a reiteração e a ausência de justificativa são requisitos nacionais. O prazo para adaptar a legislação é de um ano (art. 57): a partir de janeiro de 2027, os critérios federais passam a valer para os entes sem lei própria (art. 11, § 4.º). Como cada ente conduz seus processos e informa a Receita Federal (art. 16), uma empresa pode ser devedora contumaz perante um estado sem sê-lo perante a União.
O regime especial de fiscalização do Rio Grande do Sul
No Rio Grande do Sul, a Lei n. 13.711/2011, regulamentada pelo Decreto n. 48.494/2011, alterado pelo Decreto n. 56.465/2022, submete o devedor contumaz de ICMS ao Regime Especial de Fiscalização (REF). Segundo a Receita Estadual, são enquadradas as empresas com pelo menos oito meses de inadimplência nos últimos doze ou com endividamento acima dos limites da legislação, referidos ao faturamento anual (25%) e ao patrimônio (30%), excluídos os débitos com exigibilidade suspensa ou parcelados. O REF sujeita a empresa a medidas como a perda de sistemas especiais de pagamento, o recolhimento na data do fato gerador, a suspensão do diferimento, a centralização do pagamento, a fiscalização ininterrupta e a prestação periódica de informações econômicas e patrimoniais, e a lista de empresas em REF é pública.
Em agosto de 2025, o STF julgou improcedente, por unanimidade, a ADI 4.854, na parte conhecida, e confirmou a validade dos arts. 2.º e 3.º da lei gaúcha: o regime diferenciado para o inadimplente reiterado, fundado em critérios objetivos, não configura sanção política. Anterior à LC n. 225/2026, a lei deve ser adaptada às normas gerais até janeiro de 2027, e a compatibilização com os requisitos nacionais e com as garantias do art. 12 é ponto a acompanhar. As regras do imposto estão no artigo sobre o ICMS no Rio Grande do Sul.
Como se defender e deixar de ser devedor contumaz?
Antes da notificação
O primeiro passo é mapear os débitos período a período e confrontá-los com o ativo do último balanço registrado. Depois, suspender a exigibilidade do que estiver em discussão, oferecer garantia idônea, parcelar ou transacionar enquanto isso é possível e manter a ECD e a ECF consistentes com o patrimônio real. Débitos atingidos pela decadência ou pela prescrição estão extintos (art. 156, V, do CTN) e não sustentam a qualificação; os prazos são tratados no artigo sobre decadência e prescrição tributária.
No processo administrativo e em juízo
Nos 30 dias seguintes à notificação, a defesa pode demonstrar a falta de algum requisito — valor inferior a R$ 15 milhões após as deduções, ativo superior aos débitos, ausência de quatro períodos consecutivos ou seis alternados —, invocar as justificativas do § 5.º ou apontar vícios da notificação (art. 12, I e II). Vícios de legalidade podem ser levados ao Judiciário, e a lei manda retirar o registro quando houver efeito suspensivo em processo judicial (art. 16). O STF veda as sanções políticas (Súmulas 70, 323 e 547), mas, na ADI 4.854, distinguiu delas o regime fundado em critérios objetivos. Na execução fiscal, a garantia do juízo, exigida para os embargos, também retira o débito da situação irregular; os meios de oposição estão no artigo sobre defesa na execução fiscal.
Como deixar de ser devedor contumaz
Pagamento ou negociação. O pagamento integral encerra o procedimento; a negociação integral, com as parcelas em dia, o suspende (art. 14). A administração pode rever a exclusão diante de comportamento protelatório deliberado, considerando o histórico de reparcelamentos e o adimplemento substancial, que é o pagamento de mais de 75% dos créditos parcelados.
Descaracterização. A condição cessa quando não há novos créditos que a sustentem e os débitos foram extintos ou estão cobertos por patrimônio conhecido suficiente (art. 15). As hipóteses de extinção do crédito tributário incluem pagamento, compensação, transação, decadência, prescrição e decisão definitiva favorável.
Reavaliação. O enquadramento e as medidas podem ser revistos a pedido fundamentado de quem demonstre a cessação dos motivos, inclusive por caso fortuito ou força maior (art. 12, § 2.º).
Há ainda uma proteção prévia: o contribuinte admitido no Programa de Conformidade Cooperativa Fiscal (Confia) não está sujeito à qualificação como devedor contumaz enquanto permanecer no programa (art. 26, § 5.º).
Perguntas frequentes sobre devedor contumaz
O que é devedor contumaz?
É o contribuinte cuja inadimplência tributária é substancial, reiterada e injustificada, nos termos do art. 11 da LC n. 225/2026. A lei distingue quem atrasa por dificuldade momentânea de quem faz do não pagamento um padrão de conduta.
Qual é a lei do devedor contumaz?
É a Lei Complementar n. 225, de 8 de janeiro de 2026, que instituiu o Código de Defesa do Contribuinte e cujas regras sobre o tema vigoram desde a publicação, em janeiro de 2026. A LC n. 236/2026 acrescentou ao CTN a vedação de redução de multas, e os estados podem ter leis próprias, como a Lei n. 13.711/2011 do Rio Grande do Sul.
Qual o valor mínimo de dívida para ser devedor contumaz?
No âmbito federal, R$ 15 milhões ou mais em créditos tributários irregulares, acima de 100% do ativo total do último balanço registrado na ECF ou na ECD. Estados e municípios podem fixar valores próprios por lei; sem lei própria, os critérios federais valem para eles a partir de janeiro de 2027.
Deixar de recolher ICMS é crime?
Pode ser. Pelo RHC 163.334 do STF, quem deixa de recolher, de forma contumaz e com dolo de apropriação, o ICMS cobrado do adquirente comete o crime do art. 2.º, II, da Lei n. 8.137/1990. O atraso eventual não basta: o STJ já absolveu contribuinte cuja falta de recolhimento se limitava a um único mês.
Débito parcelado ou em discussão conta para a contumácia?
Em regra, não. Ficam fora do cálculo os débitos parcelados, em moratória ou em transação adimplentes, os suspensos por medida judicial, os inscritos com exigibilidade suspensa e os discutidos com base em controvérsia jurídica relevante e disseminada. Débitos com garantia idônea também não estão em situação irregular.
O devedor contumaz pode pedir recuperação judicial ou fazer transação?
Não. A LC n. 225/2026 impede a propositura ou o prosseguimento da recuperação judicial e permite à Fazenda Pública pedir a convolação em falência, regra que o STF declarou constitucional, por unanimidade, no julgamento da ADI 7.943, em agosto de 2026. A Lei n. 13.988/2020 veda a transação que envolva devedor contumaz; por isso, a transação deve ser buscada antes da qualificação.
Como sair da condição de devedor contumaz?
Pagando integralmente os débitos, negociando-os com as parcelas em dia ou demonstrando que não há novos créditos irregulares e que os anteriores foram extintos ou estão cobertos por patrimônio suficiente. Também é possível pedir a reavaliação quando cessarem os motivos, mas os efeitos penais persistem quanto aos fatos do período em que a qualificação vigorou.
Conclusão
A LC n. 225/2026 separou, com critérios objetivos, o contribuinte em dificuldade daquele que usa o inadimplemento como estratégia, e a LC n. 236/2026 tornou a qualificação mais onerosa ao retirar do devedor contumaz as reduções de multa. Parte das consequências, sobretudo na esfera penal, persiste mesmo depois de cessada a condição. A lei oferece, porém, caminhos concretos — as deduções do cálculo, as justificativas objetivas, o prazo de 30 dias e a defesa com efeito suspensivo —, mais eficazes quando o passivo é mapeado antes da notificação.
Principais pontos deste artigo:
Devedor contumaz é quem tem inadimplência substancial, reiterada e injustificada (art. 11 da LC n. 225/2026).
No âmbito federal: R$ 15 milhões ou mais em créditos irregulares, acima do ativo total, em 4 períodos consecutivos ou 6 alternados.
A qualificação exige notificação prévia e prazo de 30 dias para regularizar ou apresentar defesa com efeito suspensivo.
Consequências: perda de benefícios fiscais, vedação à transação, a licitações e à recuperação judicial, inaptidão cadastral e multas sem redução.
No ICMS, o não recolhimento contumaz e com dolo de apropriação é crime (STF, RHC 163.334).
Estados podem fixar valores próprios; no RS, o REF da Lei n. 13.711/2011 foi validado pelo STF na ADI 4.854.
Maurício Lindenmeyer Barbieri é sócio-gerente da Barbieri Advogados. Mestre em Direito pela Universidade Federal do Rio Grande do Sul (UFRGS). Inscrito na Ordem dos Advogados da Alemanha (RAK Stuttgart n.º 50.159), de Portugal (Lisboa n.º 64.443L) e do Brasil (OAB/RS n.º 36.798 · OAB/DF · OAB/SC · OAB/PR · OAB/SP). Contador — CRC-RS n.º 106.371/O. Membro da Associação de Juristas Brasil-Alemanha (DBJV). Professor universitário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Análises e atualizações jurídicas escritas pela nossa equipe. Sem spam, e você cancela quando quiser.
Utilizamos cookies para melhorar sua experiência de navegação. Você pode aceitar ou recusar os cookies não essenciais. Saiba mais na nossa Política de Privacidade.