Direito Tributário
Dívida ativa: o que é, consulta, efeitos e como regularizar
Dívida ativa: o que é, o que acontece com o nome inscrito, como consultar (União, estados e municípios), prescrição e as formas de regularização.


O auto de infração é o documento pelo qual a fiscalização formaliza a exigência de tributo, com os acréscimos e as penalidades correspondentes, quando entende que o contribuinte descumpriu a legislação. Este artigo trata do auto de infração fiscal — lavrado pela Receita Federal e pelos fiscos estaduais e municipais —, e não das autuações de trânsito, que seguem regime próprio. Receber um auto de infração não torna o débito definitivo. Da ciência corre um prazo, em regra de 30 dias, dentro do qual o contribuinte escolhe entre pagar com desconto expressivo da multa, parcelar ou apresentar defesa. O que se faz nesse intervalo costuma definir o custo final da autuação, e é disso que trata este guia.
Auto de infração é o instrumento do lançamento de ofício: por ele, a autoridade fiscal constitui o crédito tributário, descrevendo o fato apurado, o enquadramento legal, o tributo devido, os juros e a penalidade aplicada, nos termos do art. 142 do Código Tributário Nacional. Na esfera federal, seus requisitos formais estão no art. 10 do Decreto n.º 70.235/1972: local, data e hora da lavratura, qualificação do autuado, descrição do fato, disposição legal infringida e penalidade, determinação da exigência e intimação para cumpri-la ou impugná-la, além da identificação do autuante. A ausência de elemento essencial, capaz de comprometer a defesa, é vício que pode conduzir à nulidade da autuação.
Sobre o tributo exigido incide, em regra, a multa de ofício de 75% (art. 44 da Lei n.º 9.430/1996). Nos casos de sonegação, fraude ou conluio, a multa é qualificada: desde a Lei n.º 14.689/2023, o percentual qualificado é de 100%, elevável a 150% apenas na reincidência — e a qualificação exige demonstração concreta do dolo, o que a torna um dos pontos mais impugnados das autuações.
O primeiro passo é técnico, não financeiro: ler o auto por inteiro e identificar a data da ciência, porque é dela que corre o prazo de 30 dias, e o enquadramento legal de cada exigência, porque é contra ele que a defesa será construída. Convém reunir de imediato a documentação do período fiscalizado — escrituração, declarações, comprovantes de pagamento e de compensação — e verificar três pontos que decidem muitos casos: se os fatos descritos correspondem à realidade da empresa, se o período autuado não foi alcançado pela decadência e se a multa aplicada corresponde à hipótese legal correta. O que não se deve fazer é ignorar a intimação: sem pagamento nem impugnação no prazo, o crédito se torna definitivo, é inscrito em dívida ativa com encargos adicionais e segue para a execução fiscal.
A legislação federal premia a resposta rápida. Pelo art. 6.º da Lei n.º 8.218/1991, a multa de ofício é reduzida em 50% se o pagamento ocorrer em até 30 dias da ciência do auto, e em 40% se, no mesmo prazo, o contribuinte requerer o parcelamento. Mantida a exigência na primeira instância administrativa, o benefício se renova em percentuais menores: o pagamento em até 30 dias da ciência da decisão reduz a multa em 30%, e o parcelamento requerido nesse prazo, em 20%. A escolha entre pagar com desconto e discutir é, portanto, uma decisão de risco que deve ser tomada com a análise técnica da autuação em mãos — quanto mais frágil o lançamento, menor o peso do desconto na decisão.
| Momento | Providência | Redução da multa de ofício |
|---|---|---|
| Até 30 dias da ciência do auto | Pagamento ou compensação | 50% |
| Até 30 dias da ciência do auto | Pedido de parcelamento | 40% |
| Até 30 dias da decisão de primeira instância | Pagamento ou compensação | 30% |
| Até 30 dias da decisão de primeira instância | Pedido de parcelamento | 20% |
Fonte: art. 6.º da Lei n.º 8.218/1991.
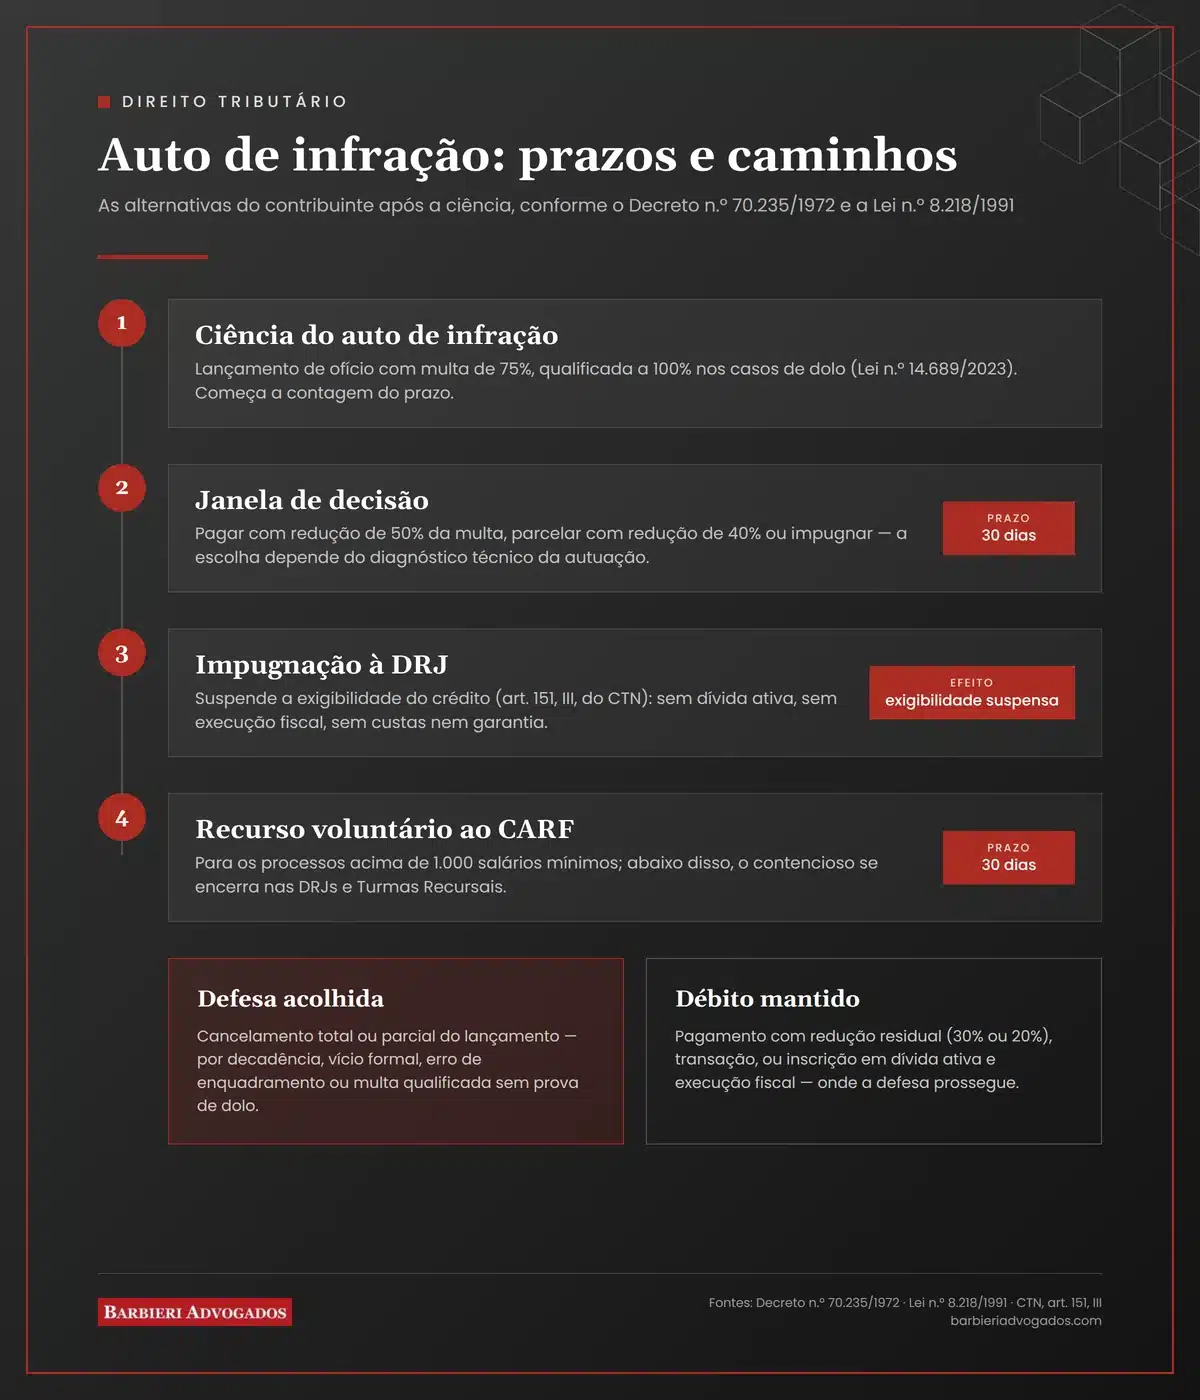
A impugnação, apresentada em 30 dias à Delegacia de Julgamento da Receita Federal, instaura o contencioso e suspende a exigibilidade do crédito (art. 151, III, do CTN): enquanto o processo tramita, não há inscrição em dívida ativa, execução fiscal nem impedimento à certidão de regularidade. A defesa administrativa não tem custas nem exige garantia, e deve concentrar toda a matéria de fato e de direito, com os documentos e o requerimento das perícias necessárias, porque a preclusão é severa — os fundamentos que examinamos no artigo sobre a defesa administrativa fiscal.
Mantida a autuação, cabe recurso voluntário em 30 dias ao Conselho Administrativo de Recursos Fiscais, para os processos acima de mil salários mínimos; abaixo desse valor, o contencioso se encerra nas próprias Delegacias e em suas Turmas Recursais. A composição paritária do Conselho, o regime do voto de qualidade e as estratégias recursais estão em nosso guia do CARF. Desde 2026, a defesa deve considerar ainda as súmulas de efeito vinculante: teses consolidadas a favor do contribuinte obrigam a própria fiscalização, como mostramos na análise das súmulas do CARF.
A defesa de mérito convive com a defesa de forma, e esta decide um número expressivo de casos. A decadência é a primeira verificação: o Fisco tem cinco anos para constituir o crédito, contados na forma do art. 173, I, do CTN ou, nos tributos com pagamento antecipado, do art. 150, § 4.º — lançado o tributo fora do prazo, a exigência é insubsistente. Seguem-se os vícios formais do próprio auto, como a descrição deficiente dos fatos, que impede o exercício da defesa, e o erro de enquadramento legal. A notificação irregular do lançamento compromete a constituição do crédito. E a multa qualificada sem prova concreta do dolo deve ser reduzida ao patamar ordinário, na linha do que a Lei n.º 14.689/2023 tornou expresso. Cada um desses fundamentos exige demonstração documental rigorosa, e é essa combinação de tese e prova que distingue as impugnações bem-sucedidas.
Esgotada a esfera administrativa com decisão desfavorável, o crédito volta a ser exigível. Ainda nessa fase há alternativas de composição, das reduções residuais de multa às modalidades de transação tributária para débitos inscritos. Sem pagamento nem negociação, a inscrição em dívida ativa é seguida da execução fiscal, na qual a defesa prossegue por embargos ou, para as matérias de ordem pública demonstráveis de plano, por exceção de pré-executividade. A via judicial também pode ser tomada por iniciativa do contribuinte, mediante ação anulatória do lançamento — com a ressalva de que a discussão judicial da mesma matéria importa renúncia à esfera administrativa.
É o documento pelo qual a fiscalização constitui o crédito tributário de ofício (art. 142 do CTN), descrevendo o fato apurado, o enquadramento legal, o tributo, os juros e a multa aplicada, e intimando o contribuinte a pagar ou impugnar no prazo legal.
Na esfera federal, 30 dias contados da ciência do auto, para apresentar impugnação à Delegacia de Julgamento (art. 15 do Decreto n.º 70.235/1972). Nos fiscos estaduais e municipais, o prazo é o da legislação local, em geral também de 30 dias.
O crédito se torna definitivo, é inscrito em dívida ativa com encargos adicionais e segue para execução fiscal, com risco de penhora de bens e valores. A inércia é a pior alternativa, porque perde as reduções de multa e as vias de defesa administrativa.
Pelo art. 6.º da Lei n.º 8.218/1991: 50% no pagamento em até 30 dias da ciência; 40% no parcelamento requerido nesse prazo; 30% no pagamento em até 30 dias da decisão de primeira instância; e 20% no parcelamento nessa fase.
Sim. A impugnação tempestiva suspende a exigibilidade do crédito tributário (art. 151, III, do CTN): enquanto o processo administrativo tramita, não há inscrição em dívida ativa nem execução fiscal, e o contribuinte pode obter certidão de regularidade.
Sim, por ação anulatória ou mandado de segurança, conforme o caso, inclusive após o encerramento da esfera administrativa. A opção pela via judicial quanto à mesma matéria, porém, implica renúncia à discussão administrativa, o que recomenda planejar a sequência das defesas.
O auto de infração abre, em síntese, um prazo curto em que se decide entre desconto, negociação e defesa — e a escolha correta depende do diagnóstico técnico da autuação, não do impulso. A análise de autos de infração, a condução da defesa administrativa até o CARF e o planejamento das etapas seguintes integram a atuação da Barbieri Advogados no Direito Tributário.
Este artigo tem caráter exclusivamente informativo e não constitui aconselhamento jurídico. Cada situação possui particularidades que exigem análise individualizada por profissional habilitado. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.