Direito Tributário
Dívida ativa: o que é, consulta, efeitos e como regularizar
Dívida ativa: o que é, o que acontece com o nome inscrito, como consultar (União, estados e municípios), prescrição e as formas de regularização.


A exceção de pré-executividade é o meio de defesa que permite ao executado impugnar a execução por simples petição, no próprio processo, sem necessidade de garantir o juízo com penhora, depósito ou seguro. Construída pela doutrina e consolidada pela jurisprudência, a medida não possui previsão legal expressa como procedimento autônomo, mas encontra apoio no artigo 803, parágrafo único, do Código de Processo Civil, que autoriza o juiz a pronunciar a nulidade da execução de ofício, independentemente de embargos. Na execução fiscal, seu cabimento está pacificado pela Súmula 393 do Superior Tribunal de Justiça.
Exceção de pré-executividade é o instrumento processual pelo qual o executado suscita, por petição simples e nos próprios autos, matérias que o juiz poderia conhecer de ofício, com o objetivo de extinguir ou corrigir a execução sem oferecer bens em garantia. A figura tem origem doutrinária atribuída a parecer de Pontes de Miranda, elaborado na década de 1960, e consolidou-se na prática forense justamente para evitar que o devedor precisasse suportar a constrição patrimonial antes de discutir vícios evidentes do título ou do processo.
Diferentemente dos embargos à execução, que constituem ação autônoma de conhecimento, a exceção de pré-executividade não inaugura nova relação processual. Trata-se de incidente de simples petição, decidido por decisão interlocutória, razão pela qual convive com limitações estritas de cabimento. O nome consagrado pela praxe é criticado por parte da doutrina, que prefere a expressão objeção de pré-executividade quando a matéria arguida é de ordem pública, mas a jurisprudência emprega as duas designações sem distinção de regime.
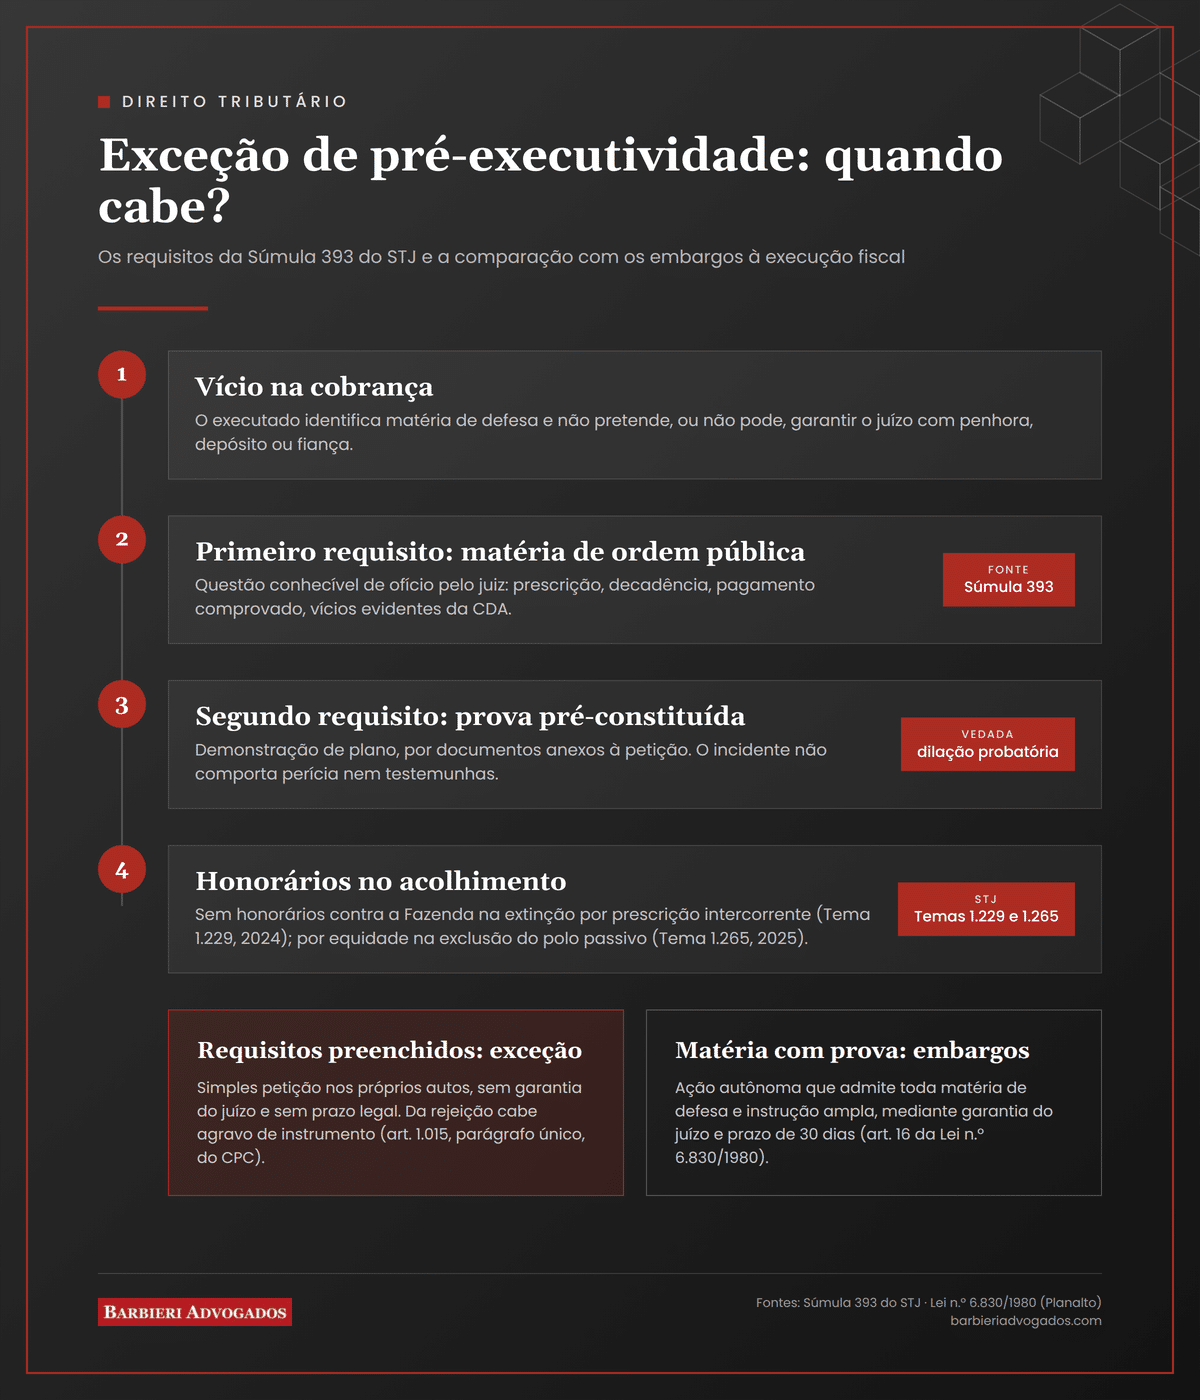
A exceção de pré-executividade cabe quando estiverem presentes, cumulativamente, dois requisitos: a matéria alegada deve ser conhecível de ofício pelo juiz e a sua demonstração deve dispensar dilação probatória. É o que enuncia a Súmula 393 do STJ (DJe de 7/10/2009): “a exceção de pré-executividade é admissível na execução fiscal relativamente às matérias conhecíveis de ofício que não demandem dilação probatória”. O enunciado nasceu do julgamento do REsp 1.110.925/SP, submetido ao rito dos recursos repetitivos (Tema 104).
O segundo requisito é o que mais frequentemente conduz à rejeição da exceção na prática. A prova da alegação deve ser pré-constituída e acompanhar a própria petição, pois o incidente não comporta perícia, oitiva de testemunhas ou qualquer instrução. A tabela abaixo consolida as matérias que a jurisprudência admite e as que rejeita na via da exceção.
| Matérias admitidas | Matérias não admitidas |
|---|---|
| Prescrição e decadência do crédito | Excesso de execução (interesse privado, exige apuração) |
| Pagamento comprovado por documento | Falsidade documental (demanda perícia) |
| Nulidade ou inexigibilidade evidente do título | Compensação que dependa de liquidação de valores |
| Ausência ou vício de citação | Ilegitimidade de sócio cujo nome consta da CDA (Tema 108) |
| Ilegitimidade de parte aferível de plano | Questões que exijam revolvimento de fatos e provas |
| Falta de condições da ação e pressupostos processuais | Matérias já acobertadas pela coisa julgada |
Fontes: Súmula 393 do STJ e jurisprudência em temas do TJDFT.
Na execução fiscal, a exceção de pré-executividade é a única via de defesa que dispensa a garantia do juízo, uma vez que os embargos exigem penhora, depósito ou fiança, nos termos do artigo 16, § 1.º, da Lei n.º 6.830/1980. Essa característica a torna especialmente valiosa para o contribuinte que não dispõe de bens livres para ofertar ou que pretende evitar a constrição sobre o caixa da empresa enquanto discute um vício evidente da cobrança.
Duas balizas jurisprudenciais delimitam o alcance da medida no contencioso fiscal. A primeira é a presunção de certeza e liquidez da certidão de dívida ativa, que somente cede diante de prova inequívoca e pré-constituída. A segunda é o Tema repetitivo 108 do STJ, segundo o qual não cabe exceção de pré-executividade para excluir sócio cujo nome conste da própria CDA, porque, nessa hipótese, é do sócio o ônus de demonstrar que não incidiu nas situações do artigo 135 do Código Tributário Nacional, demonstração que exige dilação probatória incompatível com o incidente. A discussão da responsabilidade dos sócios, nesses casos, fica reservada aos embargos à execução fiscal.
Entre as teses de maior êxito na via da exceção está a prescrição intercorrente, reconhecível de ofício na forma do artigo 40 da Lei n.º 6.830/1980 e da Súmula 314 do STJ. O instituto da prescrição intercorrente encerra execuções paralisadas por inércia do credor e, por depender apenas do exame dos marcos temporais registrados nos autos, amolda-se com precisão aos requisitos da Súmula 393. O panorama completo do processo executivo fiscal, com as demais linhas de defesa, está no guia sobre execução fiscal.
A exceção de pré-executividade não tem prazo legal e pode ser apresentada a qualquer tempo e em qualquer grau de jurisdição, enquanto pendente a execução. Essa amplitude decorre da natureza das matérias veiculadas, que, por serem de ordem pública, não precluem. A cautela recomendável, contudo, é apresentá-la o quanto antes, de preferência antes da penhora, porque é exatamente a constrição patrimonial que a medida busca evitar.
Quanto à forma, a petição deve ser objetiva e autossuficiente. A estrutura consagrada na prática contém a identificação do processo e das partes, a demonstração do cabimento à luz da Súmula 393, a exposição da matéria de ordem pública com a prova documental pré-constituída anexa, e o pedido de extinção total ou parcial da execução, com a condenação do exequente em honorários quando for o caso. Não há custas para o incidente, e a defesa não suspende automaticamente a execução, embora o juiz possa, conforme as circunstâncias, sobrestar os atos constritivos até decidi-la.
Da decisão que rejeita a exceção cabe agravo de instrumento, por se tratar de interlocutória proferida em execução (artigo 1.015, parágrafo único, do CPC). Se a exceção é acolhida com extinção integral da execução, o pronunciamento tem natureza de sentença e desafia apelação. É importante registrar que a rejeição da exceção não impede o exercício das demais defesas, de modo que o executado conserva a via dos embargos, mediante garantia do juízo, para as matérias que dependam de prova.
O cabimento de honorários na exceção de pré-executividade foi disciplinado pela Primeira Seção do STJ em dois julgamentos recentes, ambos sob o rito dos repetitivos e de relatoria do ministro Gurgel de Faria. No Tema 1.229 (REsp 2.046.269, julgado em outubro de 2024), fixou-se que, à luz do princípio da causalidade, não cabem honorários contra a Fazenda quando a exceção é acolhida para extinguir a execução fiscal pelo reconhecimento da prescrição intercorrente do artigo 40 da Lei n.º 6.830/1980. No Tema 1.265 (REsp 2.097.166, julgado em junho de 2025), decidiu-se que, quando do acolhimento resulta apenas a exclusão do excipiente do polo passivo, sem extinção da execução, os honorários devem ser fixados por apreciação equitativa, na forma do artigo 85, § 8.º, do CPC, por não haver proveito econômico mensurável.
| Resultado da exceção acolhida | Honorários | Fundamento |
|---|---|---|
| Extinção da execução fiscal por prescrição intercorrente | Não cabem contra a Fazenda | Tema 1.229 — REsp 2.046.269 (Primeira Seção, out/2024) |
| Exclusão do excipiente do polo passivo, sem extinção | Cabem, por equidade (art. 85, § 8.º, CPC) | Tema 1.265 — REsp 2.097.166 (Primeira Seção, jun/2025) |
| Extinção da execução por outras causas (pagamento, decadência, nulidade) | Cabem, em regra, pela sucumbência | Jurisprudência consolidada do STJ |
Fontes: notícias oficiais do STJ sobre os Temas 1.229 e 1.265.
A escolha entre a exceção e os embargos depende de dois fatores: a natureza da matéria de defesa e a necessidade de produção de prova. A exceção é a via adequada para vícios evidentes, demonstráveis de plano; os embargos são o caminho para toda a matéria de defesa que exija instrução, como perícias contábeis sobre o valor do débito ou a discussão da responsabilidade de sócios incluídos na CDA. O quadro abaixo sintetiza as diferenças.
| Critério | Exceção de pré-executividade | Embargos à execução fiscal |
|---|---|---|
| Natureza | Incidente por simples petição | Ação autônoma |
| Garantia do juízo | Dispensada | Exigida (art. 16, § 1.º, da LEF) |
| Prazo | Qualquer tempo e grau de jurisdição | 30 dias contados da garantia |
| Matérias | Ordem pública, sem dilação probatória | Toda matéria de defesa (art. 16, § 2.º, da LEF) |
| Instrução probatória | Não admitida (prova pré-constituída) | Admitida (perícia, testemunhas) |
| Recurso típico | Agravo de instrumento (rejeição) | Apelação |
Sim. A Súmula 393 do STJ admite expressamente a exceção de pré-executividade na execução fiscal quanto às matérias conhecíveis de ofício que não demandem dilação probatória, como prescrição, decadência, pagamento comprovado e vícios evidentes da certidão de dívida ativa.
Não há prazo legal. A exceção pode ser apresentada a qualquer tempo e em qualquer grau de jurisdição, enquanto a execução estiver pendente, porque as matérias de ordem pública que ela veicula não precluem. Na prática, recomenda-se apresentá-la antes da penhora.
Não, e essa é a sua principal vantagem. Diferentemente dos embargos à execução fiscal, que exigem penhora, depósito ou fiança (art. 16, § 1.º, da Lei n.º 6.830/1980), a exceção de pré-executividade é apresentada por simples petição, sem qualquer garantia patrimonial.
Em regra, não. Pelo Tema repetitivo 108 do STJ, quando o nome do sócio consta da própria certidão de dívida ativa, cabe a ele demonstrar que não incorreu nas hipóteses do art. 135 do CTN, prova que exige instrução incompatível com a exceção. A via adequada, nesse caso, são os embargos à execução.
Da decisão que rejeita a exceção cabe agravo de instrumento (art. 1.015, parágrafo único, do CPC). Se a exceção é acolhida e a execução é integralmente extinta, a decisão tem natureza de sentença e o recurso cabível é a apelação.
Depende do resultado. Pela jurisprudência repetitiva do STJ, não cabem honorários contra a Fazenda quando a extinção decorre de prescrição intercorrente (Tema 1.229, 2024); cabem por equidade quando o acolhimento apenas exclui o executado do polo passivo (Tema 1.265, 2025); e cabem pela sucumbência, em regra, nas demais hipóteses de extinção.
A exceção de pré-executividade é, em síntese, o instrumento mais econômico de defesa do executado, mas o seu êxito depende da seleção rigorosa da matéria e da qualidade da prova pré-constituída, pois os limites estritos do incidente afastam as alegações que dependam de instrução. A avaliação técnica do caso concreto, em conjunto com as demais defesas do processo executivo, integra a atuação da Barbieri Advogados no contencioso do Direito Tributário.
Este artigo tem caráter exclusivamente informativo e não constituiaconselhamento jurídico. Cada situação possui particularidades que exigem análise individualizada por profissional habilitado. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.