Direito Trabalhista
NR-1 riscos psicossociais: obrigações, prazos e fiscalização
NR-1 riscos psicossociais: o que a norma exige desde maio de 2026, os 13 fatores do guia do MTE, o PGR, a fiscalização e os reflexos em ações trabalhistas.


Atualizado em outubro de 2026.
A extinção do crédito tributário é o encerramento definitivo do crédito — tributo e penalidades pecuniárias — que o Fisco pode exigir do contribuinte. As hipóteses estão no art. 156 do Código Tributário Nacional, que passou de onze para treze incisos com a Lei Complementar n. 236, de 4 de setembro de 2026, em vigor desde a publicação. Este artigo explica cada hipótese, as que mais aparecem na prática (compensação, decadência e prescrição, conversão do depósito em renda, transação e dação em pagamento), as novidades da LC n. 236/2026 e a diferença entre suspensão, extinção e exclusão do crédito.
Em resumo: o crédito tributário se extingue por pagamento, compensação, transação, remissão, prescrição e decadência, conversão do depósito em renda, pagamento antecipado homologado, consignação julgada procedente, decisão administrativa irreformável, decisão judicial transitada em julgado e dação em pagamento de imóveis (art. 156, I a XI, do CTN). A LC n. 236/2026 acrescentou a sentença arbitral favorável ao sujeito passivo, transitada em julgado, e o cumprimento do acordo de mediação (incisos XII e XIII), que ainda dependem de lei específica. A mesma lei positivou regras de contagem da decadência e ampliou as causas de interrupção da prescrição. Parcelamento e anistia não extinguem o crédito: o primeiro suspende a exigibilidade; a segunda exclui o crédito.
Para o contribuinte, a lista não tem valor apenas classificatório. Várias dessas hipóteses são teses de defesa — a decadência e a prescrição, sobretudo —, outras são instrumentos de regularização, como a transação, e as mudanças trazidas pela LC n. 236/2026 alteram o cálculo dos prazos em situações frequentes.
É o fim da relação jurídica entre o Fisco e o sujeito passivo quanto àquele crédito. Extinto, o crédito não pode mais ser cobrado. Em algumas hipóteses, porém, a extinção fica sujeita a evento posterior: o pagamento antecipado nos tributos sujeitos a lançamento por homologação extingue o crédito sob condição resolutória da ulterior homologação, nos termos do art. 150, § 1.º, do CTN.
A diferença para a suspensão da exigibilidade está na natureza do efeito. A suspensão paralisa a cobrança temporariamente, e o crédito subsiste; a extinção o elimina. Uma mesma medida pode, aliás, produzir os dois efeitos em momentos distintos: o depósito judicial suspende a exigibilidade enquanto o processo tramita e, convertido em renda ao final, extingue o crédito.
Como o rol de causas suspensivas, o de causas extintivas é tratado como taxativo, por força do art. 141 do CTN, segundo o qual o crédito regularmente constituído somente se modifica ou extingue, ou tem sua exigibilidade suspensa ou excluída, nos casos previstos no próprio Código.
| Inciso | Hipótese | Em termos práticos |
|---|---|---|
| I | Pagamento | A forma ordinária de extinção |
| II | Compensação | Encontro de contas entre crédito do contribuinte e débito tributário, nas condições da lei |
| III | Transação | Acordo com concessões mútuas, que extingue o crédito quando cumprido |
| IV | Remissão | Perdão da dívida, autorizado por lei |
| V | Prescrição e decadência | Perda do direito de lançar (decadência) ou de cobrar (prescrição) pelo decurso do prazo |
| VI | Conversão de depósito em renda | O valor depositado em juízo ou na esfera administrativa passa ao Fisco ao final da discussão |
| VII | Pagamento antecipado e homologação do lançamento | Nos tributos por homologação, a extinção se consolida com a homologação, expressa ou tácita |
| VIII | Consignação em pagamento julgada procedente | O valor consignado em juízo é convertido em renda |
| IX | Decisão administrativa irreformável | Decisão definitiva favorável ao contribuinte que não possa ser objeto de ação anulatória |
| X | Decisão judicial transitada em julgado | Decisão judicial definitiva que afasta a exigência |
| XI | Dação em pagamento em bens imóveis | Entrega de imóvel para quitar o débito, na forma e nas condições estabelecidas em lei |
| XII | Sentença arbitral favorável ao sujeito passivo, transitada em julgado | Nova — incluída pela LC n. 236/2026; depende de lei especial |
| XIII | Cumprimento do acordo de mediação | Nova — incluída pela LC n. 236/2026; depende de lei específica |
A compensação depende de lei que a autorize e fixe suas condições, nos termos do art. 170 do CTN. Quando o crédito do contribuinte decorre de ação judicial, o art. 170-A veda a compensação antes do trânsito em julgado da decisão. A restrição alcança, por exemplo, créditos de IPI pleiteados em juízo com base no Tema 1.247 do STJ.
A LC n. 236/2026 alterou dois pontos correlatos. O novo art. 165-A determina que os indébitos sejam atualizados pelos mesmos índices aplicados aos créditos tributários do respectivo ente, e o art. 168, §§ 2.º e 3.º, passou a prever que o prazo de cinco anos nele previsto se aplica à habilitação, perante a administração, do indébito reconhecido judicialmente, contado da certificação do trânsito em julgado. Convém lembrar que o pedido administrativo de compensação ou de restituição não interrompe o prazo prescricional da ação de repetição de indébito (Súmula 625 do STJ), o que exige atenção ao calendário quando o pedido demora a ser apreciado. O tema está desenvolvido no artigo sobre a repetição de indébito tributário.
São as causas de extinção mais frequentes em defesas tributárias. A decadência atinge o direito de lançar; a prescrição, o direito de cobrar o crédito já constituído, em cinco anos contados da constituição definitiva, nos termos do art. 174 do CTN.
No lançamento por homologação, a jurisprudência fez a contagem da decadência depender da existência de pagamento. No REsp 973.733/SC, julgado pela Primeira Seção do STJ sob o rito dos repetitivos (Tema 163), relatado pelo Ministro Luiz Fux e publicado em 18 de setembro de 2009, o Tribunal assentou que, não havendo pagamento antecipado, o prazo segue o art. 173, I, contado do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado. A Súmula 555 do STJ, de 2015, consolidou que, não havendo declaração do débito, o prazo se conta exclusivamente pelo art. 173, I, nos tributos em que a lei atribui ao sujeito passivo o dever de antecipar o pagamento.
A LC n. 236/2026 positivou parte desse entendimento no art. 150. O novo § 6.º estabelece que, no caso de pagamento parcial do tributo sujeito a lançamento por homologação, o prazo decadencial é contado da ocorrência do fato gerador — isto é, pelo art. 150, § 4.º, e não pelo art. 173, I. O novo § 5.º, por sua vez, determina que, havendo dolo, fraude ou simulação, o prazo é contado na forma do art. 173, I. Com isso, ganha força de lei o critério segundo o qual o recolhimento de parte do tributo fixa no fato gerador o termo inicial da decadência para a diferença não paga.
Quanto à prescrição, a lei renumerou como § 1.º o antigo parágrafo único do art. 174 e ampliou as causas de interrupção. O inciso II recebeu nova redação, que nomeia expressamente o protesto extrajudicial da certidão de dívida ativa — causa que, na verdade, já interrompia a prescrição desde a Lei Complementar n. 208/2024. São novas as interrupções pela instauração da mediação, pela instituição da arbitragem (com efeito retroativo à data do requerimento), pela sentença que extingue a execução fiscal por não localização do devedor ou de bens penhoráveis — desde que a prescrição intercorrente ainda não tenha se iniciado —, pela informação do crédito na falência ou na liquidação extrajudicial e pelo ato inicial da execução fiscal extrajudicial. Interrompida, a prescrição recomeça a correr da data do ato que a interrompeu ou do último ato do processo judicial ou extrajudicial destinado a interrompê-la (§ 3.º). A previsão de que a prescrição só se interromperia uma única vez foi vetada. Termos iniciais, súmulas e exemplos de contagem estão no artigo sobre decadência e prescrição tributária, e a contagem na execução já ajuizada, no texto sobre prescrição intercorrente.
O depósito do montante integral suspende a exigibilidade enquanto dura a discussão. Se o contribuinte perde, o valor é convertido em renda e o crédito se extingue (art. 156, VI); se ganha, o depósito é levantado. A regra orienta a decisão de depositar: o depósito protege contra encargos e cobrança durante o litígio, mas imobiliza o valor até o desfecho.
A transação tributária depende de lei que a autorize (art. 171 do CTN). Na esfera federal, a lei é a Lei n. 13.988/2020, que disciplina a transação na cobrança da dívida ativa da União — por proposta individual ou por adesão a edital — e a transação por adesão no contencioso tributário de relevante e disseminada controvérsia jurídica. Desde a LC n. 236/2026, o instituto percorre duas etapas no CTN: a proposta de transação aceita pela administração suspende a exigibilidade (art. 151, VIII), e o cumprimento das condições pactuadas extingue o crédito (art. 156, III). Enquanto o acordo está em curso, portanto, o crédito subsiste; se o contribuinte descumpre as condições, a transação é rescindida e a cobrança do saldo é retomada.
Em outubro de 2026 há modalidades abertas. Na dívida ativa da União, o Edital PGDAU n. 10/2026 prorrogou até 29 de janeiro de 2027 a adesão às modalidades do Edital PGDAU n. 6/2026, destinadas a débitos inscritos de até R$ 45 milhões, conforme os editais divulgados pela PGFN. No contencioso, o Edital de Transação Conjunto PGFN/RFB n. 4/2026, voltado à controvérsia sobre o imposto de renda retido na fonte de investidores não residentes, admite adesão até 29 de dezembro de 2026. As modalidades, descontos e prazos estão examinados no artigo sobre transação tributária.
Acrescentada ao art. 156 pela Lei Complementar n. 104/2001, a dação em pagamento de bens imóveis depende da lei de cada ente. Na esfera federal, o art. 4.º da Lei n. 13.259/2016 admite a dação para quitar créditos tributários inscritos em dívida ativa da União, desde que precedida de avaliação do imóvel e que abranja a totalidade do débito, com complementação em dinheiro de eventual diferença. Os efeitos da inscrição e as formas de regularizá-la estão no artigo sobre a dívida ativa.
As duas novas causas de extinção acompanham a introdução, no CTN, de métodos alternativos de solução de controvérsias. A sentença arbitral favorável ao sujeito passivo, transitada em julgado, extingue o crédito (art. 156, XII); o cumprimento do acordo de mediação também o extingue (art. 156, XIII). Antes disso, a arbitragem e o acordo de mediação suspendem a exigibilidade (art. 151, VII e IX), e a instauração da mediação e a instituição da arbitragem interrompem a prescrição.
Nenhuma das duas hipóteses tem aplicação prática por ora. O art. 171-A remete a lei especial a disciplina da arbitragem especial tributária e aduaneira, e o art. 171-B remete a lei específica a disciplina da mediação. A lei acrescentou ainda que a sentença arbitral será vinculante, com os mesmos efeitos da decisão judicial (art. 171-A), e que a transação, a mediação e a arbitragem especial não configuram renúncia de receita para fins do art. 14 da Lei de Responsabilidade Fiscal (art. 171-C).
A LC n. 236/2026 também mexeu no conteúdo do crédito a extinguir. O novo art. 113-A limita as multas vinculadas ao valor do tributo a 75%, como regra, a 100% nos casos de fraude, sonegação ou conluio e a 150% na reincidência, sem alcançar as multas isoladas desvinculadas do valor do crédito — tema tratado no artigo sobre multas tributárias. A lei incluiu ainda, nos arts. 208-A a 208-J, normas gerais do processo administrativo fiscal, cuja decisão definitiva favorável ao contribuinte é causa de extinção (art. 156, IX).
As três categorias estão em capítulos distintos do CTN e produzem efeitos distintos.
| Categoria | Efeito | Base no CTN | Exemplos |
|---|---|---|---|
| Suspensão | Paralisa temporariamente a cobrança; o crédito subsiste | Art. 151 | Depósito integral, recursos administrativos, liminar, parcelamento, transação aceita |
| Extinção | Encerra definitivamente o crédito | Art. 156 | Pagamento, compensação, transação cumprida, decadência, prescrição |
| Exclusão | Impede a constituição do crédito | Art. 175 | Isenção e anistia |
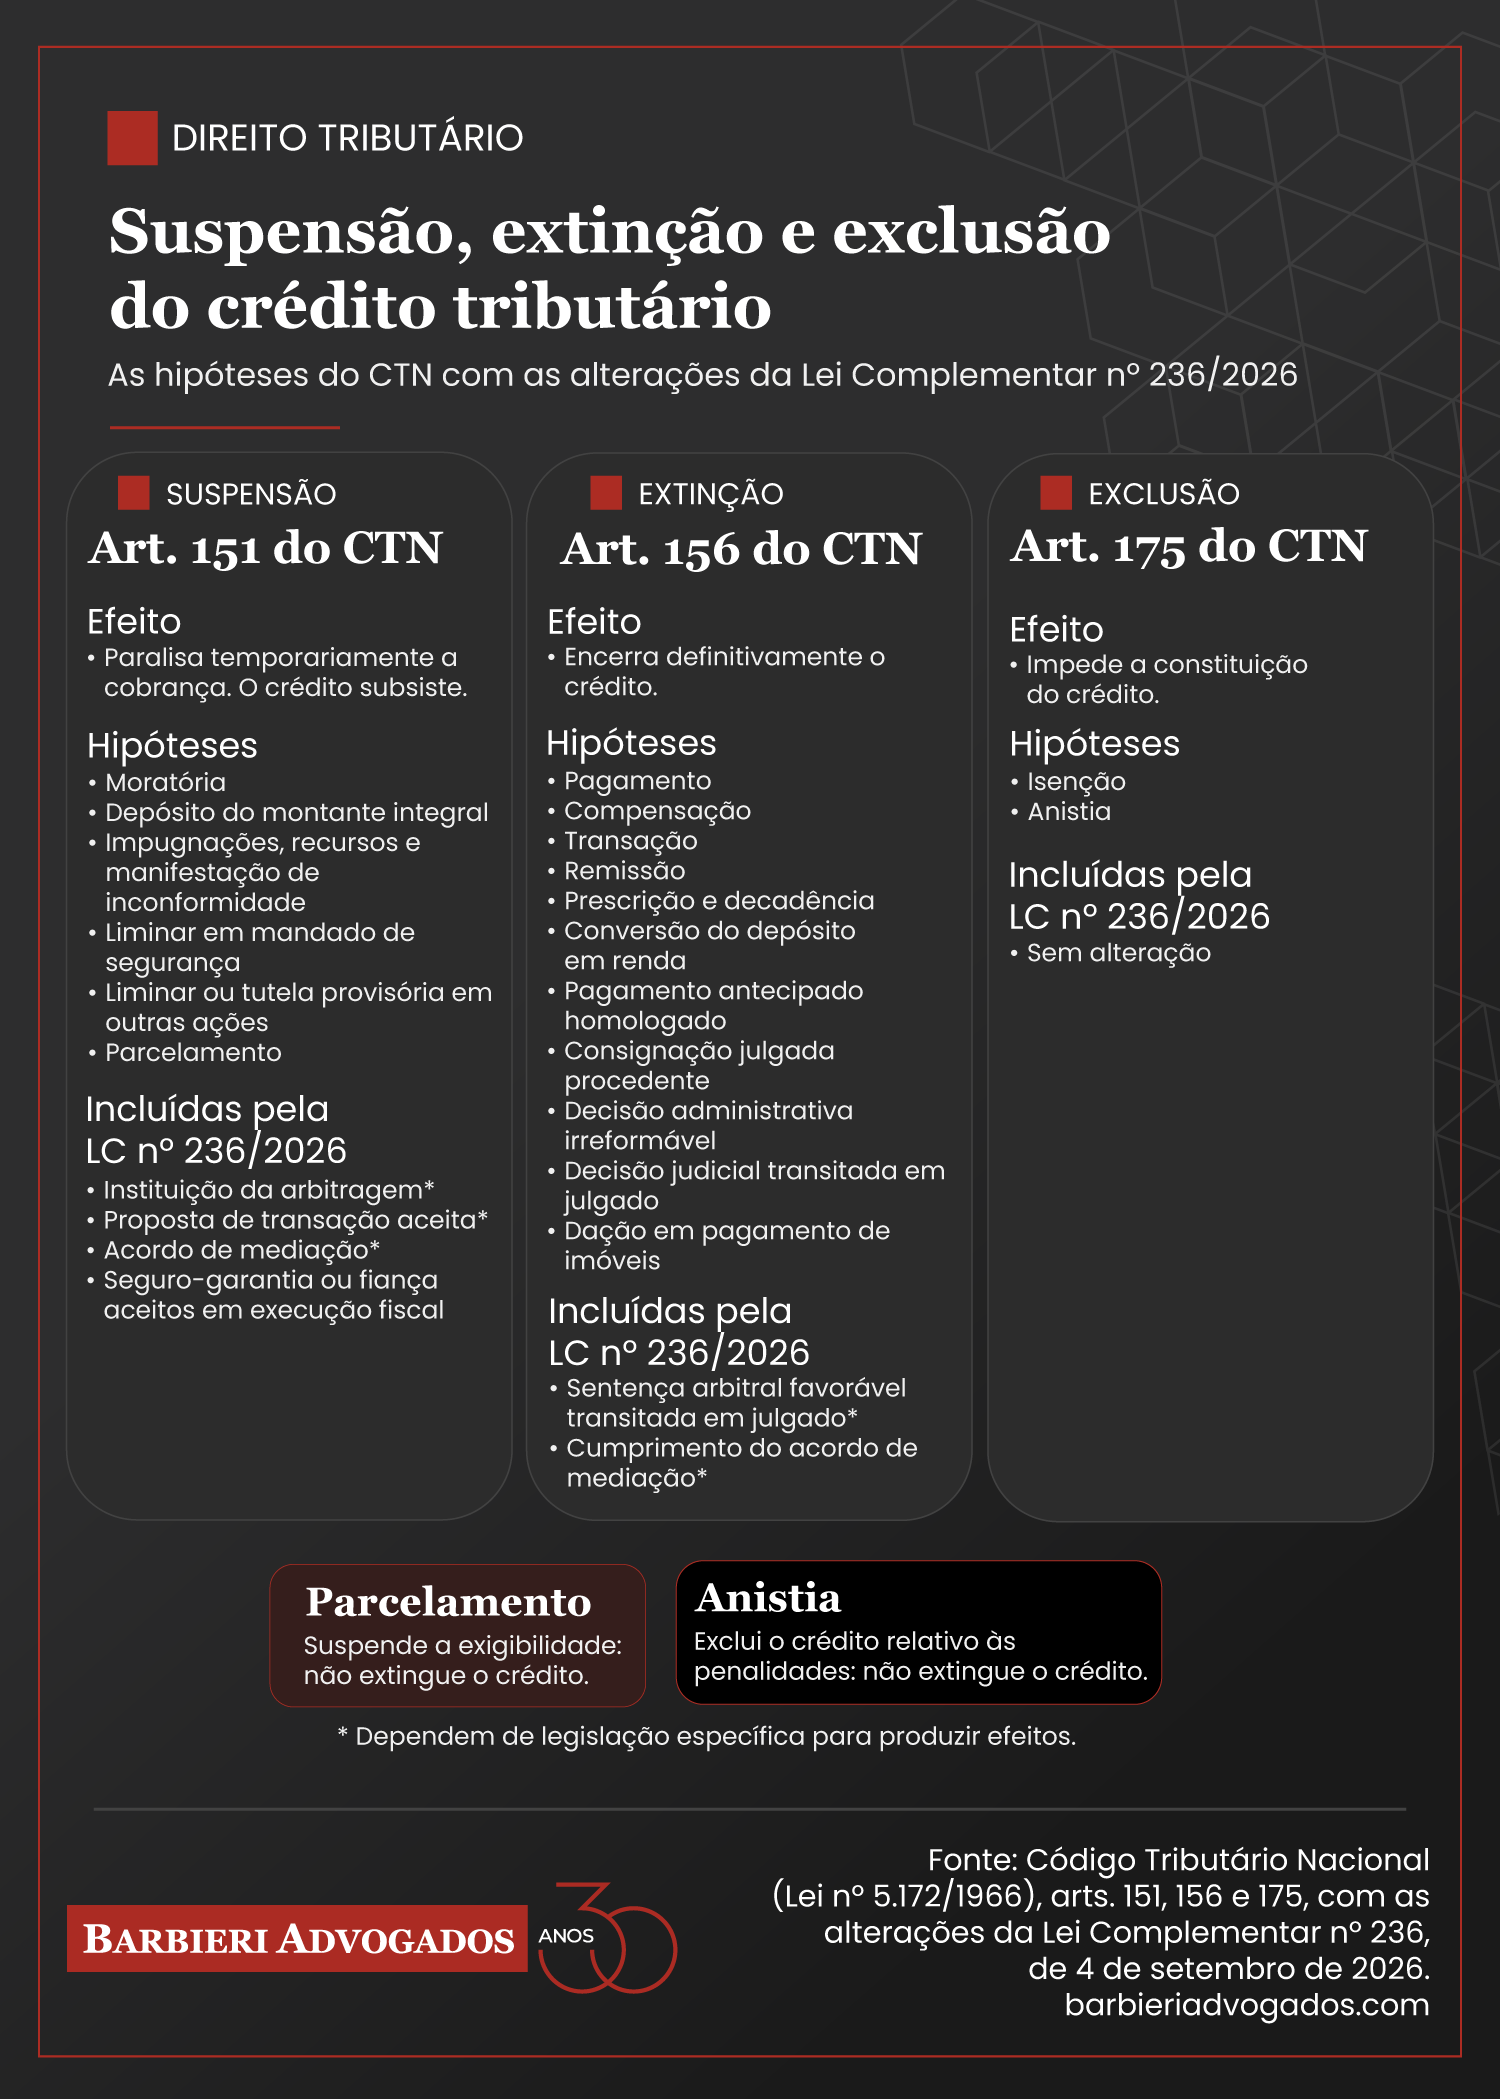
Uma forma simples de fixar a diferença é perguntar o que acontece com a dívida: na suspensão, ela fica em espera; na extinção, deixa de existir; na exclusão, sequer chega a ser constituída.
Não. São duas confusões frequentes sobre o tema.
O parcelamento suspende a exigibilidade (art. 151, VI). O crédito só se extingue com o pagamento da última parcela; se o parcelamento for rescindido por inadimplência, a cobrança do saldo é retomada. A confusão tem origem compreensível, porque na esfera penal, nas condições previstas em lei, o pagamento integral do débito extingue a punibilidade nos crimes tributários e o parcelamento a suspende — tema distinto, tratado no artigo sobre a extinção da punibilidade nos crimes tributários.
A anistia é causa de exclusão do crédito (art. 175, II) e alcança apenas as infrações cometidas antes da lei que a concede (art. 180): perdoa a penalidade, não o tributo. Não se confunde com a remissão, que é causa de extinção (art. 156, IV), depende de lei autorizativa (art. 172) e pode alcançar o próprio tributo.
O conjunto das regras do Código está reunido no artigo sobre o Código Tributário Nacional, e a cobrança judicial do crédito não extinto, no texto sobre a execução fiscal.
É o encerramento definitivo do crédito tributário, que abrange o tributo e as penalidades pecuniárias. As hipóteses estão no art. 156 do CTN, que, após a LC n. 236/2026, prevê treze causas, entre elas o pagamento, a compensação, a transação, a prescrição e a decadência. Extinto, o crédito não pode mais ser cobrado.
Pagamento, compensação, transação, remissão, prescrição e decadência, conversão do depósito em renda, pagamento antecipado homologado, consignação em pagamento julgada procedente, decisão administrativa irreformável, decisão judicial transitada em julgado, dação em pagamento de imóveis e, desde a LC n. 236/2026, a sentença arbitral favorável transitada em julgado e o cumprimento do acordo de mediação.
Acrescentou duas hipóteses ao art. 156 — a sentença arbitral favorável ao sujeito passivo e o cumprimento do acordo de mediação —, ambas dependentes de lei específica. Também determinou que, havendo pagamento parcial, a decadência se conte do fato gerador, e ampliou as causas de interrupção da prescrição.
Sim, mas só quando cumprida. Desde a LC n. 236/2026, a proposta de transação aceita pela administração suspende a exigibilidade (art. 151, VIII, do CTN), e o cumprimento das condições pactuadas extingue o crédito (art. 156, III). Na esfera federal, a transação é regida pela Lei n. 13.988/2020.
Não. O parcelamento suspende a exigibilidade do crédito, nos termos do art. 151, VI, do CTN. A extinção só ocorre com o pagamento integral das parcelas. Se o parcelamento for rescindido, a cobrança do saldo devedor é retomada.
Não. A anistia é causa de exclusão do crédito, prevista no art. 175, II, do CTN, e perdoa apenas as penalidades por infrações anteriores à lei que a concede. O perdão do próprio tributo corresponde à remissão, que é causa de extinção.
A decadência é a perda do direito de o Fisco constituir o crédito pelo lançamento; a prescrição é a perda do direito de cobrar o crédito já constituído. Ambas têm prazo de cinco anos, com termos iniciais distintos, e ambas extinguem o crédito tributário.
A suspensão paralisa temporariamente a cobrança, e o crédito subsiste; a extinção encerra o crédito definitivamente; a exclusão impede que ele seja constituído. Estão previstas, respectivamente, nos arts. 151, 156 e 175 do CTN.
O art. 156 do CTN ganhou duas hipóteses com a LC n. 236/2026, mas as mudanças de maior efeito imediato estão fora dele. A regra que conta a decadência do fato gerador quando há pagamento parcial dá força de lei a um critério jurisprudencial, e as novas causas de interrupção da prescrição alteram o cálculo de prazos em discussões comuns, enquanto a arbitragem e a mediação aguardam a lei que lhes dará aplicação. Para quem enfrenta uma cobrança tributária, saber se o crédito foi atingido pela decadência, se a prescrição correu ou foi interrompida, se uma transação ainda está aberta ou se um depósito resultará em conversão em renda depende de datas, documentos e da sequência dos atos praticados — e é esse exame que define se há, de fato, uma dívida a pagar.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.