Direito Administrativo
Cessão de precatório: as novas regras do CNJ e do TJSP
Cessão de precatório: a escritura pública obrigatória no TJSP, a Central Nacional de Cessões proposta pelo CNJ e as regras para herdeiros e compradores.


Atualizado em novembro de 2026.
A solução de consulta é a resposta oficial da Receita Federal a uma dúvida do contribuinte sobre como a legislação tributária se aplica a um fato determinado. É um dos principais instrumentos preventivos do direito tributário: permite conhecer a posição do Fisco antes de agir, protege o consulente contra a abertura de fiscalização sobre a matéria enquanto a consulta está pendente e, no caso das soluções da Coordenação-Geral de Tributação (Cosit), orienta todos os contribuintes na mesma situação. A Lei Complementar n.º 236/2026, em vigor desde 4 de setembro de 2026, levou ao Código Tributário Nacional, pela primeira vez, uma disciplina geral sobre a consulta e seus efeitos, e a LC n.º 227/2026 criou o procedimento de consulta do IBS e da CBS. Este artigo explica quem pode consultar, como formalizar o pedido, os efeitos e os prazos, a solução de divergência, a pesquisa das soluções publicadas e o que mudou com as novas leis complementares.
Em resumo: o sujeito passivo, os órgãos públicos e as entidades representativas podem consultar a Receita Federal sobre a interpretação da legislação aplicada a um fato determinado, por processo digital no e-CAC, com adesão prévia ao Domicílio Tributário Eletrônico (DTE). Da apresentação até o 30.º dia após a ciência da resposta, nenhum procedimento fiscal pode ser instaurado sobre a matéria, e a consulta eficaz feita antes do vencimento afasta multa e juros de mora no período; o prazo de pagamento, porém, não se suspende. As soluções da Cosit vinculam a Receita e respaldam quem estiver na mesma situação (art. 33 da IN RFB n.º 2.058/2021), e a Receita tem até 360 dias para responder (art. 95, § 2.º, do Decreto n.º 7.574/2011). Não há recurso, salvo o recurso especial de divergência, em 30 dias.
Solução de consulta é o ato pelo qual a administração tributária responde, formalmente, a uma dúvida sobre a interpretação de dispositivos da legislação aplicáveis a um fato determinado. Na esfera federal, o processo de consulta é disciplinado pelos arts. 46 a 58 do Decreto n.º 70.235/1972 e pelos arts. 48 a 50 da Lei n.º 9.430/1996, que instituiu a solução em instância única e afastou, para a Receita Federal, as regras de julgamento em duas instâncias dos arts. 54 a 58 do decreto (art. 49 da lei). O Decreto n.º 7.574/2011 consolida essas regras nos arts. 88 a 102, e a Instrução Normativa RFB n.º 2.058/2021, em vigor desde 1.º de janeiro de 2022 e alterada pelas INs RFB n.º 2.076/2022, 2.087/2022, 2.136/2023 e 2.183/2024, regulamenta o procedimento no âmbito da Receita Federal.
A consulta pode tratar de fato já ocorrido ou ainda por ocorrer. No segundo caso, o consulente deve demonstrar sua vinculação à situação e a efetiva possibilidade de que ela ocorra, e os efeitos só se aperfeiçoam se o fato concretizado for o mesmo descrito na consulta (arts. 13, § 1.º, e 20 da IN RFB n.º 2.058/2021). A consulta não serve para convalidar informações ou classificações apresentadas pelo contribuinte (art. 45) nem para obter assessoria jurídica ou contábil-fiscal da Receita (art. 27, XIV): seu objeto é a interpretação da norma diante de uma situação descrita com precisão. Por isso, ela é mais útil antes da decisão empresarial — a reorganização societária, o novo produto, a mudança de regime — do que depois dela.
A Receita Federal mantém três modalidades de consulta, com normas e serviços próprios. A consulta sobre classificação fiscal de mercadorias segue a IN RFB n.º 2.057/2021 e o art. 50 da Lei n.º 9.430/1996, e a solução é fundamentada nas Regras Gerais para a Interpretação do Sistema Harmonizado, nas regras complementares da Nomenclatura Comum do Mercosul (NCM) e da TIPI e, subsidiariamente, nas Notas Explicativas do Sistema Harmonizado (art. 2.º da IN RFB n.º 2.057/2021). O impacto de uma classificação equivocada está detalhado no texto sobre classificação fiscal NCM.
| Modalidade | Objeto | Norma de regência |
|---|---|---|
| Interpretação da legislação tributária e aduaneira | Aplicação de dispositivos legais a fato determinado, relativos a tributos administrados pela Receita Federal | Decreto n.º 70.235/1972, arts. 46 a 53; Lei n.º 9.430/1996, arts. 48 e 49; IN RFB n.º 2.058/2021 |
| Classificação de serviços, intangíveis e outras operações | Enquadramento de serviços, intangíveis e operações que produzam variações no patrimônio | IN RFB n.º 2.058/2021, arts. 1.º e 16 (Anexo III) |
| Classificação fiscal de mercadorias | Código da mercadoria na NCM e na TIPI | Lei n.º 9.430/1996, art. 50; IN RFB n.º 2.057/2021 |
O sujeito passivo de obrigação tributária principal ou acessória — contribuinte ou responsável — pode consultar sobre dispositivos da legislação tributária aplicáveis a fato determinado (art. 46 do Decreto n.º 70.235/1972). Também podem fazê-lo os órgãos da administração pública e as entidades representativas de categorias econômicas ou profissionais (art. 46, parágrafo único, e art. 2.º da IN RFB n.º 2.058/2021).
Três regras práticas decorrem da instrução normativa. A pessoa jurídica consulta pelo estabelecimento matriz, e os efeitos da consulta se estendem aos demais estabelecimentos (arts. 2.º, § 1.º, e 21). Não se admite consulta conjunta de mais de um sujeito passivo no mesmo processo, ainda que interessados no mesmo fato (art. 2.º, § 2.º). E a entidade representativa que consulta em nome de associados ou filiados deve ter autorização expressa deles; nesse caso, a proteção contra fiscalização só os alcança depois que a entidade toma ciência da solução (art. 51 do Decreto n.º 70.235/1972 e art. 24 da IN).
A consulta à Receita Federal é apresentada por processo digital aberto no e-CAC, pelo serviço oficial de formalização de consulta, nos modelos dos anexos da IN RFB n.º 2.058/2021 e com assinatura eletrônica avançada ou qualificada — esta última obrigatória para quem tem certificado digital (arts. 3.º e 6.º). A formalização deve ser precedida de adesão ao Domicílio Tributário Eletrônico (DTE) (art. 12), e o serviço exige conta gov.br de nível prata ou ouro. Órgãos da administração direta podem, alternativamente, apresentá-la por escrito à Cosit (art. 11). A consulta sobre classificação fiscal de mercadorias tem serviço próprio, com um processo para cada produto.
| Etapa | O que fazer | Fundamento |
|---|---|---|
| 1. Pesquisa prévia | Verificar se já existe solução da Cosit sobre o tema no sistema Normas | IN RFB n.º 2.058/2021, arts. 33 e 34 |
| 2. Requisitos de acesso | Aderir ao DTE e usar conta gov.br prata ou ouro | IN RFB n.º 2.058/2021, art. 12 |
| 3. Abertura do processo | No e-CAC, área “Tributação”, serviço de consulta PF ou PJ | IN RFB n.º 2.058/2021, art. 7.º |
| 4. Juntada da petição | Enviar a consulta e os documentos em até 3 dias úteis, sob pena de exclusão do processo | IN RFB n.º 2.058/2021, art. 8.º, §§ 2.º e 3.º |
| 5. Acompanhamento | Responder a intimações e tomar ciência da solução, dada preferencialmente por meio eletrônico pelo Serviço de Controle Processual (Secop) | IN RFB n.º 2.058/2021, arts. 29, § 2.º, e 41 |
A qualidade da consulta depende do que a instrução normativa exige no art. 13: circunscrever-se a fato determinado, descrevê-lo de forma detalhada, com as informações necessárias à elucidação da matéria, e indicar os dispositivos da legislação que motivaram a dúvida. Cada consulta deve tratar, em regra, de um único tributo, salvo matérias conexas. O consulente declara, ainda, que não está sob procedimento fiscal sobre o tema, que não foi intimado a cumprir a obrigação relativa ao fato e que o fato não foi objeto de decisão anterior em consulta ou litígio de que tenha sido parte (art. 14). Uma boa consulta expõe também o entendimento do próprio consulente e os fundamentos que o sustentam, o que facilita a análise e delimita a resposta.
A consulta ineficaz é a que não produz efeitos, nas hipóteses do art. 52 do Decreto n.º 70.235/1972 e do art. 27 da IN RFB n.º 2.058/2021. As principais são:
A última hipótese exige atenção especial. Uma descrição vaga, que obrigue a Receita a supor fatos, leva à declaração de ineficácia — e, com ela, à perda da proteção contra a fiscalização e contra a multa de mora. Quando o defeito é sanável, nas hipóteses dos incisos I, II e XI a XIV do art. 27, o consulente é intimado e pode retificar ou complementar a consulta em 30 dias (arts. 28, parágrafo único, e 29, § 3.º, da IN). O despacho que declara a ineficácia não é publicado nem admite recurso (arts. 32 e 44 da IN).
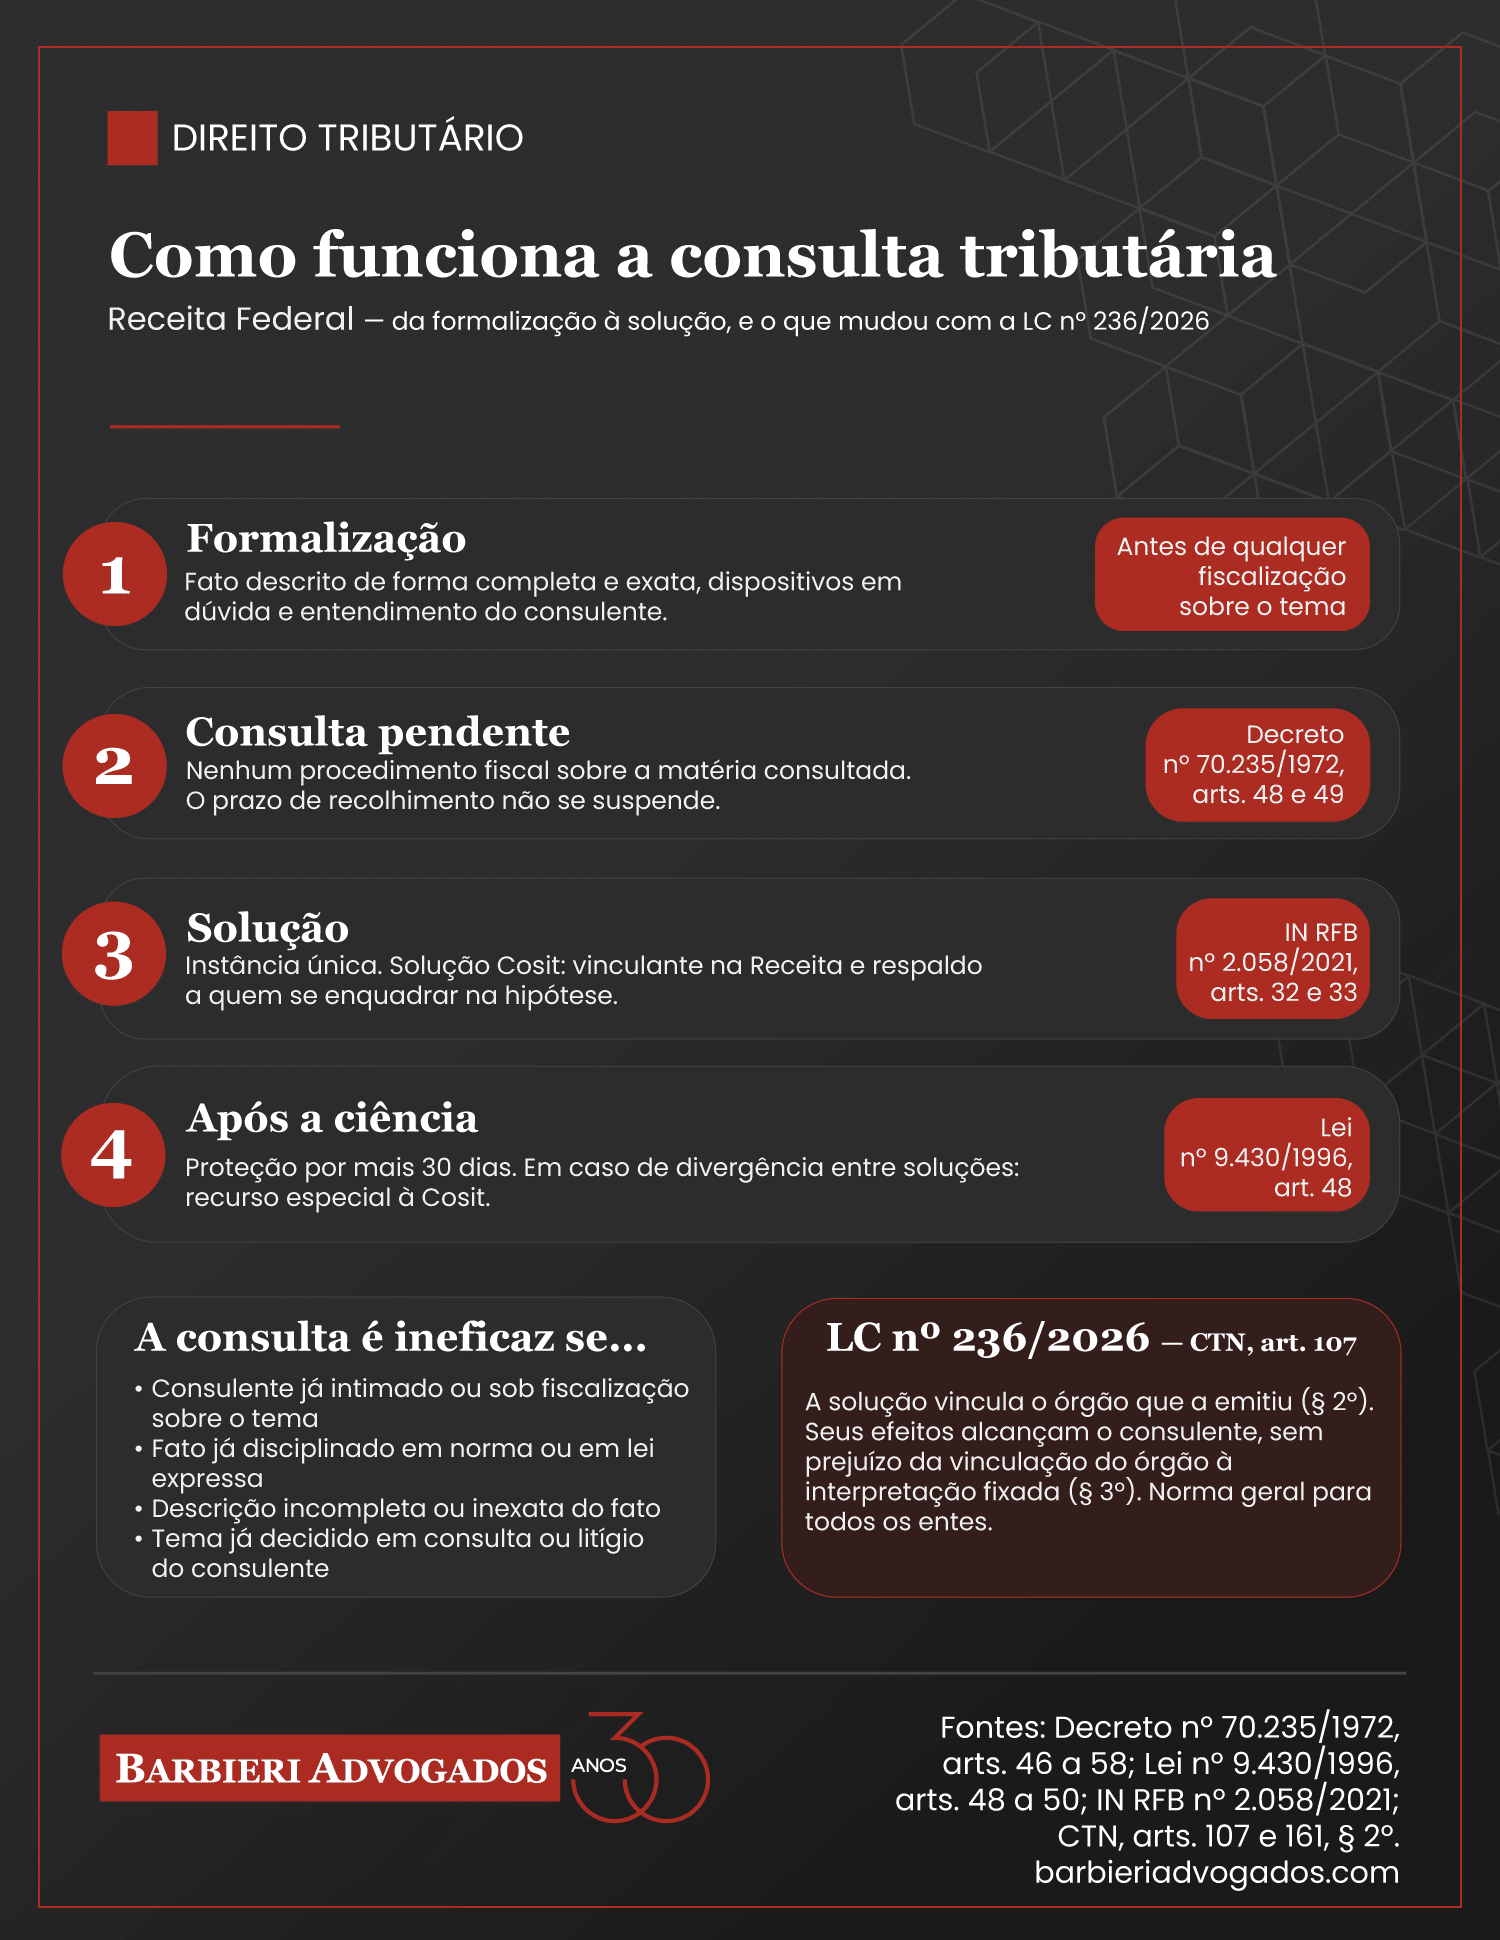
A consulta eficaz produz três efeitos principais: impede a instauração de procedimento fiscal sobre a matéria, afasta multa e juros de mora quando apresentada antes do vencimento e, se respondida pela Cosit, vincula a Receita Federal ao entendimento fixado.
Da apresentação da consulta até o trigésimo dia seguinte à ciência da solução, nenhum procedimento fiscal pode ser instaurado contra o consulente quanto à matéria consultada (art. 48 do Decreto n.º 70.235/1972 e art. 22 da IN RFB n.º 2.058/2021). A proteção não existe se a consulta for ineficaz e cessa, também, se for publicado ato normativo sobre a matéria antes da solução: nesse caso, os efeitos terminam 30 dias depois da publicação do ato (art. 25 da IN).
A consulta não suspende o prazo para recolhimento de tributo retido na fonte ou autolançado, antes ou depois de sua apresentação, nem o prazo de entrega de declarações e de cumprimento de outras obrigações acessórias (art. 49 do Decreto n.º 70.235/1972 e art. 19 da IN). Em contrapartida, o art. 161, § 2.º, do CTN afasta os juros de mora e as penalidades na pendência de consulta formulada pelo devedor dentro do prazo legal para o pagamento, e a IN RFB n.º 2.058/2021 explicita o alcance dessa regra: a consulta eficaz formulada antes do vencimento impede a aplicação da multa e dos juros de mora relativamente à matéria consultada, do protocolo até o trigésimo dia seguinte à ciência da solução (art. 18). Se a solução concluir que o tributo é devido, o pagamento pode ser feito nesse prazo ou no prazo legal, o que for mais favorável ao consulente.
A combinação das regras recomenda formular a consulta antes do vencimento e, se houver valor incontroverso, recolhê-lo no prazo, mantendo em dia as obrigações acessórias — a Trivium Contábil, parceira da Barbieri Advogados, detalha a rotina de compliance fiscal e o calendário das obrigações acessórias federais. A consulta não suspende a exigibilidade do crédito tributário — as hipóteses de suspensão são as do art. 151 do CTN, examinadas no texto sobre suspensão da exigibilidade do crédito tributário.
A solução de consulta é proferida pela Cosit (art. 30 da IN RFB n.º 2.058/2021), que deve observar os atos normativos, as soluções de consulta e de divergência e as soluções de consulta interna da própria Cosit sobre a matéria (art. 31). Pelo art. 33 da instrução normativa, as soluções de consulta da Cosit, a partir da data de sua publicação, têm efeito vinculante no âmbito da Receita Federal e respaldam o sujeito passivo que as aplicar, ainda que não seja o consulente, desde que se enquadre na hipótese por elas abrangida — sem prejuízo de a fiscalização verificar esse enquadramento. Havendo solução da Cosit sobre o tema, as novas consultas com o mesmo objeto são respondidas por solução de consulta vinculada, que reproduz aquele entendimento e pode ser proferida pelas Divisões de Tributação das superintendências regionais (Disit) ou pelas coordenações da Cosit; a vinculação só se faz a soluções publicadas a partir de 17 de setembro de 2013 (art. 34, § 2.º).
A consulta é solucionada em instância única, sem recurso nem pedido de reconsideração, inclusive contra o despacho que declara a ineficácia, salvo a hipótese de divergência (art. 48, § 3.º, da Lei n.º 9.430/1996 e art. 32 da IN).
A alteração do entendimento expresso em solução de consulta só se aplica aos fatos geradores ocorridos depois da publicação da nova orientação ou da ciência do consulente, salvo se a nova orientação lhe for mais favorável, caso em que alcança também o período anterior (art. 48, § 12, da Lei n.º 9.430/1996 e art. 26 da IN). A regra dialoga com o art. 146 do CTN, que impede aplicar ao mesmo sujeito passivo, quanto a fato gerador anterior, a modificação dos critérios jurídicos adotados pela administração no lançamento — tema tratado no texto sobre irretroatividade da lei tributária. A publicação de ato normativo superveniente, por sua vez, modifica as conclusões em contrário das soluções de consulta, independentemente de comunicação ao consulente (art. 47 da IN). Por isso, quem segue uma solução antiga deve acompanhar a edição de normas sobre o tema.
A Receita Federal tem o prazo máximo de 360 dias, contado da data de protocolo, para solucionar a consulta, nos termos do art. 95, § 2.º, do Decreto n.º 7.574/2011, incluído pelo Decreto n.º 8.853/2016. O decreto regulamenta o art. 48, § 15, da Lei n.º 9.430/1996, que atribuiu ao Poder Executivo a fixação desse prazo, e coincide com o prazo geral de 360 dias para decisão sobre petições, defesas e recursos do contribuinte previsto no art. 24 da Lei n.º 11.457/2007. A página oficial do serviço, por sua vez, informa que o tempo de resposta ainda não é estimado.
Na prática, a demora não prejudica o consulente: a proteção contra procedimento fiscal e o afastamento da multa e dos juros de mora sobre a matéria duram até o trigésimo dia após a ciência da solução, qualquer que seja a data em que ela for proferida (arts. 18 e 22 da IN RFB n.º 2.058/2021). O que a consulta não suspende são os prazos de pagamento e de obrigações acessórias.
Os prazos do processo de consulta federal vão de 3 dias úteis, para a juntada da petição, a 360 dias, para a solução, e estão reunidos na tabela abaixo.
| Situação | Prazo | Fundamento |
|---|---|---|
| Juntada da consulta e dos documentos após a abertura do processo no e-CAC | 3 dias úteis | IN RFB n.º 2.058/2021, art. 8.º, §§ 2.º e 3.º |
| Retificação ou complementação de consulta com defeito sanável | 30 dias da ciência da intimação | IN RFB n.º 2.058/2021, arts. 28, parágrafo único, e 29, § 3.º |
| Solução da consulta pela Receita Federal | Até 360 dias do protocolo | Decreto n.º 7.574/2011, art. 95, § 2.º; Lei n.º 9.430/1996, art. 48, § 15 |
| Proteção contra procedimento fiscal sobre a matéria | Da apresentação até o 30.º dia após a ciência da solução | Decreto n.º 70.235/1972, art. 48; IN RFB n.º 2.058/2021, art. 22 |
| Afastamento de multa e juros de mora (consulta eficaz antes do vencimento) | Do protocolo até o 30.º dia após a ciência da solução | CTN, art. 161, § 2.º; IN RFB n.º 2.058/2021, art. 18 |
| Ato normativo publicado antes da solução | Os efeitos cessam 30 dias após a publicação do ato | IN RFB n.º 2.058/2021, art. 25 |
| Recurso especial de divergência pelo destinatário da solução | 30 dias da ciência da solução divergente | Lei n.º 9.430/1996, art. 48, § 6.º; IN RFB n.º 2.058/2021, art. 35, § 1.º |
| Recurso especial de divergência por quem segue outra solução | 30 dias da publicação da solução divergente | Lei n.º 9.430/1996, art. 48, § 10; IN RFB n.º 2.058/2021, art. 36 |
| Representação de divergência por servidor | A qualquer tempo | IN RFB n.º 2.058/2021, art. 37 |
A LC n.º 236/2026 acrescentou três parágrafos ao art. 107 do CTN. O § 1.º estabelece que a resolução de dúvidas acerca da legislação tributária e aduaneira e a fixação de sua interpretação e aplicação serão efetuadas por meio do processo administrativo de solução de consulta ou por pareceres jurídicos, conforme o caso, nos termos da legislação específica. O § 2.º dispõe que a solução de consulta e os pareceres jurídicos terão efeitos vinculantes restritos, em cada caso, ao âmbito do órgão que os houver emitido. O § 3.º determina que a solução da consulta produzirá efeitos exclusivamente em relação ao consulente, sem prejuízo da vinculação da interpretação nela fixada no âmbito do órgão emissor.
A mudança não criou a consulta, que já existia na legislação de cada ente, mas lhe deu fundamento no CTN, válido como norma geral para União, estados, Distrito Federal e municípios. Há duas consequências práticas. Primeiro, a interpretação fixada na solução vincula o órgão que a emitiu: em princípio, a administração não pode autuar em sentido contrário ao entendimento que ela própria fixou, enquanto ele não for alterado. Segundo, o § 3.º distingue a proteção pessoal, que é do consulente, da vinculação do órgão à interpretação. Como essa distinção convive com o art. 33 da IN RFB n.º 2.058/2021, que estende o respaldo das soluções da Cosit a terceiros na mesma situação, é um ponto que ainda deverá ser assentado pela própria Receita e pelos tribunais. O panorama das demais alterações da lei complementar está no Código Tributário Nacional atualizado.
Solução de divergência é o ato da Cosit que uniformiza o entendimento quando duas soluções de consulta chegam a conclusões diferentes sobre a mesma matéria, fundadas em norma jurídica idêntica. Nesse caso, o destinatário da solução divergente pode interpor recurso especial à Cosit, sem efeito suspensivo, em até 30 dias da ciência, juntando as publicações das soluções conflitantes (art. 48, §§ 5.º a 7.º, da Lei n.º 9.430/1996 e art. 35 da IN RFB n.º 2.058/2021). O sujeito passivo que vinha seguindo uma solução e toma conhecimento da publicação de outra em sentido diverso também pode recorrer, em 30 dias da publicação (art. 36), e qualquer servidor da administração tributária pode representar à Cosit, a qualquer tempo, ao identificar a divergência (art. 37).
Admitido o recurso ou a representação, a Cosit decide por meio de solução de divergência, que uniformiza o entendimento em ato de caráter geral e tem o mesmo efeito vinculante do art. 33. A solução reformada passa a produzir os novos efeitos a partir da ciência do seu destinatário (art. 48, § 11, da Lei n.º 9.430/1996 e arts. 39 e 40 da IN). Não cabe pedido de reconsideração do despacho que conclui pela inexistência de divergência (art. 38, § 1.º).
A consulta sobre a legislação do IBS e da CBS segue regras próprias, incluídas na LC n.º 214/2025 (arts. 323-A a 323-F) pelo art. 174 da LC n.º 227/2026, em vigor desde a publicação. O sujeito passivo pode formular consulta escrita sobre fato determinado, com a qualificação do consulente, a matéria de direito objeto da dúvida, a data do fato gerador, se já ocorrido, e a declaração sobre a existência de procedimento fiscal; cada consulta deve tratar de uma só matéria, salvo questões conexas (art. 323-A).
Como o IBS é administrado pelo Comitê Gestor do IBS (CGIBS) e a CBS pela Receita Federal, a solução é emitida pelos respectivos órgãos dos dois entes: o órgão consultado disponibiliza a minuta em ambiente virtual compartilhado, e o outro tem 30 dias, prorrogáveis uma vez, para acolhê-la e emitir a solução em conjunto, levar a divergência ao Comitê de Harmonização das Administrações Tributárias ou declarar a inexistência de matéria comum; o silêncio equivale a aceitação tácita (art. 323-B). Os efeitos e as hipóteses de ineficácia são próximos aos da consulta federal, mas não idênticos, como mostra a tabela.
| Aspecto | Consulta federal (IN RFB n.º 2.058/2021) | Consulta do IBS e da CBS (LC n.º 214/2025) |
|---|---|---|
| Quem soluciona | Cosit (soluções vinculadas pelas Disit ou coordenações da Cosit) | Órgãos do CGIBS e da Receita Federal, com minuta compartilhada (art. 323-B) |
| Proteção contra fiscalização | Da apresentação até o 30.º dia após a ciência | Da protocolização até a ciência da resposta, se protocolada até o vencimento (art. 323-C, I) |
| Alcance | Soluções da Cosit respaldam terceiros na mesma situação (art. 33) | Vincula as administrações e o consulente, sem alcançar terceiros (art. 323-C, II) |
| Pagamento sem penalidade | Até o 30.º dia após a ciência ou no prazo legal, o que for mais favorável (art. 18) | Em 15 dias da ciência, se a consulta foi protocolada até o vencimento (art. 323-C, parágrafo único) |
| Recurso | Apenas recurso especial de divergência | Não cabe recurso nem pedido de reconsideração (art. 323-F) |
| Prazo de resposta | Até 360 dias (Decreto n.º 7.574/2011, art. 95, § 2.º) | Definido em regulamento (art. 323-F, parágrafo único) |
A lei complementar também protege quem age em estrita consonância com a solução: o tributo não será lançado enquanto ela não for revogada, e a reforma de orientação não obriga ao pagamento relativo a fatos geradores ocorridos entre a intimação da solução reformada e a nova orientação (art. 323-E). A estrutura do novo sistema está no guia da LC 214/2025, e a fase litigiosa, no texto sobre o contencioso do IBS e da CBS.
As soluções de consulta da Receita Federal são pesquisadas no sistema Normas: a solução de consulta, a solução vinculada e a solução de divergência têm número, assunto, ementa e dispositivos legais publicados no Diário Oficial da União e divulgados no sistema Normas e no ementário do sistema Atos Decisórios, e o texto integral das soluções da Cosit, sem os dados do consulente, é divulgado no sistema Normas da Receita Federal (art. 43 da IN). O sistema permite buscar por número, assunto, órgão emissor ou palavra-chave; a Receita mantém também a página de soluções de consultas e de divergências.
Três informações definem o peso de uma solução encontrada na pesquisa:
ICMS, ISS e os demais tributos estaduais e municipais têm processos de consulta próprios, regulados pela lei de cada ente e geralmente formalizados nos portais das secretarias de Fazenda, com prazos e efeitos que variam. Os novos parágrafos do art. 107 do CTN, porém, valem como norma geral para todos: a solução de consulta vincula o órgão que a emitiu, e a interpretação nela fixada não pode, em princípio, ser ignorada pela própria administração que a proferiu. A IN RFB n.º 2.058/2021 não se aplica às consultas sobre o Simples Nacional cuja solução compete a estados, Distrito Federal ou municípios nem às relativas ao Programa de Recuperação Fiscal (Refis) (art. 48).
A consulta é recomendável quando a dúvida é relevante e o fato ainda está sob controle do contribuinte: antes de adotar um tratamento tributário novo, de iniciar uma operação ou de aproveitar um crédito cuja legitimidade é incerta. Ela tem um custo estratégico, porém: a resposta pode ser desfavorável. Nesse caso, o consulente não está obrigado a segui-la e pode levar a discussão ao Judiciário, mas terá contra si o entendimento formal da Receita, e eventual auto de infração seguirá o rito do processo administrativo fiscal, com recurso ao CARF e as regras de multas tributárias.
Para quem já identificou um erro no passado, a consulta não é o instrumento adequado: o caminho é a regularização, que pode afastar as multas por meio da denúncia espontânea, desde que feita antes de qualquer procedimento fiscal. E, antes de consultar, vale pesquisar se já existe solução da Cosit sobre o tema: se existir, ela já responde à dúvida e respalda quem se enquadrar na hipótese, e uma nova consulta será apenas vinculada a ela.
É a resposta formal da administração tributária a uma dúvida do contribuinte sobre a interpretação da legislação aplicável a um fato determinado. Na esfera federal, é regulada pelo Decreto n.º 70.235/1972, pela Lei n.º 9.430/1996, pelo Decreto n.º 7.574/2011 e pela IN RFB n.º 2.058/2021, e o art. 107 do CTN, com a LC n.º 236/2026, passou a prevê-la como norma geral.
Por meio de processo digital aberto no e-CAC, no serviço de consulta sobre interpretação da legislação tributária, com adesão prévia ao Domicílio Tributário Eletrônico (DTE), conta gov.br nível prata ou ouro e assinatura eletrônica. A petição descreve um fato determinado, indica os dispositivos que geram a dúvida e traz as declarações exigidas pela IN RFB n.º 2.058/2021; a pessoa jurídica consulta pela matriz.
Sim, quanto à matéria consultada: da apresentação até o trigésimo dia após a ciência da solução, nenhum procedimento fiscal pode ser instaurado contra o consulente sobre o tema (art. 48 do Decreto n.º 70.235/1972 e art. 22 da IN RFB n.º 2.058/2021). A proteção não existe se a consulta for declarada ineficaz.
As soluções da Cosit têm efeito vinculante no âmbito da Receita Federal a partir da publicação e respaldam quem aplicar o entendimento, desde que se enquadre na hipótese (art. 33 da IN RFB n.º 2.058/2021). Com a LC n.º 236/2026, o CTN passou a prever que a solução de consulta tem efeito vinculante restrito ao órgão que a emitiu (art. 107, § 2.º).
Sim, se for uma solução da Cosit e o seu fato se enquadrar exatamente na hipótese descrita, o que a fiscalização pode verificar. As soluções vinculadas proferidas pelas Disit apenas reproduzem o entendimento de uma solução da Cosit, que é a referência a ser localizada e conferida.
O Decreto n.º 7.574/2011 fixa o prazo máximo de 360 dias, contado do protocolo, para a solução da consulta (art. 95, § 2.º, incluído pelo Decreto n.º 8.853/2016), em regulamentação ao art. 48, § 15, da Lei n.º 9.430/1996. Enquanto a resposta não vem, a proteção contra procedimento fiscal sobre a matéria continua.
Em regra, não: a consulta é solucionada em instância única, sem recurso nem pedido de reconsideração (art. 48, § 3.º, da Lei n.º 9.430/1996 e art. 32 da IN RFB n.º 2.058/2021). A exceção é o recurso especial de divergência, interposto à Cosit em até 30 dias quando outra solução deu resposta diferente para a mesma matéria, decidido por meio de solução de divergência.
Não suspende o prazo de recolhimento de tributo retido na fonte ou autolançado nem o de entrega de declarações (art. 49 do Decreto n.º 70.235/1972 e art. 19 da IN RFB n.º 2.058/2021). Mas a consulta eficaz formulada antes do vencimento afasta a multa e os juros de mora sobre a matéria consultada até o trigésimo dia seguinte à ciência da solução (art. 161, § 2.º, do CTN e art. 18 da IN RFB n.º 2.058/2021).
Não. A LC n.º 227/2026 incluiu na LC n.º 214/2025 os arts. 323-A a 323-F: a consulta sobre a legislação do IBS e da CBS é solucionada pelos órgãos do Comitê Gestor do IBS (CGIBS) e da Receita Federal, com minuta compartilhada entre eles, vincula as administrações e o consulente sem alcançar terceiros e permite pagar o tributo sem penalidade em 15 dias da ciência, se protocolada até o vencimento.
O art. 107 do CTN passou a prever a solução de consulta e os pareceres jurídicos como instrumentos de interpretação e aplicação da legislação tributária e aduaneira, com efeito vinculante restrito ao órgão emissor, e a dispor que a solução produz efeitos exclusivamente em relação ao consulente, sem prejuízo da vinculação do órgão à interpretação fixada. A regra vale para União, estados, Distrito Federal e municípios.
A solução de consulta é a forma mais segura de conhecer a posição do Fisco antes de agir, e a LC n.º 236/2026 reforçou seu papel ao inscrever no CTN a vinculação do órgão emissor à interpretação que fixa, enquanto a LC n.º 227/2026 estendeu o instrumento ao IBS e à CBS. Seus efeitos, porém, dependem de uma consulta bem formulada — fato determinado descrito com precisão, dúvida real sobre dispositivos identificados e apresentação antes de qualquer fiscalização sobre o tema e antes do vencimento. Para empresas, é uma ferramenta de planejamento, não de defesa: usada antes da decisão, transforma uma incerteza em posição conhecida, favorável ou não, e permite escolher o caminho com o risco medido.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.