Direito Administrativo
Cessão de precatório: as novas regras do CNJ e do TJSP
Cessão de precatório: a escritura pública obrigatória no TJSP, a Central Nacional de Cessões proposta pelo CNJ e as regras para herdeiros e compradores.


Atualizado em novembro de 2026.
A denúncia espontânea é o instituto do art. 138 do Código Tributário Nacional que permite ao contribuinte confessar uma infração tributária ainda desconhecida do Fisco e regularizá-la antes de qualquer fiscalização, pagando o tributo e os juros de mora sem as multas. Com a Lei Complementar n.º 236/2026, em vigor desde 4 de setembro de 2026, o artigo passou a dizer expressamente que a exclusão alcança também a multa de mora. Este artigo explica os requisitos, as mudanças de 2026, o efeito do início da fiscalização, os casos em que o benefício não se aplica, o tratamento no IBS e na CBS e a forma de fazer a regularização.
Em resumo: a denúncia espontânea (art. 138 do CTN) exclui as multas — inclusive a de mora, como passou a dizer a LC n.º 236/2026 — quando o contribuinte confessa uma infração desconhecida do Fisco e paga integralmente o tributo com juros antes de qualquer procedimento fiscal relacionado com ela. Não se aplica ao tributo declarado e pago com atraso (Súmula 360 e Tema 61 do STJ), ao parcelamento (Tema 101 do STJ), à quitação por compensação (Súmula CARF 203) nem à multa por atraso na entrega de declarações (Súmula CARF 49). O caso típico é a retificação da declaração com pagamento simultâneo da diferença (Tema 385 do STJ). Na esfera federal, o ato de início da fiscalização afasta a espontaneidade por 90 dias, prorrogáveis, desde a LC n.º 227/2026 (art. 7.º, § 2.º, do Decreto n.º 70.235/1972), e, para a Receita Federal, o aviso de autorregularização que indique tributo e período produz o mesmo efeito.
Denúncia espontânea é a iniciativa do contribuinte de revelar ao Fisco uma infração que a administração ainda desconhece e de regularizá-la antes de ser procurado. Em troca, a lei exclui a responsabilidade pela infração, isto é, afasta as penalidades: o Estado abre mão da multa para receber o tributo sem precisar fiscalizar.
Na redação dada pela LC n.º 236/2026, o art. 138 do Código Tributário Nacional dispõe que “a responsabilidade é excluída, inclusive em relação à multa de mora, pela denúncia espontânea da infração, acompanhada, se for o caso, do pagamento do tributo devido e dos juros de mora, ou do depósito da importância arbitrada pela autoridade administrativa, quando o montante do tributo dependa de apuração”. O parágrafo único, que não foi alterado, completa a regra: “não se considera espontânea a denúncia apresentada após o início de qualquer procedimento administrativo ou medida de fiscalização, relacionados com a infração”.
O instituto fecha o capítulo da responsabilidade tributária (arts. 128 a 138) e vale para todos os tributos e entes, porque o CTN veicula normas gerais com força de lei complementar; sua posição no sistema do Código é apresentada no guia sobre o Código Tributário Nacional.
Os requisitos da denúncia espontânea são três, cumulativos — espontaneidade, infração desconhecida do Fisco e pagamento integral do tributo com juros —, e a falta de qualquer deles afasta o benefício:
O início da fiscalização afasta a denúncia espontânea a partir da ciência, pelo contribuinte, do primeiro ato escrito de ofício relacionado com a infração, e, na esfera federal, esse efeito dura 90 dias, prorrogáveis, desde a LC n.º 227/2026. Pelo art. 7.º do Decreto n.º 70.235/1972, o procedimento fiscal tem início com o primeiro ato de ofício, escrito, praticado por servidor competente e cientificado ao sujeito passivo, com a apreensão de mercadorias, documentos ou livros, ou com o começo do despacho aduaneiro de mercadoria importada; o início exclui a espontaneidade em relação aos atos anteriores e, independentemente de intimação, a dos demais envolvidos nas infrações verificadas (§ 1.º).
Na redação dada pela LC n.º 227/2026, o § 2.º do mesmo artigo estabelece que o primeiro ato escrito e a apreensão valem por 90 dias, e não mais por 60, prorrogáveis sucessivamente por igual período com qualquer outro ato escrito que indique o prosseguimento dos trabalhos. Decorrido o prazo sem ato de prorrogação, o contribuinte volta a poder regularizar a situação de forma espontânea. O que importa, em cada caso, é o objeto indicado no termo de início e nos atos de prorrogação — tributos e períodos —, porque o parágrafo único do art. 138 do CTN só afasta a espontaneidade em relação à infração relacionada com o procedimento. As etapas seguintes, da intimação ao julgamento, estão no texto sobre o processo administrativo fiscal.
| Situação | Efeito sobre a espontaneidade | Fundamento |
|---|---|---|
| Ciência do primeiro ato escrito de ofício, como o termo de início de fiscalização ou a intimação | Afasta, quanto aos atos anteriores relacionados com o objeto do procedimento | Decreto n.º 70.235/1972, art. 7.º, I e § 1.º; CTN, art. 138, parágrafo único |
| Apreensão de mercadorias, documentos ou livros | Afasta | Decreto n.º 70.235/1972, art. 7.º, II |
| Começo do despacho aduaneiro de mercadoria importada | Afasta | Decreto n.º 70.235/1972, art. 7.º, III; Decreto-Lei n.º 37/1966, art. 102, § 1.º |
| 90 dias sem ato escrito que indique o prosseguimento dos trabalhos | A espontaneidade é readquirida | Decreto n.º 70.235/1972, art. 7.º, § 2.º (redação da LC n.º 227/2026) |
| IBS e CBS: cruzamento de dados e monitoramento | Não afastam | LC n.º 214/2025, art. 329 |
Nos tributos estaduais e municipais, valem também as regras de cada ente. Em São Paulo, a Secretaria da Fazenda e Planejamento considera iniciado o procedimento, entre outros atos, com a notificação, a intimação, a lavratura de termo de início de fiscalização ou de auto de infração e com a lavratura de termo de apreensão, e o início alcança todos os envolvidos na infração, conforme a página oficial do serviço de denúncia espontânea.
Em 2026, o texto do art. 138 do CTN mudou uma vez, e outros cinco atos alteraram a aplicação do instituto.
| Norma ou ato | Data | O que mudou |
|---|---|---|
| LC n.º 225/2026 (Código de Defesa do Contribuinte) | 8/1/2026 | Não alterou o art. 138, mas criou, nos programas de conformidade, prazos de autorregularização sem multa de mora |
| LC n.º 227/2026 | 13/1/2026 | O ato de início da fiscalização federal passou a afastar a espontaneidade por 90 dias, e não mais por 60 (Decreto n.º 70.235/1972, art. 7.º, § 2.º); a LC n.º 214/2025 ganhou o Programa Nacional de Conformidade Tributária do IBS e da CBS, voltado também à autorregularização (arts. 471-A e 471-B) |
| Solução de Consulta Interna Cosit n.º 3/2026 | 3/6/2026 | Para a Receita Federal, o aviso de autorregularização com tributo e período afasta a espontaneidade |
| Súmula CARF 203 (Portaria MF n.º 1.785/2026) | Portaria de 19/6/2026, publicada no DOU de 22/6/2026 | A compensação não equivale a pagamento para fins do art. 138 |
| LC n.º 236/2026 | 4/9/2026 | O art. 138 passa a excluir expressamente a multa de mora; o art. 194 manda priorizar a autorregularização antes da autuação; o art. 196, § 2.º, exige documento de início da fiscalização com objeto, período e prazo |
| Solução de Consulta Cosit n.º 192/2026 | 25/9/2026, publicada no DOU de 29/9/2026 | Para a Receita Federal, a compensação do débito originalmente declarado não impede a denúncia espontânea da diferença retificada e paga em DARF |
A LC n.º 236/2026, publicada e em vigor em 4 de setembro de 2026, acrescentou ao art. 138 a expressão “inclusive em relação à multa de mora”. A Fazenda sustentava que essa multa, por ter natureza indenizatória, continuava devida mesmo na denúncia espontânea. A jurisprudência repetitiva do STJ já tratava a exclusão da multa moratória como consequência da denúncia espontânea: a tese do Tema 61 afirma que, no tributo declarado e pago com atraso, não se caracteriza a denúncia espontânea, “com a consequente exclusão da multa moratória”. O que era jurisprudência passou a ser texto expresso de lei complementar, obrigatório para todos os entes, e reforça, nas discussões ainda pendentes sobre regularizações anteriores, a tese de que essa multa não era devida. A aplicação da lei nova a atos ou fatos pretéritos segue o art. 106 do CTN, que admite, entre outras hipóteses, a retroatividade da lei que comine penalidade menos severa a ato não definitivamente julgado, tema do texto sobre irretroatividade da lei tributária.
O parágrafo único do art. 138, porém, permanece intacto, e nada no novo texto alcança o tributo já declarado. A Súmula 360 e o Tema 61 do STJ continuam a orientar a matéria: a LC n.º 236/2026 tornou expresso o que a denúncia espontânea exclui, sem ampliar as situações em que ela cabe.
A Lei Complementar n.º 225, de 8 de janeiro de 2026, não alterou o art. 138, mas criou mecanismos próprios de autorregularização nos programas de conformidade da Receita Federal. Os detentores dos selos de conformidade previstos no art. 40 do Código recebem previamente informações sobre indícios de infração e podem regularizar a situação sem a multa de mora do art. 61 da Lei n.º 9.430/1996, em 60 dias contados da ciência da inconformidade (art. 42, § 1.º). No Confia, programa de conformidade cooperativa fiscal, o contribuinte pode confessar e pagar, em 60 dias da admissão, o tributo ainda não constituído, com juros, sem multa de mora nem multa de ofício (art. 24, § 2.º). Essas regras funcionam mesmo quando a denúncia espontânea já não seria possível.
Sim. Configurada a denúncia espontânea, o contribuinte paga o tributo e os juros de mora — na esfera federal, pela taxa Selic — e fica livre das multas: a de mora, que na esfera federal é de 0,33% por dia de atraso, limitada a 20% (art. 61 da Lei n.º 9.430/1996), e a de ofício que seria aplicada se o Fisco descobrisse a infração, de 75% do tributo no caso geral (art. 44, I, da mesma lei). Na esfera federal, o recolhimento é feito em DARF, cuja emissão é explicada pela Trivium Contábil, parceira da Barbieri Advogados, no guia sobre como gerar o DARF.
Um exemplo mostra a diferença. Uma empresa descobre, em revisão interna, que deixou de declarar e de recolher R$ 100.000,00 de Cofins de um mês de 2025. Se retificar a declaração e pagar com juros antes de qualquer procedimento fiscal, recolhe R$ 100.000,00 mais a Selic do período, sem multa. Se a regularização não for considerada espontânea — por exemplo, porque feita depois de um aviso de autorregularização —, soma-se a multa de mora de 20%, ou R$ 20.000,00. Se a diferença for apurada pela fiscalização, a multa de ofício será de R$ 75.000,00, antes das reduções por pagamento ou parcelamento.
A denúncia não afasta o tributo nem os juros, que não têm natureza de penalidade. As espécies de multa, os tetos que a LC n.º 236/2026 fixou no art. 113-A do CTN e as reduções da multa de ofício estão no texto sobre multas tributárias.
A denúncia espontânea não se aplica ao tributo declarado e pago com atraso, ao débito regularizado por parcelamento ou quitado por compensação, à multa por atraso na entrega de declarações e à regularização feita depois do início de fiscalização relacionada com a infração ou, para a Receita Federal, depois de aviso de autorregularização que indique tributo e período. O quadro resume as situações mais comuns.
| Situação | Cabe denúncia espontânea? | Fundamento |
|---|---|---|
| Tributo não declarado, confessado e pago integralmente com juros antes de qualquer fiscalização | Sim | CTN, art. 138 |
| Declaração retificada, com pagamento simultâneo da diferença, antes de qualquer fiscalização | Sim | STJ, Tema 385 |
| Tributo declarado e pago com atraso, ainda que integralmente | Não | STJ, Súmula 360 e Tema 61 |
| Débito regularizado por parcelamento | Não | STJ, Tema 101; CTN, art. 155-A, § 1.º |
| Débito denunciado quitado por compensação | Não | Súmula CARF 203 |
| Diferença apurada em retificação e paga em DARF, ainda que o débito originalmente declarado tenha sido compensado | Sim, segundo a Receita Federal | STJ, Tema 385; Solução de Consulta Cosit n.º 192/2026 |
| Atraso na entrega de declaração (obrigação acessória autônoma) | Não | Súmula CARF 49 |
| Regularização depois de aviso de autorregularização que indique tributo e período | Não, segundo a Receita Federal | Solução de Consulta Interna Cosit n.º 3/2026 |
| Regularização depois do início da fiscalização relacionada com a infração, enquanto vigente o ato de início | Não | CTN, art. 138, parágrafo único; Decreto n.º 70.235/1972, art. 7.º |
| Tributo federal não recolhido por força de liminar depois revogada, pago até 30 dias após a publicação da decisão | Não se trata de denúncia espontânea, mas não incide multa de mora | Lei n.º 9.430/1996, art. 63, § 2.º |
É a situação mais comum e a que mais frustra expectativas. Pela Súmula 360 do STJ, “o benefício da denúncia espontânea não se aplica aos tributos sujeitos a lançamento por homologação regularmente declarados, mas pagos a destempo”. No Tema 61 dos recursos repetitivos (REsp 962.379/RS e REsp 886.462/RS, Primeira Seção, julgados em 22/10/2008), o Tribunal firmou que não se caracteriza a denúncia espontânea, com a consequente exclusão da multa moratória, quando o tributo declarado é pago a destempo, ainda que integralmente.
A razão está na lógica do instituto: a declaração entregue pelo contribuinte — a DCTFWeb, a GIA do ICMS ou documento equivalente — já constitui o crédito tributário (Súmula 436 do STJ), de modo que o Fisco conhece o débito e não há infração a revelar. O atraso gera multa de mora, que a LC n.º 236/2026 não afastou.
No Tema 101 dos recursos repetitivos (REsp 1.102.577/DF, julgado em 22/4/2009), a Primeira Seção do STJ firmou que “o instituto da denúncia espontânea (art. 138 do CTN) não se aplica nos casos de parcelamento de débito tributário”. O art. 138 exige o pagamento integral, e o próprio CTN dispõe que, salvo disposição de lei em contrário, o parcelamento não exclui a incidência de juros e multas (art. 155-A, § 1.º). O parcelamento suspende a exigibilidade do crédito, como explicado no texto sobre suspensão da exigibilidade do crédito tributário, mas não produz a exclusão de multas própria da denúncia espontânea.
A Súmula CARF 203 dispõe que “a compensação não equivale a pagamento para fins de aplicação do art. 138 do Código Tributário Nacional, que trata de denúncia espontânea” e vincula a administração tributária federal por força da Portaria MF n.º 1.785, de 19 de junho de 2026, publicada no DOU de 22 de junho de 2026, como consta do quadro oficial de súmulas do CARF e da relação oficial de jurisprudência vinculante da Receita Federal. A razão é que a compensação extingue o crédito sob condição de posterior homologação pelo Fisco, ao passo que o art. 138 exige pagamento. Quem pretende afastar a multa deve pagar em dinheiro.
A vedação recai sobre a quitação do débito denunciado, não sobre a forma como o contribuinte extinguiu o débito que já havia declarado. Na Solução de Consulta Cosit n.º 192, de 25 de setembro de 2026, publicada no DOU de 29 de setembro de 2026, a Receita Federal admitiu a denúncia espontânea quando o contribuinte declara a menor, compensa o débito declarado e, antes de qualquer procedimento administrativo ou medida de fiscalização, retifica a declaração para maior e paga integralmente a diferença, com juros de mora. O raciocínio é o mesmo do Tema 385 do STJ: o Fisco conhecia o valor originalmente declarado, mas não a diferença. Se a diferença também for compensada, porém, prevalece a Súmula CARF 203. O pedido de compensação e seus efeitos estão no texto sobre PER/DCOMP, o regime da compensação, no texto sobre extinção do crédito tributário, e o efeito vinculante das súmulas administrativas, no texto sobre súmulas do CARF.
A obrigação de declarar no prazo é autônoma: a infração se consuma com o próprio atraso, e a entrega tardia não a desfaz. Essa é a orientação da Súmula CARF 49, vinculante para a administração tributária federal desde a Portaria MF n.º 277/2018, segundo a qual “a denúncia espontânea (art. 138 do Código Tributário Nacional) não alcança a penalidade decorrente do atraso na entrega de declaração”. Entregar a declaração atrasada, ainda que antes de qualquer intimação, não afasta a multa, embora a legislação de algumas declarações a reduza quando a entrega precede o procedimento de ofício.
Quem deixou de recolher tributo federal amparado em medida liminar e vê a decisão revogada tem regra própria, distinta da denúncia espontânea. Pelo art. 63, § 2.º, da Lei n.º 9.430/1996, a interposição da ação judicial favorecida com a medida liminar interrompe a incidência da multa de mora desde a concessão da medida até 30 dias após a data da publicação da decisão judicial que considerar devido o tributo. Recolhido o tributo nesse prazo, com juros, não há multa de mora; encerrado o prazo, a multa volta a incidir.
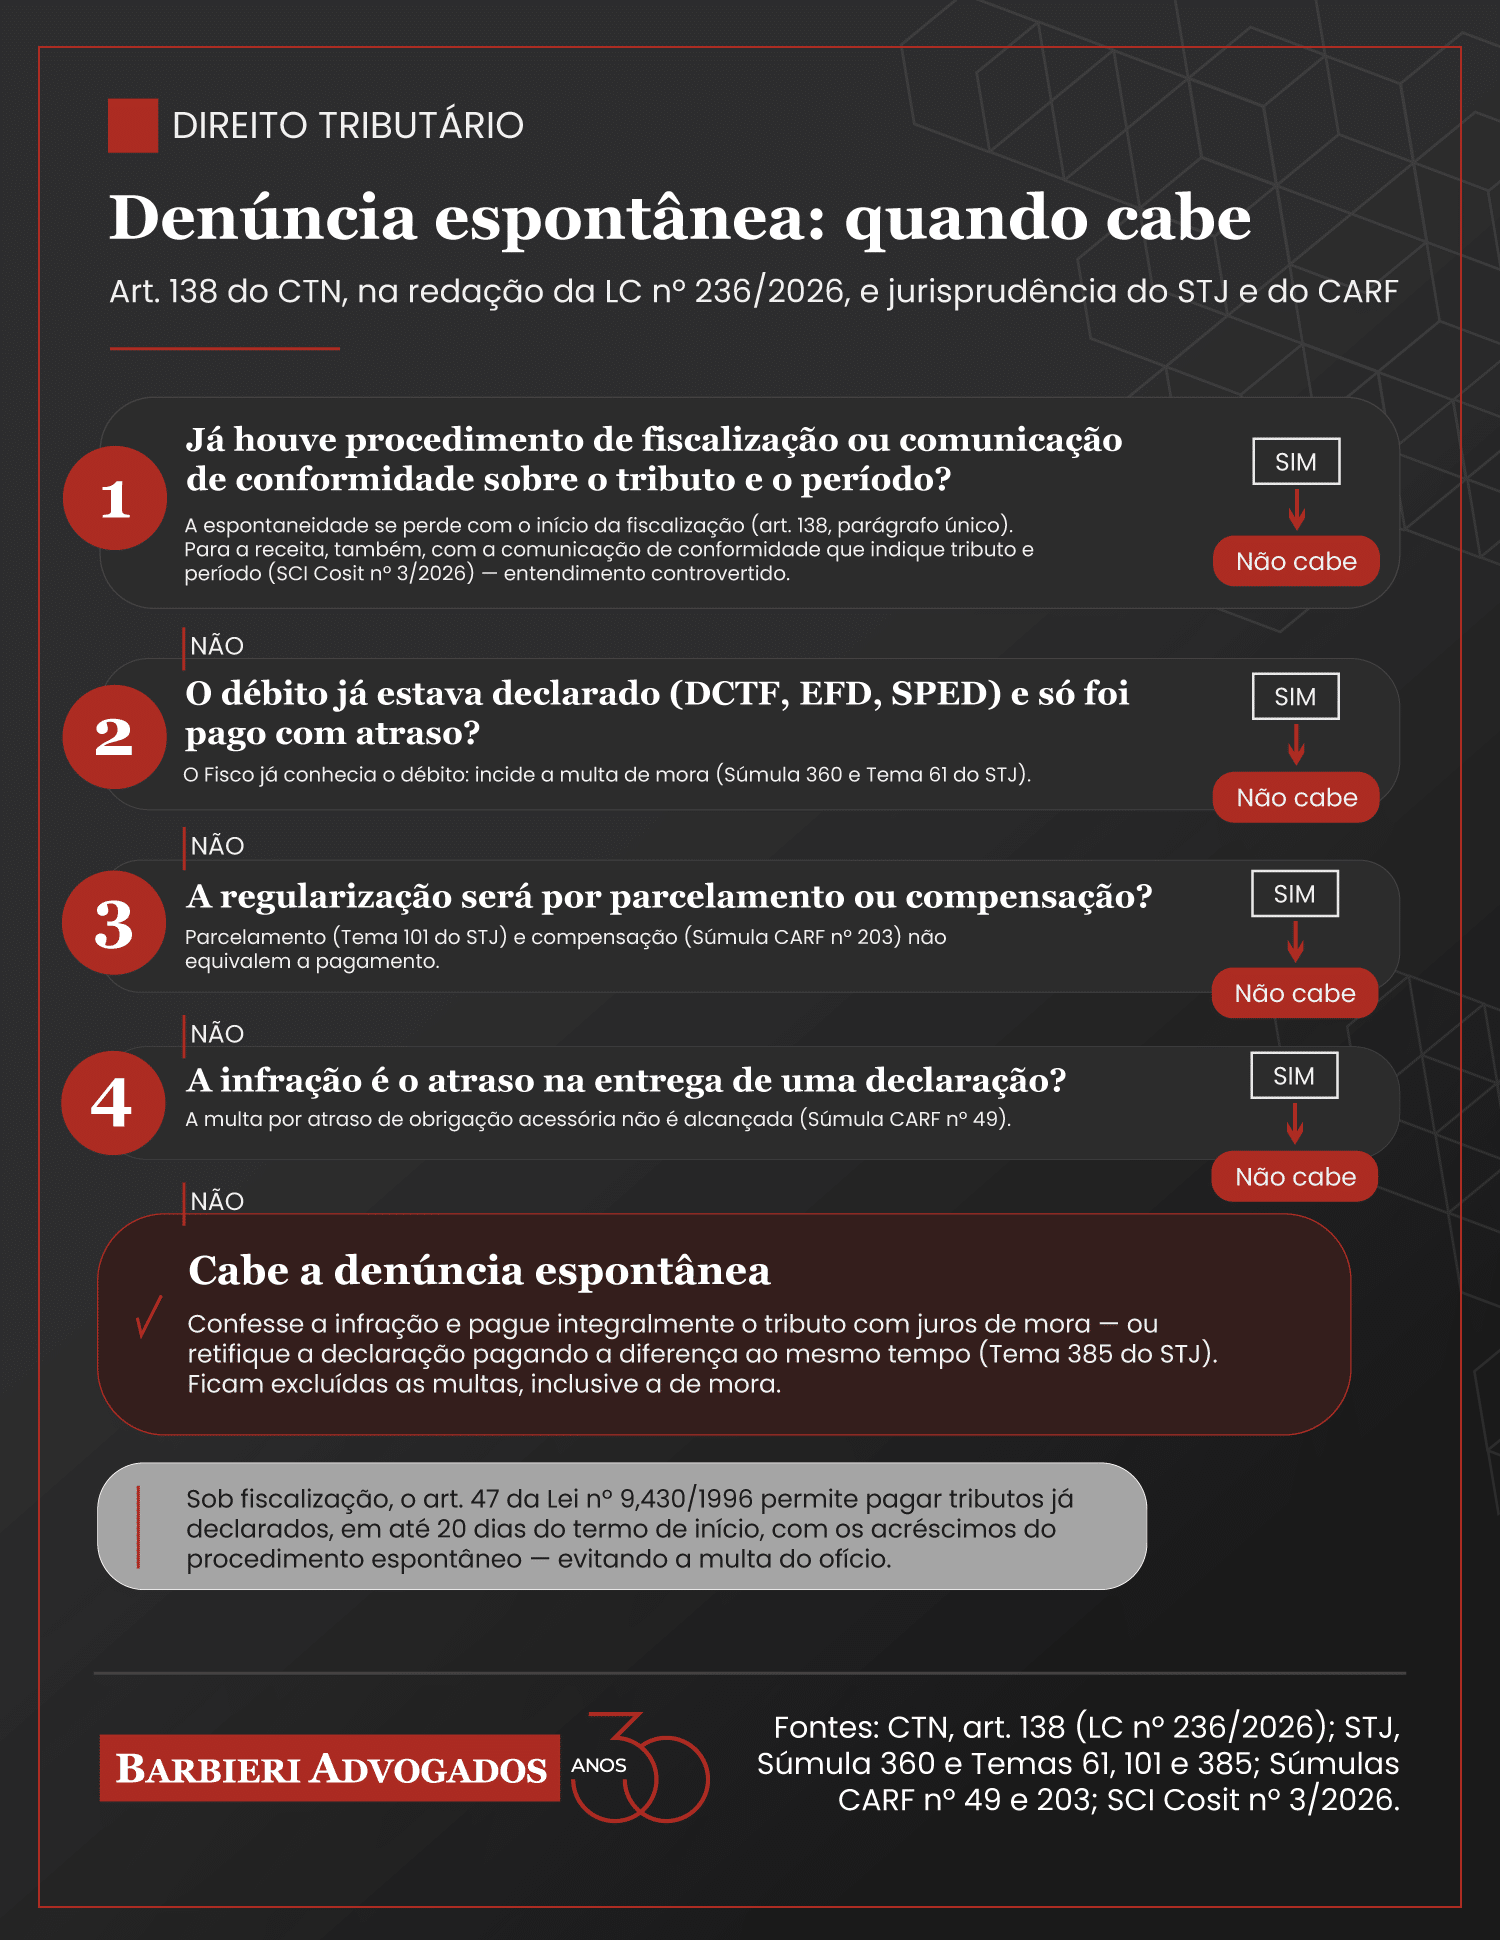
A retificação da declaração configura denúncia espontânea quando o contribuinte, depois de declarar parcialmente o débito e pagar integralmente o que declarou, retifica a declaração antes de qualquer procedimento da administração tributária, informa uma diferença a maior e a paga ao mesmo tempo, como decidiu a Primeira Seção do STJ no Tema 385 (REsp 1.149.022/SP, julgado em 9/6/2010). É a hipótese em que a denúncia espontânea mais protege o contribuinte.
A diferença em relação à Súmula 360 está no que o Fisco sabia: o valor originalmente declarado era conhecido; a diferença, não. O requisito prático é a simultaneidade — retificar sem pagar, pagar muito depois ou parcelar a diferença compromete o benefício. O mesmo vale para quem nunca declarou o débito: declaração e pagamento integral simultâneos, antes de qualquer procedimento, configuram a denúncia; declarar sem pagar e recolher depois, não, porque o crédito já estava constituído e volta a incidir a Súmula 360. No imposto de renda da pessoa física, o procedimento da declaração retificadora está no texto sobre como retificar a declaração do imposto de renda.
Para a Receita Federal, o aviso de autorregularização que indique ao menos o tributo e o período de apuração afasta a denúncia espontânea, segundo a Solução de Consulta Interna Cosit n.º 3, de 3 de junho de 2026. A Receita tem ampliado o envio de avisos sobre inconsistências identificadas no cruzamento de dados, com convite à autorregularização antes de qualquer fiscalização.
Na solução, publicada no Boletim de Serviço da Receita Federal de 10 de junho de 2026, a Receita concluiu que a notificação decorrente do monitoramento ou de outras medidas de promoção da conformidade, que permite ao contribuinte regularizar infração já conhecida pela administração, com a indicação ao menos do tributo e do período de apuração, enquadra-se no parágrafo único do art. 138. A regularização posterior deixa de ser espontânea e fica sujeita à multa de mora. A solução ressalva que a legislação pode prever hipóteses e prazos de regularização com exclusão das penalidades, como ocorre nos programas de conformidade.
O entendimento é controvertido. Contra ele, argumenta-se que o aviso tem natureza orientadora e que a LC n.º 236/2026 passou a determinar que a administração tributária priorize e disponibilize métodos preventivos de autorregularização antes da lavratura do auto de infração, com programas de conformidade orientados, entre outros princípios, pela boa-fé e pela prevenção de litígios e de penalidades (art. 194, §§ 2.º e 3.º, do CTN). No IBS e na CBS, a LC n.º 214/2025 dispõe expressamente que o cruzamento de dados e o monitoramento não excluem a espontaneidade (art. 329), regra que reforça o argumento contrário à orientação da Receita, embora não trate especificamente da notificação que indica tributo e período. A solução de consulta interna orienta as unidades da Receita, mas não vincula o Judiciário; a diferença em relação à consulta formulada pelo contribuinte está no texto sobre solução de consulta. Não há, até o momento, precedente vinculante dos tribunais superiores sobre o ponto.
Na prática, quem recebe o aviso deve partir do pressuposto de que a Receita não reconhecerá a espontaneidade e avaliar a regularização nas condições do próprio aviso ou do programa de conformidade de que participe. Regularizar antes da abertura de fiscalização evita o lançamento de ofício e a multa de 75%, ainda que com multa de mora; para os detentores dos selos do Código de Defesa do Contribuinte, o prazo de 60 dias do art. 42, § 1.º, da LC n.º 225/2026 afasta também a multa de mora.
Sim: como norma geral de direito tributário, o art. 138 do CTN alcança também o IBS e a CBS, e a Lei Complementar n.º 214/2025, sem trazer dispositivo próprio sobre a denúncia espontânea, disciplina o início do procedimento fiscal desses tributos com regras que afetam diretamente a espontaneidade. Pelo art. 328, o procedimento tem início com a ciência do sujeito passivo do primeiro ato de ofício praticado por autoridade fiscal da União, dos Estados, do Distrito Federal ou dos Municípios tendente à apuração de obrigação tributária ou infração, com a apreensão de bens, documentos ou livros, inclusive em meio digital, ou com o começo do despacho aduaneiro; o início exclui a espontaneidade quanto aos atos anteriores, e esses atos valem por 90 dias, prorrogáveis por igual período com qualquer ato que formalize o prosseguimento dos trabalhos.
O art. 329 acrescenta que não excluem a espontaneidade o cruzamento de dados — o confronto entre informações das administrações tributárias ou do Comitê Gestor do IBS, ou entre elas e as fornecidas pelo contribuinte ou por terceiros — e o monitoramento do comportamento fiscal do contribuinte, individualmente ou por setor econômico, inclusive mediante diligências ao estabelecimento. A LC n.º 227/2026 incluiu na LC n.º 214/2025 o Programa Nacional de Conformidade Tributária, de adesão voluntária, que tem entre seus objetivos promover a autorregularização antes do lançamento (arts. 471-A e 471-B) e poderá prever redução de penalidades para os participantes (art. 471-C, III), conforme regulamento conjunto do Comitê Gestor do IBS e da Receita Federal. A visão geral dos dois tributos está no guia sobre IBS e CBS.
Em matéria aduaneira, a denúncia espontânea segue regra própria, o art. 102 do Decreto-Lei n.º 37/1966, que, na redação dada pela Lei n.º 12.350/2010, estende a exclusão às penalidades de natureza tributária ou administrativa, com exceção das aplicáveis na hipótese de mercadoria sujeita a pena de perdimento (§ 2.º). Não se considera espontânea a denúncia apresentada no curso do despacho aduaneiro, até o desembaraço da mercadoria, nem a apresentada após o início de qualquer outro procedimento fiscal, mediante ato de ofício escrito tendente a apurar a infração (§ 1.º).
O CARF entende, porém, que a ampliação não alcança as multas pelo descumprimento dos prazos de prestação de informações à administração aduaneira, como os dados sobre veículo ou carga registrados fora do prazo. Pela Súmula CARF 126, vinculante para a administração tributária federal desde a Portaria ME n.º 129/2019, a denúncia espontânea não alcança essas penalidades, mesmo após a nova redação do art. 102 dada pela Lei n.º 12.350/2010; aplica-se a esses deveres a lógica das obrigações acessórias autônomas, em que o atraso consuma a infração.
O processo administrativo de apuração das infrações aduaneiras de natureza não tributária sujeita-se, ainda, à prescrição intercorrente, conforme as teses do Tema 1.293 do STJ, examinadas no texto sobre a prescrição intercorrente de multas aduaneiras.
A denúncia espontânea se faz com o pagamento integral do tributo e dos juros, acompanhado da declaração ou da retificação que revela a infração, antes de qualquer procedimento fiscal relacionado com ela. Não há formulário único: o procedimento depende do tributo e do ente. Na esfera federal, a regularização costuma seguir estes passos:
No ICMS e no ISS aplica-se o mesmo art. 138, inclusive quanto à multa de mora, mas o procedimento é definido pela legislação local, que pode exigir comunicação formal da denúncia. Em São Paulo, a denúncia relativa ao ICMS é apresentada pelo SIPET, com declaração que descreva a irregularidade, seus motivos, as medidas adotadas para regularizá-la e a existência ou não de ação fiscal, acompanhada, se houver falta de pagamento, do comprovante de recolhimento (Sefaz-SP). No Rio Grande do Sul, a negativa de recebimento da denúncia espontânea pode ser contestada por protocolo eletrônico no e-CAC da Receita Estadual, com fundamento na Lei estadual n.º 6.537/1973 (carta de serviços da Receita Estadual). E a denúncia só tem utilidade enquanto o Fisco ainda puder lançar a diferença: esgotado o prazo de decadência, o crédito está extinto, como explicado no texto sobre decadência e prescrição tributária.
Mesmo depois do início da fiscalização, o art. 47 da Lei n.º 9.430/1996 permite ao contribuinte pagar, até o vigésimo dia subsequente à data de recebimento do termo de início de fiscalização, os tributos já declarados, com os acréscimos legais aplicáveis nos casos de procedimento espontâneo. Não é denúncia espontânea — os débitos precisam ter sido declarados, e a multa de mora incide —, mas evita a multa de ofício de 75%. O prazo é curto e costuma passar despercebido.
Se o Fisco entender que faltou algum requisito, exigirá a multa: a de mora, se o débito havia sido declarado ou regularizado antes de qualquer lançamento, ou a de ofício, em auto de infração, se não havia; as providências comuns a todas as esferas diante da autuação estão no texto sobre o que fazer ao receber um auto de infração. A discussão segue pelo processo administrativo fiscal, em que o contribuinte demonstra a espontaneidade, a integralidade do pagamento e a falta de relação entre eventual procedimento fiscal e a infração regularizada.
A multa de mora paga em caso de verdadeira denúncia espontânea — por exemplo, na retificação com pagamento simultâneo da diferença — pode ser recuperada por restituição ou compensação no prazo de cinco anos (art. 168 do CTN), como explicado no texto sobre repetição de indébito tributário. Quando o débito já estiver constituído e fora do alcance do art. 138, a transação tributária pode reduzir multas, juros e encargos, nas modalidades da Lei n.º 13.988/2020 e dos editais da Procuradoria-Geral da Fazenda Nacional e da Receita Federal.
Sim. Desde a LC n.º 236/2026, o art. 138 do CTN diz expressamente que a exclusão da responsabilidade alcança a multa de mora, consequência que a jurisprudência repetitiva do STJ já reconhecia (Tema 61). A exclusão não vale, porém, para o tributo declarado e pago com atraso, que continua sujeito à multa de mora.
Que o benefício da denúncia espontânea não se aplica aos tributos sujeitos a lançamento por homologação regularmente declarados, mas pagos a destempo. Como a declaração constitui o crédito, o Fisco já conhece o débito, e o atraso no pagamento gera multa de mora. O STJ fixou a mesma orientação no Tema 61 dos recursos repetitivos.
Não. No Tema 101 dos recursos repetitivos, o STJ firmou que a denúncia espontânea não se aplica aos casos de parcelamento de débito tributário. O art. 138 do CTN exige o pagamento integral do tributo e dos juros.
Não. A Súmula CARF 203, vinculante para a administração tributária federal desde a Portaria MF n.º 1.785, de 19 de junho de 2026, dispõe que a compensação não equivale a pagamento para fins do art. 138 do CTN. A Receita admite, porém, a denúncia espontânea da diferença retificada e paga em DARF, ainda que o débito originalmente declarado tenha sido compensado (Solução de Consulta Cosit n.º 192/2026).
Não. Entregar a declaração no prazo é obrigação acessória autônoma, e a Súmula CARF 49 dispõe que a denúncia espontânea não alcança a penalidade decorrente do atraso na entrega de declaração. A súmula vincula a administração tributária federal desde a Portaria MF n.º 277/2018.
Para a Receita Federal, não, se o aviso indicar ao menos o tributo e o período de apuração (Solução de Consulta Interna Cosit n.º 3/2026). O entendimento é controvertido, mas, na prática, convém regularizar nas condições do próprio aviso ou do programa de conformidade, o que evita a multa de ofício.
Não. O art. 138 do CTN exige o pagamento do tributo acompanhado dos juros de mora, que na esfera federal são calculados pela taxa Selic. O benefício alcança as multas, não os juros.
Na esfera federal, por 90 dias desde a LC n.º 227/2026: o primeiro ato escrito de ofício e a apreensão de mercadorias, documentos ou livros afastam a espontaneidade por esse prazo, prorrogável sucessivamente por igual período com qualquer ato escrito que indique o prosseguimento dos trabalhos (art. 7.º, § 2.º, do Decreto n.º 70.235/1972). Sem prorrogação, a espontaneidade é readquirida.
Sim. O art. 138 do CTN alcança o IBS e a CBS, e a LC n.º 214/2025 estabelece que o início do procedimento fiscal afasta a espontaneidade por 90 dias, prorrogáveis (art. 328), e que o cruzamento de dados e o monitoramento não a afastam (art. 329).
A LC n.º 236/2026 deu à denúncia espontânea um texto mais claro, ao incluir expressamente a multa de mora entre as penalidades excluídas, mas não mudou o seu alcance: o benefício protege quem revela ao Fisco algo que ele não sabe, paga integralmente e o faz antes de qualquer procedimento relacionado com a infração. Por isso, o instituto funciona melhor como instrumento de revisão preventiva: a retificação acompanhada do pagamento, antes de qualquer contato do Fisco, encerra a contingência sem multa.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.