Direito Administrativo
Cessão de precatório: as novas regras do CNJ e do TJSP
Cessão de precatório: a escritura pública obrigatória no TJSP, a Central Nacional de Cessões proposta pelo CNJ e as regras para herdeiros e compradores.


Atualizado em novembro de 2026.
As multas tributárias são as penalidades pecuniárias que a legislação impõe a quem descumpre uma obrigação tributária, principal ou acessória, e que, desde 2026, têm limites fixados pela primeira vez em lei complementar nacional. A Lei Complementar n.º 236/2026 incluiu no Código Tributário Nacional um teto para a multa de ofício e para as demais penalidades vinculadas ao tributo, somando-se aos limites que o Supremo Tribunal Federal já havia fixado para a multa moratória, a qualificada e a isolada. Para quem foi autuado, a mudança tem efeito direto: pode reduzir multas em cobrança e em discussão. Este guia explica as espécies de multa, como cada uma é calculada, os limites do STF e do CTN, as multas por atraso em declarações, as reduções por pagamento e parcelamento e os caminhos para questionar a penalidade.
Em resumo: a multa moratória não pode passar de 20% do débito (STF, Tema 816); na esfera federal, ela é de 0,33% por dia de atraso até esse teto (Lei 9.430/1996, art. 61).
A multa de ofício ficou limitada a 75% do tributo, subindo a 100% em caso de fraude, sonegação ou conluio e a 150% na reincidência (CTN, art. 113-A, em vigor desde 4 de setembro de 2026).
A multa isolada não pode exceder 60% do tributo vinculado, ou 100% com agravantes, nem, sem tributo vinculado, 20% da operação, ou 30% com agravantes (STF, Tema 487), e a multa pela mera não homologação de compensação é inconstitucional (STF, Tema 736).
Pagar ou parcelar antes da inscrição em dívida ativa reduz a multa de ofício de 50% a 20% (CTN, art. 142, § 5.º), e a lei mais benéfica alcança autuações ainda não definitivamente julgadas (CTN, art. 106, II, “c”).
Multa tributária é a penalidade aplicada pelo descumprimento de uma obrigação tributária — seja a obrigação principal, de pagar o tributo, seja a acessória, de declarar, escriturar ou emitir documentos. A espécie de multa depende de qual obrigação foi descumprida e de como, e cada espécie tem hoje um limite próprio. Quando a mesma multa está sujeita a um teto do CTN e a outro fixado pelo STF, deve respeitar ambos, o que faz prevalecer o mais restritivo.
| Espécie | O que pune | Limite | Fundamento |
|---|---|---|---|
| Moratória | O atraso no pagamento de tributo declarado | 20% do débito | STF, Tema 816 (RE 882.461) |
| De ofício | A falta de pagamento ou de declaração apurada pelo Fisco em autuação | 75% do tributo | CTN, art. 113-A, § 1.º, I |
| Qualificada | A falta de pagamento acompanhada de fraude, sonegação ou conluio | 100% do tributo | CTN, art. 113-A, § 1.º, II; STF, Tema 863 |
| Qualificada na reincidência | A repetição da conduta dolosa | 150% do tributo | CTN, art. 113-A, § 1.º, III; STF, Tema 863 |
| Isolada vinculada a tributo | O descumprimento de obrigação acessória | 60% do tributo ou crédito vinculado; até 100% com agravantes | STF, Tema 487 (RE 640.452) |
| Isolada sem tributo vinculado | O descumprimento de obrigação acessória ligado a valor de operação | 20% da operação; até 30% com agravantes | STF, Tema 487 |
| Por compensação não homologada | A mera não homologação da compensação | Inconstitucional | STF, Tema 736 (RE 796.939) |
Não. Pelo art. 3.º do Código Tributário Nacional, tributo é prestação pecuniária compulsória que não constitui sanção de ato ilícito; a multa, ao contrário, é justamente a sanção pela infração. A distinção tem consequências práticas: discutir a multa não exige discutir o tributo, e vice-versa. Ainda assim, a obrigação acessória descumprida converte-se em obrigação principal quanto à penalidade pecuniária (CTN, art. 113, § 3.º), de modo que a multa é lançada, inscrita em dívida ativa e cobrada como o próprio crédito tributário.
A multa de mora (ou multa moratória) é a penalidade pelo simples atraso no pagamento de tributo, sem necessidade de autuação, e não pode ultrapassar 20% do débito em nenhuma esfera, conforme a tese do STF no Tema 816. Nos tributos administrados pela Receita Federal, o art. 61 da Lei n.º 9.430/1996 a fixa em 0,33% por dia de atraso, contados a partir do dia seguinte ao vencimento até o dia do pagamento, com o limite de 20% (§§ 1.º e 2.º); sobre o débito incidem ainda juros de mora pela taxa Selic (§ 3.º).
| Dias de atraso | Percentual | Multa |
|---|---|---|
| 10 | 3,3% | R$ 330,00 |
| 30 | 9,9% | R$ 990,00 |
| 60 | 19,8% | R$ 1.980,00 |
| 61 ou mais | 20% (teto) | R$ 2.000,00 |
Os juros não estão incluídos na tabela e continuam correndo depois que a multa atinge o teto. Quem confessa e paga o tributo com juros antes de qualquer procedimento fiscal pode afastar também a multa de mora pela denúncia espontânea (CTN, art. 138, na redação da LC 236/2026), cujos requisitos estão no artigo sobre a denúncia espontânea.
A multa de ofício é a aplicada pelo Fisco no lançamento de ofício, isto é, quando a própria fiscalização apura, em auto de infração, a falta de pagamento, a falta de declaração ou a declaração inexata. Na esfera federal, o art. 44, I, da Lei n.º 9.430/1996 a fixa em 75% do tributo — exatamente o teto geral que a LC 236 passou a impor a todos os entes. Sobre R$ 100.000,00 de tributo, a multa de ofício é de R$ 75.000,00, acrescida de juros pela taxa Selic.
Com a Lei n.º 14.689/2023, a multa qualificada federal, aplicada nos casos de sonegação, fraude ou conluio (arts. 71 a 73 da Lei n.º 4.502/1964), passou a ser de 100% (art. 44, § 1.º, VI), reservando os 150% para a reincidência (art. 44, § 1.º, VII) — a repetição dessas condutas no prazo de dois anos contados do lançamento anterior (art. 44, § 1.º-A). A mesma lei afastou a qualificação quando a conduta dolosa não estiver configurada, individualizada e comprovada, ou quando houver sentença penal absolutória com apreciação de mérito (art. 44, § 1.º-C). Sobre os mesmos R$ 100.000,00 de tributo, a multa qualificada é de R$ 100.000,00 e, na reincidência, de R$ 150.000,00.
| Situação | Percentual federal | Teto do CTN (art. 113-A) |
|---|---|---|
| Falta de pagamento, de declaração ou declaração inexata (inciso I) | 75% | 75% |
| Fraude, sonegação ou conluio (§ 1.º, VI) | 100% | 100% |
| Reincidência (§ 1.º, VII) | 150% | 150% |
| Inciso I agravado por falta de atendimento à intimação (§ 2.º) | 112,5% | 75% |
| § 1.º, VI, agravado por falta de atendimento à intimação (§ 2.º) | 150% | 100% |
Na esfera federal, os percentuais da multa de ofício e da qualificada são aumentados de metade quando o contribuinte não atende, no prazo, a intimação para prestar esclarecimentos ou apresentar arquivos, sistemas ou documentação técnica (Lei n.º 9.430/1996, art. 44, § 2.º) — o que eleva a multa comum a 112,5% e a qualificada a 150%. A LC 236 considera circunstâncias agravantes a prática dolosa de fraude, sonegação ou conluio e a reincidência, e só admite a majoração da penalidade dentro dos limites do art. 113-A (CTN, art. 142, § 9.º). A multa agravada pela falta de atendimento à intimação supera, assim, o teto aplicável à conduta — 112,5% contra 75% quando não há dolo nem reincidência, e 150% contra 100% na fraude sem reincidência —, e há fundamento consistente para pedir a sua redução ao limite, questão que ainda deverá ser enfrentada pelos órgãos de julgamento.
O STF fixou, em temas de repercussão geral julgados entre 2011 e 2025, limites para as multas tributárias a partir da vedação ao confisco (Constituição, art. 150, IV): 20% para a moratória, 100% para a qualificada (150% na reincidência) e 60% para a isolada vinculada a tributo (100% com agravantes), além de declarar inconstitucional a multa automática pela não homologação de compensação.
| Tema | Processo | Julgamento | Tese, em síntese |
|---|---|---|---|
| 214 | RE 582.461 | 18/05/2011 | Multa moratória de 20% não é confiscatória |
| 736 | RE 796.939 | Sessão virtual de 10 a 17/03/2023 | Inconstitucional a multa isolada pela mera não homologação de compensação |
| 863 | RE 736.090 | 03/10/2024 | Multa qualificada até 100%, ou 150% na reincidência |
| 816 | RE 882.461 | 26/02/2025 | Multa moratória com teto de 20% do débito |
| 487 | RE 640.452 | 17/12/2025 | Multa isolada até 60% (100% com agravantes) ou 20% da operação (30%) |
| 1.195 | RE 1.335.293 | Sem julgamento de mérito | Discute multa punitiva não qualificada acima de 100% |
No RE 882.461, julgado pelo Plenário em 26 de fevereiro de 2025 sob a relatoria do ministro Dias Toffoli, o STF fixou que “as multas moratórias instituídas pela União, Estados, Distrito Federal e municípios devem observar o teto de 20% do débito tributário”, conforme o andamento oficial do tema. O caso nasceu de execução fiscal do Município de Contagem, em Minas Gerais, sobre ISS. A modulação de efeitos alcançou apenas a outra tese do caso, sobre o ISS na industrialização por encomenda, e não o limite da multa; o processo transitou em julgado em 30 de agosto de 2025. O Tema 816 completa o Tema 214 (RE 582.461), no qual o Supremo havia decidido, em 18 de maio de 2011, que “não é confiscatória a multa moratória no patamar de 20%” (Tema 214). O impacto recai sobretudo sobre estados e municípios com multas moratórias mais altas.
No RE 736.090, julgado em 3 de outubro de 2024, o STF decidiu, por unanimidade, que, até que seja editada lei complementar federal sobre a matéria, a multa qualificada por sonegação, fraude ou conluio limita-se a 100% do débito, podendo chegar a 150% na reincidência definida no art. 44, § 1.º-A, da Lei n.º 9.430/1996. Os efeitos foram modulados a partir da edição da Lei n.º 14.689/2023, ressalvadas as ações judiciais e os processos administrativos então pendentes e os fatos geradores anteriores em que a multa não tenha sido paga. A relação entre esse precedente e a irretroatividade das leis tributárias está no artigo sobre a irretroatividade da lei tributária.
No RE 640.452, cujo julgamento foi concluído em 17 de dezembro de 2025, o STF fixou, por maioria e nos termos do voto do ministro Dias Toffoli, redator para o acórdão, que a multa isolada por descumprimento de obrigação acessória, quando estabelecida em percentual, não pode ultrapassar 60% do valor do tributo ou do crédito vinculado, podendo chegar a 100% diante de circunstâncias agravantes; não havendo tributo ou crédito vinculado, mas havendo valor de operação ou prestação, o limite é de 20% desse valor, ou 30% com agravantes. A tese manda observar o princípio da consunção e não alcança as multas por infrações de natureza predominantemente administrativa, como as aduaneiras. Os efeitos foram modulados a partir da publicação da ata do julgamento do mérito, ressalvados as ações judiciais e os processos administrativos então pendentes e os fatos geradores anteriores cuja multa não tenha sido paga. O recurso, interposto pela Eletronorte em processo oriundo de Rondônia, teve a desistência homologada, e a tese foi fixada em abstrato; o caso transitou em julgado em 24 de abril de 2026.
No RE 796.939, em sessão virtual concluída em 17 de março de 2023, o STF declarou, por unanimidade, inconstitucionais o já revogado § 15 e o atual § 17 do art. 74 da Lei n.º 9.430/1996, que impunham multa isolada de 50% sobre o débito objeto de compensação não homologada, porque a mera negativa de homologação de compensação tributária não é ato ilícito apto a gerar penalidade automática. A tese não alcança a declaração de compensação falsa, hipótese ressalvada pelo próprio § 17.
O Tema 1.195 (RE 1.335.293), com repercussão geral reconhecida em 18 de fevereiro de 2022, discute se a multa punitiva não qualificada pode superar 100% do tributo e se pode ser reduzida pelo Judiciário. Em novembro de 2026, a página oficial do tema não registrava julgamento de mérito. Para os fatos alcançados pela LC 236, a questão perde parte do alcance, porque o art. 113-A já limita a multa de ofício comum a 75%.
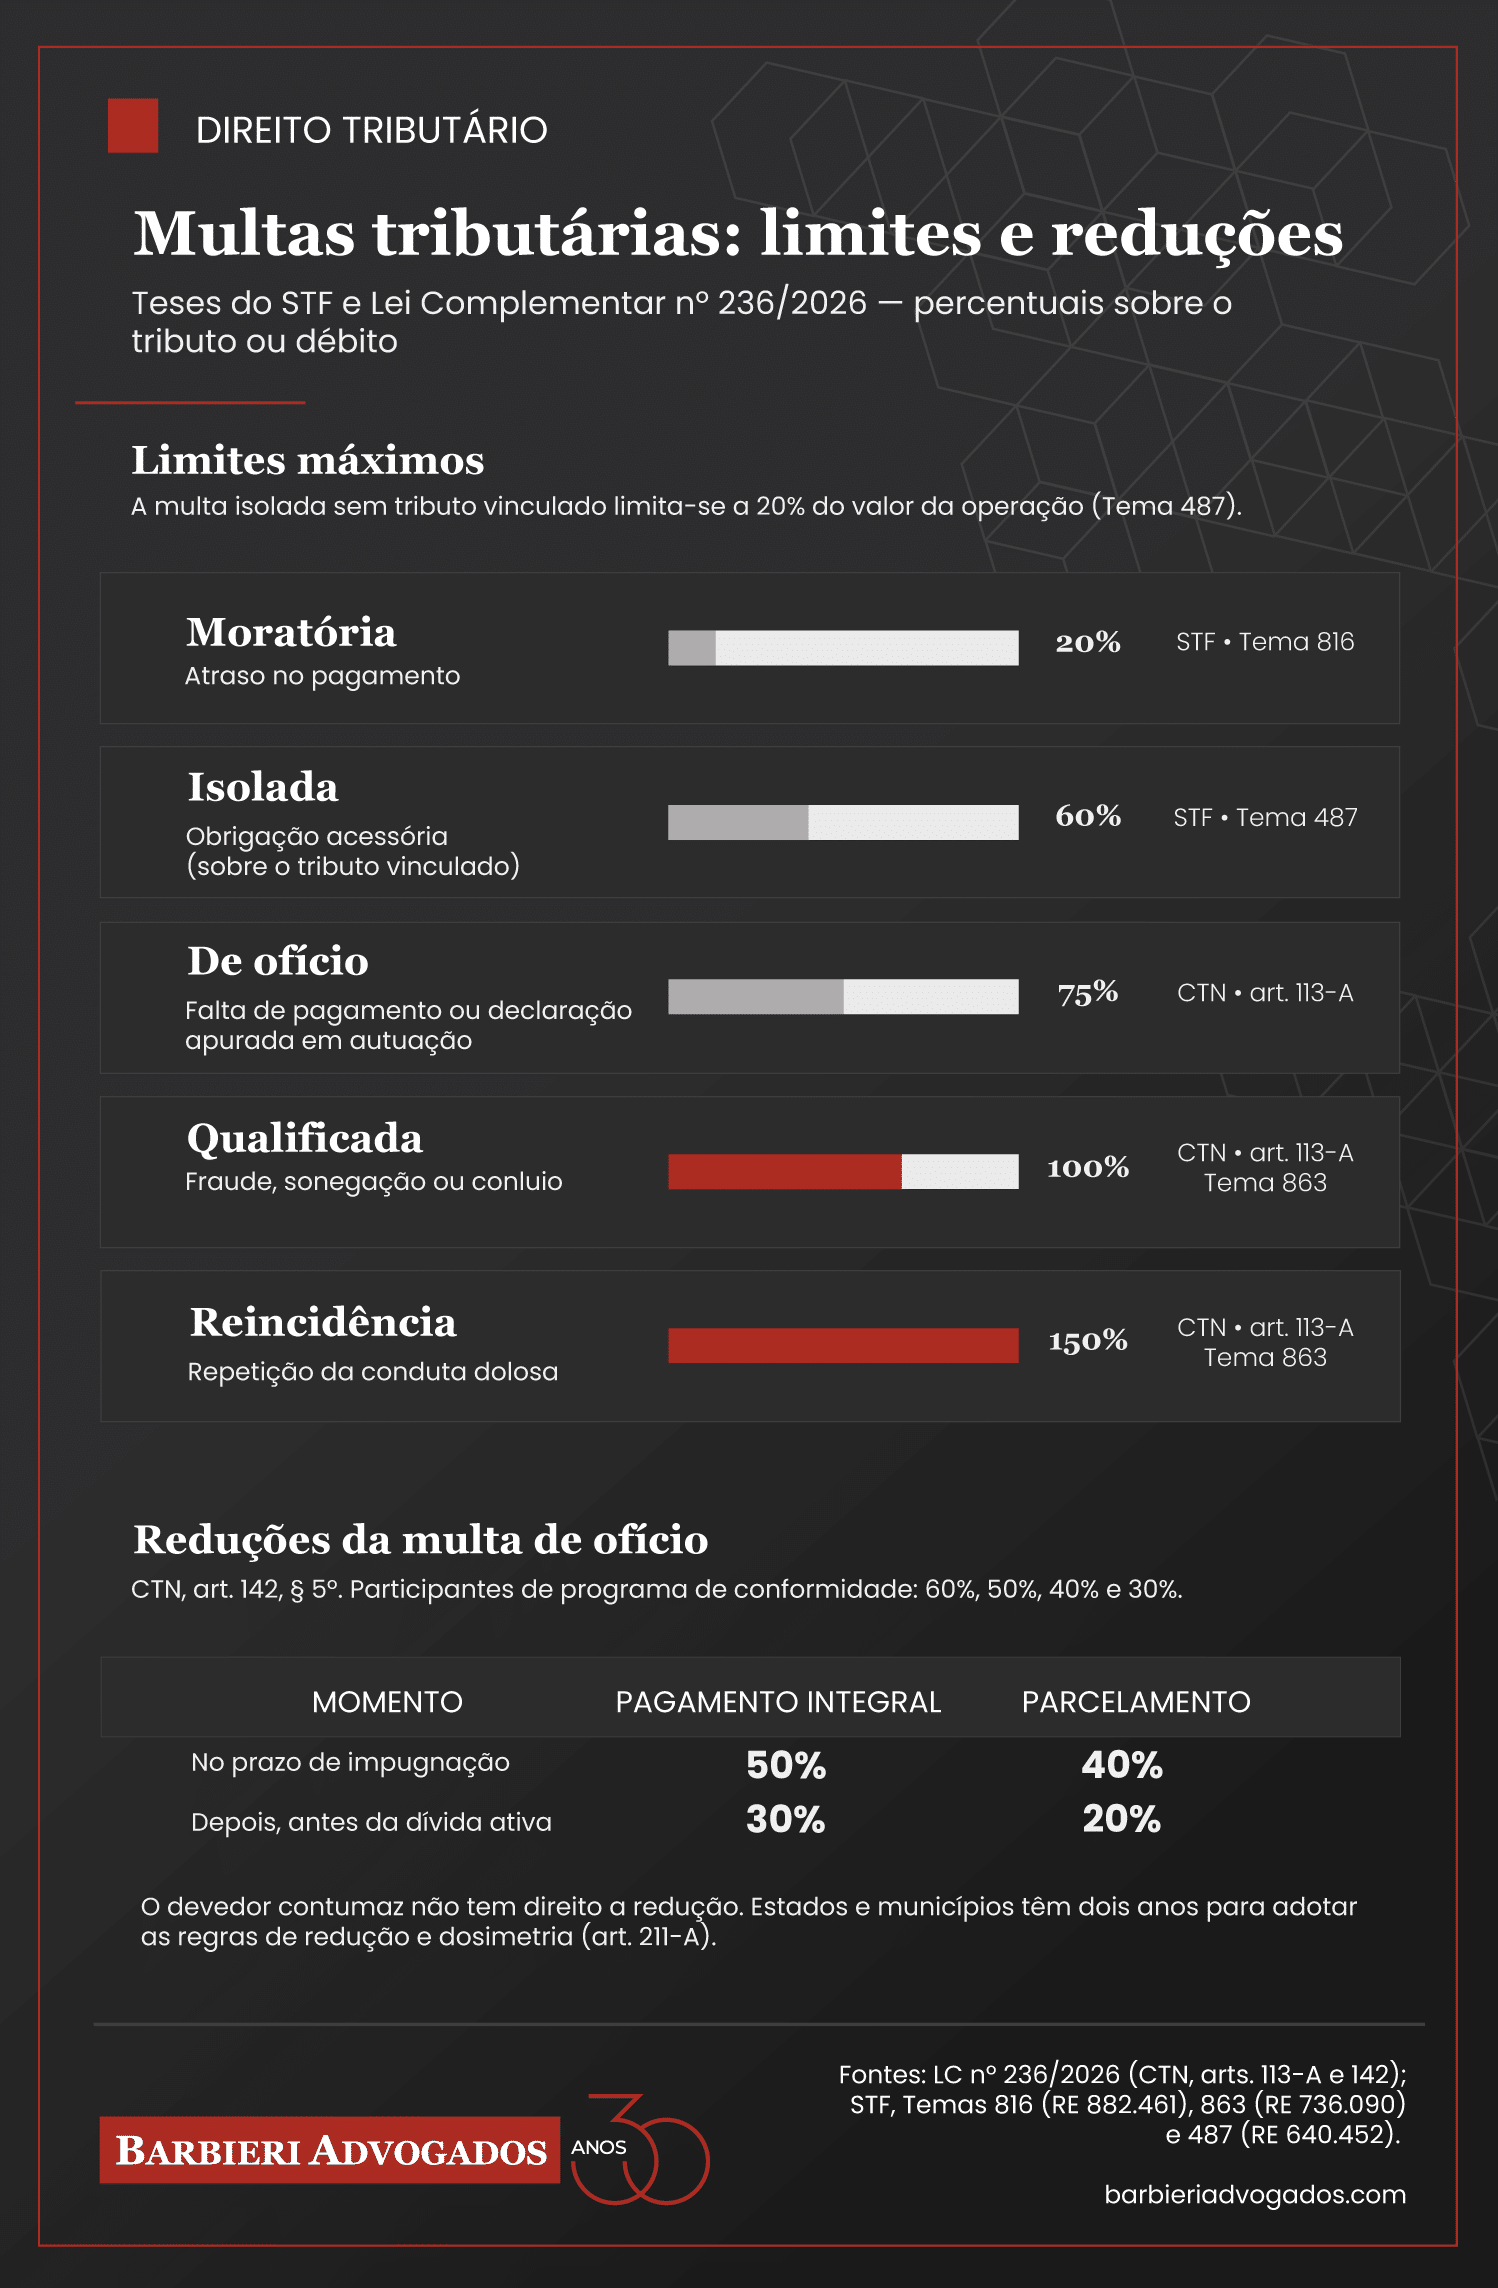
O novo art. 113-A do CTN determina que as penalidades pelo descumprimento de obrigações principais e acessórias observem a razoabilidade e a proporcionalidade. As multas vinculadas ao valor do tributo lançado ou do crédito afetado passam a ter três tetos: 75% como regra, 100% quando houver prática dolosa de fraude, sonegação ou conluio e 150% na reincidência. Ficam fora desses limites as multas isoladas desvinculadas do valor de crédito ou tributo; o § 2.º do artigo foi vetado.
A LC 236 corresponde à lei complementar a que se referia a tese do Tema 863. Ela confirmou os patamares de 100% e 150% que o STF havia fixado para a multa qualificada e foi além: criou, para todos os entes, o teto de 75% para a multa de ofício comum, que o Supremo não havia estabelecido. Estados e municípios com multas de ofício superiores a 75% — situação comum em legislações de ICMS e de ISS — terão de ajustá-las.
Os tetos valem para a União, os estados, o Distrito Federal e os municípios desde 4 de setembro de 2026, data em que a LC 236 foi publicada e entrou em vigor, e a lei não fixou prazo de adaptação para o art. 113-A. Os dois anos do art. 211-A referem-se à adoção, pelos estados, pelo Distrito Federal e pelos municípios, das reduções do art. 142, § 5.º, como forma de implementar a moderação sancionatória e a dosimetria da penalidade; os do art. 211-B, às normas gerais de processo administrativo fiscal. Por se tratar de norma geral de direito tributário (Constituição, art. 146, III), o teto se impõe às leis locais que prevejam multas superiores. O conjunto das mudanças está no guia sobre o Código Tributário Nacional atualizado. O IBS e a CBS, por sua vez, têm regime próprio de infrações e penalidades, incluído na LC 214/2025 pela LC 227/2026 (arts. 341-A a 341-H).
As duas regras se sobrepõem parcialmente. A multa isolada vinculada ao valor de um tributo está sujeita aos tetos do art. 113-A (75%, 100% ou 150%) e ao limite constitucional do Tema 487 (60%, ou 100% com agravantes); como deve respeitar ambos, prevalece o mais baixo — 60% como regra e 100% com agravantes, o que afasta, para ela, os 150% da reincidência. Já a multa isolada desvinculada do tributo está fora do art. 113-A, mas, quando fixada em percentual do valor da operação, continua sujeita ao limite do STF, de 20%, ou 30% com agravantes; as multas de valor fixo não foram alcançadas pela tese, e as aduaneiras foram dela excluídas. Não há, ainda, decisão dos tribunais superiores que tenha enfrentado a convivência entre as duas regras.
A multa isolada é a exigida independentemente da cobrança do tributo no mesmo lançamento, em regra pelo descumprimento de obrigação acessória, e seu limite, quando fixada em percentual, é o do Tema 487. Na esfera federal, o caso mais conhecido é a multa de 50% sobre o valor das estimativas mensais de IRPJ e CSLL não recolhidas pela empresa do lucro real (Lei n.º 9.430/1996, art. 44, II, “b”), devida ainda que se apure prejuízo fiscal ou base negativa no ano.
A questão aparece com frequência nas autuações de IRPJ e CSLL: a Receita aplica a multa isolada de 50% pela falta de recolhimento das estimativas e, sobre o mesmo tributo, a multa de ofício de 75% pela falta de pagamento no ajuste anual. A Súmula CARF n.º 105 afasta a cumulação, mas o seu enunciado refere-se à redação anterior do art. 44 (§ 1.º, IV), modificada pela Medida Provisória n.º 351/2007, convertida na Lei n.º 11.488/2007; para os fatos posteriores, a Fazenda sustenta que a lei passou a impor as duas multas. O Tema 487, ao mandar observar o princípio da consunção nas multas por descumprimento de deveres instrumentais, tende a reforçar a tese de que a falta das estimativas é etapa da mesma infração, embora se discuta se o recolhimento das estimativas é dever instrumental ou obrigação de pagamento. A escolha entre a via administrativa e a judicial depende de onde a tese tem melhores chances; o alcance dos enunciados do Conselho está no artigo sobre as súmulas do CARF, e o funcionamento do órgão, no guia sobre o CARF.
As multas por atraso na entrega de declarações federais são, em regra, de 2% ao mês-calendário ou fração sobre o tributo informado, limitadas a 20% e com valor mínimo, e incidem ainda que o tributo tenha sido integralmente pago. O art. 7.º da Lei n.º 10.426/2002 aplica essa regra à DCTF, à Dirf e à Declaração Simplificada da Pessoa Jurídica (inciso II), entre outras, contando a multa do dia seguinte ao fim do prazo até a entrega ou, se não houver entrega, até o auto de infração (§ 1.º); informações incorretas ou omitidas sujeitam-se a R$ 20,00 por grupo de dez (inciso IV).
| Regra | Valor | Dispositivo |
|---|---|---|
| Percentual | 2% ao mês-calendário ou fração sobre os tributos informados | Inciso II |
| Limite | 20% | Inciso II |
| Mínimo | R$ 200,00 (pessoa física, inativa ou optante do Simples) ou R$ 500,00 (demais casos) | § 3.º |
| Entrega antes de procedimento de ofício | Redução à metade | § 2.º, I |
| Entrega no prazo da intimação | Redução a 75% | § 2.º, II |
As contribuições previdenciárias e outros tributos são hoje confessados na DCTFWeb, e a Trivium Contábil, parceira da Barbieri Advogados, detalha o que é a DCTFWeb e como declarar, inclusive a multa por atraso na entrega. Para a pessoa física, a multa por atraso na declaração do imposto de renda e o efeito da declaração retificadora estão no artigo sobre como retificar a declaração do imposto de renda. Nas multas estaduais e municipais por falta de emissão de nota fiscal, o percentual depende da lei de cada ente; quando calculadas sobre o valor da operação sem tributo vinculado, sujeitam-se ao limite de 20%, ou 30% com agravantes, do Tema 487.
A multa de ofício pode ser reduzida de 50% a 20% conforme o momento do pagamento ou do parcelamento, nos termos do art. 142, § 5.º, do CTN, incluído pela LC 236. Para quem participa de programa de conformidade, os percentuais são maiores (art. 142, § 10, II).
| Momento | Regra geral | Participante de programa de conformidade |
|---|---|---|
| Pagamento integral no prazo de impugnação | 50% | 60% |
| Parcelamento no prazo de impugnação | 40% | 50% |
| Pagamento integral depois, antes da inscrição em dívida ativa | 30% | 40% |
| Parcelamento depois, antes da inscrição em dívida ativa | 20% | 30% |
Sobre uma multa de R$ 75.000,00, o pagamento no prazo de impugnação a reduz a R$ 37.500,00, e o parcelamento nesse prazo, a R$ 45.000,00; o tributo e os acréscimos legais continuam devidos (art. 142, § 7.º).
Três observações definem o alcance da regra. Primeiro, as reduções se aplicam “na forma das legislações locais”, e estados, Distrito Federal e municípios têm dois anos para adotar, no mínimo, esses critérios (art. 211-A). Segundo, a esfera federal já tinha um escalonamento com os mesmos percentuais (Lei n.º 8.218/1991, art. 6.º), que não foi alterado, mas com janelas mais curtas, resumidas no quadro abaixo. A norma geral estende essas janelas até a inscrição em dívida ativa, e a compatibilização entre os dois regimes nos tributos federais ainda não foi definida. Terceiro, o devedor contumaz não tem direito a nenhuma graduação, redução ou afastamento de penalidade (art. 142, § 6.º).
| Providência | Prazo | Redução |
|---|---|---|
| Pagamento ou compensação | 30 dias da notificação do lançamento | 50% |
| Pedido de parcelamento | 30 dias da notificação do lançamento | 40% |
| Pagamento ou compensação | 30 dias da notificação da decisão de primeira instância | 30% |
| Pedido de parcelamento | 30 dias da notificação da decisão de primeira instância | 20% |
A legislação de cada ente pode ainda ampliar os percentuais diante de circunstâncias atenuantes, que a lei enumera: o cumprimento da obrigação acessória relacionada à infração, a readequação às normas entre o início da fiscalização e a autuação, os bons antecedentes fiscais, a ausência de prejuízo ao erário, o erro ou a ignorância escusáveis quanto à matéria de fato e a pendência de julgamento da questão em precedente vinculante (art. 142, § 10, I). Pesam ainda na decisão entre pagar e discutir a transação tributária, que pode reduzir multas, juros e encargos conforme a modalidade, e o custo de manter a discussão: na esfera federal, incidem juros pela taxa Selic sobre a multa de ofício (Súmula CARF n.º 108, vinculante).
Sim, enquanto não houver decisão definitiva: o art. 106, II, “c”, do CTN determina que a lei se aplique a ato ou fato pretérito, não definitivamente julgado, quando lhe comine penalidade menos severa que a prevista na lei vigente ao tempo da sua prática. A regra alcança a redução da multa qualificada federal de 150% para 100% trazida pela Lei n.º 14.689/2023, cujos efeitos, no Tema 863, foram modulados com ressalva expressa dos processos pendentes.
A mesma lógica deve alcançar os novos tetos da LC 236. Autuações ainda em discussão administrativa ou judicial, com multas acima de 75%, 100% ou 150% conforme a conduta, podem ter a penalidade reduzida ao novo limite — o que tende a ser especialmente relevante para autos de infração estaduais e municipais e para as multas federais agravadas. Nas teses do STF, deve-se observar a modulação de cada tema, descrita acima. O ponto deve ser alegado expressamente na defesa ou em petição no processo em curso; os fundamentos da retroatividade benigna estão no artigo sobre a irretroatividade da lei tributária e suas exceções.
Um custo frequentemente subestimado completa o quadro: na esfera federal, pela Súmula CARF n.º 108, incidem juros pela taxa Selic sobre a multa de ofício. Durante a discussão, portanto, a multa não fica congelada — o que reforça a importância de reduzi-la cedo, pelo pagamento com desconto ou pela aplicação do teto.
O CTN prevê seis situações que afastam ou limitam a multa: a denúncia espontânea, a observância de normas complementares, a consulta pendente, o lançamento para prevenir a decadência de crédito suspenso, a liminar ou tutela provisória e a exigência de individualização da conduta.
Em regra, não: as multas por infrações fiscais não são dedutíveis como custo ou despesa operacional na apuração do lucro real, salvo as de natureza compensatória e as impostas por infrações de que não resulte falta ou insuficiência de pagamento de tributo (Lei n.º 8.981/1995, art. 41, § 5.º). A multa de ofício por falta de recolhimento, portanto, é adicionada ao lucro líquido; já a multa por atraso na entrega de uma declaração cujo tributo foi pago, por não decorrer de falta de pagamento, tende a enquadrar-se na ressalva legal.
O caminho depende da fase da cobrança. Antes da inscrição em dívida ativa, a via é a impugnação no processo administrativo fiscal, que suspende a cobrança sem exigir garantia e permite alegar os tetos do STF e da LC 236; o que fazer ao receber a autuação está no artigo sobre o auto de infração, e os passos específicos da esfera federal, no texto sobre o auto de infração da Receita Federal. O art. 208-G do CTN vincula os órgãos de julgamento às teses de repercussão geral e de recursos repetitivos transitadas em julgado, observado o prazo de adaptação do art. 211-B, e, no processo federal, o art. 26-A, § 6.º, I, do Decreto n.º 70.235/1972 já permitia afastar lei declarada inconstitucional pelo STF em decisão definitiva plenária. Fora dessas hipóteses, porém, os julgadores não afastam lei por inconstitucionalidade (Súmula CARF n.º 2), e a alegação de confisco ainda não decidida pelo Supremo precisa ser levada ao Judiciário. Quanto aos novos tetos da LC 236, por estarem em lei complementar, há bons argumentos para pedir que os próprios julgadores administrativos os apliquem.
Com o crédito já em execução fiscal, a multa excessiva pode ser questionada em embargos à execução fiscal ou, quando a questão for apenas de direito e não exigir produção de provas, por exceção de pré-executividade, nos termos da Súmula 393 do STJ — caso típico da multa cujo percentual, visível na certidão de dívida ativa, excede o teto legal. Fora da execução, cabem ação anulatória e mandado de segurança.
Multa tributária é a penalidade pecuniária aplicada pelo descumprimento de uma obrigação tributária: a principal, de pagar o tributo, ou a acessória, como declarar, escriturar ou emitir nota fiscal. As principais espécies são a multa de mora, a de ofício, a qualificada e a isolada, cada uma com limite próprio. A multa não é tributo, porque o tributo, por definição, não constitui sanção de ato ilícito (CTN, art. 3.º).
Desde a LC 236/2026, a multa vinculada ao tributo lançado não pode exceder 75%, como regra; 100% nos casos de fraude, sonegação ou conluio dolosos; e 150% na reincidência (CTN, art. 113-A, § 1.º). Na esfera federal, a multa de ofício comum já era de 75% (Lei 9.430/1996, art. 44, I).
A multa de mora federal é de 0,33% por dia de atraso, contada a partir do dia seguinte ao vencimento, e fica limitada a 20% (Lei 9.430/1996, art. 61, §§ 1.º e 2.º); o teto é atingido no 61.º dia. Sobre o débito incidem ainda juros de mora pela taxa Selic. Para todos os entes, o STF fixou que a multa moratória deve observar o teto de 20% do débito (Tema 816).
Que a multa isolada por descumprimento de obrigação acessória, fixada em percentual, não pode ultrapassar 60% do valor do tributo ou do crédito vinculado, ou 100% com agravantes. Sem tributo ou crédito vinculado, mas com valor de operação, o limite é de 20% desse valor, ou 30% com agravantes. A tese, fixada em 17 de dezembro de 2025, manda observar a consunção e não se aplica às multas de natureza predominantemente administrativa, como as aduaneiras.
Que a multa qualificada por sonegação, fraude ou conluio limita-se a 100% do débito, podendo chegar a 150% na reincidência, até a edição de lei complementar sobre a matéria (RE 736.090, julgado em 3 de outubro de 2024). A LC 236/2026 incorporou esses limites ao CTN e criou também o teto de 75% para a multa de ofício comum.
Não. No Tema 736 (RE 796.939, sessão virtual concluída em 17 de março de 2023), o STF declarou, por unanimidade, inconstitucional a multa isolada aplicada pela mera não homologação da compensação, porque a simples negativa não é ato ilícito. A tese não alcança a declaração de compensação falsa, ressalvada pelo próprio art. 74, § 17, da Lei 9.430/1996.
Pelo art. 7.º, II, da Lei 10.426/2002, a multa é de 2% ao mês-calendário ou fração sobre os tributos informados, ainda que pagos, limitada a 20%, com mínimo de R$ 200,00 para pessoa física, inativa ou optante do Simples e de R$ 500,00 nos demais casos. A multa cai à metade se a declaração for entregue antes de qualquer procedimento de ofício e a 75% se entregue no prazo da intimação.
Pela LC 236/2026, 50% se pagar integralmente no prazo de impugnação e 40% se parcelar nesse prazo; depois disso e antes da inscrição em dívida ativa, 30% no pagamento e 20% no parcelamento (CTN, art. 142, § 5.º). Participantes de programa de conformidade têm reduções de 60% a 30%, e o devedor contumaz não tem redução. Nos tributos federais, o art. 6.º da Lei 8.218/1991 prevê os mesmos percentuais, com prazos de 30 dias.
Pode reduzir, se o processo ainda não tiver decisão definitiva. Pelo art. 106, II, “c”, do CTN, a lei que comina penalidade menos severa aplica-se a atos e fatos anteriores não definitivamente julgados.
Em regra, não. As multas por infrações fiscais não são dedutíveis como custo ou despesa operacional no lucro real, salvo as de natureza compensatória e as impostas por infrações de que não resulte falta ou insuficiência de pagamento de tributo (Lei 8.981/1995, art. 41, § 5.º).
Entre 2023 e 2026, as multas tributárias ganharam um sistema de limites que antes não existia: 20% para a moratória, 75% para a de ofício, 100% e 150% para a qualificada e 60%, ou 100% com agravantes, para a isolada. Parte desses limites veio do STF, parte da LC 236, e a convivência entre eles ainda tem pontos a serem resolvidos, como o da multa isolada, o do agravamento federal e o da cumulação com a multa sobre estimativas.
Para o contribuinte autuado, as consequências são práticas: verificar se a multa respeita o teto aplicável à conduta, avaliar a redução por pagamento ou parcelamento antes da inscrição em dívida ativa e, em processos ainda em curso, pedir a aplicação da lei mais benéfica. A decisão entre pagar com desconto e discutir o auto deve considerar também os juros que incidem sobre a própria multa.
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.