Direito Trabalhista
NR-1 riscos psicossociais: obrigações, prazos e fiscalização
NR-1 riscos psicossociais: o que a norma exige desde maio de 2026, os 13 fatores do guia do MTE, o PGR, a fiscalização e os reflexos em ações trabalhistas.


A prescrição intercorrente é um dos institutos processuais que mais evoluíram no direito brasileiro nos últimos anos. Com a Lei 14.195, de 26 de agosto de 2021, o regime aplicável às execuções cíveis passou por transformação substancial, com critérios mais objetivos para a configuração do fenômeno extintivo e o fim de controvérsias que perduravam havia décadas na jurisprudência. A mudança afeta diretamente credores e devedores e exige compreensão precisa das novas regras.
Este artigo examina o instituto desde seus fundamentos até as alterações da Lei 14.195/2021: o procedimento do art. 921 do Código de Processo Civil, os prazos, as causas de interrupção e suspensão, o regime de transição para processos em curso e as particularidades da prescrição intercorrente nas execuções fiscais, nas dívidas de crédito rural e nas execuções trabalhistas, com a jurisprudência mais recente do Superior Tribunal de Justiça.
Em resumo: a prescrição intercorrente é a extinção da pretensão executória pelo decurso do prazo prescricional durante a execução. No CPC, desde a Lei 14.195/2021, o prazo corre automaticamente: um ano de suspensão a partir da primeira tentativa infrutífera de localizar o devedor ou bens, seguido do prazo de prescrição do direito material (art. 921 do CPC; art. 206-A do Código Civil). Na execução fiscal, a contagem também é automática, a partir da ciência da Fazenda: um ano de suspensão e cinco de prescrição (Súmula 314 e Tema 566 do STJ). No crédito rural, descontam-se as janelas das leis de renegociação (Tema 1.406 do STJ). No processo do trabalho, o prazo é de dois anos (art. 11-A da CLT).
A prescrição intercorrente é a extinção da pretensão executória em razão do transcurso do prazo prescricional durante o curso do processo de execução. Diferentemente da prescrição comum, que se consuma antes do ajuizamento da ação, a prescrição intercorrente opera depois da propositura da demanda, quando verificada a impossibilidade de satisfação do crédito por período equivalente ao prazo prescricional da pretensão de direito material. O instituto se funda nos princípios da segurança jurídica, da duração razoável do processo e da efetividade da prestação jurisdicional, consagrados no art. 5º, LXXVIII, da Constituição Federal.
Para compreendê-lo, é preciso distinguir prescrição e decadência. Ambas extinguem direitos pelo decurso do tempo, mas incidem sobre categorias distintas. A prescrição atinge o direito subjetivo, isto é, a faculdade de exigir de outrem uma conduta positiva ou negativa em razão de uma relação obrigacional. A decadência extingue direitos potestativos, que se caracterizam pela imposição unilateral de efeitos na esfera jurídica alheia, sem possibilidade de oposição. A prescrição intercorrente insere-se no campo dos direitos subjetivos: alcança a pretensão de executar coativamente uma obrigação não cumprida voluntariamente.
O fundamento da prescrição intercorrente é evitar a perpetuação de execuções sem perspectiva concreta de êxito. Processos executivos indefinidamente ativos representam ônus para o devedor, que permanece vinculado à obrigação e sujeito a restrições patrimoniais, e para o próprio Poder Judiciário, que mantém em seus cadastros milhares de processos sem viabilidade prática de conclusão. Nesse sentido, a prescrição intercorrente funciona como mecanismo de racionalização do sistema processual.
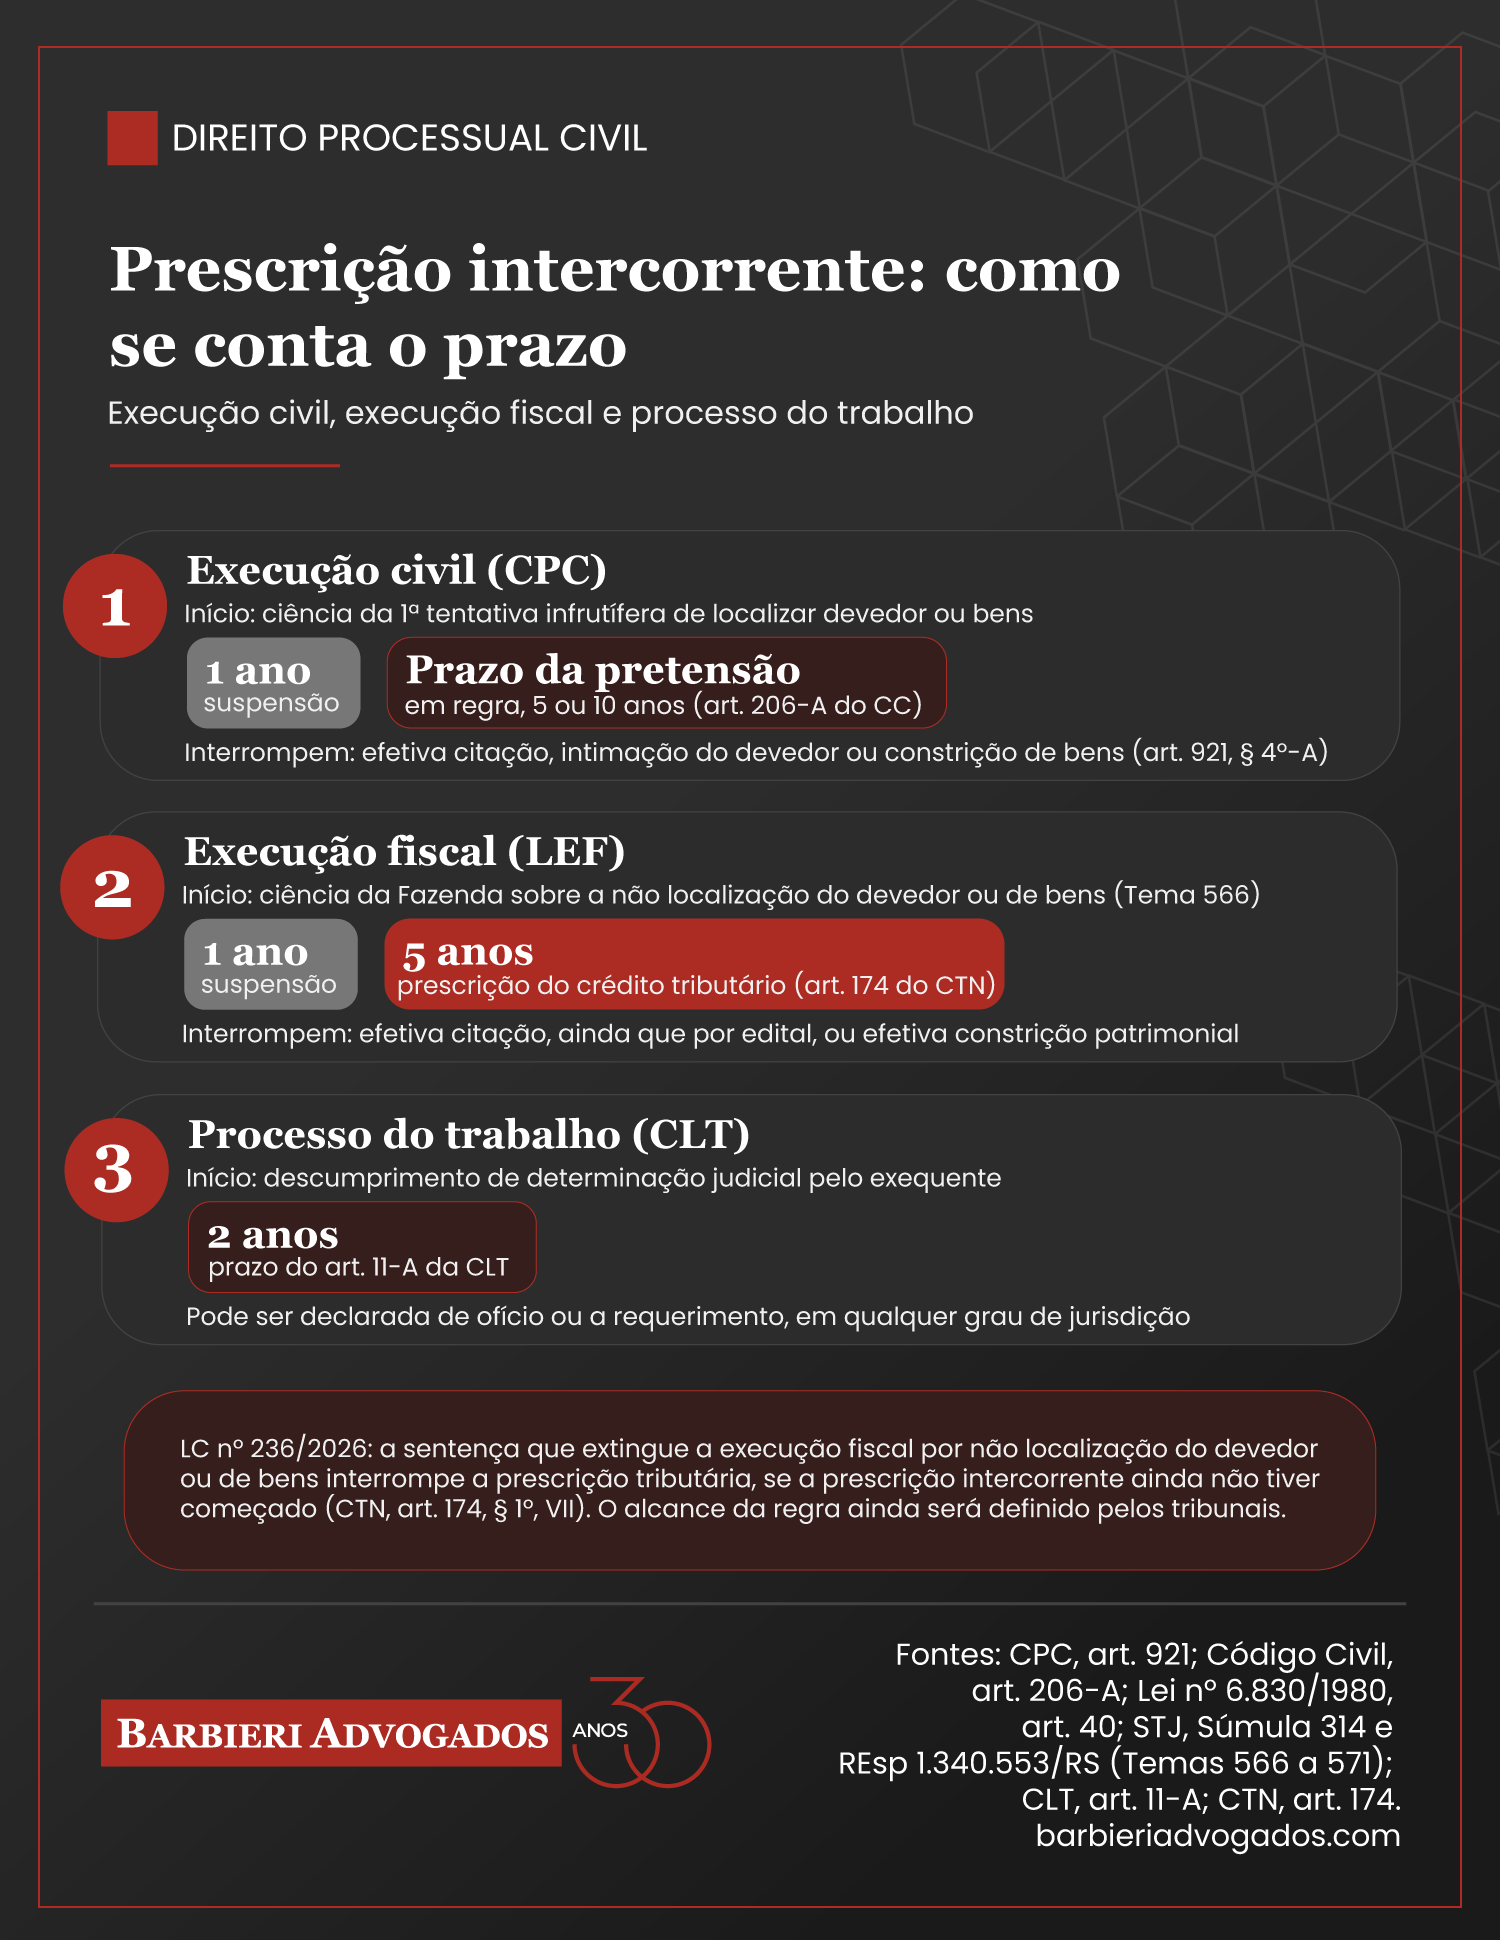
O instituto é o mesmo, mas as regras mudam conforme o tipo de execução. O quadro abaixo resume as diferenças, detalhadas nas seções seguintes.
| Aspecto | Execução civil (CPC) | Execução fiscal (LEF) | Processo do trabalho (CLT) |
|---|---|---|---|
| Base legal | Art. 921 do CPC e art. 206-A do Código Civil | Art. 40 da Lei 6.830/1980; Súmula 314 e Tema 566 do STJ | Art. 11-A da CLT |
| Termo inicial | Ciência da primeira tentativa infrutífera de localizar o devedor ou bens | Ciência da Fazenda sobre a não localização do devedor ou de bens | Descumprimento, pelo exequente, de determinação judicial no curso da execução |
| Suspensão prévia | Um ano | Um ano | Não prevista no art. 11-A |
| Prazo | O da pretensão de direito material (em regra, cinco ou dez anos) | Cinco anos, para créditos tributários | Dois anos |
| O que interrompe | Efetiva citação, intimação do devedor ou constrição de bens | Efetiva citação, ainda que por edital, ou efetiva constrição patrimonial | — |
| Reconhecimento | De ofício ou a requerimento, ouvidas as partes, sem ônus sucumbenciais | De ofício, ouvida a Fazenda Pública | De ofício ou a requerimento, em qualquer grau de jurisdição |
A prescrição intercorrente não tinha previsão expressa no Código de Processo Civil de 1973 nem no Código Civil de 1916; sua construção decorreu essencialmente da jurisprudência. O Supremo Tribunal Federal, ainda em 1963, editou a Súmula 150, segundo a qual prescreve a execução no mesmo prazo de prescrição da ação — orientação que lançou as bases para o reconhecimento da prescrição intercorrente. Na mesma sessão plenária, o STF editou a Súmula 264, que prevê a prescrição intercorrente pela paralisação da ação rescisória por mais de cinco anos.
Na vigência do CPC de 1973, a jurisprudência consolidou o entendimento de que a prescrição intercorrente pressupunha a inércia injustificada do credor, após sua intimação pessoal, por prazo superior ao da prescrição do direito material. A desídia do credor era elemento essencial: a prática de diligências, ainda que infrutíferas, afastava o reconhecimento da prescrição, conforme reiteradamente decidido pelo Superior Tribunal de Justiça. Esse regime, fundado no elemento subjetivo da inércia, perdurou por décadas.
O Código de Processo Civil de 2015 disciplinou expressamente a prescrição intercorrente nos arts. 921 a 924. A redação original previa que a execução seria suspensa, por um ano, quando não localizados o executado ou bens penhoráveis, período em que também se suspenderia a prescrição; decorrido esse prazo sem manifestação do exequente, começaria a correr o prazo prescricional. Embora o CPC de 2015 tenha dado maior objetividade ao instituto, a jurisprudência continuou a exigir a demonstração da desídia.
O art. 921 do Código de Processo Civil estabelece as hipóteses de suspensão da execução e constitui o núcleo normativo da prescrição intercorrente no processo civil. Suspende-se a execução nas hipóteses dos arts. 313 e 315, no que couber; no todo ou em parte, quando recebidos com efeito suspensivo os embargos à execução; quando o executado não possuir bens penhoráveis; se a alienação dos bens penhorados não se realizar por falta de licitantes e o exequente, em quinze dias, não requerer a adjudicação nem indicar outros bens; e quando concedido o parcelamento do art. 916. A hipótese do inciso III, relativa à ausência de bens penhoráveis, é a que mais diretamente se relaciona com a prescrição intercorrente.
O procedimento está nos parágrafos do art. 921. Quando não forem encontrados bens penhoráveis ou o devedor não for localizado, a execução fica suspensa por um ano, durante o qual também se suspende a prescrição (§ 1º). Essa suspensão opera automaticamente, independentemente de decisão judicial expressa. Decorrido o prazo sem que o devedor ou bens penhoráveis sejam encontrados, inicia-se a contagem da prescrição intercorrente. O juiz, depois de ouvidas as partes no prazo de quinze dias, pode reconhecer a prescrição de ofício e extinguir o processo.
O regime do art. 921 aplica-se tanto à execução de título extrajudicial quanto ao cumprimento de sentença, por força do § 7º, incluído pela Lei 14.195/2021, que estende suas disposições ao procedimento do art. 523 do CPC. A uniformização elimina dúvidas que existiam sobre a aplicação da prescrição intercorrente à fase de cumprimento de sentença. O instituto tem papel igualmente central na defesa em execuções fiscais, cujo regime próprio é examinado adiante.
A Lei 14.195/2021 alterou profundamente o regime da prescrição intercorrente, tanto no Código Civil quanto no Código de Processo Civil. No direito material, incluiu o art. 206-A no Código Civil, segundo o qual a prescrição intercorrente observa o mesmo prazo de prescrição da pretensão, respeitadas as causas de impedimento, suspensão e interrupção previstas na legislação civil e processual. A previsão expressa confere maior solidez dogmática ao instituto.
A principal inovação é a antecipação e a objetivação do termo inicial. Pela nova redação do § 4º do art. 921 do CPC, o termo inicial passa a ser a ciência da primeira tentativa infrutífera de localização do devedor ou de bens penhoráveis. A partir daí, inicia-se automaticamente o prazo de suspensão de um ano, durante o qual também se suspende a prescrição. Decorrido esse prazo, começa a fluir o prazo da prescrição intercorrente, independentemente de qualquer manifestação do exequente. Deixa de ser necessário, portanto, demonstrar a desídia do credor.
A mudança foi reconhecida pelo STJ. No REsp 2.090.768/PR (Terceira Turma, DJe 14/11/2024), a Ministra Nancy Andrighi consignou que, a partir da vigência da Lei 14.195/2021, não há mais necessidade de desídia do credor para a consumação da prescrição intercorrente, cujo prazo se inicia automaticamente. O fundamento do instituto desloca-se da conduta do credor para a situação objetiva de inexequibilidade prática da obrigação, decorrente da não localização do devedor ou de bens.
A lei também previu expressamente as causas de interrupção. O novo § 4º-A do art. 921 estabelece que a efetiva citação, a intimação do devedor ou a constrição de bens penhoráveis interrompem o prazo da prescrição intercorrente. O legislador valorizou atos concretos, que efetivamente viabilizam o prosseguimento da execução, e não meras petições ou requerimentos de diligências.
O prazo da prescrição intercorrente é o mesmo da prescrição da pretensão de direito material que fundamenta a execução. O entendimento, já consolidado na Súmula 150 do STF, foi positivado pelo art. 206-A do Código Civil. A identidade de prazos decorre da própria natureza do instituto, que não é modalidade autônoma de prescrição, mas a mesma prescrição da pretensão material, que continua a correr durante a execução nas situações previstas em lei.
O prazo geral de prescrição, previsto no art. 205 do Código Civil, é de dez anos e se aplica às hipóteses sem prazo específico em lei — por exemplo, às execuções fundadas em sentenças condenatórias transitadas em julgado. O art. 206 estabelece prazos especiais. Destaca-se o prazo de cinco anos do § 5º, I, aplicável à cobrança de dívidas líquidas constantes de instrumento público ou particular, que abrange a maior parte das execuções de título extrajudicial.
Há outros prazos relevantes: três anos para a pretensão de ressarcimento de enriquecimento sem causa, para a reparação civil e para o pagamento de título de crédito, ressalvadas disposições de lei especial; um ano, entre outras hipóteses, para a pretensão do segurado contra o segurador. Em matéria trabalhista, o prazo é de dois anos contados da extinção do contrato de trabalho (art. 7º, XXIX, da Constituição). Nas execuções fiscais de créditos tributários, é de cinco anos (art. 174 do Código Tributário Nacional), matéria com disciplina própria na Súmula 314 do STJ sobre prescrição intercorrente em execução fiscal.
Não se deve confundir o prazo da prescrição intercorrente com o prazo de suspensão do processo. A suspensão dura um ano e, durante ela, o processo e a prescrição ficam paralisados; só depois desse ano começa a contagem do prazo prescricional. Assim, numa execução fundada em contrato escrito, sujeita ao prazo de cinco anos, a prescrição intercorrente se consuma seis anos após a ciência da primeira tentativa infrutífera: um ano de suspensão mais cinco anos de prescrição.
Pelo § 4º-A do art. 921 do CPC, interrompem a prescrição intercorrente a efetiva citação, a intimação do devedor ou a constrição de bens penhoráveis. A interrupção zera o prazo prescricional, que recomeça a correr por inteiro a partir do ato interruptivo. Além disso, o prazo fica suspenso enquanto se realizam as formalidades para a expropriação do bem penhorado.
Os meros requerimentos de diligências pelo credor não interrompem o prazo. A jurisprudência do TJDFT tem afirmado que os sucessivos requerimentos de diligências dirigidos pelo exequente ao Judiciário não impedem a suspensão do processo nem o reinício da prescrição intercorrente, ainda que deferidos em curto período e independentemente de sua efetivação. Somente a efetiva citação, a intimação do devedor ou a constrição de bens têm aptidão para interromper o prazo.
As causas de suspensão da prescrição previstas no Código Civil também se aplicam à prescrição intercorrente, por força do art. 206-A — entre elas, a suspensão contra os absolutamente incapazes, entre cônjuges na constância do casamento, entre ascendentes e descendentes durante o poder familiar e contra os ausentes do país em serviço público. A suspensão, diferentemente da interrupção, apenas paralisa a contagem, que retoma o curso do ponto em que parou quando cessa a causa suspensiva. Somam-se a elas as suspensões instituídas por leis especiais, como as janelas de renegociação do crédito rural examinadas adiante.
Uma das questões mais relevantes após a Lei 14.195/2021, em vigor desde sua publicação, em 27 de agosto de 2021, é sua aplicação aos processos em curso. No mesmo REsp 2.090.768/PR, o STJ fixou balizas de direito intertemporal: o novo regime da prescrição intercorrente não pode ser aplicado retroativamente, em observância à irretroatividade das normas processuais prevista no art. 14 do CPC.
Segundo o STJ, o novo regime alcança duas situações. A primeira abrange os processos ajuizados após a vigência da lei e aqueles em que a primeira tentativa infrutífera de localização do devedor ou de bens ocorreu depois dela. A segunda refere-se aos processos anteriores nos quais ainda não havia sido determinada a suspensão da execução por ausência de bens penhoráveis. Se a execução foi iniciada antes da lei e já estava suspensa pela não localização de bens, subsiste o regime anterior.
O fator determinante para definir a lei aplicável não é a data da sentença que reconhece ou não a prescrição, mas o momento em que se configurou a situação que potencialmente a enseja — a suspensão da execução por ausência de bens penhoráveis. Na prática, é preciso identificar com precisão, nos autos, quando ocorreu essa suspensão para saber qual regime se aplica.
As execuções fiscais têm disciplina específica na Lei 6.830/1980, alterada em 2004 para prever expressamente a prescrição intercorrente dos créditos fiscais. O art. 40 da Lei de Execuções Fiscais determina que o juiz suspenda o curso da execução enquanto não for localizado o devedor ou encontrados bens penhoráveis, período em que não corre a prescrição. Decorrido o prazo máximo de um ano sem que o devedor ou bens sejam encontrados, o juiz ordena o arquivamento dos autos.
O termo inicial foi definido pelo Superior Tribunal de Justiça no REsp 1.340.553/RS, julgado pela Primeira Seção em 12 de setembro de 2018, sob o rito dos recursos repetitivos (Temas 566 a 571, rel. Min. Mauro Campbell Marques). O prazo de um ano de suspensão começa automaticamente na data em que a Fazenda Pública toma ciência da não localização do devedor ou da inexistência de bens penhoráveis — havendo ou não petição da Fazenda e havendo ou não decisão judicial nesse sentido. Findo esse ano, inicia-se, também automaticamente, o prazo prescricional de cinco anos previsto no art. 174 do Código Tributário Nacional, durante o qual o processo fica arquivado sem baixa na distribuição. A prescrição intercorrente da execução fiscal tributária se consuma, portanto, seis anos após a ciência da Fazenda: um de suspensão e cinco de prescrição.
É o que resume a Súmula 314 do STJ: não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente. O mesmo julgamento fixou que apenas a efetiva citação, ainda que por edital, e a efetiva constrição patrimonial interrompem a prescrição intercorrente; o simples pedido de penhora ou de novas diligências não basta. A falta de intimação da Fazenda sobre os atos do art. 40 só gera nulidade se ela demonstrar prejuízo, alegando-o na primeira oportunidade em que falar nos autos — salvo a falta da intimação que marca o início da suspensão, caso em que o prejuízo é presumido. Esgotado o prazo, o juiz pode reconhecer a prescrição de ofício, depois de ouvir a Fazenda (art. 40, § 4º, da Lei 6.830/1980). O detalhamento das teses, com exemplos de contagem, está em nosso artigo sobre a prescrição intercorrente na execução fiscal.
A comparação com o regime do CPC mostra que os dois sistemas convergiram: em ambos, a contagem começa automaticamente com a ciência da tentativa frustrada de localizar o devedor ou bens, sem depender da conduta do credor nem de decisão judicial. Na execução civil, essa regra veio da Lei 14.195/2021; na execução fiscal, da jurisprudência do STJ.
A Lei Complementar nº 236/2026 acrescentou ao art. 174 do CTN uma nova causa de interrupção da prescrição tributária: a sentença que extingue a execução fiscal por não localização do executado ou de bens passíveis de constrição, desde que a prescrição intercorrente ainda não tenha se iniciado (§ 1º, VII). Interrompida, a prescrição recomeça a correr da data do ato que a interrompeu (§ 3º). A regra permite à Fazenda obter a extinção da execução infrutífera e reiniciar o prazo para uma nova cobrança. Sua convivência com o art. 40 da LEF — que já suspende a prescrição justamente nesse intervalo — é objeto de debate na doutrina, e o alcance da nova causa ainda deverá ser definido pelos tribunais. As demais mudanças da lei nos prazos tributários estão em nosso texto sobre a extinção do crédito tributário.
A prescrição intercorrente judicial não se confunde com a prescrição nos processos administrativos. No Tema 1.293 dos recursos repetitivos (REsp 2.147.578/SP e 2.147.583/SP, Primeira Seção, rel. Min. Paulo Sérgio Domingues, julgado em 12 de março de 2025), o STJ decidiu que incide a prescrição intercorrente do art. 1º, § 1º, da Lei 9.873/1999 quando o processo administrativo de apuração de infração aduaneira, de natureza não tributária, fica paralisado por mais de três anos. Na terceira tese, a Seção fixou que essa regra não se aplica quando a obrigação descumprida se destina diretamente à arrecadação ou à fiscalização de tributos. O precedente alcança, portanto, as multas aduaneiras administrativas, e não os créditos tributários em cobrança administrativa, que seguem o regime do art. 174 do CTN. A distinção está detalhada no artigo sobre a prescrição intercorrente nas penalidades aduaneiras e o Tema 1.293.
Nas execuções de dívidas de crédito rural, a contagem da prescrição intercorrente deve descontar as janelas de suspensão criadas pelas leis de renegociação, e essa suspensão operou automaticamente, sem depender de adesão do devedor. Foi o que decidiu a Corte Especial do STJ no Tema 1.406 dos recursos repetitivos (REsp 2.217.707-MA, 2.219.068-MA, 2.232.278-PR e 2.236.997-RS, rel. Min. Raul Araújo, julgados por unanimidade em 2 de setembro de 2026). A controvérsia era saber se as Leis 11.775/2008, 12.716/2012, 12.844/2013, 13.001/2014, 13.340/2016, 13.306/2016, 13.606/2018 e 13.729/2018, que instituíram medidas de liquidação e renegociação, suspenderam o prazo prescricional das execuções de pleno direito ou apenas para o devedor que manifestou interesse em renegociar.
A tese tem dois itens. Primeiro: quando o dispositivo legal estabelece a suspensão diretamente para as operações nele enquadráveis, ela opera de pleno direito, com efeito geral, independentemente de manifestação ou adesão do devedor. Segundo: a suspensão só depende de adesão, manifestação ou outra providência do devedor quando a própria lei a estabelece como condição, observados os requisitos objetivos de enquadramento. O STJ descreveu o mecanismo com precisão: cada janela legal deslocou o termo inicial e paralisou a contagem; encerrada a janela, o prazo retomou o curso pelo saldo remanescente, sem computar o período suspenso contra o credor.
O efeito prático é favorável ao credor. Execuções de cédulas rurais que, pela contagem simples, pareceriam prescritas voltam a ser exigíveis quando se retiram da conta os anos de moratória legal. Para o devedor, resta a hipótese do segundo item da tese: nos dispositivos que condicionaram a suspensão à contratação de linha específica ou à manifestação formal de interesse — o STJ cita os arts. 33 e 59-A da Lei 11.775/2008, acrescentados pela Lei 11.992/2009 —, quem não aderiu não teve o prazo suspenso. A defesa, portanto, começa por identificar em qual dispositivo a operação se enquadra.
As janelas de suspensão não são gerais, e esse ponto costuma passar despercebido na leitura da tese. A Lei 13.340/2016, nos arts. 1º a 3º, alcança operações contratadas até 31 de dezembro de 2011 com recursos do FNE e do FNO, ou com bancos oficiais federais, relativas a empreendimentos na área da Sudene e da Sudam; só o art. 4º, que trata das dívidas rurais inscritas na Dívida Ativa da União, tem alcance nacional. As janelas das Leis 11.775/2008 e 12.844/2013 citadas pelo STJ também se referem a dívidas inscritas em dívida ativa. Para o produtor do Sul e do Centro-Oeste, a suspensão automática só incide, em regra, se a dívida foi inscrita na Dívida Ativa da União ou se a operação se enquadra em dispositivo específico — e é esse enquadramento que decide o cálculo.
| Lei e dispositivo | Janela de suspensão da prescrição | Operações alcançadas | Regime segundo o Tema 1.406 |
|---|---|---|---|
| Lei 11.775/2008, art. 8º, § 5º | Da publicação (18/09/2008) até 30/06/2011 | Dívidas de crédito rural inscritas em Dívida Ativa da União | Automática (item I) |
| Lei 11.775/2008, arts. 33 e 59-A (Lei 11.992/2009) | Condicionada ao ato do devedor | Operações com renegociação ou linha específica | Depende de adesão (item II) |
| Lei 12.844/2013, art. 8º, § 13 | Da publicação (19/07/2013) até 31/12/2016 | Dívidas de crédito rural inscritas em Dívida Ativa da União | Automática (item I) |
| Lei 13.340/2016, art. 10, redação original | Da publicação (29/09/2016) até 29/12/2017 | Arts. 1º a 4º: FNE/FNO e bancos oficiais na Sudene/Sudam; dívidas rurais em Dívida Ativa da União | Automática (item I) |
| Lei 13.340/2016, art. 10, redação da Lei 13.606/2018 | Prorrogada até 27/12/2018 | As mesmas | Automática (item I) |
| Lei 13.340/2016, art. 10, redação da Lei 13.729/2018 | Até 30/12/2018 (dívidas do art. 4º) e até 30/12/2019 (dívidas dos arts. 1º a 3º) | As mesmas, com prazos distintos por grupo | Automática (item I) |
| Lei 13.340/2016, art. 10-A (Lei 14.275/2021) | Cobrança suspensa até 30/12/2021; prescrição suspensa sem termo final expresso | Débitos de agricultores familiares (arts. 1º-B, 2º-B, 3º-C e 4º-A) | Não examinado no Tema 1.406; aplicar o item I por analogia, com cautela |
As Leis 12.716/2012, 13.001/2014 e 13.306/2016 são leis de prorrogação e ajuste das anteriores; suas janelas devem ser conferidas dispositivo por dispositivo no caso concreto, porque alteraram prazos e faixas de enquadramento sem criar regime próprio. A tabela reflete o texto das leis consultado em setembro de 2026; em execuções antigas, o cálculo exige a redação vigente em cada data.
Um exemplo mostra o peso das janelas. Uma cédula rural vencida em janeiro de 2009, inscrita na Dívida Ativa da União e executada em 2010, com prazo prescricional de cinco anos: se a execução foi suspensa por falta de bens em 2012 e arquivada em 2013, a contagem simples apontaria prescrição intercorrente em 2018. Descontadas as janelas automáticas, que se sucedem sem intervalo de julho de 2013 a dezembro de 2018 (Lei 12.844 e, em seguida, Lei 13.340), cerca de cinco anos e meio são excluídos da contagem, e a prescrição só se consumaria por volta de 2024. Se, além disso, a operação foi cedida à União (MP 2.196-3/2001), o prazo pode ser de vinte anos para contratos anteriores ao Código Civil de 2002, o que os tribunais regionais federais vêm aplicando.
Para o credor, a tese exige revisar os cálculos de prescrição de carteiras antigas antes de dar baixa. Para o devedor, exige verificar se a operação está mesmo enquadrada em dispositivo de suspensão automática, se a inscrição em dívida ativa ocorreu antes ou depois da janela e se há dispositivo condicionado a adesão que ele não exerceu. Em qualquer dos casos, o cálculo deixa de ser mera aritmética e passa a depender da identificação da lei aplicável a cada operação.
A aplicação da prescrição intercorrente no processo do trabalho foi historicamente controvertida. O Tribunal Superior do Trabalho editou a Súmula 114, afirmando sua inaplicabilidade na Justiça do Trabalho, em contraposição ao entendimento do STF consagrado na Súmula 327. Essa orientação perdurou por décadas e criou um regime de perenidade das execuções trabalhistas.
A Reforma Trabalhista (Lei 13.467/2017) alterou esse cenário ao incluir o art. 11-A na CLT, segundo o qual ocorre a prescrição intercorrente no processo do trabalho no prazo de dois anos. A fluência do prazo começa quando o exequente deixa de cumprir determinação judicial no curso da execução, e a prescrição pode ser requerida ou declarada de ofício em qualquer grau de jurisdição. A Corregedoria-Geral da Justiça do Trabalho editou a Recomendação nº 3 para orientar a aplicação da regra, estabelecendo que o prazo se conta a partir da intimação do exequente para cumprir a determinação, com indicação da consequência do descumprimento. Sobre a via recursal até o Tribunal Superior do Trabalho, veja o nosso guia sobre o recurso de revista.
O regime trabalhista tem, portanto, especificidades importantes: o prazo é de dois anos, independentemente da natureza do crédito executado; o termo inicial é o descumprimento da determinação judicial, e não a ciência da primeira tentativa infrutífera; e a fluência do prazo pressupõe a omissão do exequente depois de intimado com advertência sobre as consequências.
A Lei 14.195/2021 alterou o § 5º do art. 921 do CPC para prever que o juiz, depois de ouvidas as partes no prazo de quinze dias, pode reconhecer de ofício a prescrição no curso do processo e extinguir a execução sem ônus para as partes. A previsão afasta o princípio da causalidade para fins de condenação em honorários advocatícios e custas, e evita penalizar duplamente o credor que já teve frustrada a satisfação de seu crédito.
O Superior Tribunal de Justiça, no REsp 2.075.761, confirmou que, se o juízo reconhecer a prescrição intercorrente acolhendo petição do executado, também não haverá condenação de nenhuma das partes em custas e honorários. A Ministra Nancy Andrighi destacou que o legislador não distinguiu a prescrição decretada de ofício da reconhecida a requerimento, e não há motivo razoável para fazê-lo, já que ambas conduzem à mesma consequência.
A regra sucumbencial tem como referência temporal a data da sentença ou de ato equivalente, porque a legislação sobre honorários tem natureza híbrida, material e processual. Assim, reconhecida a prescrição intercorrente em sentença proferida a partir de 27 de agosto de 2021, data em que a Lei 14.195/2021 entrou em vigor, não há condenação em honorários e custas, independentemente de quando se iniciou o processo ou a contagem do prazo.
O novo regime exige dos credores uma postura mais diligente na condução das execuções. A automaticidade do termo inicial, que independe da conduta do exequente, impõe o monitoramento constante dos prazos. Credores que mantêm execuções suspensas por longos períodos, confiando na jurisprudência anterior que exigia desídia, podem ser surpreendidos pelo reconhecimento da prescrição intercorrente se não obtiverem resultados concretos nas diligências patrimoniais.
Para os devedores, o novo regime abre a possibilidade de extinguir execuções antigas, que se arrastam há anos sem perspectiva de satisfação. A análise dos autos para identificar a primeira tentativa infrutífera de localização do devedor ou de bens é o ponto de partida para aferir se o prazo já transcorreu. O reconhecimento da prescrição intercorrente, contudo, não gera honorários sucumbenciais em favor do executado, como visto.
Do ponto de vista da gestão processual, o tema ganha relevância nos próximos anos. Nas execuções entre particulares sujeitas ao prazo de cinco anos, como as fundadas em instrumentos contratuais, as prescrições intercorrentes contadas a partir da vigência da nova lei começam a se consumar em agosto de 2027 — um ano de suspensão mais cinco de prescrição. Escritórios de advocacia e departamentos jurídicos devem auditar seus acervos de execuções suspensas para identificar os processos em risco, com apoio de ferramentas de gestão processual e alertas de inatividade. Nas execuções fiscais, a mesma análise temporal deve orientar a estratégia dos embargos à execução fiscal.
É a extinção da pretensão executória pelo transcurso do prazo prescricional durante o processo de execução. Ocorre quando, após a suspensão do processo por ausência de bens penhoráveis ou não localização do devedor, decorre o prazo de prescrição do direito material sem que o crédito seja satisfeito.
É o mesmo da prescrição da pretensão de direito material que fundamenta a execução (Súmula 150 do STF e art. 206-A do Código Civil). Os mais comuns são cinco anos para dívidas líquidas em instrumento particular (art. 206, § 5º, I, do Código Civil) e dez anos como prazo geral (art. 205). Na execução fiscal tributária, são cinco anos; no processo do trabalho, dois.
Pelo art. 921, § 4º, do CPC, na redação da Lei 14.195/2021, o termo inicial é a ciência da primeira tentativa infrutífera de localização do devedor ou de bens penhoráveis. A partir daí, corre automaticamente o prazo de suspensão de um ano e, depois dele, o prazo da prescrição intercorrente, independentemente de manifestação do exequente.
Pelo art. 921, § 4º-A, do CPC, a efetiva citação, a intimação do devedor ou a constrição de bens penhoráveis. Meros requerimentos de diligências pelo credor não interrompem o prazo; é necessário um resultado concreto que viabilize o prosseguimento da execução.
Não. Conforme o STJ no REsp 2.090.768/PR, o novo regime não se aplica retroativamente. Execuções já suspensas por ausência de bens antes da vigência da lei, em 27 de agosto de 2021, permanecem no regime anterior, que exigia a demonstração da desídia do credor.
Não, nos processos regidos pela Lei 14.195/2021. O prazo passa a correr automaticamente após o ano de suspensão, independentemente da conduta do exequente, bastando a situação objetiva de não localização do devedor ou de bens.
Não. Pelo art. 921, § 5º, do CPC, o reconhecimento da prescrição intercorrente extingue o processo sem ônus para as partes, seja a prescrição declarada de ofício, seja a requerimento do executado.
É regulada pelo art. 40 da Lei 6.830/1980 e pelo Tema 566 do STJ. Não localizado o devedor ou bens penhoráveis, a execução fica suspensa por um ano, contado automaticamente da ciência da Fazenda; em seguida corre o prazo prescricional de cinco anos, sem depender de decisão judicial. Só a efetiva citação ou a efetiva penhora interrompem esse prazo, e a falta de intimação da Fazenda, em regra, só anula o procedimento se houver prejuízo demonstrado.
A lei criou uma nova causa de interrupção da prescrição tributária: a sentença que extingue a execução fiscal por não localização do devedor ou de bens, desde que a prescrição intercorrente ainda não tenha começado (art. 174, § 1º, VII, do CTN). Como a regra convive com a suspensão do art. 40 da LEF, seu alcance ainda deverá ser definido pelos tribunais.
Sim, mas a contagem deve descontar as janelas de suspensão das leis de renegociação. No Tema 1.406 (Corte Especial, 2 de setembro de 2026), o STJ decidiu que a suspensão prevista nas Leis 11.775/2008, 12.844/2013 e 13.340/2016 operou automaticamente, sem depender de adesão do devedor, salvo nos dispositivos em que a própria lei condicionou a suspensão a uma providência do mutuário.
Não. O Tema 1.293 aplica a prescrição intercorrente do art. 1º, § 1º, da Lei 9.873/1999 aos processos administrativos de infrações aduaneiras de natureza não tributária paralisados por mais de três anos, e afasta expressamente sua incidência quando a obrigação descumprida se destina à arrecadação ou à fiscalização de tributos.
A prescrição intercorrente passou por profunda transformação com a Lei 14.195/2021. A antecipação do termo inicial para a ciência da primeira tentativa infrutífera, a automaticidade da contagem e o fim da exigência de desídia do credor trouxeram objetividade e previsibilidade às execuções cíveis — o mesmo caminho que o STJ já havia trilhado na execução fiscal com o Tema 566, e que a LC 236/2026 volta a movimentar com a nova causa de interrupção do art. 174 do CTN.
A correta compreensão do regime, com suas regras de direito intertemporal e suas diferenças nas execuções fiscais, nas dívidas de crédito rural e nas execuções trabalhistas, é essencial para quem atua em execuções. Credores devem adotar postura proativa na gestão de seus acervos; devedores podem encontrar oportunidades de extinção de cobranças antigas. Em ambos os casos, cada processo exige análise individualizada dos marcos temporais e do regime aplicável. Outros temas de processo civil estão reunidos na página do silo de Direito Processual Civil da Barbieri Advogados.
Este conteúdo tem finalidade informativa e reflete a legislação e a jurisprudência vigentes em setembro de 2026. Não substitui a análise individualizada de cada caso. Para orientação específica, entre em contato com a equipe da Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.