Direito Previdenciário
Reabilitação profissional INSS: como funciona, direitos e prazos
Reabilitação profissional INSS: quem é obrigado, como funciona, quanto tempo dura, certificado, aposentadoria e o que fazer se o benefício for suspenso.


Atualizado em outubro de 2026.
A recuperação judicial é o instrumento legal que permite a uma empresa em crise renegociar suas dívidas sob supervisão do Poder Judiciário, preservar a atividade e evitar a falência. O procedimento está previsto na Lei n. 11.101/2005, com as alterações da Lei n. 14.112/2020, e exige planejamento, documentação robusta e negociação estruturada com os credores. Neste guia, explicamos o que é a recuperação judicial, como o processo funciona na prática, quais são os requisitos para o pedido e quais dívidas ficam fora do procedimento.
Em resumo: a recuperação judicial busca superar a crise econômico-financeira de uma empresa viável, com base no art. 47 da Lei n. 11.101/2005. Apenas empresários individuais e sociedades empresárias com mais de dois anos de atividade regular podem requerê-la, conforme o art. 48. O deferimento do processamento suspende as execuções por 180 dias, prorrogáveis uma vez; o plano de recuperação deve ser apresentado em até 60 dias e é aprovado ou rejeitado pelos credores, reunidos em quatro classes. Créditos tributários, alienação fiduciária e adiantamento de contrato de câmbio não se submetem ao procedimento, e a recuperação do devedor não impede a cobrança de avalistas e fiadores (Súmula 581 do STJ).
A recuperação judicial é um processo judicial destinado a superar a crise econômico-financeira de uma empresa viável, com a finalidade de manter a fonte produtora, os empregos e os interesses dos credores. O objetivo está expresso no art. 47 da Lei n. 11.101/2005 e orienta toda a interpretação do procedimento.
Na prática, o devedor apresenta um plano com propostas de pagamento, prazos e eventuais descontos, e os credores decidem se aceitam ou não. Aprovado o plano e homologado pelo juiz, ele vincula todos os credores sujeitos ao processo, inclusive aqueles que votaram contra.
A recuperação judicial não é perdão de dívida nem extinção da empresa. Ela é uma reorganização do passivo que dá tempo e proteção ao devedor para reestruturar o negócio e retomar a capacidade de pagamento.
A relevância prática do instituto é crescente. Segundo o Indicador de Falências e Recuperações da Serasa Experian, divulgado em abril de 2026, 2.466 empresas estiveram envolvidas em pedidos de recuperação judicial em 2025, alta de 13% sobre 2024 e o maior número da série histórica, distribuídas em 977 processos. A agropecuária respondeu por 30,1% dessas empresas, seguida de serviços (30%), comércio (21,7%) e indústria (18,2%).
Recuperação judicial e falência são procedimentos opostos em finalidade. A recuperação busca preservar a empresa em funcionamento; a falência liquida o patrimônio para pagar os credores, com o encerramento da atividade. Ambos estão na mesma lei, mas atendem a situações distintas.
A falência pode ser decretada quando a recuperação fracassa, conforme o art. 73 da Lei n. 11.101/2005. Isso ocorre, por exemplo, se o plano for rejeitado pela assembleia sem alternativa aprovada, ou se o devedor descumprir as obrigações assumidas dentro do período de fiscalização (arts. 61, § 1º, e 73). Depois desse período, o descumprimento autoriza o credor a executar a obrigação ou a requerer a falência (art. 62). Decretada a quebra, os administradores são afastados e o patrimônio é arrecadado e liquidado para pagamento dos credores na ordem do art. 83, como mostra o artigo sobre a falência de grandes empresas.
A lei também prevê a recuperação extrajudicial, nos arts. 161 a 167. Nela, o devedor negocia diretamente com os credores e leva o acordo ao juiz apenas para homologação. Desde a Lei n. 14.112/2020, basta a adesão de credores que representem mais da metade dos créditos de cada espécie abrangida pelo plano. As diferenças entre os três caminhos estão em nosso texto sobre a recuperação judicial ou extrajudicial.
Podem requerer recuperação judicial o empresário individual e a sociedade empresária regularmente inscritos. A Lei n. 11.101/2005 exclui expressamente, no art. 2º, as empresas públicas, sociedades de economia mista, instituições financeiras, cooperativas de crédito, consórcios, entidades de previdência complementar, operadoras de planos de saúde e seguradoras.
O produtor rural pessoa física também pode pedir recuperação judicial, desde que comprove o exercício da atividade há mais de dois anos, ainda que a inscrição na Junta Comercial seja recente. A regra está no art. 48, §§ 2º e 3º. Antes da reforma, a Quarta Turma do STJ já havia admitido, no REsp 1.800.032/MT, julgado em 5 de novembro de 2019, que o produtor registrado pouco antes do pedido computasse o período anterior de atividade rural. A Segunda Seção consolidou a orientação no Tema 1.145 dos recursos repetitivos (REsp 1.905.573/MT, julgado em 22 de junho de 2022): ao produtor rural que exerça sua atividade de forma empresarial há mais de dois anos é facultado requerer a recuperação judicial, desde que esteja inscrito na Junta Comercial no momento do pedido, independentemente do tempo de registro.
Sociedades simples, associações e profissionais liberais não têm acesso ao procedimento, pois não se enquadram no conceito legal de empresário. Grupos econômicos podem apresentar pedido conjunto, na forma dos arts. 69-G a 69-L, com consolidação processual e, em casos específicos, consolidação substancial. A responsabilização de empresas do mesmo grupo fora da recuperação segue outro regime, examinado no artigo sobre o IDPJ em grupos econômicos.
O art. 48 da Lei n. 11.101/2005 estabelece quatro requisitos cumulativos para o devedor. Todos devem estar presentes no momento do pedido e são verificados pelo juiz antes do deferimento do processamento.
Além dos requisitos subjetivos, o devedor deve demonstrar a crise econômico-financeira e a viabilidade do negócio. Uma empresa sem perspectiva concreta de recuperação não deve recorrer ao procedimento, pois o resultado provável é a convolação em falência.
O art. 51 da Lei n. 11.101/2005 lista os documentos que acompanham o pedido de recuperação judicial. A qualidade dessa documentação influencia diretamente a credibilidade do pedido perante o juiz, o administrador judicial e os credores. Entre os principais, destacam-se:
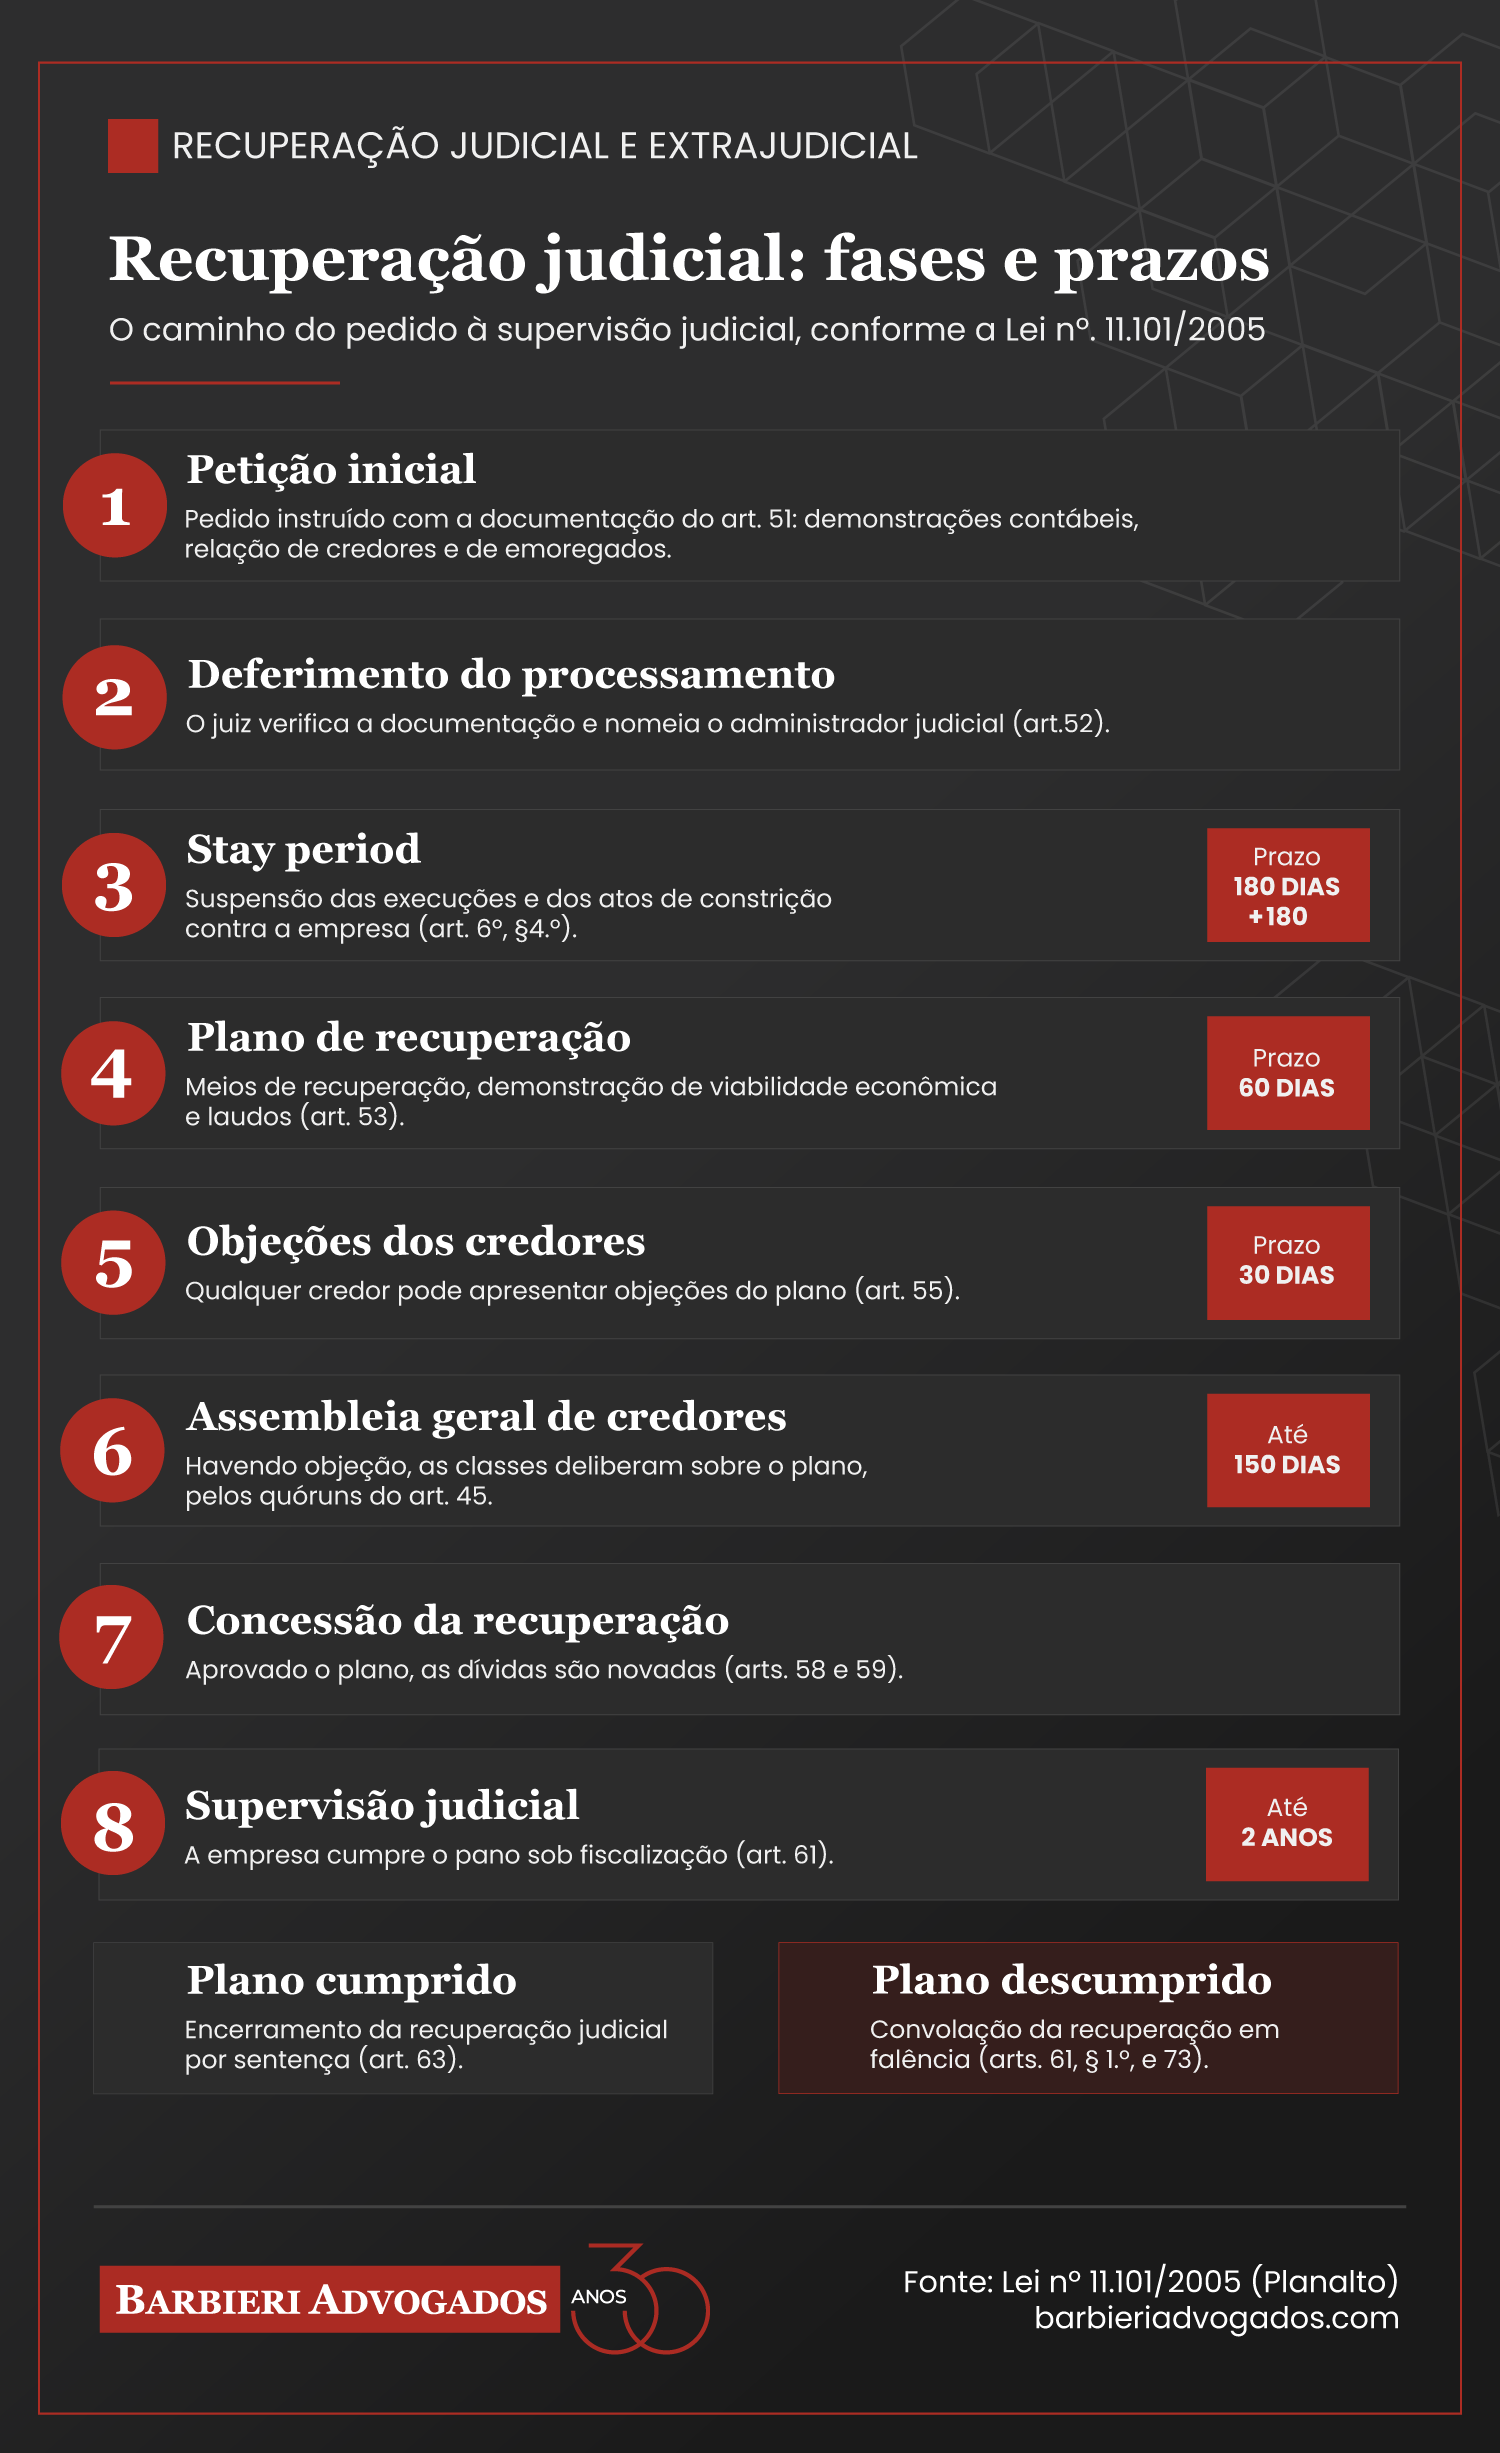
A recuperação judicial segue uma sequência definida em lei, com prazos e marcos que estruturam a negociação. É importante distinguir o deferimento do processamento da concessão da recuperação: são momentos diferentes. Conhecer essas etapas permite ao empresário planejar o pedido e antecipar as decisões que precisará tomar.
O devedor protocola a petição inicial com os documentos do art. 51. Se a documentação estiver em ordem, o juiz defere o processamento, nomeia o administrador judicial e determina a publicação do edital com a relação de credores, conforme o art. 52. O deferimento do processamento não é a concessão da recuperação; ele apenas inicia o procedimento e ativa as proteções legais ao devedor.
Com o deferimento, ficam suspensas por 180 dias as execuções e os atos de constrição contra o devedor, nos termos do art. 6º, § 4º. O prazo pode ser prorrogado uma única vez, por igual período, desde que o devedor não tenha contribuído para a demora. Esse período, conhecido como stay period, é o fôlego que a empresa recebe para negociar sem a pressão de penhoras e bloqueios.
Publicado o edital, os credores têm 15 dias para apresentar divergências ou habilitações ao administrador judicial. Após a análise, o administrador publica a relação de credores, que pode ser impugnada judicialmente no prazo de dez dias, na forma dos arts. 7º e 8º. Essa fase define quem vota na assembleia e com qual peso. O procedimento, os prazos e a habilitação retardatária estão detalhados no texto sobre a habilitação de crédito. Um caso concreto é examinado no artigo sobre a habilitação de crédito no caso Unick Forex.
O devedor tem 60 dias, contados da publicação da decisão que deferiu o processamento, para apresentar o plano de recuperação judicial, sob pena de convolação em falência, conforme o art. 53. O plano é o coração do procedimento e pode prever medidas como alongamento de prazos, deságios, carência, parcelamento, venda de ativos, alteração do controle societário e conversão de dívida em participação societária. Os créditos trabalhistas vencidos até o pedido devem ser pagos em até um ano, conforme o art. 54.
Publicado o edital do plano, qualquer credor pode apresentar objeção em 30 dias, na forma do art. 55. Havendo objeção, o juiz convoca a assembleia geral de credores. A assembleia deve ser realizada em até 150 dias do deferimento do processamento (art. 56, § 1º). Os credores votam divididos em quatro classes, conforme o art. 41, com as maiorias do art. 45: nas classes trabalhista e de microempresas e empresas de pequeno porte, maioria simples dos credores presentes; nas classes com garantia real e quirografária, credores que representem mais da metade do valor dos créditos presentes e, cumulativamente, a maioria simples dos presentes. Se o plano do devedor for rejeitado, a assembleia pode aprovar plano alternativo apresentado pelos credores, na forma do art. 56, §§ 4º a 7º.
Aprovado o plano, o juiz concede a recuperação judicial por sentença, e o plano passa a ter força de título executivo judicial, com novação dos créditos anteriores ao pedido, conforme o art. 59. O juiz pode conceder a recuperação mesmo sem aprovação em todas as classes, no mecanismo conhecido como cram down, desde que preenchidos os requisitos do art. 58, § 1º.
Após a concessão, o devedor permanece em recuperação judicial até o cumprimento das obrigações que vencerem em até dois anos, conforme o art. 61. Nesse período, o descumprimento de qualquer obrigação do plano acarreta a convolação em falência. Cumprido o prazo, o juiz decreta o encerramento.
Nem todas as dívidas entram na recuperação judicial. O art. 49 da Lei n. 11.101/2005 estabelece que estão sujeitos ao procedimento todos os créditos existentes na data do pedido, ainda que não vencidos, mas o § 3º exclui categorias relevantes. Os créditos sujeitos são organizados em quatro classes para a votação do plano (art. 41):
| Classe | Créditos abrangidos |
|---|---|
| Classe I | Créditos trabalhistas e decorrentes de acidente de trabalho |
| Classe II | Créditos com garantia real, até o limite do valor do bem gravado |
| Classe III | Créditos quirografários, com privilégio especial ou geral e subordinados |
| Classe IV | Créditos de microempresas e empresas de pequeno porte |
A tabela seguinte resume o tratamento dos principais tipos de passivo.
| Tipo de passivo | Tratamento na recuperação judicial |
|---|---|
| Trabalhista | Sujeito, com regras especiais de pagamento |
| Bancário sem garantia específica | Em princípio sujeito |
| Fornecedores | Em princípio sujeito |
| Garantia real | Sujeito, com classe e regras próprias |
| Alienação fiduciária | Tratamento extraconcursal, fora do plano |
| Tributário | Regime próprio; não se submete ao plano |
| Arrendamento mercantil | Regime específico, fora do plano |
| Venda com reserva de domínio | Regime específico, fora do plano |
| Adiantamento de contrato de câmbio (ACC) | Tratamento específico, fora do plano |
O proprietário fiduciário de bens móveis ou imóveis, o arrendador mercantil e o vendedor com reserva de domínio não se submetem aos efeitos da recuperação (art. 49, § 3º), e o mesmo vale para o adiantamento a contrato de câmbio (art. 49, § 4º). Na prática, boa parte do endividamento bancário garantido por alienação fiduciária exige estratégia própria, paralela ao plano.
Os créditos tributários não se submetem à recuperação judicial. O art. 6º, § 7º-B, esclarece que as execuções fiscais prosseguem, embora o juízo da recuperação possa substituir atos de constrição sobre bens essenciais. Para o passivo fiscal, a Lei n. 10.522/2002, nos arts. 10-A a 10-C, prevê parcelamentos, em até 120 prestações no caso dos tributos federais, e a transação tributária. Por isso, o mapeamento crédito por crédito é decisivo antes do ajuizamento.
A Lei n. 14.112/2020 promoveu a mais ampla reforma da Lei n. 11.101/2005 desde a sua edição. Entre as principais inovações estão a limitação do stay period a uma única prorrogação; a disciplina do financiamento do devedor em recuperação, conhecido como DIP financing (arts. 69-A a 69-F), com prioridade de pagamento para quem financia a empresa em crise; a ampliação do parcelamento de débitos tributários federais para até 120 prestações (art. 10-A da Lei n. 10.522/2002); a mediação e a conciliação antecedentes ao pedido (arts. 20-A a 20-D); a consolidação processual e substancial de grupos econômicos (arts. 69-G a 69-L); o regime do produtor rural; e a redução do quórum de adesão na recuperação extrajudicial. A reforma também vedou a distribuição de lucros e dividendos a sócios e acionistas até a aprovação do plano (art. 6º-A).
A recuperação judicial não afasta o devedor da condução dos próprios negócios. Ele permanece na administração da atividade, sob fiscalização do administrador judicial, e só a perde nas hipóteses legais de afastamento (art. 64). Em todos os atos e documentos, a empresa passa a usar a expressão “em recuperação judicial” após o nome empresarial (art. 69). Fornecedores estratégicos costumam receber no plano condições diferenciadas, para preservar a cadeia de suprimentos.
Para os credores, o processo impõe uma disciplina coletiva: cabe a cada um conferir sua inclusão na relação apresentada pelo devedor, apresentar habilitação ou divergência ao administrador judicial em 15 dias do edital (art. 7º, § 1º), participar da assembleia e votar o plano. A recuperação do devedor principal, porém, não alcança os garantidores. Pela Súmula 581 do STJ, aprovada pela Segunda Seção em 2016, “a recuperação judicial do devedor principal não impede o prosseguimento das ações e execuções ajuizadas contra terceiros devedores solidários ou coobrigados em geral, por garantia cambial, real ou fidejussória”. O sócio que avalizou títulos da empresa permanece, portanto, sujeito à cobrança individual.
Para os empregados, os contratos de trabalho seguem em vigor, e os créditos trabalhistas integram a Classe I, com pagamento dos valores vencidos até o pedido em até um ano (art. 54). A anotação “em recuperação judicial” em contracheques e registros não altera direitos do trabalhador; apenas identifica a situação jurídica do empregador.
A recuperação judicial envolve custas processuais, honorários do administrador judicial, fixados pelo juiz e limitados a 5% do valor devido aos credores submetidos à recuperação, ou a 2% no caso de microempresas e empresas de pequeno porte (art. 24, §§ 1º e 5º), e honorários advocatícios. Também há custos indiretos, como perda de crédito no mercado, restrição de fornecedores e desgaste reputacional. Da petição inicial à sentença de concessão, o intervalo habitual fica entre um e dois anos, seguido pelo período de fiscalização de até dois anos.
Antes do pedido, é recomendável um diagnóstico prévio que avalie a viabilidade do negócio, mapeie os créditos sujeitos e não sujeitos, projete o fluxo de caixa e identifique credores estratégicos. O valor total da dívida, isoladamente, não determina se a recuperação judicial é adequada: o mais importante é saber quem são os credores, quais garantias existem e quais créditos ficarão sujeitos ao processo. A Lei n. 14.112/2020 introduziu, nos arts. 20-A a 20-D, a mediação e a conciliação antecedentes, que podem evitar o processo ou preparar o terreno para ele.
O momento do pedido é decisivo. Fluxo de caixa negativo persistente, multiplicação de execuções judiciais, protestos recorrentes e dificuldade de honrar a folha de pagamento indicam que a reestruturação deve ser estudada antes que o agravamento da crise consuma os ativos que sustentariam o próprio plano; a recuperação requerida tardiamente tende a nascer com viabilidade reduzida.
A empresa deve exercer regularmente suas atividades há mais de dois anos, comprovados por certidão da Junta Comercial, conforme o art. 48, inciso I, da Lei n. 11.101/2005.
Em regra, não. A recuperação judicial é restrita a empresários e sociedades empresárias. A exceção é o produtor rural, que pode requerer o procedimento na forma do art. 48, §§ 2º e 3º.
Os créditos trabalhistas vencidos até o pedido devem ser pagos em até um ano, prorrogável para dois anos em condições específicas, conforme o art. 54 da Lei n. 11.101/2005.
Não. Os créditos tributários não se sujeitam ao plano. O devedor pode utilizar os parcelamentos e a transação previstos nos arts. 10-A a 10-C da Lei n. 10.522/2002.
A suspensão das execuções dura 180 dias a partir do deferimento do processamento e pode ser prorrogada uma única vez por igual período, conforme o art. 6º, § 4º, da Lei n. 11.101/2005.
A forma mais segura é consultar o distribuidor do Tribunal de Justiça do estado da sede da empresa, pelo nome ou CNPJ. Além disso, a empresa é obrigada a usar a expressão “em recuperação judicial” em seus atos e documentos (art. 69 da Lei n. 11.101/2005), e os principais atos do processo são publicados em editais.
Os prazos legais indicam a ordem de grandeza: até 360 dias de stay period (180 prorrogáveis uma vez), assembleia em até 150 dias do deferimento do processamento e fiscalização judicial de até dois anos após a concessão. Na prática, entre o pedido e o encerramento, processos de média complexidade costumam durar alguns anos.
Em regra, não: quem paga é a própria empresa, nas condições do plano aprovado, que substitui as obrigações originais por novação (art. 59). As garantias pessoais prestadas pelos sócios, como aval e fiança, continuam exigíveis contra eles, conforme a Súmula 581 do STJ.
O credor deve conferir se o seu crédito consta da relação de credores publicada em edital e, havendo omissão ou divergência de valor, apresentar habilitação ou divergência ao administrador judicial em 15 dias (art. 7º, § 1º). O recebimento segue as condições do plano aprovado para a classe do crédito; créditos não sujeitos, como os garantidos por alienação fiduciária, seguem as vias próprias de cobrança.
Custas judiciais, remuneração do administrador judicial, honorários de advogados e, se for o caso, de peritos e assessores financeiros. A remuneração do administrador é fixada pelo juiz e não pode exceder 5% do valor devido aos credores submetidos à recuperação, ou 2% no caso de microempresas e empresas de pequeno porte (art. 24, §§ 1º e 5º).
Rejeitado o plano do devedor, a assembleia pode deliberar sobre plano alternativo apresentado pelos credores (art. 56, §§ 4º a 7º); não sendo aprovado, o juiz decreta a falência, salvo se presentes os requisitos do cram down do art. 58, § 1º. O descumprimento do plano no período de fiscalização também leva à falência (arts. 61, § 1º, e 73).
A recuperação judicial é uma ferramenta de preservação da empresa, não um refúgio para negócios inviáveis. Quando bem estruturada, ela permite renegociar o passivo com proteção judicial, manter a atividade e recuperar a capacidade de pagamento, mas seu sucesso depende da qualidade do diagnóstico prévio, da consistência do plano e da capacidade de negociação com os credores. A decisão de pedir recuperação judicial — ou de optar pela via extrajudicial — deve partir desse diagnóstico, feito antes que a crise reduza as alternativas disponíveis.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Recuperação Judicial e Extrajudicial.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.