Direito Trabalhista
NR-1 riscos psicossociais: obrigações, prazos e fiscalização
NR-1 riscos psicossociais: o que a norma exige desde maio de 2026, os 13 fatores do guia do MTE, o PGR, a fiscalização e os reflexos em ações trabalhistas.


A escolha entre recuperação judicial ou extrajudicial — e, em último caso, a falência — depende de três variáveis: a viabilidade econômica do negócio, o perfil do passivo e a urgência de proteção contra execuções. A Lei n.º 11.101/2005 parte da premissa de preservar a empresa viável; quando a atividade não se sustenta, a falência surge como o mecanismo de liquidação organizada. Este artigo compara as três vias, mostra o alcance real da proteção de cada uma e indica o diagnóstico que deve preceder a decisão.
Em resumo. A recuperação extrajudicial é um acordo privado homologado em juízo, adequado ao passivo concentrado em poucos credores dispostos a negociar — e seus efeitos alcançam apenas os créditos abrangidos pelo plano, como reafirmou o STJ no REsp 2.234.939. A recuperação judicial é o processo coletivo, com stay period de 180 dias prorrogáveis, indicado ao passivo pulverizado com execuções em curso. A falência organiza a liquidação da empresa inviável, com pagamento na ordem do art. 83 da Lei n.º 11.101/2005 e extinção das obrigações do falido em três anos.
Os três institutos respondem a cenários econômicos distintos. As duas recuperações buscam reorganizar as dívidas de uma empresa que ainda gera valor — a extrajudicial pela negociação direta com parte dos credores, a judicial pelo processo coletivo sob controle do juízo —, enquanto a falência encerra a atividade e liquida o patrimônio em favor do conjunto dos credores. A tabela consolida as diferenças práticas.
| Critério | Recuperação extrajudicial | Recuperação judicial | Falência |
|---|---|---|---|
| Pressuposto econômico | Empresa viável | Empresa viável, em crise mais grave | Atividade sem viabilidade suficiente |
| Negociação | Direta, com credores determinados | Coletiva, sob controle judicial | Não há plano de recuperação |
| Interferência judicial | Menor (homologação) | Alta | Máxima (liquidação) |
| Administração da empresa | Permanece com o devedor | Permanece com o devedor, sob fiscalização | O devedor perde a disposição dos bens |
| Proteção contra execuções | Limitada aos créditos abrangidos | Ampla, durante o stay period | Execuções submetidas ao concurso |
| Custo e exposição | Menores | Maiores | Liquidação |
Fonte: Lei n.º 11.101/2005.
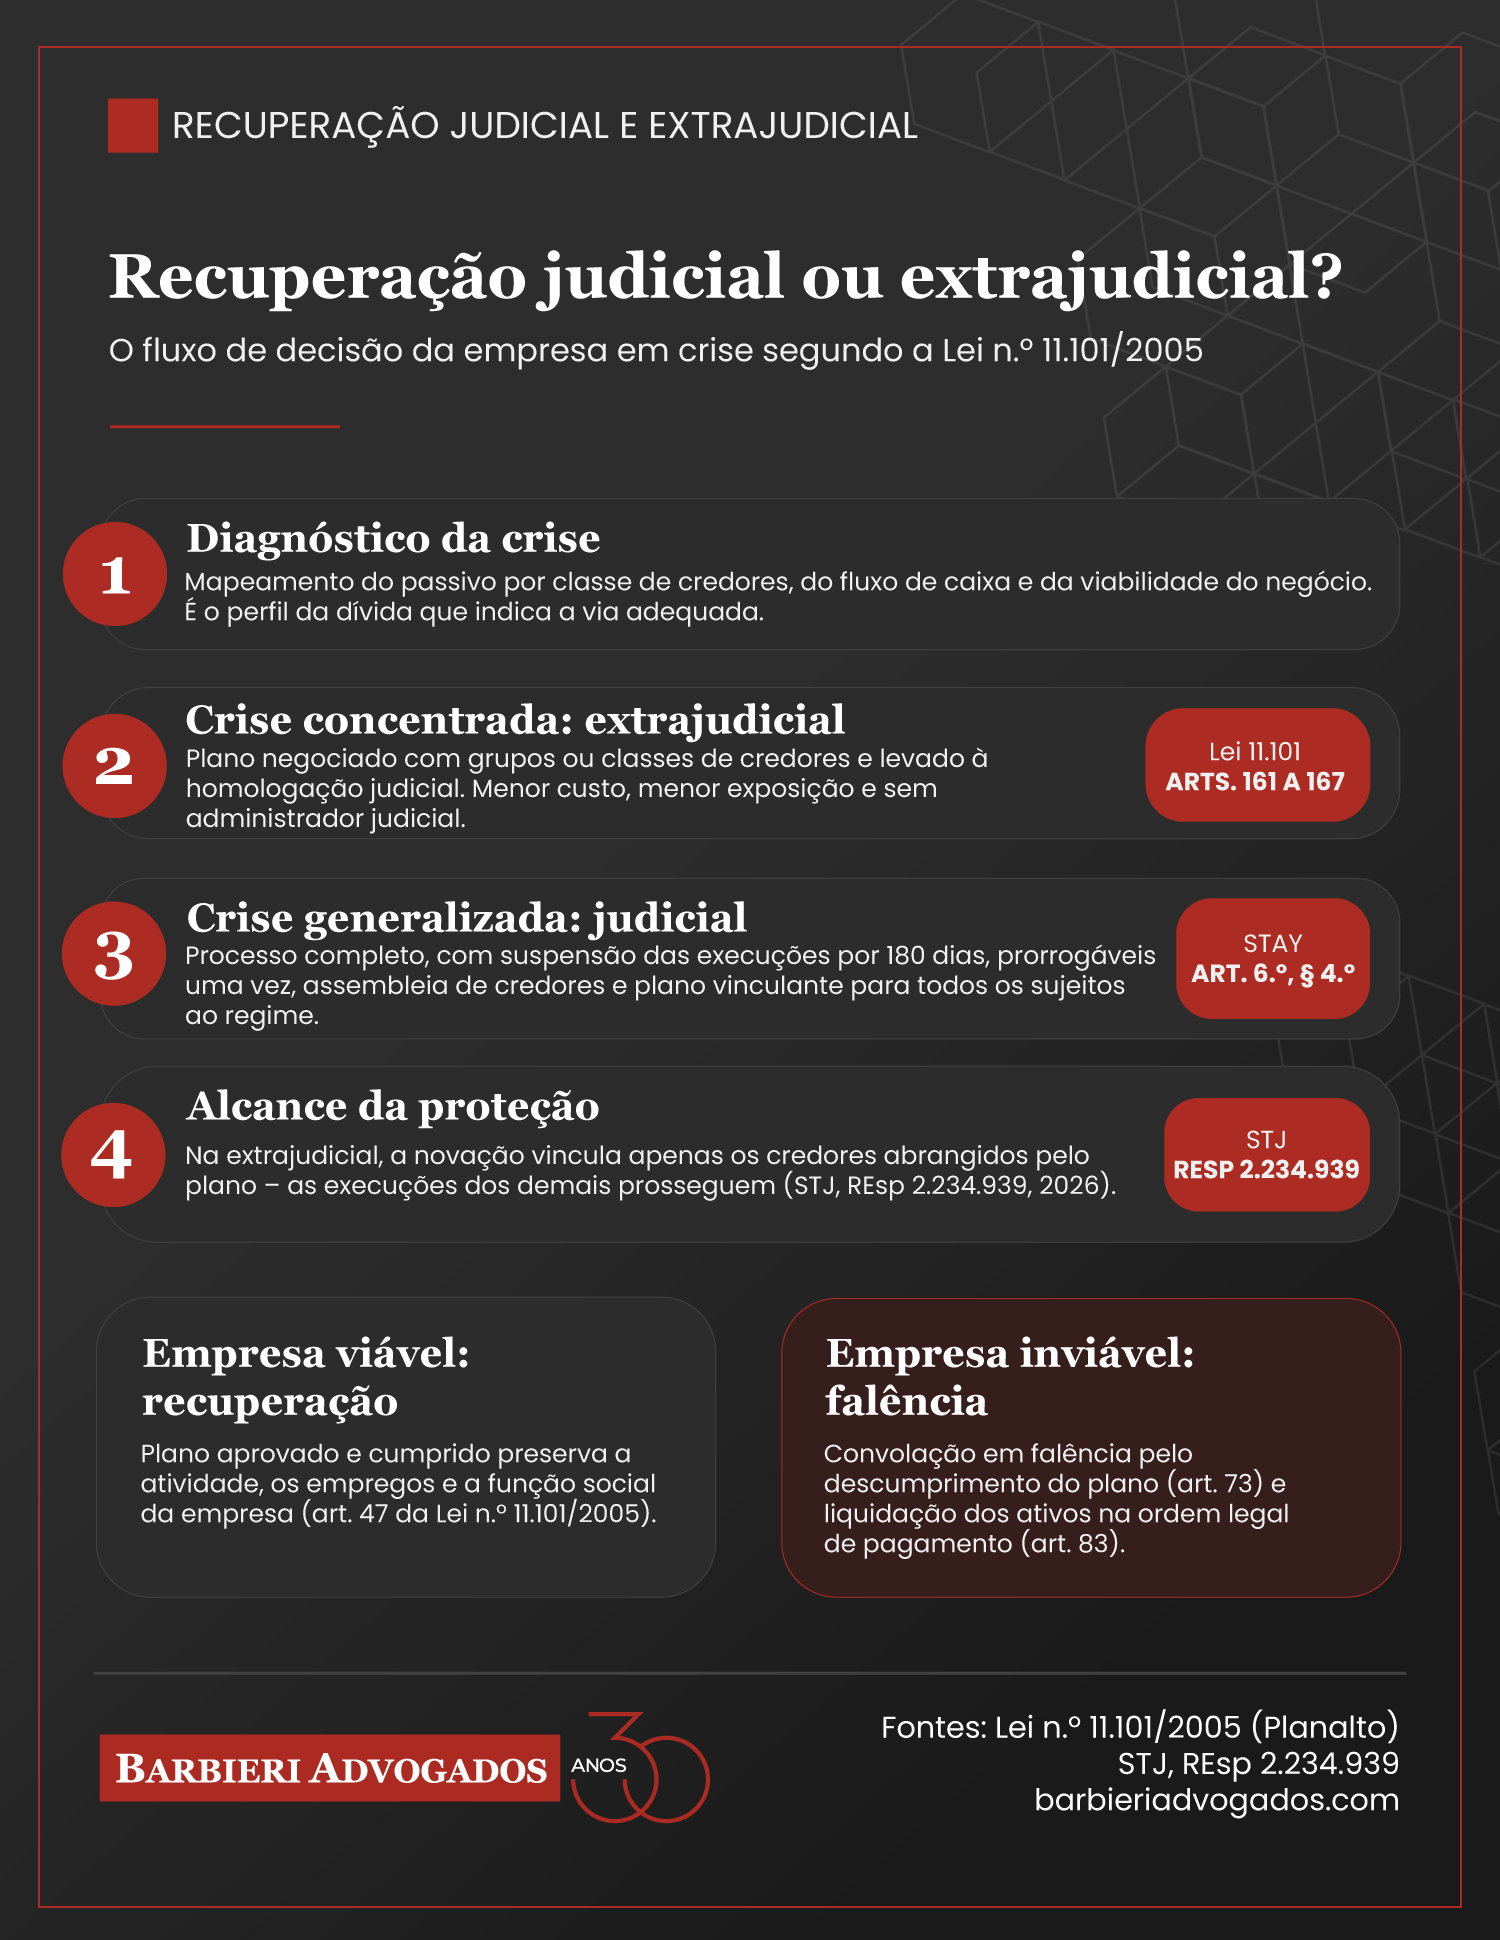
A recuperação extrajudicial, prevista nos arts. 161 a 167 da Lei n.º 11.101/2005, é um acordo privado firmado com determinados credores e levado ao juiz apenas para homologação. É a via natural quando o passivo está concentrado em poucos credores financeiros dispostos a negociar. Se a empresa deve R$ 10 milhões e R$ 7 milhões estão concentrados em quatro bancos ou fornecedores com disposição real de acordo, pode ser desnecessário submeter toda a operação a uma recuperação judicial. A homologação exige a adesão de mais da metade dos créditos de cada espécie abrangida pelo plano, e a lei admite o protocolo do pedido com um terço de adesão, com prazo de 90 dias para completar o quórum (art. 163, § 7.º). Os créditos trabalhistas só podem ser incluídos mediante negociação coletiva com o sindicato, e os créditos fiscais e os garantidos por alienação fiduciária ficam de fora. Em contrapartida, a via oferece rapidez, custo reduzido, menor exposição pública e dispensa administrador judicial. O regime completo está em nosso artigo sobre a recuperação extrajudicial.
Não, e este é o limite decisivo da via. A Terceira Turma do STJ, no REsp 2.234.939, rel. Min. Humberto Martins, julgado em 2026, reafirmou que a recuperação extrajudicial não tem o caráter universal da judicial: a novação alcança apenas os credores que aderiram expressamente ao plano, e os credores não abrangidos conservam seus direitos e podem prosseguir com as cobranças e execuções. Quem escolhe a extrajudicial na expectativa de uma suspensão geral das execuções superestima a proteção da via — o acordo resolve o passivo que ele próprio abrange, e nada além.
A recuperação judicial, regida pelos arts. 47 a 72 da Lei n.º 11.101/2005, é o processo coletivo que reestrutura globalmente a empresa. É a via adequada quando a crise é pulverizada — bancos, fornecedores, locadores, prestadores e passivo trabalhista — e as execuções em curso começam a inviabilizar qualquer negociação individual. O deferimento do processamento instala o stay period de 180 dias, prorrogável uma vez (art. 6.º, § 4.º), suspendendo as execuções enquanto o plano é elaborado e votado. Submetem-se ao processo, em regra, todos os créditos existentes na data do pedido, ainda que não vencidos (art. 49), com as exceções legais — fiscais, fiduciários e adiantamentos de câmbio —, e o plano aprovado vincula inclusive os credores dissidentes, pela deliberação da assembleia (art. 45) ou pelo cram down (art. 58, § 1.º). O acesso à via exige atividade regular há mais de dois anos e a ausência de falência ou de recuperação recente (art. 48). Os requisitos, as fases e os prazos estão detalhados em nosso guia sobre a recuperação judicial, e o procedimento dos credores para ingressar no processo, no artigo sobre a habilitação de crédito.
Os créditos garantidos por alienação fiduciária não se submetem aos efeitos da recuperação judicial, por força do art. 49, § 3.º, da Lei n.º 11.101/2005 — a chamada natureza extraconcursal, que a jurisprudência do STJ reafirma. Durante o stay period, a lei veda apenas a retirada dos bens de capital essenciais à atividade; encerrado o período de suspensão, o credor fiduciário recupera o exercício pleno dos seus direitos, inclusive os atos de busca e consolidação da propriedade. Esse levantamento precisa ser feito antes da escolha da via, pois a empresa cujo passivo relevante é fiduciário obtém da recuperação judicial uma proteção menor do que supõe.
A falência, disciplinada a partir do art. 75 da Lei n.º 11.101/2005, é cabível quando a atividade não gera caixa suficiente nem após uma reestruturação razoável. Se o plano exigiria deságios extraordinários e aportes inexistentes, e ainda assim a operação seguiria deficitária, a recuperação apenas adiaria a insolvência, com agravamento do passivo. Na falência, a lógica se inverte, com a arrecadação e a realização dos ativos, a formação do concurso de credores e o pagamento na ordem do art. 83. A autofalência (art. 105) é o instrumento pelo qual os próprios administradores requerem a quebra, evitando a agravação do passivo e o risco de responsabilização, e a extinção das obrigações do falido ocorre em três anos contados da decretação (art. 158, V), o que viabiliza o recomeço do empresário.
A decisão jurídica deve ser precedida de um diagnóstico econômico. A variável central é a geração de caixa: a empresa que opera com caixa positivo, mas não suporta o estoque de dívida antiga, tem perfil recuperável; a que perde dinheiro todos os meses antes mesmo do serviço da dívida tende à liquidação. O levantamento reúne o passivo total, separado por natureza — trabalhista, fiscal, bancário, fornecedores, garantias reais e fiduciárias —, o fluxo de caixa operacional, o inventário de ativos livres e gravados e a concentração dos credores, que revela quem detém o poder de viabilizar ou de inviabilizar a negociação.
Há ainda uma quarta possibilidade, anterior a qualquer procedimento: a negociação privada. Se poucos credores concentram o passivo e aceitam alongamento, carência, deságio ou conversão da dívida, a empresa pode se reorganizar sem instaurar procedimento recuperacional. Havendo passivo fiscal significativo, somam-se as modalidades de parcelamento e de transação da empresa em recuperação, previstas, respectivamente, nos arts. 10-A e 10-C da Lei n.º 10.522/2002, cujo panorama geral tratamos no artigo sobre a transação tributária.
Ao lado da escolha da via, o tema desperta uma dúvida prática frequente, a da certidão negativa de falência, recuperação judicial ou extrajudicial. Trata-se do documento expedido pelo distribuidor judicial da comarca da sede da empresa que atesta a existência ou a inexistência de processos dessa natureza contra a pessoa jurídica. Nas licitações, a habilitação econômico-financeira exige a certidão negativa de feitos sobre falência expedida pelo distribuidor da sede do licitante (art. 69, II, da Lei n.º 14.133/2021) — e o documento emitido pelos distribuidores abrange, em regra, também os processos de recuperação judicial e extrajudicial. A certidão costuma ainda ser solicitada em contratações privadas relevantes, operações de crédito, negócios imobiliários e auditorias de due diligence. A emissão é feita, na maioria dos estados, pelo próprio site do Tribunal de Justiça, mediante a indicação do CNPJ, e o prazo de validade varia conforme o tribunal e a finalidade da apresentação. Convém observar que a certidão positiva não equivale a um juízo sobre a saúde da empresa: ela apenas informa a existência do processo, cujos efeitos concretos — inclusive sobre a participação em licitações — dependem do estágio do procedimento e das exigências do caso.
A extrajudicial é um acordo privado com credores determinados, apenas homologado pelo juiz, com menor custo e exposição. A judicial é um processo coletivo e público, que reestrutura toda a empresa e oferece proteção mais ampla contra execuções durante o stay period.
Somente mediante negociação coletiva com o sindicato da categoria. Sem esse requisito, os créditos trabalhistas ficam fora do plano extrajudicial. Na recuperação judicial, eles são incluídos e pagos sob regras próprias.
Apenas quanto aos créditos abrangidos pelo plano. O STJ reafirmou no REsp 2.234.939 (Terceira Turma, rel. Min. Humberto Martins) que os credores não aderentes conservam seus direitos e podem prosseguir com cobranças e execuções.
180 dias, prorrogáveis uma única vez por igual período, na forma do art. 6.º, § 4.º, da Lei n.º 11.101/2005. Nesse intervalo, as execuções contra a empresa ficam suspensas para a elaboração e a votação do plano.
Não necessariamente. A autofalência (art. 105) evita o agravamento do passivo e organiza a liquidação de forma ordenada, e a extinção das obrigações do falido em três anos (art. 158, V) permite o recomeço. O que expõe os administradores é a condução tardia ou irregular da crise, não o uso correto do instituto.
Sim. Quando poucos credores concentram o passivo e aceitam alongamento, carência ou deságio, a negociação privada reorganiza a empresa sem procedimento formal, com menor custo e exposição — e pode ser combinada com o parcelamento e a transação do passivo fiscal.
A lei não impõe uma ordem entre as vias — a escolha decorre do diagnóstico da crise. Há, porém, uma restrição de sentido inverso: não pode requerer a homologação de plano extrajudicial o devedor com pedido de recuperação judicial pendente, nem o que obteve concessão de recuperação judicial ou homologação de outro plano extrajudicial há menos de dois anos (art. 161, § 3.º, da Lei n.º 11.101/2005).
A certidão é expedida pelo distribuidor judicial da comarca da sede da empresa — na maioria dos estados, diretamente pelo site do Tribunal de Justiça, mediante a indicação do CNPJ. O prazo de validade varia conforme o tribunal e a finalidade; nas licitações, a certidão de feitos sobre falência integra a habilitação econômico-financeira (art. 69, II, da Lei n.º 14.133/2021).
A escolha entre a recuperação extrajudicial, a judicial e a falência não é, em síntese, uma decisão jurídica isolada, e sim a conclusão de um diagnóstico que combina viabilidade, perfil do passivo e urgência de proteção. Passivo concentrado e caixa para negociar apontam para a extrajudicial; passivo pulverizado com execuções em curso indica a judicial; a ausência de caixa capaz de sustentar qualquer plano conduz à falência. A condução desse diagnóstico e das vias que dele decorrem integra a atuação da Barbieri Advogados em recuperação judicial e extrajudicial.
Este artigo tem caráter exclusivamente informativo e não constitui aconselhamento jurídico. Cada situação possui particularidades que exigem análise individualizada por profissional habilitado. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.