
Blockchain e Inteligência Artificial
Smart contracts: o que são, como funcionam e o que diz a lei
Do código ao contrato: o que a automação resolve, onde falha e como a lei brasileira trata o tema.


Atualizado em novembro de 2026.
O CARF (Conselho Administrativo de Recursos Fiscais) é o órgão colegiado e paritário, integrante da estrutura do Ministério da Fazenda, que julga em segunda instância administrativa os recursos de ofício, os recursos voluntários e os recursos especiais nos processos sobre tributos administrados pela Receita Federal (art. 25, II, do Decreto nº 70.235/1972). É nele que se decide, sem custas e antes de eventual discussão judicial, a sorte das autuações federais de maior valor e complexidade. O Conselho passou por mudanças profundas no período recente: a Lei nº 14.689/2023 devolveu o voto de qualidade à Fazenda com contrapartidas para o contribuinte, a Lei Complementar nº 227/2026 passou a contar em dias úteis os prazos de impugnação e de recurso voluntário, a Portaria MF nº 1.398/2026 adaptou o Regimento Interno à CBS e aos novos prazos, a Portaria MF nº 1.785/2026 tornou vinculantes 51 súmulas do Conselho e a Lei Complementar nº 236/2026 incluiu no Código Tributário Nacional normas gerais de processo administrativo fiscal. Este guia explica o que é o CARF, qual é a sua competência, como está estruturado, o caminho do processo desde o auto de infração, os recursos cabíveis e seus prazos, o voto de qualidade, as súmulas, a consulta de processos e pautas, o que fazer após uma decisão desfavorável e o papel do Conselho no contencioso da CBS.
Em resumo: o CARF é o tribunal administrativo federal de segunda instância, vinculado ao Ministério da Fazenda e composto paritariamente por conselheiros representantes da Fazenda Nacional e dos contribuintes, que julga os recursos contra decisões das Delegacias de Julgamento da Receita Federal (DRJ) em litígios acima de 60 salários mínimos, organizado em três Seções e na Câmara Superior de Recursos Fiscais (CSRF). O processo começa com a impugnação do auto de infração à DRJ em 20 dias úteis; da decisão desfavorável cabe recurso voluntário ao CARF em 20 dias úteis, com a cobrança suspensa, e do acórdão que divergir de outro colegiado cabe recurso especial à CSRF em 15 dias (arts. 15, 33 e 37 do Decreto nº 70.235/1972, na redação da LC nº 227/2026). Nos empates prevalece o voto de qualidade do presidente da turma, representante da Fazenda, mas a Lei nº 14.689/2023 exclui as multas, cancela a representação fiscal para fins penais e afasta os juros de mora se o contribuinte manifestar em 90 dias a intenção de pagar. Com a Portaria MF nº 1.398, de 20 de maio de 2026, os embargos de declaração e o agravo passaram a ter prazo de 5 dias úteis, e a Terceira Seção passou a julgar também a CBS e o Imposto Seletivo.
O CARF é um órgão colegiado e paritário vinculado ao Ministério da Fazenda. CARF é a sigla de Conselho Administrativo de Recursos Fiscais, definido pelo art. 25, II, do Decreto nº 70.235/1972, na redação dada pela Lei nº 11.941/2009, como o órgão colegiado, paritário, integrante da estrutura do Ministério da Fazenda, com atribuição de julgar recursos de ofício e voluntários de decisão de primeira instância, bem como recursos de natureza especial. Na prática, é o tribunal administrativo federal de segunda instância em matéria tributária e aduaneira, instituído pela Medida Provisória nº 449/2008, convertida na Lei nº 11.941/2009, a partir da unificação dos antigos Conselhos de Contribuintes e da Câmara Superior de Recursos Fiscais. Sua característica central é a composição paritária: cada turma de julgamento reúne três conselheiros representantes da Fazenda Nacional, escolhidos entre Auditores-Fiscais da Receita Federal, e três representantes dos contribuintes, indicados por confederações representativas de categorias econômicas e por centrais sindicais (arts. 64 e 68 do Regimento Interno). As presidências das turmas cabem aos representantes da Fazenda, e as vice-presidências, aos dos contribuintes. O processo administrativo fiscal que desemboca no CARF segue o rito do Decreto nº 70.235/1972, e o funcionamento interno do órgão é disciplinado pelo Regimento Interno aprovado pela Portaria MF nº 1.634/2023, alterado pela Portaria MF nº 1.398, de 20 de maio de 2026, para incorporar a CBS, o Imposto Seletivo e os prazos em dias úteis.
O contencioso administrativo tem duas vantagens estruturais para o contribuinte. Não há custas nem exigência de garantia, diferentemente da execução fiscal, em que a defesa por embargos pressupõe, em regra, a garantia do juízo. E a exigibilidade do crédito permanece suspensa enquanto o processo tramita (art. 151, III, do CTN), o que impede a inscrição em dívida ativa e a execução. Os juros de mora, porém, continuam a correr durante a discussão, salvo depósito do montante integral (Súmula CARF nº 5).
Os membros do CARF são conselheiros representantes da Fazenda Nacional, escolhidos entre Auditores-Fiscais da Receita Federal, e conselheiros representantes dos contribuintes, indicados em lista tríplice por confederações representativas de categorias econômicas e por centrais sindicais, todos com formação e experiência em direito tributário; a seleção cabe ao Comitê de Seleção de Conselheiros, e a designação, ao Ministro da Fazenda, segundo as perguntas frequentes do próprio CARF. Os conselheiros representantes dos contribuintes recebem gratificação de presença correspondente à sexta parte da remuneração do cargo em comissão DAS de nível 5 por sessão de julgamento, limitada a seis sessões ordinárias por mês (art. 2.º do Decreto nº 8.441/2015, na redação do Decreto nº 12.340/2024). Em contrapartida, ficam proibidos de exercer a advocacia contra a Fazenda Pública federal durante o mandato (art. 1.º, § 2.º, do mesmo Decreto).
O CARF tem competência para julgar os recursos de ofício, voluntários e especiais sobre a aplicação da legislação dos tributos administrados pela Receita Federal do Brasil, conforme a Carta de Serviços do Conselho, o que inclui, na divisão dos arts. 43 a 45 do Regimento Interno, o imposto de renda das pessoas jurídicas e físicas, a CSLL, o PIS/Pasep, a Cofins, o IPI, o ITR, as contribuições previdenciárias e a matéria aduaneira. Com a Portaria MF nº 1.398/2026, passaram a integrar a competência da Terceira Seção também a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (art. 45, XXII e XXIII, do Regimento Interno).
A competência tem limites relevantes. O CARF não julga o contencioso de pequeno valor, de até 60 salários mínimos, decidido em última instância pelas Delegacias de Julgamento nas decisões proferidas a partir de 3 de novembro de 2020 (art. 23 da Lei nº 13.988/2020 e Portaria ME nº 340/2020). Não pode afastar a aplicação de lei sob fundamento de inconstitucionalidade (art. 26-A do Decreto nº 70.235/1972), entendimento consolidado na Súmula CARF nº 2: “O CARF não é competente para se pronunciar sobre a inconstitucionalidade de lei tributária.” E deixa de examinar a matéria levada ao Poder Judiciário, porque a ação judicial com o mesmo objeto importa renúncia às instâncias administrativas (Súmula CARF nº 1). Os recursos, por fim, não são protocolados no próprio Conselho, mas pelo e-CAC, pelo e-Recurso ou nas unidades da Receita Federal em que o processo se encontra, segundo a mesma Carta de Serviços.
O CARF é constituído por seções e pela Câmara Superior de Recursos Fiscais (art. 25, § 1.º, do Decreto nº 70.235/1972): são três Seções de julgamento, especializadas por tributo, cada uma composta por quatro câmaras, divididas em turmas ordinárias, e por turmas extraordinárias (arts. 43 a 45, 62 e 63 do Regimento Interno). As turmas ordinárias e extraordinárias têm seis conselheiros, três representantes da Fazenda Nacional e três dos contribuintes; as terceiras e quartas turmas extraordinárias de cada Seção têm quatro conselheiros que já exercem mandato na Câmara Superior, respeitada a paridade (art. 64 e § 1.º). As turmas extraordinárias julgam preferencialmente recursos voluntários de até dois mil salários mínimos, apurados pelo principal mais multas, além de matérias específicas, como Simples Nacional e isenção de imposto de renda por moléstia grave (art. 65), e têm fundamento no art. 25, § 5.º, do Decreto, que autoriza turmas para processos de valores reduzidos. Acima das Seções está a Câmara Superior de Recursos Fiscais, formada por três turmas, uma para a matéria de cada Seção, à qual compete julgar o recurso especial (art. 50); suas turmas são integradas pelo presidente e pelo vice-presidente do CARF e pelos presidentes e vice-presidentes das câmaras da respectiva Seção (art. 66). O Pleno da CSRF uniformiza, por resolução, as divergências entre as próprias turmas da Câmara Superior (art. 51).
| Órgão | Competência |
|---|---|
| 1.ª Seção | IRPJ, CSLL, IRRF e matérias correlatas |
| 2.ª Seção | IRPF, ITR e contribuições previdenciárias |
| 3.ª Seção | PIS/Pasep, Cofins, IPI, matéria aduaneira, penalidades específicas e, desde a Portaria MF nº 1.398/2026, CBS e Imposto Seletivo (art. 45) |
| Turmas ordinárias | Recursos voluntários e de ofício distribuídos às câmaras de cada Seção |
| Turmas extraordinárias | Preferencialmente, recursos voluntários de até 2.000 salários mínimos e matérias específicas (art. 65) |
| Câmara Superior de Recursos Fiscais | Recurso especial por divergência, em três turmas, uma por Seção (art. 50) |
| Pleno da CSRF | Uniformização de divergências entre as turmas da CSRF, por resolução (art. 51) |
Fonte: Regimento Interno do CARF (Portaria MF nº 1.634/2023, atualizada até a Portaria MF nº 1.398/2026).
Cabe recurso ao CARF contra a decisão da Delegacia de Julgamento (DRJ) que mantém, no todo ou em parte, um lançamento de tributo federal de valor superior a 60 salários mínimos, por recurso voluntário do contribuinte em 20 dias úteis, ou que exonera o contribuinte acima de R$ 15 milhões, por recurso de ofício. Nem todo litígio fiscal alcança o Conselho. O contencioso de pequeno valor, assim considerado aquele cujo lançamento ou controvérsia não supere 60 salários mínimos (R$ 97.260,00, com o salário mínimo de 2026), é julgado em última instância por órgão colegiado da própria Delegacia de Julgamento (DRJ), sem acesso ao CARF (art. 23 da Lei nº 13.988/2020). Os demais processos chegam ao Conselho por duas vias: o recurso voluntário do contribuinte vencido na DRJ e o recurso de ofício da própria autoridade julgadora, quando a decisão de primeira instância exonera o sujeito passivo de tributo e multa acima de R$ 15 milhões (art. 34 do Decreto nº 70.235/1972 e Portaria MF nº 2/2023). A alçada de mil salários mínimos para o chamado contencioso de baixa complexidade, criada pela Medida Provisória nº 1.160/2023, perdeu a vigência e não se aplica.
| Valor do litígio | Classificação | Quem julga em definitivo na esfera administrativa |
|---|---|---|
| Até 60 salários mínimos (R$ 97.260,00 em 2026) | Contencioso de pequeno valor | Órgão colegiado da própria DRJ (não sobe ao CARF) |
| Acima de 60 salários mínimos | Demais litígios, no rito do Decreto nº 70.235/1972 | CARF, mediante recurso voluntário ou de ofício, com eventual recurso especial à CSRF |
Fontes: art. 23 da Lei nº 13.988/2020 e arts. 33, 34 e 37 do Decreto nº 70.235/1972.
O processo chega ao CARF depois de duas etapas na Receita Federal, o lançamento e a impugnação julgada pela Delegacia de Julgamento, e só a decisão de primeira instância desfavorável, em litígio acima de 60 salários mínimos, abre a via do recurso voluntário ao Conselho (arts. 15, 25 e 33 do Decreto nº 70.235/1972). Com a LC nº 227/2026, a impugnação e o recurso voluntário passaram a ter prazo de 20 dias úteis, e não mais de 30 dias corridos; os prazos do Decreto sem regra específica continuam contados em dias corridos (art. 5.º), e todos ficam suspensos entre 20 de dezembro e 20 de janeiro (art. 5.º-A). A tabela resume as etapas.
| Etapa | O que ocorre | Prazo | Fundamento |
|---|---|---|---|
| 1. Lançamento | Lavratura do auto de infração da Receita Federal ou notificação de lançamento e intimação do sujeito passivo | — | art. 10 do Decreto nº 70.235/1972 |
| 2. Impugnação | Defesa à Delegacia de Julgamento (DRJ), que instaura o litígio e suspende a exigibilidade | 20 dias úteis da intimação | art. 15 do Decreto; art. 151, III, do CTN |
| 3. Decisão de primeira instância | Julgamento colegiado da DRJ; no contencioso de pequeno valor, é a última instância | — | art. 25, I, do Decreto; art. 23 da Lei nº 13.988/2020 |
| 4. Recurso voluntário | Recurso do contribuinte ao CARF, com efeito suspensivo | 20 dias úteis da ciência da decisão | art. 33 do Decreto |
| 5. Recurso de ofício | Reexame obrigatório quando a DRJ exonera acima do limite fixado pelo Ministro da Fazenda | Interposto na própria decisão | art. 34 do Decreto |
| 6. Julgamento no CARF | Acórdão de turma ordinária ou extraordinária da Seção competente | — | art. 25, II, do Decreto; arts. 62 a 65 do Regimento Interno |
| 7. Embargos de declaração | Correção de obscuridade, omissão ou contradição do acórdão | 5 dias úteis da ciência do acórdão | art. 116, § 1.º, do Regimento Interno |
| 8. Recurso especial | Recurso à CSRF por divergência de interpretação | 15 dias da ciência (10 dias úteis na CBS) | art. 37, §§ 2.º e 5.º, do Decreto |
| 9. Agravo | Contra o despacho que nega seguimento ao recurso especial | 5 dias úteis da ciência do despacho | art. 122, § 1.º, do Regimento Interno |
| 10. Decisão definitiva | Cobrança do crédito mantido ou exoneração de ofício do contribuinte | — | arts. 42, 43 e 45 do Decreto |
Fontes: Decreto nº 70.235/1972, na redação da LC nº 227/2026; Regimento Interno do CARF, com as alterações da Portaria MF nº 1.398/2026; Lei nº 13.988/2020.
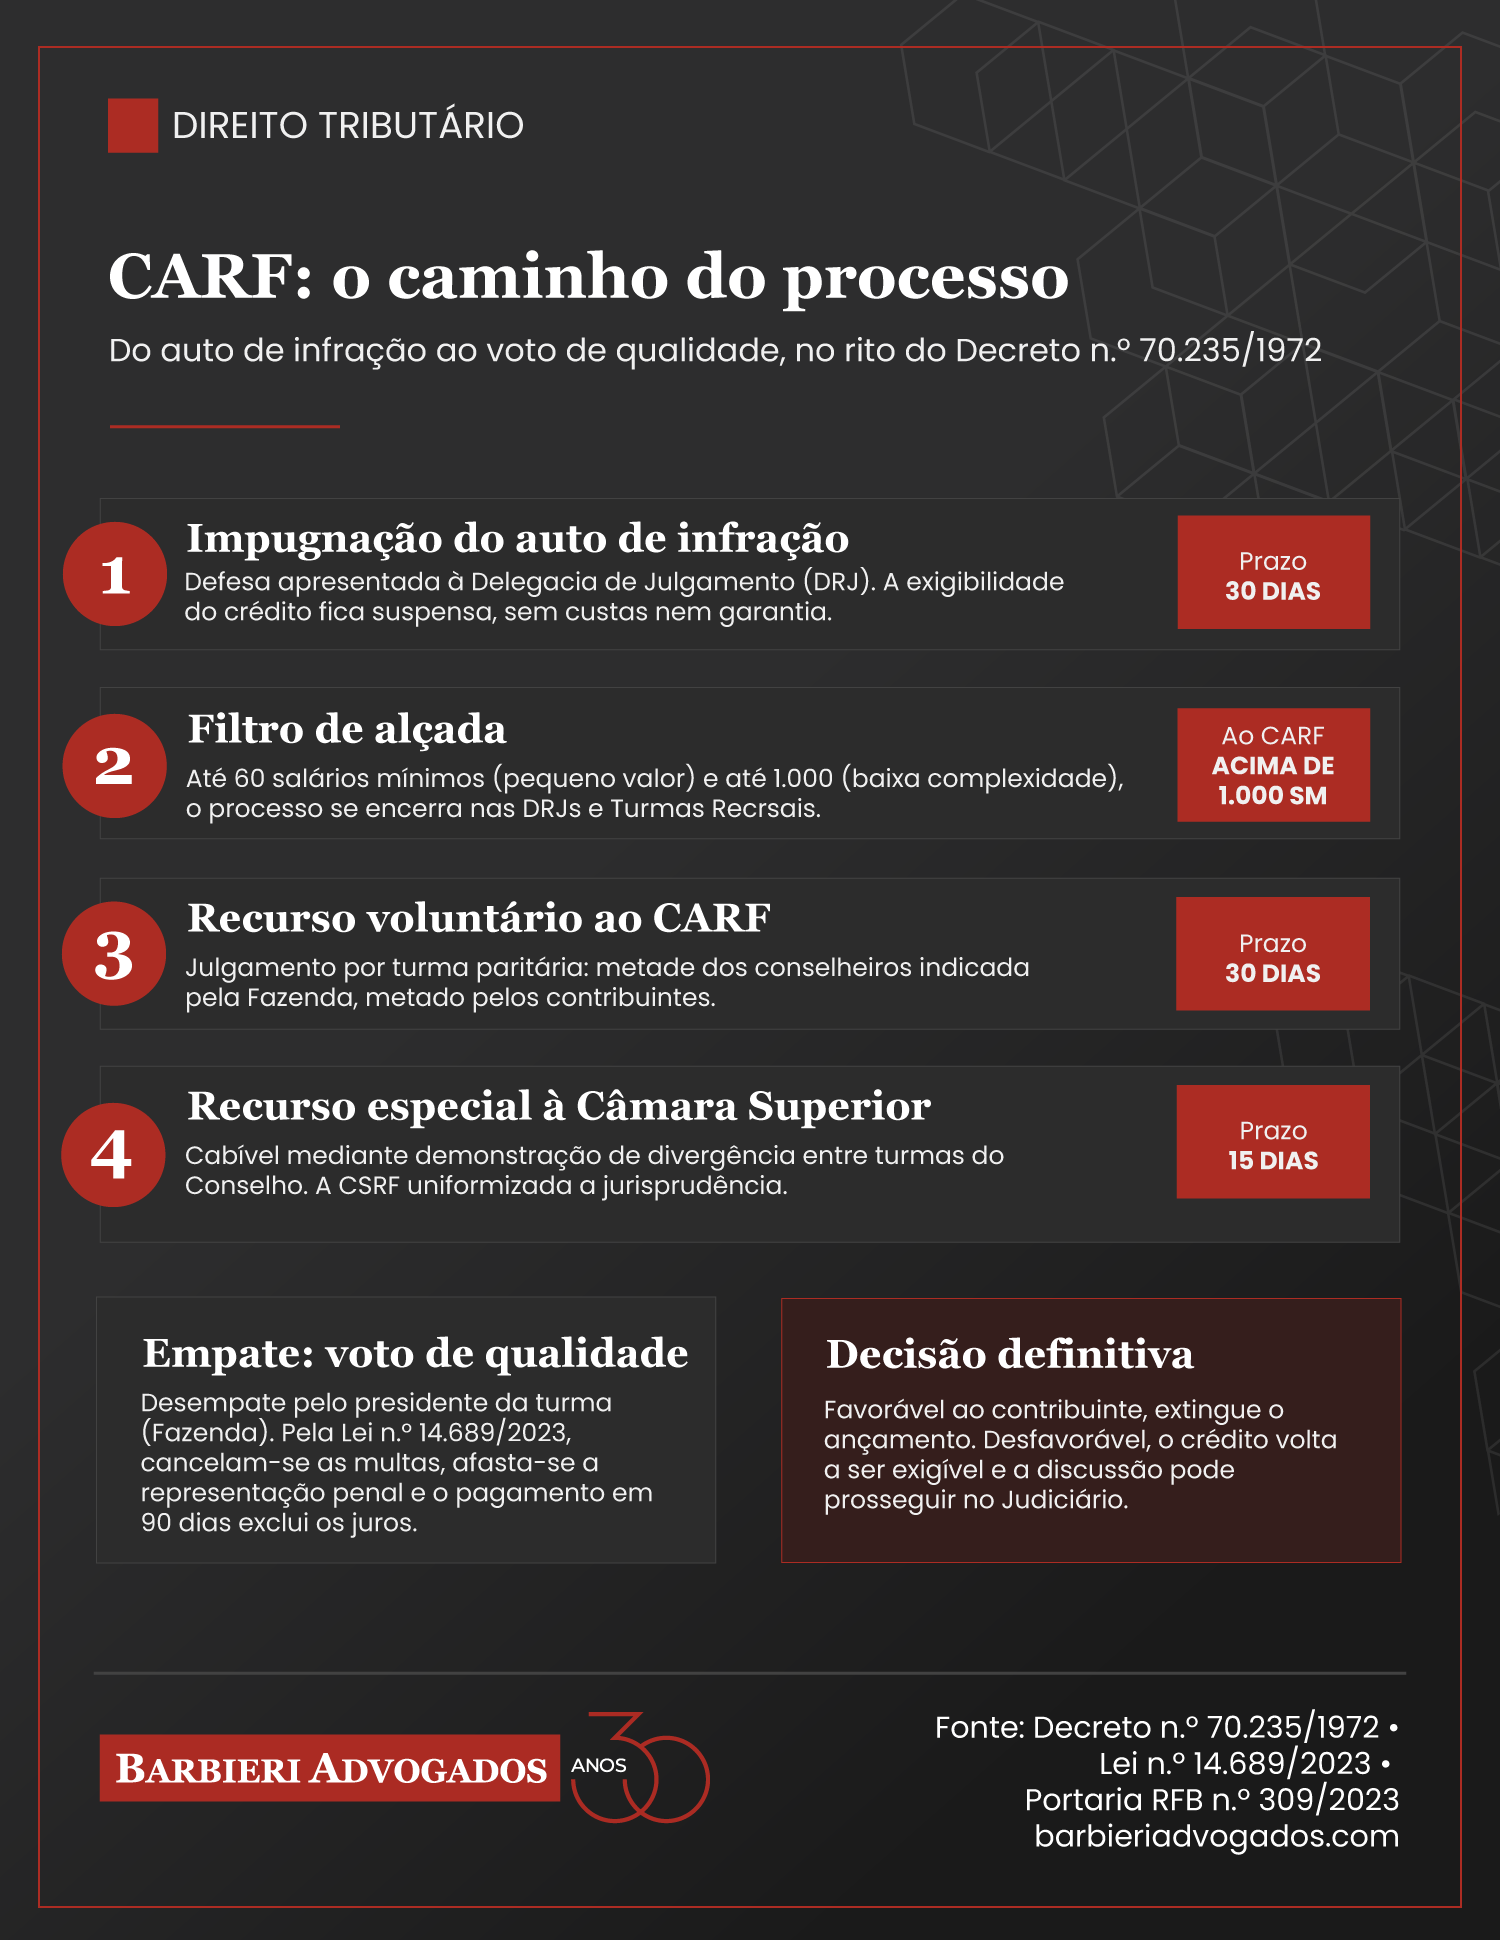
O recurso voluntário é o recurso do contribuinte contra a decisão da Delegacia de Julgamento que mantém, no todo ou em parte, o lançamento, e deve ser interposto em 20 dias úteis contados da ciência da decisão (art. 33 do Decreto nº 70.235/1972, na redação da LC nº 227/2026). O contencioso, porém, começa antes do Conselho. Recebido o auto de infração, o contribuinte tem 20 dias úteis, contados da intimação, para apresentar impugnação à DRJ (art. 15), fase cujos fundamentos examinamos no artigo sobre a defesa administrativa fiscal. A qualidade da impugnação é determinante, porque delimita a matéria que poderá ser levada ao Conselho: considera-se não impugnada a matéria que não tenha sido expressamente contestada (art. 17), e as provas devem ser produzidas desde a primeira instância.
Os prazos de 20 dias úteis valem para as intimações feitas desde 14 de janeiro de 2026, data em que a LC nº 227/2026 entrou em vigor; antes, a impugnação e o recurso voluntário tinham prazo de 30 dias corridos. A mesma lei suspendeu o curso dos prazos processuais entre 20 de dezembro e 20 de janeiro (art. 5.º-A) e fixou em 10 dias úteis o prazo dos atos para os quais o Decreto não preveja prazo expresso (art. 5.º-B), conforme as perguntas e respostas da Receita Federal sobre prazos processuais. O prazo para pagar com a redução de multa do art. 6.º da Lei nº 8.218/1991, contudo, continua em 30 dias corridos e não se suspende. Interposto o recurso voluntário, a cobrança permanece suspensa, e o processo é distribuído a uma turma ordinária ou extraordinária da Seção competente pela matéria.
O recurso de ofício é o reexame obrigatório, pelo CARF, da decisão da Delegacia de Julgamento que exonera o contribuinte do pagamento de tributo e multa em valor total superior ao limite fixado pelo Ministro da Fazenda, hoje de R$ 15 milhões (art. 34 do Decreto nº 70.235/1972 e Portaria MF nº 2/2023). Também há recurso de ofício quando a decisão deixa de aplicar pena de perda de mercadorias ou outros bens (art. 34, II). O recurso é interposto pela própria autoridade julgadora, mediante declaração na própria decisão (art. 34, § 1.º), e independe de iniciativa da Fazenda. Enquanto não julgado, a decisão favorável ao contribuinte não se torna definitiva na parte sujeita ao reexame.
O recurso especial no CARF é o recurso à Câmara Superior de Recursos Fiscais contra acórdão de turma que dê à legislação tributária interpretação divergente da que lhe tenha dado outra turma, câmara ou a própria CSRF, e deve ser interposto em 15 dias contados da ciência do acórdão (art. 37, § 2.º, II, do Decreto nº 70.235/1972). Podem interpô-lo tanto o contribuinte quanto a Procuradoria-Geral da Fazenda Nacional. No contencioso da CBS, o prazo é de 10 dias úteis, e o recurso só cabe quanto à legislação específica da contribuição (art. 37, § 5.º, incluído pela LC nº 227/2026); a Portaria MF nº 1.398/2026 vedou o recurso especial à CSRF nas matérias da CBS comuns ao IBS (art. 118, § 3.º-A, do Regimento Interno). A mesma Portaria ajustou para dias úteis os prazos dos embargos e do agravo, mas não o do recurso especial, que continua contado em dias corridos para os tributos atuais.
O recurso especial tem natureza extraordinária: não se presta ao reexame de fatos e provas, mas à uniformização da interpretação do direito no Conselho, e seus requisitos estão nos arts. 118 e seguintes do Regimento Interno. Os principais são a indicação de acórdãos paradigmas do próprio CARF ou dos antigos Conselhos de Contribuintes, dos quais apenas os dois primeiros indicados para cada matéria são examinados; a demonstração analítica da divergência, com o confronto entre o acórdão recorrido e o paradigma em situações fáticas semelhantes; e o prequestionamento, isto é, o exame da matéria no acórdão recorrido. Não servem como paradigma decisões judiciais, decisões de DRJ, decisões das turmas extraordinárias, acórdãos já reformados e acórdãos que, na data do exame de admissibilidade, contrariem súmula do CARF, resolução do Pleno da CSRF ou precedente vinculante do STF e do STJ. Tampouco cabe recurso especial contra decisão que adote entendimento de súmula, ainda que aprovada depois da interposição (art. 118, § 3.º).
O exame de admissibilidade é feito pelo presidente da câmara recorrida, em despacho fundamentado (art. 59, III, do Regimento Interno). Do despacho que nega seguimento ao recurso especial cabe agravo, dirigido ao Presidente da Câmara Superior de Recursos Fiscais, em 5 dias úteis da ciência (art. 122, § 1.º). Para orientar esse exame, o Conselho publica o Manual de Exame de Admissibilidade de Recurso Especial (versão 3.1, de dezembro de 2018), que sistematiza os critérios de tempestividade, prequestionamento, similitude fática e demonstração da divergência. O manual foi elaborado sob o regimento de 2015 (Portaria MF nº 343/2015), e por isso suas remissões a artigos devem ser lidas à luz do Regimento Interno de 2023, mas os critérios que descreve continuam a ser a principal referência prática para a redação do recurso.
Os embargos de declaração cabem quando o acórdão do CARF contém obscuridade, omissão ou contradição entre a decisão e os seus fundamentos, ou omite ponto sobre o qual a turma deveria pronunciar-se, e devem ser opostos em 5 dias úteis contados da ciência do acórdão, por petição dirigida ao presidente da turma (art. 116, § 1.º, do Regimento Interno, na redação da Portaria MF nº 1.398, de 20 de maio de 2026). Podem opô-los o contribuinte, o responsável ou preposto, o Procurador da Fazenda Nacional, os conselheiros do colegiado e, em hipóteses específicas, os Delegados de Julgamento e o titular da unidade encarregada de executar o acórdão. Os embargos têm importância estratégica para o recurso especial: os embargos tempestivos interrompem o prazo para a interposição do recurso especial, que passa a contar da ciência do acórdão dos embargos ou do despacho que os rejeitar. Também são a via para suprir a falta de prequestionamento: se o voto silenciou sobre a matéria e não houve embargos, o recurso especial tende a ter o seguimento negado nesse ponto.
O voto de qualidade é o voto de desempate do presidente da turma, cargo sempre ocupado por conselheiro representante da Fazenda Nacional (art. 25, § 9.º, do Decreto nº 70.235/1972), e voltou a decidir os empates no CARF com a Lei nº 14.689/2023, que revogou o art. 19-E da Lei nº 10.522/2002. Entre 2020 e 2023, esse dispositivo, incluído pela Lei nº 13.988/2020, determinava que o empate fosse resolvido a favor do contribuinte. A Lei nº 14.689/2023, contudo, instituiu contrapartidas substanciais para o contribuinte vencido por essa via: ficam excluídas as multas e cancelada a representação fiscal para fins penais (art. 25, § 9.º-A). Se o contribuinte manifestar, em até 90 dias, a intenção de pagar, excluem-se também os juros de mora até a data do acordo, com possibilidade de parcelamento em até 12 prestações e de utilização de prejuízo fiscal, base de cálculo negativa da CSLL e precatórios (art. 25-A), nos termos regulamentados pela Instrução Normativa RFB nº 2.205/2024, que conta o prazo a partir do momento em que o resultado do processo se torna definitivo. Sem a opção pelo pagamento, o crédito é encaminhado à inscrição em dívida ativa em até 90 dias, sem o encargo do Decreto-Lei nº 1.025/1969 (art. 25-A, § 8.º). Esses efeitos alcançam apenas a parcela da exigência decidida pelo voto de qualidade (art. 25-A, § 7.º).
| Efeito | Condição | Fundamento |
|---|---|---|
| Exclusão das multas e cancelamento da representação fiscal para fins penais | Parcela resolvida a favor da Fazenda pelo voto de qualidade | art. 25, § 9.º-A, do Decreto nº 70.235/1972 |
| Exclusão dos juros de mora até a data do acordo | Manifestação para pagamento em 90 dias | art. 25-A, caput |
| Pagamento em até 12 parcelas, com prejuízo fiscal, base negativa da CSLL e precatórios | Opção pelo pagamento | art. 25-A, §§ 1.º, 3.º e 10 |
| Certidão de regularidade fiscal durante o prazo de negociação | Curso do prazo de 90 dias | art. 25-A, § 9.º |
| Inscrição em dívida ativa sem o encargo do Decreto-Lei nº 1.025/1969 | Ausência de opção pelo pagamento | art. 25-A, § 8.º |
| Dispensa de garantia na discussão judicial | Contribuinte com capacidade de pagamento | art. 4.º da Lei nº 14.689/2023 |
Fonte: Decreto nº 70.235/1972, na redação da Lei nº 14.689/2023.
A lei ainda dispensa a apresentação de garantia na discussão judicial subsequente para o contribuinte com capacidade de pagamento (art. 4.º da Lei nº 14.689/2023) e reduziu a multa qualificada de 150% para 100%, elevável a 150% apenas em caso de reincidência, tema do artigo sobre multas tributárias. Na prática, perder por voto de qualidade passou a ser um resultado intermediário: o débito principal subsiste, mas o custo total cai de forma expressiva, e a porta do Judiciário permanece aberta em condições menos onerosas. A escolha entre pagar com os benefícios legais e judicializar tornou-se uma das decisões mais relevantes do contencioso, e deve considerar a jurisprudência consolidada sobre a tese, inclusive em casos de grande repercussão, como a tributação de stock options.
As súmulas do CARF são enunciados que consolidam decisões reiteradas e uniformes do Conselho e devem ser observadas por todos os órgãos julgadores do processo administrativo fiscal federal (art. 25, § 13, do Decreto nº 70.235/1972). A Portaria MF nº 1.785, de 19 de junho de 2026, publicada no Diário Oficial da União de 22 de junho, atribuiu efeito vinculante a 51 súmulas, que passaram a ser de observância obrigatória por toda a administração tributária federal, da fiscalização às Delegacias de Julgamento. Para as empresas, o efeito é duplo: teses sumuladas favoráveis ao contribuinte devem ser aplicadas de ofício, o que recomenda a revisão de autuações e processos em curso, e teses sumuladas contrárias deixam de justificar a insistência na via administrativa. As súmulas também restringem o recurso especial, porque acórdão contrário a súmula não serve como paradigma. O panorama dos enunciados está na análise das súmulas do CARF, e a lista oficial pode ser consultada na página de súmulas do Conselho e na relação de enunciados com os acórdãos precedentes.
O andamento de um processo no CARF é consultado pelo número do processo administrativo na consulta processual do Conselho, os acórdãos na pesquisa de jurisprudência e as pautas e atas na página de atas, pautas e calendário, todas acessíveis a partir do portal oficial gov.br/carf; o antigo endereço carf.economia.gov.br continua no ar com a Carta de Serviços e atalhos para os mesmos sistemas. A consulta processual informa a localização dos autos e as movimentações, e a pesquisa de jurisprudência é a ferramenta indispensável para encontrar paradigmas do recurso especial.
As reuniões de julgamento são públicas e realizam-se na modalidade síncrona, presencial, por videoconferência ou híbrida, ou na modalidade assíncrona, por depósito de relatório e votos em sistema eletrônico, que ficam disponíveis para visualização pública desde o início da reunião (art. 92 do Regimento Interno). A sustentação oral pelo procurador do sujeito passivo é assegurada por lei (art. 25, § 12, do Decreto nº 70.235/1972), e a Carta de Serviços prevê o protocolo de memoriais e os pedidos de vista e de cópia dos autos. O controle da pauta permite preparar a sustentação e o memorial a tempo. As petições e recursos são apresentados eletronicamente, pelo e-CAC da Receita Federal, e a ciência dos atos, em regra, ocorre pelo domicílio tributário eletrônico, cuja consulta periódica é essencial para não perder prazos.
Esgotados os recursos, a decisão desfavorável torna-se definitiva (art. 42 do Decreto nº 70.235/1972) e deve ser cumprida no prazo de cobrança amigável de trinta dias (arts. 21 e 43); não havendo pagamento, seguem-se a inscrição em dívida ativa e a execução fiscal, e cessa a suspensão da exigibilidade decorrente do recurso administrativo. A discussão pode então ser levada ao Poder Judiciário: o art. 38 da Lei nº 6.830/1980 admite, além da defesa na própria execução, o mandado de segurança, a ação de repetição do indébito e a ação anulatória do ato declarativo da dívida. Quando a derrota decorre do voto de qualidade, o contribuinte com capacidade de pagamento fica dispensado de garantia na ação judicial (art. 4.º da Lei nº 14.689/2023).
O momento de judicializar exige cautela: a propositura de ação judicial pelo contribuinte importa renúncia ao poder de recorrer na esfera administrativa e desistência do recurso interposto (art. 38, parágrafo único, da Lei nº 6.830/1980, e Súmula CARF nº 1), regra que a LC nº 236/2026 reproduziu como norma geral no art. 208-E do CTN. Para a Fazenda, a decisão definitiva favorável ao contribuinte encerra a exigência: a autoridade preparadora deve exonerá-lo de ofício dos gravames do litígio (art. 45 do Decreto), e o art. 208-C, § 2.º, do CTN veda o recurso hierárquico contra essa decisão.
Para o CARF, a LC nº 236/2026 significa a sujeição do processo administrativo fiscal federal a normas gerais do CTN, com prazo de dois anos para a adaptação do Decreto nº 70.235/1972. A Lei Complementar nº 236/2026, publicada em 4 de setembro de 2026, acrescentou ao CTN os arts. 208-A a 208-J, com normas gerais de processo administrativo fiscal aplicáveis a todos os entes. O art. 208-D prevê prazos de 20 dias para impugnação, recurso voluntário e recurso especial e de 5 dias para embargos de declaração, todos contados em dias úteis e suspensos entre 20 de dezembro e 20 de janeiro. O art. 208-G atribui efeito vinculante, no processo administrativo, a determinados precedentes do STF e do STJ, às resoluções do Senado Federal que suspendem a execução de lei e às súmulas dos tribunais administrativos, e veda a autuação e a inscrição em dívida ativa de crédito fundado em matéria assim decidida a favor do contribuinte. Esse efeito se soma ao das súmulas do CARF, examinado no artigo sobre o Código Tributário Nacional.
A própria lei concedeu à União, aos Estados, ao Distrito Federal e aos Municípios dois anos para adequar sua legislação aos arts. 208-A a 208-J (art. 211-B). Como o Decreto nº 70.235/1972 ainda fixa em 15 dias o prazo do recurso especial, a conduta prudente, até que a legislação federal seja ajustada ou que a questão seja pacificada, é observar o prazo menor, porque a perda do prazo torna definitiva a decisão recorrida.
O CARF julga o contencioso da CBS, contribuição administrada pela Receita Federal cujo processo segue o Decreto nº 70.235/1972, mas não o do IBS, decidido por instâncias próprias integradas ao Comitê Gestor do IBS (art. 88 da Lei Complementar nº 227/2026). A Portaria MF nº 1.398/2026 atribuiu a CBS e o Imposto Seletivo à Terceira Seção (art. 45, XXII e XXIII, do Regimento Interno), e a LC nº 227/2026 criou regra própria para o recurso especial da CBS: ele cabe à Câmara Superior apenas quanto à legislação específica da contribuição, no prazo de 10 dias úteis (art. 37, § 5.º, do Decreto).
Nas matérias comuns ao IBS e à CBS, não cabe recurso especial à CSRF (art. 118, § 3.º-A, do Regimento Interno). A divergência é levada, em 10 dias úteis, à Câmara Nacional de Integração do Contencioso Administrativo do IBS e da CBS, composta por quatro conselheiros representantes da Fazenda Nacional na CSRF, quatro membros da Câmara Superior do Comitê Gestor e quatro representantes dos contribuintes, dois oriundos da CSRF e dois do Comitê Gestor, com presidência alternada (art. 323-G da Lei Complementar nº 214/2025, incluído pela LC nº 227/2026). O funcionamento dessas instâncias está detalhado no artigo sobre o contencioso do IBS e da CBS.
A atuação eficiente no CARF começa antes do litígio, com prova completa desde a impugnação e controle rigoroso de prazos. O monitoramento da jurisprudência do Conselho, com súmulas, decisões da Câmara Superior e precedentes das turmas, permite quantificar o risco de cada tese e orientar o planejamento tributário preventivo. Instaurado o contencioso, a impugnação deve concentrar toda a matéria e toda a prova, porque o que não for contestado na primeira instância dificilmente poderá ser discutido depois. Com prazos contados de formas diferentes — dias úteis para impugnação, recurso voluntário, embargos e agravo, dias corridos para o recurso especial e para a redução de multa —, o controle das datas de ciência exige atenção redobrada.
Na fase recursal, a oposição de embargos para obter o prequestionamento e a pesquisa rigorosa de paradigmas são condições de admissibilidade do recurso especial. O desfecho por voto de qualidade deve ser tratado como cenário próprio no planejamento financeiro, dada a possibilidade de encerrar o litígio sem multas e sem juros no prazo legal, alternativa que se soma às modalidades de transação no contencioso administrativo e, para débitos já inscritos, à transação tributária da Lei nº 13.988/2020. O Código de Defesa do Contribuinte, instituído pela Lei Complementar nº 225/2026, reforça as garantias aplicáveis a todo esse percurso.
Boa parte das autuações discutidas no CARF nasce de divergências entre declarações e escrituração. O cruzamento preventivo desses dados, explicado pela Trivium Contábil, parceira da Barbieri Advogados, no artigo sobre compliance fiscal, reduz a exposição a novos lançamentos.
O CARF (Conselho Administrativo de Recursos Fiscais) é o órgão colegiado e paritário vinculado ao Ministério da Fazenda que julga, em segunda instância administrativa, os recursos contra decisões das Delegacias de Julgamento da Receita Federal sobre tributos federais. Serve para revisar autuações antes de eventual discussão judicial, sem custas e com a cobrança suspensa, e sua Câmara Superior de Recursos Fiscais uniformiza a jurisprudência quando turmas diferentes decidem de modo divergente.
CARF significa Conselho Administrativo de Recursos Fiscais, órgão colegiado e paritário do Ministério da Fazenda que julga, em segunda instância administrativa, os recursos de ofício, voluntários e especiais sobre tributos federais e matéria aduaneira (art. 25, II, do Decreto nº 70.235/1972, na redação da Lei nº 11.941/2009).
O CARF é formado, em número igual, por conselheiros representantes da Fazenda Nacional, escolhidos entre Auditores-Fiscais da Receita Federal, e por representantes dos contribuintes, indicados por confederações econômicas e centrais sindicais. As turmas são presididas por conselheiros da Fazenda, que exercem o voto de qualidade em caso de empate.
Os conselheiros representantes dos contribuintes recebem gratificação de presença equivalente à sexta parte da remuneração do cargo em comissão DAS de nível 5 por sessão de julgamento, limitada a seis sessões ordinárias por mês (art. 2.º do Decreto nº 8.441/2015, na redação do Decreto nº 12.340/2024), e não podem advogar contra a Fazenda Pública federal durante o mandato.
Cabe recurso voluntário ao CARF quando a Delegacia de Julgamento mantém, no todo ou em parte, lançamento de tributo federal superior a 60 salários mínimos, no prazo de 20 dias úteis da ciência da decisão. Abaixo desse valor, o litígio termina na própria DRJ (art. 23 da Lei nº 13.988/2020). Há ainda recurso de ofício quando a DRJ exonera o contribuinte acima de R$ 15 milhões.
A impugnação deve ser apresentada à Delegacia de Julgamento em 20 dias úteis contados da intimação do lançamento (art. 15 do Decreto nº 70.235/1972, na redação da LC nº 227/2026); antes da LC nº 227/2026, o prazo era de 30 dias corridos. Só depois da decisão da DRJ cabe recurso voluntário ao CARF.
O recurso voluntário deve ser apresentado em 20 dias úteis contados da ciência da decisão da Delegacia de Julgamento (art. 33 do Decreto nº 70.235/1972, na redação da LC nº 227/2026). Antes de 14 de janeiro de 2026, o prazo era de 30 dias corridos. Os prazos ficam suspensos entre 20 de dezembro e 20 de janeiro.
O recurso especial à Câmara Superior de Recursos Fiscais deve ser interposto em 15 dias contados da ciência do acórdão (art. 37, § 2.º, do Decreto nº 70.235/1972), ou em 10 dias úteis no contencioso da CBS. Embargos de declaração tempestivos interrompem esse prazo. A LC nº 236/2026 prevê 20 dias úteis no CTN, mas deu aos entes dois anos para se adaptar.
O recurso especial exige divergência de interpretação entre o acórdão recorrido e acórdão paradigma de outro colegiado do CARF, demonstrada analiticamente em situações fáticas semelhantes, e prequestionamento da matéria. Só os dois primeiros paradigmas por matéria são examinados, e não servem decisões de turmas extraordinárias, acórdãos reformados ou contrários a súmula. Os critérios estão no Manual de Exame de Admissibilidade de Recurso Especial do CARF.
Pela Lei nº 14.689/2023, excluem-se as multas e cancela-se a representação fiscal para fins penais. Se manifestar em até 90 dias a intenção de pagar, o contribuinte fica livre também dos juros de mora, pode parcelar em até 12 vezes e utilizar prejuízo fiscal, base negativa de CSLL e precatórios. Esses efeitos alcançam apenas a parcela decidida pelo voto de qualidade.
Sim. A Portaria MF nº 1.398/2026 atribuiu a CBS e o Imposto Seletivo à Terceira Seção do CARF. O recurso especial à Câmara Superior só cabe quanto à legislação específica da CBS, em 10 dias úteis; nas matérias comuns ao IBS, a divergência vai à Câmara Nacional de Integração do Contencioso Administrativo do IBS e da CBS (art. 323-G da LC nº 214/2025). O IBS não é julgado pelo CARF.
Sim. Encerrado o processo administrativo, o contribuinte pode discutir o débito no Judiciário por mandado de segurança, ação anulatória, ação de repetição do indébito ou embargos à execução fiscal (art. 38 da Lei nº 6.830/1980). Ajuizar ação com o mesmo objeto antes do fim do processo administrativo, porém, importa renúncia aos recursos no CARF (Súmula CARF nº 1).
O processo pode ser consultado na página de consulta processual do CARF, com o número do processo administrativo, que mostra a localização dos autos e as movimentações. As pautas e atas de julgamento ficam na página de atas, pautas e calendário, e os acórdãos, na pesquisa de jurisprudência do Conselho.
O CARF é o principal foro de resolução dos grandes litígios tributários federais, e as mudanças recentes — o voto de qualidade com contrapartidas, os prazos em dias úteis da LC nº 227/2026, os novos prazos regimentais de embargos e agravo, a competência para a CBS, as súmulas com efeito vinculante e as normas gerais da LC nº 236/2026 — redesenharam o cálculo de cada etapa. A qualidade da impugnação, o controle rigoroso de prazos que agora se contam de maneiras diferentes e a leitura atenta de cada acórdão, sobretudo quando o resultado decorre do voto de qualidade ou pode ser levado à Câmara Superior, são decisivos em todas as fases do contencioso administrativo.
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.