
Direito Processual Civil
Embargos de declaração: o que são, prazo, cabimento e efeitos
Cabimento, prazo em cada rito, efeito sobre os outros recursos e o significado de cada andamento.


Atualizado em novembro de 2026.
A prescrição intercorrente na execução fiscal é a perda da pretensão executiva da Fazenda Pública pelo decurso do prazo prescricional no curso do próprio processo, quando a cobrança fica paralisada porque não foram localizados o devedor ou bens penhoráveis. Ela impede que cobranças da Fazenda Pública permaneçam indefinidamente paralisadas por falta de bens ou de localização do devedor. Seu regime está no art. 40 da Lei nº 6.830/1980 (Lei de Execução Fiscal, LEF), na Súmula 314 do Superior Tribunal de Justiça e nas teses do REsp 1.340.553/RS (Temas 566 a 571); o Supremo Tribunal Federal declarou o art. 40 constitucional no Tema 390. A execução fiscal responde por parcela significativa dos processos em tramitação no Judiciário, e a dificuldade de encontrar devedores e bens penhoráveis gera execuções que se arrastam por anos ou décadas. A prescrição intercorrente concretiza, nesse cenário, os princípios da segurança jurídica e da duração razoável do processo (art. 5º, LXXVIII, da Constituição Federal).
Em resumo: na execução fiscal, o ano de suspensão do art. 40 da Lei 6.830/1980 começa automaticamente na data em que a Fazenda Pública toma ciência da não localização do devedor ou de bens (Súmula 314 e Tema 566 do STJ); findo esse ano, corre automaticamente o prazo prescricional, de cinco anos para os créditos tributários (art. 174 do CTN). Só a efetiva citação e a efetiva constrição patrimonial interrompem o prazo, e o simples bloqueio via Sisbajud basta; meros pedidos de diligência não. O STF declarou constitucional o art. 40 da LEF (Tema 390), e a extinção por prescrição intercorrente acolhida em exceção de pré-executividade não gera honorários contra a Fazenda (Tema 1.229 do STJ). A LC 236/2026 acrescentou ao art. 174 do CTN a sentença de extinção da execução por falta do devedor ou de bens como causa de interrupção, desde que anterior ao início da prescrição intercorrente. O regime geral do instituto, inclusive nas execuções cíveis, está no artigo sobre a prescrição intercorrente.
A Súmula 314 do STJ diz que, em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente. O enunciado é de 12 de dezembro de 2005, foi publicado no Diário da Justiça de 8 de fevereiro de 2006 e tem a seguinte redação oficial, registrada no Arquivo Cidadão do STJ: “Em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinqüenal intercorrente.”
O enunciado, aparentemente simples, gerou intensos debates sobre o marco inicial da suspensão, os requisitos para o reconhecimento da prescrição e a compatibilidade do regime com a reserva de lei complementar em matéria tributária. O STJ fixou os parâmetros de aplicação da súmula no REsp 1.340.553/RS, julgado sob o rito dos recursos repetitivos em setembro de 2018 (Temas 566 a 571). O STF declarou a constitucionalidade do art. 40 da Lei de Execuções Fiscais no RE 636.562 (Tema 390 da repercussão geral), em 2023. E a Lei Complementar nº 236/2026 acrescentou ao Código Tributário Nacional uma nova causa de interrupção da prescrição que dialoga diretamente com o art. 40. Este artigo analisa esses marcos e suas consequências práticas para contribuintes e Fazendas Públicas.
A prescrição intercorrente no art. 40 da LEF funciona em duas etapas sucessivas e automáticas: um ano de suspensão, durante o qual a prescrição não corre, e, em seguida, o prazo prescricional do crédito, com os autos arquivados sem baixa. O caput determina que o juiz suspenda o curso da execução enquanto não for localizado o devedor ou encontrados bens penhoráveis, e que, nesses casos, não corra a prescrição; suspensa a execução, abre-se vista à Fazenda (§ 1º); decorrido o prazo máximo de um ano sem êxito, os autos são arquivados (§ 2º); encontrados o devedor ou os bens a qualquer tempo, os autos são desarquivados (§ 3º); e, decorrido o prazo prescricional a partir do arquivamento, o juiz, ouvida a Fazenda, pode reconhecer de ofício a prescrição intercorrente (§ 4º, incluído pela Lei nº 11.051/2004), dispensada a oitiva nas cobranças de valor inferior ao mínimo fixado por ato do Ministro da Fazenda (§ 5º, incluído pela Lei nº 11.960/2009).
| Etapa | Marco inicial | Prazo | Fundamento |
|---|---|---|---|
| Suspensão | Ciência da Fazenda sobre a não localização do devedor ou de bens penhoráveis | 1 ano, sem fluência da prescrição | Art. 40, caput e §§ 1º e 2º, da LEF; Tema 566 do STJ |
| Arquivamento sem baixa | Fim do ano de suspensão, automaticamente | 5 anos para créditos tributários | Art. 40, § 2º, da LEF; art. 174 do CTN; Temas 567 e 569 do STJ; Tema 390 do STF |
| Reconhecimento | Esgotamento do prazo prescricional | Decisão de ofício ou a requerimento, ouvida a Fazenda | Art. 40, §§ 4º e 5º, da LEF |
| Interrupção | Citação ou constrição efetivas | Retroage ao protocolo do pedido frutífero | Tema 568 do STJ (tese 4.3 do REsp 1.340.553/RS) |
Antes do REsp 1.340.553/RS, a controvérsia girava em torno do momento exato em que começava o prazo de suspensão do art. 40 da Lei nº 6.830/1980, o que gerou, ao longo dos anos, divergências significativas entre tribunais e procuradorias. O dispositivo determina que o juiz suspenda o curso da execução enquanto não for localizado o devedor ou encontrados bens penhoráveis e que, decorrido um ano nessa situação, os autos sejam arquivados. O § 4º, incluído pela Lei nº 11.051/2004, prevê que, se da decisão que ordenar o arquivamento tiver decorrido o prazo prescricional, o juiz, depois de ouvida a Fazenda Pública, poderá reconhecer de ofício a prescrição intercorrente.
Parte das Fazendas sustentava que a suspensão dependeria de requerimento expresso da procuradoria. Por essa leitura, sucessivos pedidos de diligência por 30, 60, 90 ou 120 dias impediriam o início da contagem, e o credor controlaria o termo inicial do prazo — o que poderia eternizar execuções infrutíferas. Outra vertente defendia que a suspensão dependeria de decisão judicial expressa, com menção ao art. 40; a mera intimação da Fazenda sobre a não localização de bens seria insuficiente. Essa interpretação transferia ao Judiciário a escolha do momento inicial, com tratamento desigual entre jurisdições.
O resultado eram execuções fiscais ativas por décadas, com a Fazenda repetindo pedidos de diligências infrutíferas apenas para evitar o reconhecimento da prescrição. O cenário exigia posição definitiva dos tribunais superiores.
Nos Temas 566 a 571, o STJ decidiu que a suspensão e a prescrição intercorrente correm automaticamente a partir da ciência da Fazenda e que só a citação ou a constrição efetivas interrompem o prazo. Ao julgar o REsp 1.340.553/RS, sob a relatoria do Ministro Mauro Campbell Marques, a Primeira Seção fixou, em 12 de setembro de 2018 (acórdão publicado em 16/10/2018, embargos de declaração julgados em 13/3/2019 e trânsito em julgado em 14/5/2019, segundo a página oficial dos Temas 566 a 571), cinco teses — numeradas no acórdão de 4.1 a 4.5 — que responderam às questões afetadas. O relator resumiu o espírito do julgamento ao afirmar que nem o juiz nem a procuradoria são senhores do termo inicial do prazo: somente a lei o é.
| Tese | O que decidiu |
|---|---|
| 4.1 — Tema 566 | O ano de suspensão começa automaticamente na data da ciência da Fazenda sobre a não localização do devedor ou a inexistência de bens penhoráveis |
| 4.2 — Temas 567 e 569 | Findo o ano, começa automaticamente o prazo prescricional aplicável à natureza do crédito, com o processo arquivado sem baixa |
| 4.3 — Tema 568 | Só a efetiva citação, ainda que por edital, e a efetiva constrição patrimonial interrompem a prescrição; o pedido frutífero feito no prazo retroage à data do protocolo |
| 4.4 — Temas 570 e 571 | A nulidade por falta de intimação exige prova de prejuízo pela Fazenda, salvo a falta da intimação que marca o termo inicial, em que o prejuízo é presumido |
| 4.5 | O juiz deve fundamentar a decisão que reconhece a prescrição, delimitando os marcos legais aplicados na contagem |
O prazo de um ano de suspensão do processo e do respectivo prazo prescricional (art. 40, §§ 1º e 2º, da LEF) começa automaticamente na data da ciência da Fazenda Pública a respeito da não localização do devedor ou da inexistência de bens penhoráveis no endereço fornecido. Havendo ou não petição da Fazenda requerendo a suspensão, e havendo ou não pronunciamento judicial nesse sentido, o prazo se inicia; ao juiz cabe apenas declarar que a suspensão ocorreu.
Findo o ano de suspensão, inicia-se automaticamente o prazo prescricional aplicável de acordo com a natureza do crédito exequendo — cinco anos, para os créditos tributários (art. 174 do CTN) —, durante o qual o processo deve ficar arquivado sem baixa na distribuição. Esgotado o prazo, o juiz, depois de ouvida a Fazenda, pode reconhecer de ofício a prescrição intercorrente e decretá-la de imediato.
A efetiva constrição patrimonial e a efetiva citação, ainda que por edital, interrompem a prescrição intercorrente. O simples peticionamento em juízo — requerendo, por exemplo, penhora sobre ativos financeiros ou outros bens — não interrompe. Mas, se os requerimentos feitos pela Fazenda dentro do prazo resultarem em citação ou constrição efetivas, ainda que depois de escoados os prazos, a prescrição considera-se interrompida retroativamente na data do protocolo da petição que requereu a providência frutífera. A solução equilibra a proteção contra execuções eternas e a preservação do direito da Fazenda quando suas diligências, embora demoradas, se mostram efetivas.
A Fazenda Pública, na primeira oportunidade em que falar nos autos (art. 278 do CPC/2015), ao alegar nulidade pela falta de qualquer intimação dentro do procedimento do art. 40 da LEF, deve demonstrar o prejuízo que sofreu — por exemplo, a ocorrência de alguma causa interruptiva ou suspensiva da prescrição. A exceção é a falta da intimação que constitui o termo inicial do prazo de suspensão, hipótese em que o prejuízo é presumido. A tese aplica às execuções fiscais o princípio de que não há nulidade sem prejuízo.
O magistrado, ao reconhecer a prescrição intercorrente, deve fundamentar a decisão delimitando os marcos legais aplicados na contagem, inclusive o período em que a execução ficou suspensa. A exigência garante transparência e permite o controle, pelas instâncias superiores, da correta aplicação dos prazos.
A contagem da prescrição intercorrente é automática porque o art. 40 da LEF contém comando imperativo, que não comporta escolha judicial ou fazendária quanto ao seu início; foi dessa premissa que partiu o STJ. A norma determina que o juiz “suspenderá” a execução, verbo que não admite discricionariedade sobre o momento da suspensão; trata-se de imposição legal que opera quando verificados os pressupostos da não localização do devedor ou de bens.
Permitir que a Fazenda ou o juiz escolhessem o momento inicial equivaleria a conferir-lhes o poder de alterar prazos prescricionais estabelecidos em lei, com violação da segurança jurídica e da igualdade. O início automático garante tratamento isonômico a todos os executados e impede a perpetuação de execuções infrutíferas.
A decisão também distingue a suspensão do processo e a suspensão da prescrição. Durante o ano previsto no caput do art. 40, ambos ficam suspensos, e a Fazenda pode realizar diligências para localizar o devedor ou bens. Findo esse período sem êxito, começa o prazo prescricional, durante o qual os autos permanecem arquivados sem baixa. A sistemática impõe à Fazenda o dever de diligência no prazo legal, sob pena de consumação da prescrição.
Essa leitura harmoniza o art. 40 da LEF com o art. 174 do Código Tributário Nacional, já que prescrição e decadência tributárias são matérias reservadas à lei complementar (art. 146, III, “b”, da Constituição). O prazo de cinco anos da prescrição intercorrente tributária decorre diretamente do art. 174 do CTN e se aplica depois do ano de suspensão previsto na LEF. A lei ordinária não cria prazo prescricional diverso daquele previsto na lei complementar.
No Tema 390, o STF declarou, por unanimidade, a constitucionalidade do art. 40 da Lei 6.830/1980 e fixou que, após o ano de suspensão, de natureza processual, começa automaticamente o prazo prescricional tributário de cinco anos. A reserva de lei complementar para disciplinar a prescrição intercorrente tributária foi enfrentada no RE 636.562, relatado pelo Ministro Luís Roberto Barroso e afetado à repercussão geral como Tema 390. Discutia-se a constitucionalidade do art. 40, § 4º, da Lei 6.830/1980, sob o argumento de que a prescrição tributária é matéria reservada à lei complementar (art. 146, III, “b”, da Constituição) e de que uma lei ordinária não poderia disciplinar a contagem do prazo no curso da execução. O caso concreto envolvia execução fiscal da União para cobrança de contribuições previdenciárias, na qual a prescrição intercorrente fora reconhecida após mais de cinco anos de paralisação.
Em sessão virtual encerrada em 17 de fevereiro de 2023, o Plenário fixou a tese: “É constitucional o art. 40 da Lei nº 6.830/1980 (Lei de Execuções Fiscais – LEF), tendo natureza processual o prazo de 1 (um) ano de suspensão da execução fiscal. Após o decurso desse prazo, inicia-se automaticamente a contagem do prazo prescricional tributário de 5 (cinco) anos”. A notícia do STF sobre o julgamento resume a decisão; o processo transitou em julgado em 31 de março de 2023.
A fundamentação do relator teve dois eixos. Primeiro, a LEF, embora lei ordinária, limitou-se a transpor para a prescrição intercorrente o modelo do art. 174 do CTN, sem criar prazo novo ou diverso do quinquênio da norma complementar. Segundo, o prazo de suspensão de um ano é norma processual, de competência da União por lei ordinária (art. 22, I, da Constituição): mera condição para o início da contagem do prazo prescricional, sem invasão da competência reservada à lei complementar. Impedir o início automático da contagem, observou o relator, poderia eternizar as execuções fiscais, em contrariedade à segurança jurídica e ao devido processo legal. A convergência entre STF e STJ deu dupla ancoragem — constitucional e infraconstitucional — ao início automático dos prazos.
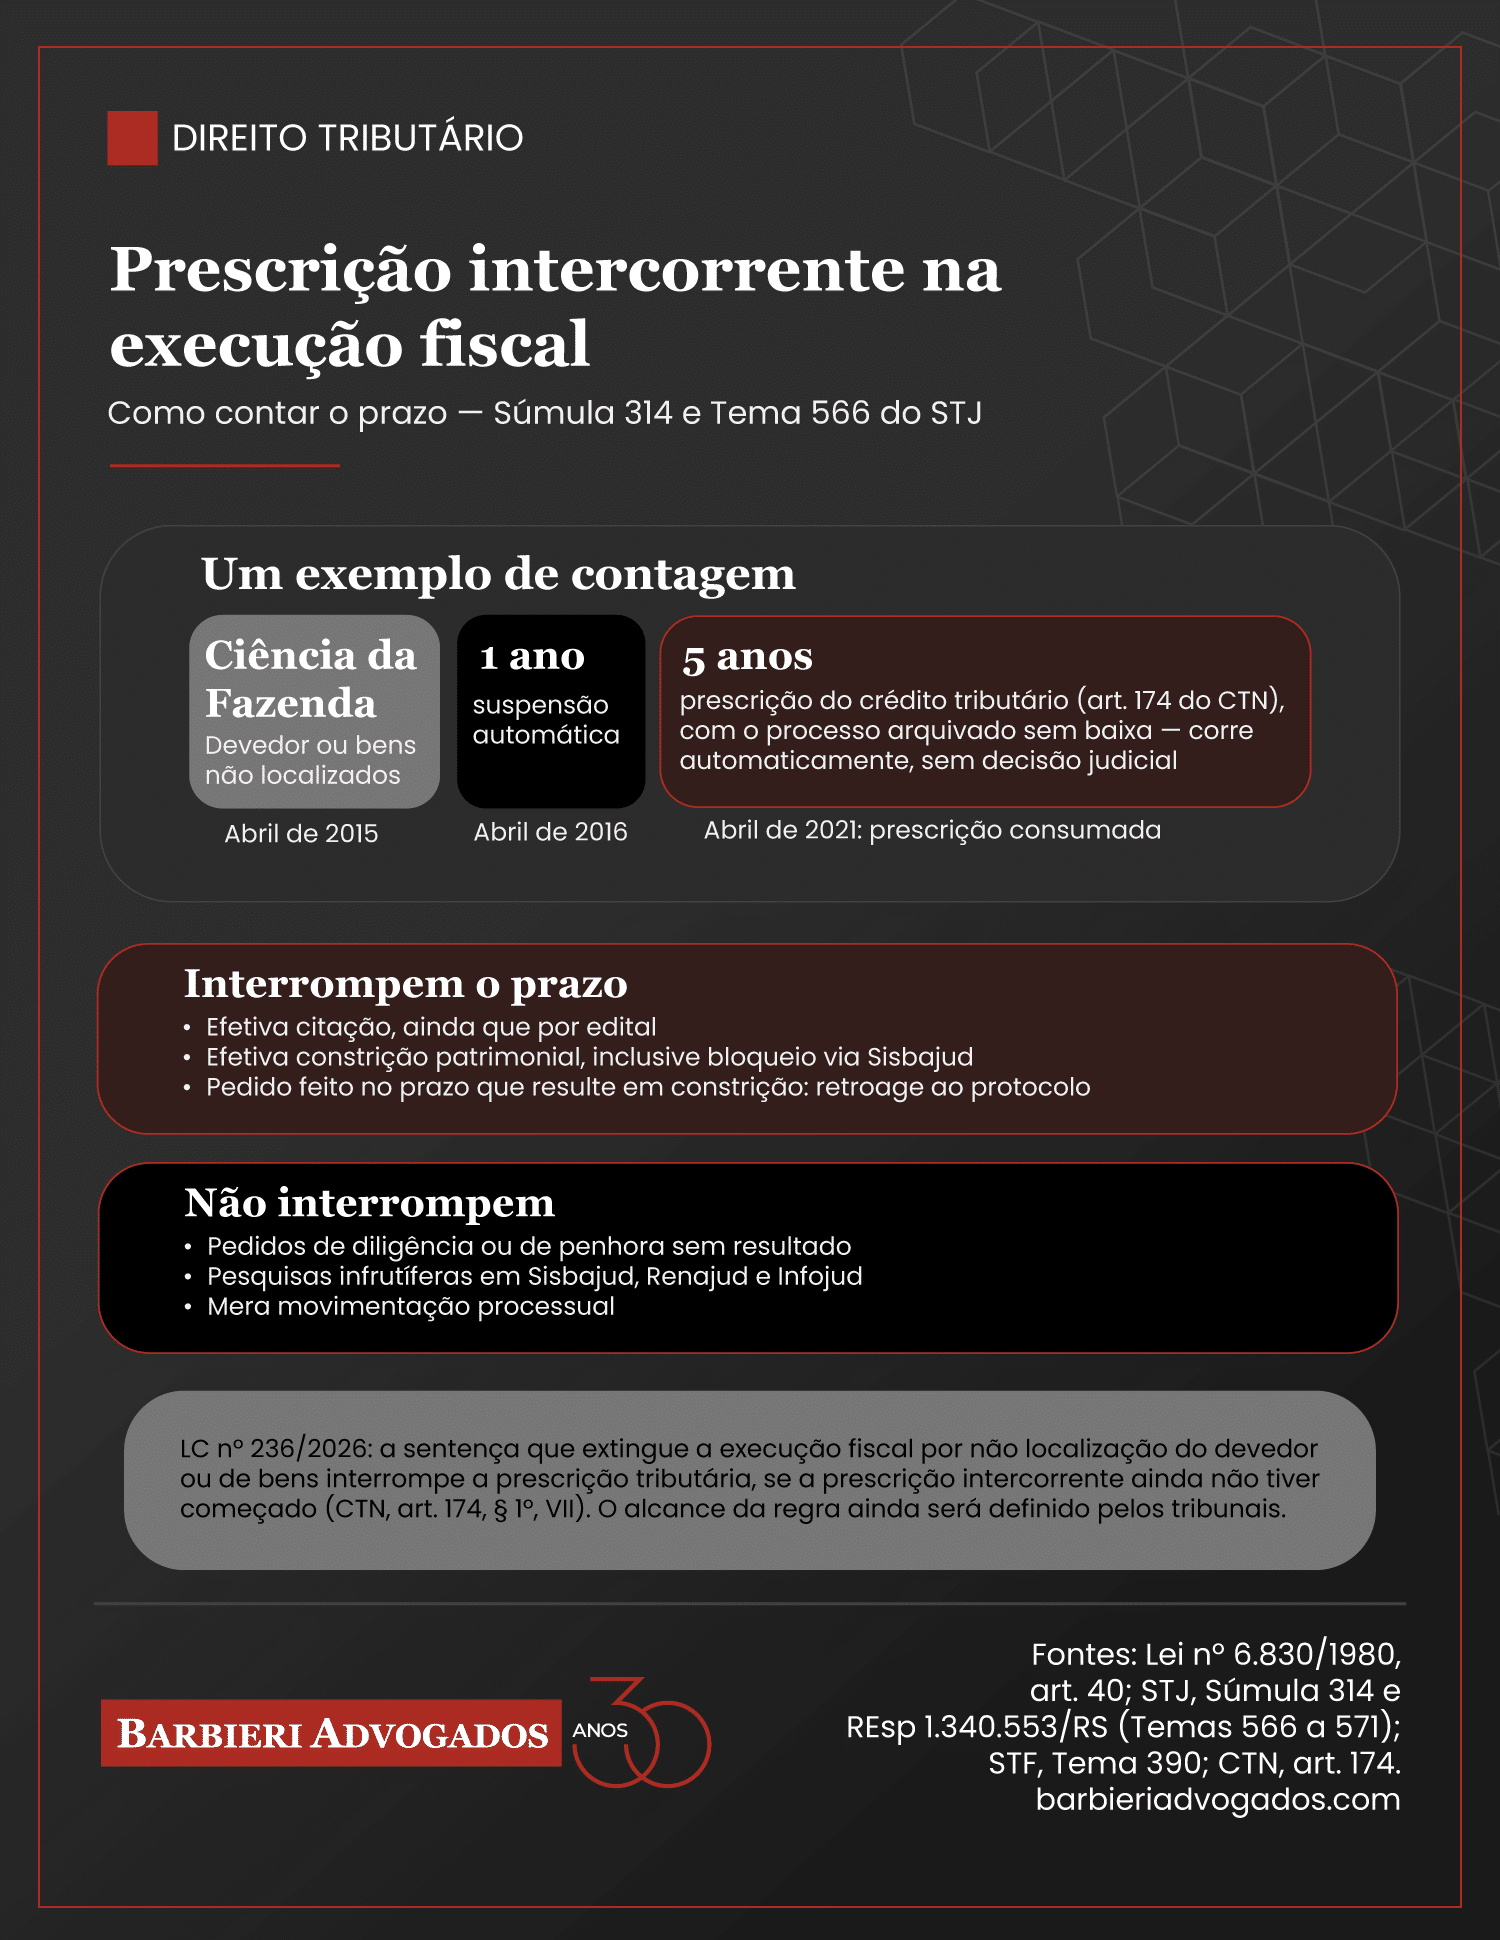
Interrompem a prescrição intercorrente na execução fiscal a efetiva citação do devedor, ainda que por edital, e a efetiva constrição de bens, qualquer que seja a modalidade; meros requerimentos de diligência sem resultado não a interrompem (Tema 568 do STJ). A Segunda Turma do STJ reafirmou no REsp 2.174.870/MG que basta o resultado positivo das diligências — arresto, penhora, bloqueio de ativos via Sisbajud ou indisponibilidade —, independentemente da formalização da penhora. O quadro abaixo reúne as situações mais frequentes.
| Situação | Efeito sobre a prescrição intercorrente | Fundamento |
|---|---|---|
| Citação efetiva do devedor, inclusive por edital | Interrompe | Tema 568 do STJ |
| Constrição efetiva: penhora, arresto, bloqueio via Sisbajud ou indisponibilidade | Interrompe | Tema 568 do STJ; REsp 2.174.870/MG |
| Pedido de penhora ou de pesquisa de bens sem resultado | Não interrompe | Tema 568 do STJ |
| Pedido feito no prazo que resulta depois em citação ou constrição | Interrompe, com efeito retroativo à data do protocolo | Tese 4.3 do REsp 1.340.553/RS |
| Bloqueio de valor irrisório diante da dívida | Controvertido: há acórdãos estaduais que negam o efeito interruptivo | Art. 836 do CPC; TJDFT, Acórdão 1825617 |
| Sentença de extinção por não localização do executado ou de bens, antes de iniciada a prescrição intercorrente | Interrompe a prescrição tributária | Art. 174, § 1º, VII, do CTN (LC 236/2026) |
A proporcionalidade da constrição em relação ao débito permanece em aberto no STJ. O Tribunal de Justiça do Distrito Federal e dos Territórios, por exemplo, decidiu que a penhora de valores insignificantes em relação ao total da dívida não obsta a fluência do prazo prescricional, com apoio no art. 836 do CPC (Acórdão 1825617, Quarta Turma Cível, julgado em 29/2/2024, reproduzido na página oficial de jurisprudência em detalhes do TJDFT). O parcelamento merece atenção à parte: ele suspende a exigibilidade do crédito tributário (art. 151, VI, do CTN), e o ato inequívoco que importe reconhecimento do débito pelo devedor é causa de interrupção da prescrição (art. 174, § 1º, IV), de modo que pedidos de parcelamento no curso da execução devem ser considerados na reconstrução dos marcos temporais.
A Lei Complementar nº 236/2026, publicada no Diário Oficial da União (edição extra) de 4 de setembro de 2026 e em vigor desde a publicação, sem regra de transição para os prazos em curso, incluiu no art. 174 do CTN uma nova causa de interrupção da prescrição tributária: a sentença de extinção da execução fiscal nos casos de não localização do executado ou de bens passíveis de constrição, desde que a prescrição intercorrente ainda não tenha se iniciado (§ 1º, VII). Interrompida, a prescrição recomeça a correr da data do ato que a interrompeu, ou do último ato do processo judicial ou extrajudicial para a interromper (§ 3º).
Na prática, a regra permite à Fazenda obter a extinção da execução infrutífera e reiniciar o prazo para uma nova cobrança. A dificuldade está no momento escolhido: a sentença precisa ser anterior ao início da prescrição intercorrente, justamente o intervalo em que o art. 40 da LEF já suspende a prescrição. Como conciliar a interrupção de um prazo que, naquele período, não está correndo é questão que a doutrina já começou a discutir e que os tribunais deverão definir. Até lá, a regra é um ponto de atenção para contribuintes com execuções extintas por falta de bens.
| Inciso | Causa de interrupção | Origem da redação |
|---|---|---|
| I | Despacho do juiz que ordenar a citação em execução fiscal | LC 118/2005 |
| II | Protesto extrajudicial da certidão de dívida ativa ou protesto judicial | LC 208/2024, com redação da LC 236/2026 |
| III | Qualquer ato judicial que constitua em mora o devedor | Redação original |
| IV | Ato inequívoco, ainda que extrajudicial, de reconhecimento do débito pelo devedor | Redação original |
| V | Instauração do procedimento de mediação | LC 236/2026 |
| VI | Instituição da arbitragem especial tributária e aduaneira, com retroação ao requerimento | LC 236/2026 |
| VII | Sentença de extinção da execução fiscal por não localização do executado ou de bens, antes de iniciada a prescrição intercorrente | LC 236/2026 |
| VIII | Informação do crédito na falência ou na liquidação extrajudicial | LC 236/2026 |
| IX | Ato inicial da execução fiscal extrajudicial, nos termos da legislação específica | LC 236/2026 |
A LC 236/2026 não instituiu a execução fiscal extrajudicial: o inciso IX apenas lhe atribui efeito interruptivo “nos termos da legislação específica”. As demais mudanças são examinadas em nosso texto sobre a extinção do crédito tributário e no CTN atualizado com a LC 236/2026. O protesto extrajudicial da certidão de dívida ativa, por sua vez, já interrompia a prescrição desde a Lei Complementar nº 208/2024.
O art. 921 do CPC, reformulado pela Lei nº 14.195/2021, disciplina a prescrição intercorrente nas execuções cíveis e serve à execução fiscal apenas como parâmetro interpretativo e fonte subsidiária naquilo em que a LEF é omissa. A lei deu nova redação ao inciso III e aos §§ 4º e 5º do art. 921 do CPC e incluiu os §§ 4º-A, 6º e 7º. As execuções fiscais seguem o art. 40 da LEF, lei especial.
A principal inovação foi a redefinição do termo inicial. A redação original do § 4º do art. 921 previa que a prescrição começaria a correr “decorrido o prazo de que trata o § 1º sem manifestação do exequente”. A nova redação estabelece que o termo inicial da prescrição no curso do processo é a ciência da primeira tentativa infrutífera de localização do devedor ou de bens penhoráveis. A mudança substituiu o critério subjetivo da inércia pelo critério objetivo do resultado infrutífero da diligência, alinhando o CPC à interpretação que o STJ já havia dado ao art. 40 da LEF em 2018.
O novo § 4º-A positivou as causas de interrupção — a efetiva citação, a intimação do devedor ou a constrição de bens penhoráveis — e previu que o prazo não corre durante o tempo necessário à citação, à intimação e às formalidades da constrição patrimonial. A disciplina é compatível com a tese 4.3 do STJ, que já distinguia meros requerimentos de atos efetivamente constritivos.
O § 5º determina que, reconhecida a prescrição no curso do processo, este seja extinto sem ônus para as partes. A Corte Especial do STJ, no EAREsp 1.854.589/PR (rel. Min. Raul Araújo, julgado em 9/11/2023), uniformizou o entendimento de que, pelo princípio da causalidade, a resistência do exequente ao reconhecimento da prescrição intercorrente não autoriza condená-lo em honorários. Nas execuções fiscais, em que o art. 40 da LEF nada dispõe sobre honorários, a Primeira Seção fixou no Tema 1.229 (REsp 2.046.269/PR e outros, rel. Min. Gurgel de Faria, julgados em 9/10/2024, acórdão publicado em 15/10/2024) a tese de que, à luz do princípio da causalidade, não cabe fixação de honorários advocatícios quando a exceção de pré-executividade é acolhida para extinguir a execução fiscal em razão do reconhecimento da prescrição intercorrente prevista no art. 40 da Lei 6.830/1980.
O CNJ passou a exigir dos tribunais a intimação da Fazenda nas execuções fiscais muito antigas ou longamente suspensas e o controle automatizado dos prazos do art. 40 da LEF, por meio da Resolução nº 689/2026, que acrescentou os arts. 1º-B e 1º-C à Resolução CNJ nº 547/2024. Pelo art. 1º-B, os tribunais devem intimar o exequente em todas as execuções fiscais pendentes há mais de 15 anos, contados da distribuição, ou suspensas há mais de 6 anos; a intimação deve advertir que a falta de indicação de bens ou de causas suspensivas ou interruptivas pode levar à extinção pela prescrição intercorrente, e, sem manifestação útil no prazo de 90 dias, os autos vão conclusos ao juiz para exame da prescrição.
O § 4º do art. 1º-B tem especial interesse para o contribuinte: extinto o feito pela prescrição, ficam vedadas outras medidas de cobrança, administrativa ou judicial, do mesmo crédito, inclusive a inscrição ou manutenção em cadastros de inadimplentes, o protesto da certidão de dívida ativa e a cobrança indireta, e cessam os efeitos das constrições já efetivadas. Já o art. 1º-C obriga os tribunais a implantar, em 180 dias contados da documentação técnica de referência do CNJ, rotinas automatizadas que registrem o marco inicial da suspensão de um ano, arquivem provisoriamente os autos por cinco anos ao fim da suspensão, contem os prazos automaticamente e identifiquem processos suspensos por parcelamento ou paralisados há mais de seis anos. A resolução dá continuidade à extinção das execuções de baixo valor analisada no texto sobre a Resolução 547 do CNJ.
Os precedentes recentes do STJ reforçam a lógica da constrição efetiva: o simples bloqueio basta para interromper a prescrição intercorrente, a reiteração automática de bloqueios pelo Sisbajud é legítima e o arresto pode preceder a citação por edital. Em fevereiro de 2025, a Segunda Turma do STJ reafirmou, no REsp 2.174.870/MG (rel. Min. Francisco Falcão, julgado em 4/2/2025), que o simples bloqueio de valores pelo Sistema de Busca de Ativos do Poder Judiciário (Sisbajud) basta para interromper a prescrição intercorrente, independentemente da formalização da penhora. Para fins de interrupção, é irrelevante a modalidade da constrição — arresto, bloqueio, penhora on-line ou indisponibilidade —, bastando que a diligência resulte na localização efetiva de patrimônio do devedor.
A decisão tem repercussão prática relevante, porque o Sisbajud é o instrumento mais usado pelas Fazendas para localizar e constringir ativos, como se vê no texto sobre o Sisbajud e o bloqueio permanente. Para o contribuinte, impõe atenção redobrada aos bloqueios judiciais, já que mesmo constrições de valores ínfimos podem, em tese, ser invocadas como causa interruptiva.
Em 7 de maio de 2026, a Primeira Seção do STJ julgou o Tema 1.325 (REsp 2.147.428/RS e outros, rel. Min. Sérgio Kukina) e validou, nas execuções fiscais, a reiteração automática de ordens de bloqueio pelo Sisbajud (a chamada “teimosinha”): a medida é legítima, cabe ao executado demonstrar causas impeditivas do gravame ou a existência de meio executivo igualmente eficaz e menos gravoso, e, após a triangularização da relação processual, o indeferimento da medida exige fundamentação concreta. A tese não trata da prescrição, mas, combinada com o entendimento de que o simples bloqueio basta para interrompê-la, aumenta as chances de a Fazenda obter uma constrição efetiva antes do fim do prazo.
Em dezembro de 2025, a Primeira Seção do STJ, nos REsp 2.002.589/PR e 2.137.071/MG (Tema 1.294, rel. Min. Afrânio Vilela, julgados em 10/12/2025), fixou que o Decreto 20.910/1932 não dispõe sobre a prescrição intercorrente e não pode servir de referência para reconhecê-la em processos administrativos estaduais e municipais. O precedente trata da prescrição administrativa, e não da prescrição intercorrente judicial do art. 40 da LEF, mas é útil por delimitar o alcance de cada modalidade.
Em agosto de 2026, a Primeira Turma do STJ, no REsp 2.189.427-PE (rel. Min. Paulo Sérgio Domingues, julgado em 4 de agosto de 2026, Informativo n. 900), considerou legítimo, por unanimidade, que o juiz da execução fiscal, frustradas as tentativas de citação por correio e por oficial de justiça, determine arresto cautelar via Sisbajud antes da citação por edital, com base nos poderes de direção do processo (arts. 4º, 8º, 139 e 370, parágrafo único, do CPC). A decisão não altera as teses do REsp 1.340.553/RS, mas antecipa o momento em que a Fazenda pode obter constrição patrimonial — e, portanto, em que pode ocorrer a interrupção do prazo. Para o executado, o efeito é a possibilidade de bloqueio antes de qualquer citação, o que reforça a necessidade de acompanhar as execuções desde a distribuição.
Convém ainda delimitar o alcance do Tema 1.293, frequentemente invocado de forma imprecisa em matéria fiscal. Nos REsp 2.147.578/SP e 2.147.583/SP (Tema 1.293, Primeira Seção, rel. Min. Paulo Sérgio Domingues, julgados em 12 de março de 2025), o STJ aplicou a prescrição intercorrente do art. 1º, § 1º, da Lei 9.873/1999 aos processos administrativos de infrações aduaneiras de natureza não tributária paralisados por mais de três anos, e afastou sua incidência quando a obrigação descumprida se destina à arrecadação ou à fiscalização de tributos. O precedente não cria prescrição intercorrente no processo administrativo tributário nem interfere no art. 40 da LEF; sua análise está no artigo sobre o Tema 1.293 do STJ e a prescrição intercorrente nas infrações aduaneiras.
Na prática, conta-se a prescrição intercorrente na execução fiscal a partir da data em que a Fazenda tomou ciência da primeira diligência infrutífera: soma-se um ano de suspensão e, depois, cinco anos de prescrição para os créditos tributários. Considere-se uma execução fiscal de ICMS ajuizada em janeiro de 2015. Em março de 2015, o oficial de justiça certifica que não localizou o devedor no endereço da certidão de dívida ativa, e a Fazenda é intimada da certidão em abril de 2015. Nesse momento começa, automaticamente, o ano de suspensão — tenha ou não a Fazenda pedido a suspensão, e tenha ou não o juiz decidido nesse sentido.
Em abril de 2016, finda a suspensão, começa automaticamente o prazo de cinco anos. A Fazenda protocola sucessivos pedidos de pesquisa nos sistemas Bacenjud (hoje Sisbajud), Renajud e Infojud entre 2016 e 2020, todos infrutíferos. Em abril de 2021, completam-se os cinco anos, e a prescrição intercorrente se consuma: os pedidos de diligência não a interromperam, porque não resultaram em citação ou constrição efetivas.
| Data | Evento | Efeito |
|---|---|---|
| Abril de 2015 | Fazenda intimada da certidão negativa do oficial de justiça | Início automático do ano de suspensão |
| Abril de 2016 | Fim da suspensão | Início automático do prazo de cinco anos |
| 2016 a 2020 | Pedidos de pesquisa de bens infrutíferos | Sem interrupção |
| Abril de 2021 | Fim do quinquênio sem citação ou constrição efetivas | Prescrição intercorrente consumada |
Suponha-se agora que, em dezembro de 2020, dentro do prazo, a Fazenda tenha requerido penhora de valores via Sisbajud, e que o bloqueio tenha sido efetivado em maio de 2021, depois de esgotado o prazo. Pela tese 4.3, a prescrição considera-se interrompida retroativamente em dezembro de 2020, data do protocolo do requerimento que resultou na constrição, e a execução prossegue validamente. A retroação à data do protocolo, e não à do bloqueio, premia a diligência tempestiva da Fazenda, desde que o resultado seja positivo.
Um terceiro cenário envolve valores ínfimos. Na mesma execução, a Fazenda obtém, em janeiro de 2020, bloqueio de R$ 150,00 numa dívida atualizada de R$ 350.000,00. O STJ admite o bloqueio via Sisbajud como causa interruptiva, mas há decisões de tribunais estaduais que negam esse efeito a constrições insignificantes diante do total da dívida, por analogia ao art. 836 do CPC. O contribuinte deve monitorar os bloqueios em suas contas e avaliar sua proporcionalidade para fins de arguição da prescrição.
Para contribuintes, as teses do STJ, a declaração de constitucionalidade do STF e as alterações da Lei 14.195/2021 oferecem um instrumento de defesa com parâmetros objetivos contra a perpetuação de processos infrutíferos; para as Fazendas, impõem controle rigoroso de prazos. Para os contribuintes executados, a prescrição pode ser veiculada em embargos à execução fiscal ou em exceção de pré-executividade, dentro do quadro geral da execução fiscal.
Para as Fazendas Públicas, impõem maior rigor no controle de prazos e a concentração de esforços em atos que resultem em citação ou constrição efetivas, e não em mera movimentação processual. Isso exige investimento em sistemas de localização de bens e devedores — Sisbajud, Renajud, registro eletrônico de imóveis — e avaliação criteriosa da viabilidade de ajuizar execuções manifestamente infrutíferas. A reiteração automática de ordens de bloqueio pelo Sisbajud, validada pelo STJ no Tema 1.325, tornou-se o principal instrumento para que essa diligência resulte em constrição efetiva dentro do prazo.
Para o Judiciário, a uniformização dos critérios contribui para a racionalização do acervo e a redução do congestionamento nas varas de execução fiscal. O reconhecimento de ofício da prescrição, depois de ouvida a Fazenda, permite a depuração do estoque de processos sem perspectiva de solução, e a exigência de fundamentação com os marcos temporais da contagem (tese 4.5) garante transparência e controle pelas instâncias superiores. As rotinas automatizadas exigidas pela Resolução CNJ nº 689/2026 tendem a tornar esse controle sistemático.
A prescrição intercorrente pode ser arguida por exceção de pré-executividade, sem garantia do juízo, por ser matéria conhecível de ofício que, demonstrada por documentos, não demanda dilação probatória (Súmula 393 do STJ, de 23/9/2009). O instrumento é especialmente útil para contribuintes que enfrentam execuções paralisadas há anos e não dispõem de patrimônio para garantir o juízo, ou que pretendem obter a extinção do processo sem sofrer constrição prévia.
A arguição exige a demonstração, por prova documental pré-constituída, de que os prazos do art. 40 da LEF transcorreram sem citação efetiva ou constrição patrimonial apta a interromper a prescrição. O ponto de partida é identificar nos autos a data da ciência da Fazenda sobre a primeira tentativa infrutífera de localizar o devedor ou bens. A exceção pode ser combinada com outras teses do contencioso fiscal, como a nulidade da certidão de dívida ativa por vício formal e o excesso de execução, e com as estratégias de defesa em execuções fiscais. Acolhida a exceção para extinguir a execução fiscal pela prescrição intercorrente, não há condenação da Fazenda em honorários advocatícios (Tema 1.229 do STJ), mas também não há o custo de garantir o juízo nem o risco de constrição prévia.
Sim: o art. 40 da LEF rege a execução fiscal de toda a dívida ativa da Fazenda Pública, tributária ou não tributária — como multas administrativas e outros créditos inscritos. As teses do REsp 1.340.553/RS aplicam-se a ambas; o que varia é o prazo prescricional que corre depois do ano de suspensão, definido pela natureza do crédito (tese 4.2). Para os créditos tributários, são os cinco anos do art. 174 do CTN, cuja constitucionalidade nesse contexto foi confirmada pelo STF no Tema 390. Para os não tributários, aplica-se o prazo previsto na legislação própria de cada crédito.
Em qualquer caso, o termo inicial é a data da ciência da Fazenda sobre a não localização do devedor ou de bens, com início automático do prazo prescricional após um ano de suspensão. Reconhecida a prescrição de crédito tributário, ele se extingue (art. 156, V, do CTN), e convém conferir a baixa da inscrição e a regularidade fiscal; a certidão negativa de débitos é a prova dessa regularidade, e a Trivium Contábil, parceira da Barbieri Advogados, detalha os tipos de certidão e como emitir a CND.
A prescrição intercorrente na execução fiscal distingue-se da prescrição tributária ordinária, que corre antes do ajuizamento, e da prescrição intercorrente das execuções cíveis, regida pelo CPC. A prescrição ordinária do crédito tributário conta-se em cinco anos da constituição definitiva e é interrompida, entre outras causas, pelo despacho que ordena a citação (art. 174 do CTN); seu estudo, ao lado da decadência, está no texto sobre decadência e prescrição tributária. A prescrição intercorrente das execuções cíveis segue o art. 921 do CPC, examinado no artigo geral sobre prescrição intercorrente no processo civil.
A prescrição intercorrente não se confunde com o prazo de cinco anos para incluir o sócio na cobrança, definido pelo Tema 444 do STJ e examinado no artigo sobre a prescrição para o redirecionamento da execução fiscal.
| Figura | Quando corre | Base normativa |
|---|---|---|
| Prescrição tributária ordinária | Da constituição definitiva do crédito até o despacho que ordena a citação | Art. 174 do CTN |
| Prescrição intercorrente na execução fiscal | No curso da execução, após um ano de suspensão por falta do devedor ou de bens | Art. 40 da LEF; Súmula 314 e Temas 566 a 571 do STJ; Tema 390 do STF |
| Prescrição intercorrente na execução cível | No curso da execução, a partir da ciência da primeira tentativa infrutífera | Art. 921, §§ 1º a 5º, do CPC (Lei 14.195/2021) |
| Prescrição intercorrente em infrações aduaneiras não tributárias | No processo administrativo paralisado por mais de três anos | Art. 1º, § 1º, da Lei 9.873/1999; Tema 1.293 do STJ |
Que, em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente. O enunciado foi aprovado pelo STJ em 12 de dezembro de 2005 (DJ de 8/2/2006), e seus parâmetros de aplicação foram fixados no REsp 1.340.553/RS, julgado em 12 de setembro de 2018.
O ano de suspensão começa automaticamente na data da ciência da Fazenda Pública sobre a não localização do devedor ou a inexistência de bens penhoráveis, sem necessidade de requerimento da Fazenda nem de decisão judicial (Tema 566 do STJ). Findo esse ano, começa automaticamente o prazo prescricional de cinco anos para os créditos tributários (Temas 567 e 569).
Para os créditos tributários, são um ano de suspensão (art. 40, § 2º, da Lei 6.830/1980) seguido de cinco anos de prescrição (art. 174 do CTN), contados automaticamente a partir da ciência da Fazenda sobre a não localização do devedor ou de bens. Sem citação ou constrição efetivas nesse intervalo, a prescrição pode ser reconhecida.
Não. O simples pedido de penhora ou de outras diligências não interrompe a prescrição. Somente a efetiva citação, ainda que por edital, e a efetiva constrição patrimonial têm esse efeito (Tema 568 do STJ). Se o pedido feito dentro do prazo resultar em constrição efetiva depois, a interrupção retroage à data do protocolo da petição.
Sim. No REsp 2.174.870/MG, julgado em 4 de fevereiro de 2025, a Segunda Turma do STJ reafirmou que basta o resultado positivo das diligências da Fazenda, independentemente da modalidade de constrição, de modo que o bloqueio via Sisbajud interrompe a prescrição intercorrente. Há, porém, decisões de tribunais estaduais que negam esse efeito a constrições de valor irrisório diante do total da dívida.
Sim. No RE 636.562 (Tema 390 da repercussão geral), em sessão virtual encerrada em 17 de fevereiro de 2023, o Plenário declarou por unanimidade a constitucionalidade do art. 40 da Lei 6.830/1980, fixando que o ano de suspensão tem natureza processual e que, depois dele, começa automaticamente o prazo prescricional tributário de cinco anos.
A lei incluiu no art. 174 do CTN uma nova causa de interrupção da prescrição tributária: a sentença que extingue a execução fiscal por não localização do executado ou de bens, desde que a prescrição intercorrente ainda não tenha se iniciado (§ 1º, VII). Vigente desde 4 de setembro de 2026, sem regra de transição, a regra convive com a suspensão do art. 40 da LEF, e seu alcance ainda deverá ser definido pelos tribunais.
A lei alterou o art. 921 do CPC, que rege as execuções cíveis. A execução fiscal continua regida pelo art. 40 da LEF, lei especial; as novas regras do CPC têm papel interpretativo e subsidiário e seguem a mesma lógica objetiva que o STJ já aplicava à execução fiscal desde 2018.
Sim. Pelo art. 40, § 4º, da LEF, o juiz pode reconhecê-la de ofício, depois de ouvida a Fazenda Pública; a manifestação prévia pode ser dispensada quando o valor da cobrança for inferior ao mínimo fixado por ato do Ministro da Fazenda (§ 5º). A decisão deve indicar os marcos temporais aplicados na contagem.
Sim. Por ser matéria conhecível de ofício, pode ser arguida por exceção de pré-executividade, sem garantia do juízo, desde que demonstrada por prova documental pré-constituída, sem dilação probatória (Súmula 393 do STJ).
Em regra, não. Pelo Tema 1.229 do STJ, não cabe fixação de honorários advocatícios quando a exceção de pré-executividade é acolhida para extinguir a execução fiscal em razão da prescrição intercorrente do art. 40 da LEF. O fundamento é o princípio da causalidade: quem deu causa à execução foi o devedor que não pagou o crédito.
A prescrição extingue o crédito tributário (art. 156, V, do CTN). Pela Resolução CNJ nº 547/2024, com a redação da Resolução nº 689/2026, extinto o feito pela prescrição, ficam vedadas outras medidas de cobrança do mesmo crédito, inclusive a manutenção em cadastros de inadimplentes e o protesto da certidão de dívida ativa, e cessam os efeitos das constrições já efetivadas.
O REsp 1.340.553/RS (Temas 566 a 571) fixou cinco teses: início automático do ano de suspensão com a ciência da Fazenda (Tema 566); início automático do prazo prescricional após esse ano (Temas 567 e 569); interrupção apenas por citação ou constrição efetivas, com retroação à data do pedido frutífero (Tema 568); necessidade de prova de prejuízo para anular o procedimento por falta de intimação, salvo a intimação inicial (Temas 570 e 571); e dever de fundamentação do juiz com os marcos da contagem.
Sim. No REsp 2.189.427-PE (Primeira Turma, julgado em 4 de agosto de 2026), o STJ considerou legítimo que, frustradas as citações por correio e por oficial de justiça, o juiz determine arresto cautelar via Sisbajud e postergue a citação por edital. A constrição obtida dessa forma pode interromper a prescrição intercorrente.
A Súmula 314 do STJ, interpretada pelo REsp 1.340.553/RS e reforçada pelo Tema 390 do STF, estabeleceu um regime objetivo para a prescrição intercorrente na execução fiscal: a suspensão começa automaticamente com a ciência da Fazenda sobre a não localização do devedor ou de bens, e, findo o ano, o prazo prescricional corre também automaticamente. A distinção entre atos efetivamente interruptivos e mera movimentação processual incentiva as Fazendas a concentrar esforços em diligências efetivas.
A LC 236/2026 acrescentou um novo elemento a esse quadro, cuja convivência com o art. 40 da LEF ainda será definida, e a Resolução CNJ nº 689/2026 tende a tornar sistemático o controle dos prazos. Para o contribuinte executado, a defesa começa pela reconstrução dos marcos temporais nos autos: a data da ciência da Fazenda, eventuais bloqueios via Sisbajud e sua proporcionalidade, pedidos de parcelamento e a eventual sentença de extinção por falta de bens. Cada execução exige análise individualizada para a correta aplicação dos precedentes.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.