
Direito Tributário
Responsabilidade tributária: quem responde pela dívida
Quem responde pelo tributo quando não é o contribuinte, do sucessor ao administrador, e o que muda no IBS.


Atualizado em novembro de 2026.
O auto de infração é o documento pelo qual a fiscalização formaliza a exigência de tributo, com os acréscimos e as penalidades correspondentes, quando entende que o contribuinte descumpriu a legislação. O auto de infração tributário é, assim, o instrumento do lançamento de ofício (arts. 142 e 149 do Código Tributário Nacional), lavrado pela Receita Federal, pelas Secretarias de Fazenda dos Estados e do Distrito Federal e pelos Fiscos municipais. Este artigo trata do conceito geral, válido em todas as esferas: o que é, como se distingue da notificação de lançamento, quais requisitos de validade deve observar, quando é nulo, como funcionam os autos de ICMS, ISS e IPTU e até quando pode ser lavrado. As autuações de trânsito seguem regime próprio e não são tratadas aqui. A prática federal, com a consulta no e-CAC e no e-Defesa, o prazo de 20 dias úteis, as reduções de multa e o recurso ao CARF, está detalhada no artigo sobre o auto de infração da Receita Federal.
Em resumo: o auto de infração tributário é o ato pelo qual a autoridade fiscal de qualquer esfera constitui de ofício o crédito tributário, descrevendo o fato, o dispositivo infringido, o tributo, os juros e a multa, e intimando o contribuinte a pagar ou impugnar. Desde a LC n.º 236/2026, o CTN exige de todos os entes um conteúdo mínimo, que inclui a subsunção dos fatos à norma (art. 208-B), e declara nulos os atos de autoridade incompetente e os lançamentos sem fundamentação legal (art. 208-H). O Fisco tem, em regra, cinco anos para lavrá-lo (arts. 150, § 4.º, e 173 do CTN). Na esfera federal, a impugnação deve ser apresentada em 20 dias úteis; nos Estados e Municípios, nos prazos da lei local.
Auto de infração tributário é o instrumento do lançamento de ofício: por ele, a autoridade fiscal constitui o crédito tributário, descrevendo o fato apurado, o enquadramento legal, o tributo devido, os juros e a penalidade aplicada. O art. 142 do CTN atribui privativamente à autoridade administrativa constituir o crédito pelo lançamento, procedimento que verifica a ocorrência do fato gerador, determina a matéria tributável, calcula o tributo devido, identifica o sujeito passivo e, sendo o caso, propõe a penalidade cabível; a atividade é vinculada e obrigatória (art. 142, § 1.º). O art. 149 lista as hipóteses em que o lançamento é feito ou revisto de ofício, entre elas a falta de declaração, a declaração falsa, errada ou omissa, o pagamento a menor no lançamento por homologação e a ação ou omissão que dê lugar a penalidade pecuniária.
Receber um auto de infração não torna o débito definitivo. O lançamento regularmente notificado só pode ser alterado por impugnação do sujeito passivo, recurso de ofício ou revisão de ofício nos casos do art. 149 (art. 145 do CTN), e é da ciência do auto que correm os prazos para pagar com redução da multa, parcelar ou apresentar defesa. O que se faz nesse intervalo costuma definir o custo final da autuação.
A diferença entre auto de infração e notificação de lançamento está na forma e na origem do ato, e não nos efeitos: os dois constituem o crédito tributário e admitem impugnação. Na esfera federal, o Decreto n.º 70.235/1972 exige que a exigência de crédito e a aplicação de penalidade isolada sejam formalizadas em autos de infração ou notificações de lançamento, distintos para cada tributo ou penalidade e instruídos com as provas indispensáveis à comprovação do ilícito (art. 9.º).
| Aspecto | Auto de infração | Notificação de lançamento |
|---|---|---|
| Quem expede | Servidor competente, no local da verificação da falta (art. 10) | O órgão que administra o tributo (art. 11) |
| Situação típica | Encerramento de uma fiscalização, com termo de verificação fiscal | Cruzamento eletrônico de dados, como na malha do Imposto de Renda |
| Assinatura | Do autuante, com cargo ou função e matrícula | Do chefe do órgão ou servidor autorizado; dispensada na emissão eletrônica |
| Conteúdo | Qualificação, local, data e hora, descrição do fato, dispositivo infringido, penalidade, exigência e intimação | Qualificação, valor do crédito e prazo para recolhimento ou impugnação, dispositivo infringido, se for o caso |
| Efeitos | Constituem o crédito tributário e abrem o mesmo prazo de pagamento, parcelamento ou impugnação | |
Nos tributos estaduais e municipais, a nomenclatura varia conforme a lei local. O IPTU, por exemplo, é lançado de ofício e notificado ao contribuinte pelo Município, com regras próprias de impugnação, tratadas no artigo sobre o lançamento do IPTU. As orientações da Receita Federal estão na página oficial sobre auto de infração e notificação de lançamento.
Não. O auto de infração tributário constitui crédito tributário e segue o CTN e a legislação de processo administrativo fiscal de cada ente; os autos de trânsito, ambientais, trabalhistas, sanitários ou de defesa do consumidor aplicam multas administrativas, que não são tributo, e seguem leis e órgãos próprios.
| Característica | Auto de infração tributário | Autos não tributários |
|---|---|---|
| Natureza | Lançamento de ofício de tributo e penalidade tributária | Sanção administrativa por descumprimento de norma regulatória |
| Quem lavra | Receita Federal, Fiscos estaduais, distrital e municipais | Órgãos de trânsito, ambientais, de fiscalização do trabalho, sanitários, de defesa do consumidor |
| Normas gerais | CTN (arts. 142, 149 e 208-A a 208-J) e lei de processo de cada ente | Lei específica de cada setor |
| Defesa | Impugnação no processo administrativo fiscal | Defesa e recurso no rito da lei específica |
Os requisitos de validade do auto de infração são, desde a LC n.º 236/2026, fixados em norma geral do CTN para todas as esferas: o auto deve ser lavrado com base nos elementos de prova disponíveis e conter a identificação do autuado, a descrição clara dos fatos, o dispositivo legal infringido e a penalidade aplicada, a subsunção dos fatos ao dispositivo infringido, a determinação da exigência e a intimação para cumpri-la ou impugná-la no prazo legal, o local, a data e a hora da lavratura e a assinatura do autuante, com cargo ou função e matrícula (art. 208-B). Na esfera federal, o art. 10 do Decreto n.º 70.235/1972 traz rol semelhante, com a intimação para pagar ou impugnar em 20 dias úteis.
| Requisito | CTN, art. 208-B (todos os entes) | Decreto n.º 70.235/1972, art. 10 (União) |
|---|---|---|
| Identificação do autuado | Inciso I | Inciso I |
| Descrição dos fatos | Inciso II (descrição clara) | Inciso III |
| Dispositivo infringido e penalidade | Inciso III | Inciso IV |
| Subsunção dos fatos à norma | Inciso IV | Sem inciso próprio |
| Exigência e intimação para cumprir ou impugnar | Inciso V (prazo legal) | Inciso V (20 dias úteis) |
| Local, data e hora da lavratura | Inciso VI | Inciso II |
| Assinatura, cargo e matrícula do autuante | Inciso VII | Inciso VI |
A exigência de subsunção obriga o autuante a explicar por que aqueles fatos se enquadram naquela norma, e não apenas a citá-la. A conferência desses elementos, do cálculo do tributo, dos juros e da multa e das provas juntadas é o primeiro passo da defesa: a ausência de elemento essencial, capaz de comprometer a defesa, é vício que pode conduzir à nulidade da autuação.
O auto de infração é nulo quando lavrado por autoridade, órgão ou servidor incompetente ou quando o lançamento não tem fundamentação legal (art. 208-H, § 1.º, I e III, do CTN, incluídos pela LC n.º 236/2026). Os incisos que declaravam nulas as decisões com preterição do direito de defesa e o auto lavrado sem os requisitos do art. 208-B foram vetados; na esfera federal, a preterição do direito de defesa continua a ter fundamento no art. 59 do Decreto n.º 70.235/1972, e, nos demais entes, depende da legislação local. As demais irregularidades não geram nulidade e devem ser sanadas quando prejudicarem o sujeito passivo, salvo se ele lhes tiver dado causa ou se não influírem na solução do litígio (art. 60 do Decreto).
O CTN acrescentou três regras de aplicação geral: a intimação feita sem observância das prescrições legais é nula, mas o comparecimento do contribuinte supre a falta (art. 208-H, § 2.º); a nulidade de um ato só prejudica os posteriores que dele dependam (§ 3.º); e, quando puder decidir o mérito a favor de quem se beneficiaria da nulidade, o julgador não a pronunciará (§ 5.º). Na prática, a nulidade costuma ser alegada quando a descrição dos fatos é tão genérica que impede o contribuinte de saber do que se defende, quando falta o demonstrativo de cálculo ou quando a acusação se apoia em documentos não juntados ao processo.
| Vício | Exemplo | Consequência |
|---|---|---|
| Incompetência | Auto lavrado por servidor sem atribuição legal | Nulidade (art. 208-H, § 1.º, I, do CTN; art. 59, I, do Decreto) |
| Falta de fundamentação legal | Lançamento sem indicação da norma que ampara a exigência | Nulidade (art. 208-H, § 1.º, III) |
| Vício formal | Descrição deficiente que prejudica a defesa | Nulidade ou saneamento; novo lançamento possível em cinco anos da decisão definitiva (art. 173, II) |
| Vício material | Fato gerador inexistente ou base de cálculo errada | Cancelamento da exigência, sem reabertura do prazo de decadência |
O lançamento anulado por vício formal pode ser refeito, com o prazo de decadência reaberto a partir da data em que se tornar definitiva a decisão que o anulou (art. 173, II, do CTN), efeito que não existe quando o vício é material. A defesa apoiada apenas em vícios formais pode, assim, só adiar a cobrança; a mais consistente os combina com o ataque ao mérito da exigência.
Os autos de infração estaduais e municipais, como os de ICMS, ITCMD, ISS e IPTU, seguem a lei de processo administrativo fiscal de cada Estado, do Distrito Federal ou de cada Município, com prazos, órgãos julgadores e canais eletrônicos próprios; o IBS tem processo administrativo próprio, disciplinado pela LC n.º 227/2026, tratado no artigo sobre o contencioso do IBS e da CBS. Desde a LC n.º 236/2026, porém, o CTN fixa um piso nacional que todos os entes devem observar.
| Garantia | Dispositivo do CTN |
|---|---|
| Conteúdo mínimo do auto, com subsunção | Art. 208-B |
| Impugnação suspende a exigibilidade, sem caução ou garantia | Arts. 151, III e § 2.º, e 208-C, I |
| Duplo grau de julgamento nos entes com mais de 100 mil habitantes | Art. 208-A, § 1.º |
| Impugnação e recurso voluntário em 20 dias, embargos em 5 dias, contados em dias úteis | Art. 208-D, I, II, IV e § 3.º |
| Suspensão dos prazos entre 20 de dezembro e 20 de janeiro | Art. 208-D, § 5.º |
| Efeito vinculante de súmulas vinculantes e repetitivos transitados em julgado | Art. 208-G |
| Reduções da multa de 50%, 40%, 30% e 20% | Art. 142, § 5.º |
A União, os Estados, o Distrito Federal e os Municípios têm dois anos para adaptar sua legislação aos arts. 208-A a 208-J; sem a adaptação, essas normas aplicam-se diretamente até que sobrevenha legislação própria (art. 211-B). Para as reduções de multa do art. 142, § 5.º, o prazo de dois anos alcança os Estados, o Distrito Federal e os Municípios (art. 211-A). Até lá, o contribuinte autuado deve conferir na lei local o prazo de defesa e o órgão competente. As particularidades de cada tributo estão nos artigos sobre o ICMS no Rio Grande do Sul e o ISS.
O Fisco pode lavrar o auto de infração, em regra, até cinco anos contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado (art. 173, I, do CTN) ou, nos tributos sujeitos a lançamento por homologação com pagamento antecipado, contados da ocorrência do fato gerador, salvo dolo, fraude ou simulação (art. 150, § 4.º). Lançado o tributo fora do prazo, a exigência é insubsistente. A notificação de medida preparatória indispensável ao lançamento antecipa o início da contagem (art. 173, parágrafo único), e a anulação por vício formal reabre o prazo (art. 173, II).
Constituído definitivamente o crédito, ao fim do processo administrativo, começa a correr o prazo de cinco anos de prescrição para a cobrança judicial (art. 174 do CTN). As regras de contagem, os enunciados do STJ e as causas de interrupção estão no artigo sobre decadência e prescrição tributária.
Os prazos de defesa e as reduções da multa dependem da esfera que lavrou o auto. Na esfera federal, a impugnação deve ser apresentada em 20 dias úteis contados da ciência (art. 15 do Decreto n.º 70.235/1972, na redação da LC n.º 227/2026), e quem paga ou parcela em 30 dias tem redução de 50% ou 40% da multa de ofício; os detalhes, inclusive a contagem da ciência eletrônica e a tabela completa das reduções, estão no artigo sobre o auto de infração da Receita Federal. Nos Estados e Municípios, prazos e reduções seguem a lei local, que deverá adotar, no mínimo, os parâmetros do CTN descritos acima.
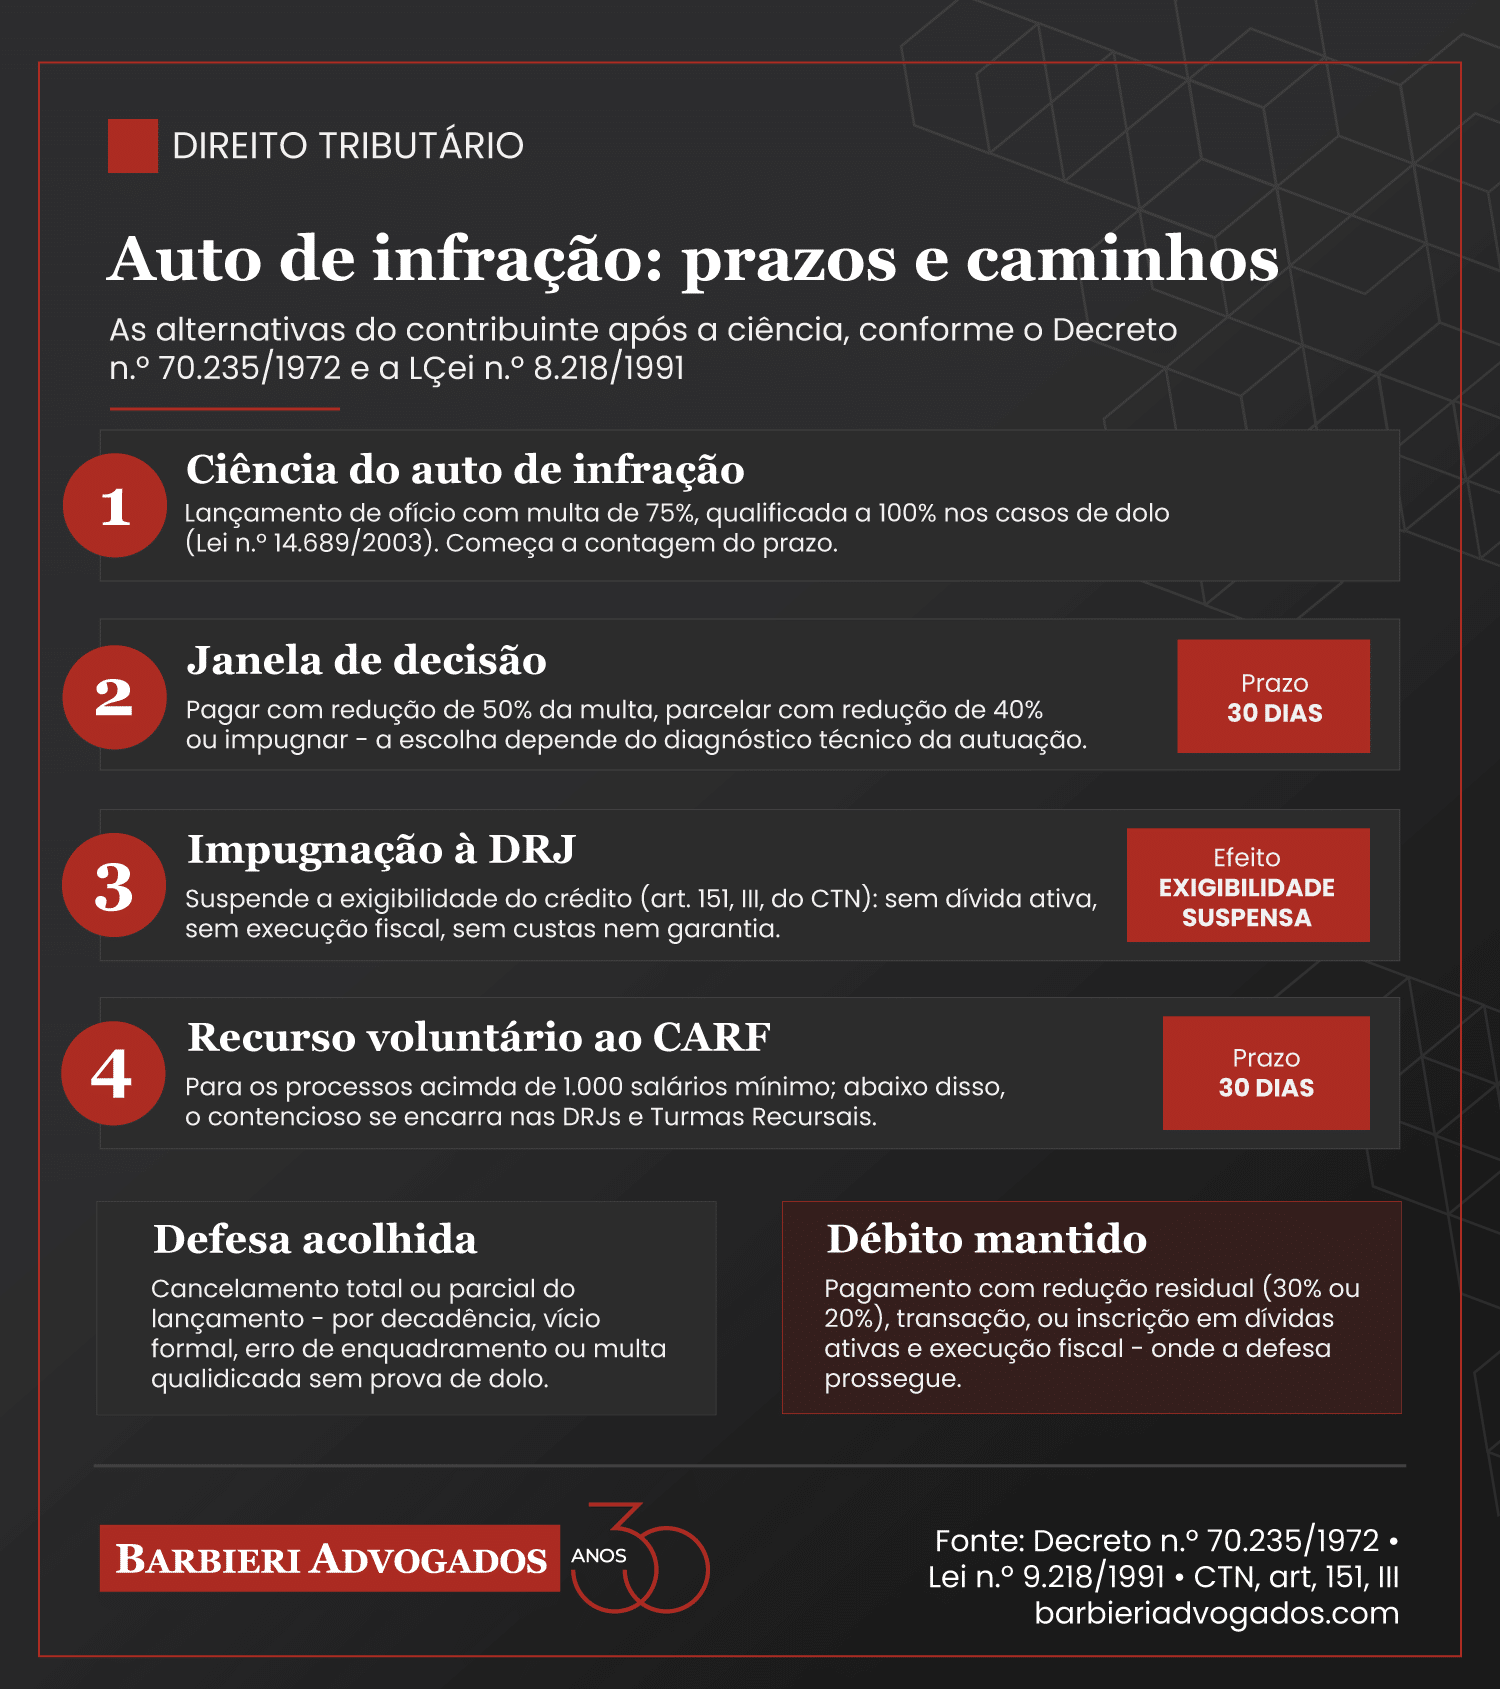
A multa aplicada no auto de infração tem, desde a LC n.º 236/2026, teto nacional: salvo as multas isoladas desvinculadas do valor do tributo, não pode exceder 75% do tributo lançado, 100% nos casos de fraude, sonegação ou conluio dolosos e 150% na reincidência (art. 113-A, § 1.º, do CTN), e deve observar a razoabilidade e a proporcionalidade com a infração (art. 113-A, caput). Na esfera federal, a multa de ofício é de 75% (art. 44, I, da Lei n.º 9.430/1996), e o limite de 100% para a multa qualificada, admitidos 150% na reincidência, já havia sido fixado pelo STF no Tema 863 da repercussão geral (RE 736.090).
O CTN também passou a prever, como norma geral, reduções de 50% e 40% para pagamento ou parcelamento no prazo de impugnação e de 30% e 20% depois desse prazo e antes da inscrição em dívida ativa (art. 142, § 5.º), vedadas a graduação e a redução para o devedor contumaz (art. 142, § 6.º). A qualificação da multa exige demonstração concreta do dolo, o que a torna um dos pontos mais impugnados das autuações. Os limites e as discussões sobre o tema estão no artigo sobre multas tributárias.
Ao receber um auto de infração, o primeiro passo é técnico, não financeiro: ler o auto por inteiro, identificar a esfera que o lavrou, a data da ciência e o enquadramento legal de cada exigência, porque é contra ele que a defesa será construída. Convém reunir de imediato a documentação do período fiscalizado (escrituração, declarações, comprovantes de pagamento e de compensação) e verificar três pontos que decidem muitos casos: se os fatos descritos correspondem à realidade, se o período autuado não foi alcançado pela decadência e se a multa aplicada corresponde à hipótese legal correta.
As opções são, em regra, pagar ou parcelar com redução da multa, impugnar ou combinar as duas, impugnando a parte controvertida. Iniciada a fiscalização, a denúncia espontânea já não é admitida (art. 138, parágrafo único, do CTN). A impugnação tempestiva suspende a exigibilidade do crédito (art. 151, III), tema do artigo sobre suspensão da exigibilidade do crédito tributário, e permite obter certidão positiva com efeitos de negativa se não houver outros débitos; do lado contábil, a Trivium Contábil, parceira da Barbieri Advogados, explica como emitir a certidão negativa de débitos e a certidão positiva com efeitos de negativa. O que não se deve fazer é ignorar a intimação: sem pagamento nem impugnação no prazo, o crédito se torna definitivo, é inscrito em dívida ativa e segue para a execução fiscal.
As etapas do contencioso administrativo estão no guia sobre o processo administrativo fiscal. Na esfera federal, da decisão de primeira instância cabe recurso ao Conselho Administrativo de Recursos Fiscais, examinado no guia do CARF, e a defesa deve considerar as súmulas do CARF, cujas teses obrigam a própria administração tributária federal quando têm efeito vinculante. Para débitos em discussão ou inscritos, há ainda as modalidades de transação tributária.
Sim. O auto de infração pode ser discutido na Justiça por ação anulatória do lançamento ou mandado de segurança, conforme o caso, inclusive depois de encerrada a esfera administrativa. A propositura de ação judicial com o mesmo objeto do processo administrativo, porém, importa renúncia ao poder de recorrer na esfera administrativa e desistência do recurso interposto (art. 208-E, parágrafo único, do CTN), o que recomenda planejar a sequência das defesas. Inscrito o débito, a defesa prossegue na execução fiscal, por embargos ou, nas matérias de ordem pública demonstráveis de plano, por exceção de pré-executividade.
É o documento pelo qual a autoridade fiscal constitui de ofício o crédito tributário (arts. 142 e 149 do CTN), descrevendo o fato apurado, o dispositivo legal infringido, o tributo, os juros e a multa aplicada, e intimando o contribuinte a pagar ou impugnar no prazo legal. Pode ser lavrado pela Receita Federal, pelos Estados, pelo Distrito Federal ou pelos Municípios.
Na esfera federal, o auto de infração é lavrado por servidor competente no local da verificação da falta, em regra ao fim de uma fiscalização, enquanto a notificação de lançamento é expedida pelo órgão que administra o tributo e dispensa assinatura quando emitida eletronicamente (arts. 10 e 11 do Decreto n.º 70.235/1972). Os dois constituem o crédito tributário e admitem impugnação.
O CTN exige, desde a LC n.º 236/2026, a identificação do autuado, a descrição clara dos fatos, o dispositivo infringido e a penalidade, a subsunção dos fatos à norma, a determinação da exigência com intimação para cumpri-la ou impugná-la, o local, a data e a hora da lavratura e a assinatura do autuante com cargo e matrícula (art. 208-B).
São nulos os atos lavrados por autoridade, órgão ou servidor incompetente e os lançamentos sem fundamentação legal (art. 208-H, § 1.º, do CTN); na esfera federal, também as decisões com preterição do direito de defesa (art. 59 do Decreto n.º 70.235/1972). As demais irregularidades, em regra, não anulam o auto e devem ser sanadas quando prejudicarem o contribuinte.
Na esfera federal, 20 dias úteis contados da ciência (art. 15 do Decreto n.º 70.235/1972). Nos Estados e Municípios vale a legislação local; o CTN prevê, como norma geral, 20 dias úteis para a impugnação, com dois anos para a adaptação das leis locais (arts. 208-D e 211-B).
Em regra, até cinco anos contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado (art. 173, I, do CTN) ou, nos tributos com pagamento antecipado, da ocorrência do fato gerador (art. 150, § 4.º). Lançado o tributo depois desse prazo, a exigência é insubsistente.
Não integralmente. Autos de ICMS, ISS, IPTU ou ITCMD seguem a lei de processo de cada Estado ou Município, com prazos e órgãos julgadores próprios, mas devem observar as normas gerais do CTN incluídas pela LC n.º 236/2026, como os requisitos do auto, a vedação de garantia para impugnar e o duplo grau nos entes com mais de 100 mil habitantes.
Sim. A impugnação tempestiva suspende a exigibilidade do crédito tributário (art. 151, III, do CTN): enquanto o processo administrativo tramita, não há inscrição em dívida ativa nem execução fiscal, e o contribuinte pode obter certidão positiva com efeitos de negativa, se não houver outros débitos.
Sim, por ação anulatória ou mandado de segurança, conforme o caso, inclusive após o encerramento da esfera administrativa. A propositura de ação judicial com o mesmo objeto, porém, importa renúncia ao poder de recorrer na esfera administrativa (art. 208-E, parágrafo único, do CTN).
O auto de infração tributário é o ato que constitui de ofício o crédito tributário em qualquer esfera, e sua validade depende de requisitos que, desde a LC n.º 236/2026, o CTN impõe a todos os entes, inclusive a demonstração da subsunção dos fatos à norma. Conferir a competência do autuante, a fundamentação, a descrição dos fatos, a decadência e a multa é o ponto de partida de qualquer defesa, e a escolha entre pagar com redução, parcelar ou impugnar depende desse diagnóstico, não do impulso.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.