
Direito Tributário
Responsabilidade tributária: quem responde pela dívida
Quem responde pelo tributo quando não é o contribuinte, do sucessor ao administrador, e o que muda no IBS.


Atualizado em novembro de 2026.
A exceção de pré-executividade é o meio de defesa que permite ao executado impugnar a execução por simples petição, no próprio processo, sem necessidade de garantir o juízo com penhora, depósito ou seguro, desde que alegue matéria que o juiz possa conhecer de ofício e que se prove sem dilação probatória. Construída pela doutrina e consolidada pela jurisprudência, a medida não possui previsão legal expressa como procedimento autônomo, mas encontra apoio no art. 803, parágrafo único, do Código de Processo Civil, que autoriza o juiz a pronunciar a nulidade da execução de ofício, independentemente de embargos. Na execução fiscal, seu cabimento está pacificado pela Súmula 393 do Superior Tribunal de Justiça (STJ). Este guia explica o que é a exceção e qual a sua natureza, seus requisitos, as matérias admitidas e vedadas, o uso na execução fiscal, no cumprimento de sentença e na execução trabalhista, o prazo, os recursos, os honorários segundo os temas repetitivos do STJ e a escolha entre a exceção e os embargos.
Em resumo: a exceção de pré-executividade é uma defesa atípica do executado, apresentada por simples petição nos próprios autos e sem garantia do juízo, admitida apenas quando a matéria for conhecível de ofício e puder ser demonstrada por prova pré-constituída, sem dilação probatória, como enuncia a Súmula 393 do STJ (DJe de 7/10/2009). Cabem nela, entre outras, a prescrição, a decadência, o pagamento comprovado por documento, a nulidade de citação e a nulidade ou inexigibilidade evidente do título; não cabem o excesso de execução que dependa de cálculo, a falsidade que exija perícia nem, segundo o Tema 108 do STJ, a exclusão de sócio que figure na certidão de dívida ativa. A exceção não tem prazo legal e pode ser apresentada enquanto pendente a execução; no processo civil, a decisão que a rejeita desafia agravo de instrumento (art. 1.015, parágrafo único, do CPC), e a que extingue a execução, apelação, ao passo que na execução trabalhista a rejeição é irrecorrível de imediato (Tema 144 do TST). Acolhida, gera honorários segundo o princípio da causalidade, salvo na extinção da execução fiscal por prescrição intercorrente (Tema 1.229 do STJ), e por apreciação equitativa quando apenas exclui o excipiente do polo passivo (Tema 1.265 do STJ).
A exceção de pré-executividade é o instrumento processual pelo qual o executado suscita, por petição simples e nos próprios autos, matérias que o juiz poderia conhecer de ofício, com o objetivo de extinguir ou corrigir a execução sem oferecer bens em garantia. A figura consolidou-se na prática forense justamente para evitar que o devedor precisasse suportar a constrição patrimonial antes de discutir vícios evidentes do título ou do processo.
Diferentemente dos embargos à execução, que constituem ação autônoma, distribuída por dependência e autuada em apartado (art. 914, § 1.º, do CPC), a exceção de pré-executividade não inaugura nova relação processual. Trata-se de incidente de simples petição, razão pela qual convive com limitações estritas de cabimento. Na terminologia forense, quem a apresenta é o excipiente, expressão empregada pelo próprio STJ na tese do Tema 1.265, e a parte contrária, o exequente, é designada excepto.
O fundamento legal da exceção de pré-executividade é o art. 803 do Código de Processo Civil, segundo o qual é nula a execução se o título executivo extrajudicial não corresponder a obrigação certa, líquida e exigível (inciso I), se o executado não for regularmente citado (inciso II) ou se ela for instaurada antes de se verificar a condição ou de ocorrer o termo (inciso III), nulidade que, nos termos do parágrafo único, “será pronunciada pelo juiz, de ofício ou a requerimento da parte, independentemente de embargos à execução”. É esse requerimento da parte, apresentado por simples petição, que a praxe denomina exceção de pré-executividade.
A origem doutrinária da figura é atribuída a parecer de Pontes de Miranda, elaborado na década de 1960, que sustentava o dever do juiz de examinar a alegação de falsidade do título antes de ordenar a penhora. A construção ganhou corpo na jurisprudência e, no campo fiscal, foi reconhecida pelo STJ no julgamento repetitivo que originou a Súmula 393. A mesma lógica aparece no cumprimento de sentença, em que o art. 518 do CPC permite ao executado arguir nos próprios autos todas as questões relativas à validade do procedimento e dos atos executivos subsequentes.
A exceção de pré-executividade não é exceção em sentido técnico: é objeção. A distinção não é de vocabulário e decide três questões práticas — se há prazo, se o juiz pode agir sem provocação e o que precluí. Exceção, no rigor da teoria geral do processo, é defesa que permanece na esfera de disposição da parte e depende da sua iniciativa; objeção é a arguição de matéria que o juiz deve conhecer de ofício, a qualquer tempo. O parágrafo único do art. 803, já transcrito, resolve a dúvida: se a nulidade é pronunciada de ofício ou a requerimento, o requerimento é faculdade do executado, não condição do exame.
A sistematização clássica das invalidades processuais explica por que só algumas matérias sustentam a objeção. O critério, na lição de Galeno Lacerda, repousa na natureza e nos fins da norma violada: quando nela prevalece o interesse público, a nulidade é absoluta e insanável, declarável de ofício; quando o interesse preponderante é o da parte e a norma é cogente, a nulidade é relativa, também sanável de ofício; e quando a norma é dispositiva, há simples anulabilidade, que depende da reação do interessado. Daí a consequência que interessa à defesa na execução: as duas primeiras espécies escapam à preclusão, e é por isso que o art. 278, parágrafo único, do CPC ressalva, do dever de alegar na primeira oportunidade, as nulidades que o juiz deva decretar de ofício.
Antes da validade, porém, está a existência. O ato processual a que falte elemento nuclear não é ato viciado: não é ato. A distinção importa porque o inexistente não se convalida, não depende de pronunciamento para deixar de produzir efeitos e não é alcançado pela coisa julgada — enquanto o ato nulo produz efeitos até ser invalidado. Transposta para a execução, a diferença separa o título que apresenta defeito do título que não existe, e é nesse segundo caso que a objeção opera com mais força, porque não há o que sanar. A ressalva é que o CPC reúne as duas situações sob a rubrica da nulidade do art. 803, I: a distinção é de teoria geral, e o seu efeito prático está na convalidação, não na nomenclatura legal.
A mesma distinção sustenta, fora da execução, a figura que permite atacar a sentença depois do trânsito em julgado: a querela nullitatis, pela qual se declara a inexistência ou a nulidade insanável do julgado sem sujeição ao prazo da ação rescisória. O paralelo é instrutivo porque o fundamento é o mesmo: o vício que atinge elemento nuclear do ato não se convalida pelo tempo. As duas defesas chegam a convergir quando o título executivo é sentença proferida em processo que não existiu para o réu, hipótese em que a objeção na execução e a ação declaratória autônoma são caminhos alternativos para o mesmo defeito.
Há ainda a distinção, devida a Pontes de Miranda, entre nulidade cominada e não cominada: na primeira, a lei disse expressamente que a infração gera nulidade; na segunda, a consequência se extrai do sistema. O art. 803 do CPC é caso de nulidade cominada, o que explica a sua força — mas não esgota as hipóteses, porque vícios de pressupostos processuais e de condições da ação atacam o processo como um todo e podem ser examinados a qualquer tempo e grau de jurisdição.
Dois limites fecham o quadro, e ambos estão no CPC. Pelo princípio da causalidade, a nulidade de um ato contamina apenas os atos subsequentes que dele dependam, permanecendo incólumes os independentes (art. 281). E pela instrumentalidade das formas, o ato praticado de outro modo é válido se alcançou a sua finalidade (art. 277), e o juiz não pronuncia a nulidade quando pode decidir o mérito a favor da parte a quem a declaração aproveitaria (art. 282, § 2.º). Não basta, portanto, apontar a atipicidade: é preciso demonstrar o prejuízo.
Esse é o fundamento teórico da dispensa de garantia do juízo, e ele foi enunciado com precisão por Galeno Lacerda: “Se o título não for exequível, não tem sentido a penhora, desaparece seu fundamento lógico e jurídico” (Execução de título extrajudicial e segurança do juízo, Revista AJURIS 23). Na mesma linha, Carlos Alberto Álvaro de Oliveira sustenta que a ausência de título determina a impossibilidade do processo de execução e, como pressuposto de procedibilidade, pode ser alegada a qualquer momento, independentemente da ação incidental de embargos (Execução de título judicial e defeito ou ineficácia da sentença, Revista AJURIS 62). A expressão “exceção de pré-executividade” foi consagrada entre nós por Luiz Edmundo Appel Bojunga em estudo publicado na Revista AJURIS 34, e a imprecisão do nome sobreviveu ao instituto.
A consequência prática é direta: como a objeção veicula matéria de ordem pública, ela exige prova documental já constituída, e a sua força depende menos da qualidade da argumentação do que da aptidão do documento para demonstrar o vício sem instrução. Sobre a repartição desse encargo, veja ônus da prova no CPC.
Os requisitos da exceção de pré-executividade são dois e cumulativos: a matéria alegada deve ser conhecível de ofício pelo juiz, isto é, de ordem pública, e a sua demonstração deve dispensar dilação probatória. É o que enuncia a Súmula 393 do STJ, aprovada pela Primeira Seção em 23/9/2009 e publicada no DJe de 7/10/2009: “a exceção de pré-executividade é admissível na execução fiscal relativamente às matérias conhecíveis de ofício que não demandem dilação probatória”. O enunciado reproduz a tese do Tema 104, firmada no REsp 1.104.900/ES, julgado sob o rito dos recursos repetitivos em 25/3/2009.
O segundo requisito é o que mais frequentemente conduz à rejeição da exceção na prática. A prova da alegação deve ser pré-constituída e acompanhar a própria petição, pois o incidente não comporta perícia, oitiva de testemunhas ou qualquer instrução. Pela mesma razão, o Tribunal de Justiça do Distrito Federal e dos Territórios registra em sua pesquisa temática que a exceção não pode ser recebida como embargos à execução, ainda que apresentada no prazo destes, porque os embargos têm requisitos próprios e devem ser distribuídos em autos apartados pelo executado (Acórdão 1836189, 6.ª Turma Cível, julgado em 20/3/2024).
Podem ser alegadas na exceção de pré-executividade as matérias de ordem pública demonstráveis por documento, como prescrição, decadência, pagamento, nulidade ou ausência de citação, nulidade ou inexigibilidade do título, ilegitimidade de parte aferível de plano e incompetência absoluta, que o art. 64, § 1.º, do CPC manda declarar de ofício em qualquer tempo e grau de jurisdição. A tabela abaixo consolida as matérias que a jurisprudência admite e as que rejeita nessa via.
| Matérias admitidas | Matérias não admitidas |
|---|---|
| Prescrição e decadência do crédito | Excesso de execução (interesse privado, exige apuração) |
| Pagamento comprovado por documento | Falsidade documental ou de assinatura (demanda perícia) |
| Nulidade ou inexigibilidade evidente do título (art. 803, I, do CPC) | Compensação que dependa de liquidação de valores |
| Ausência ou nulidade de citação (art. 803, II, do CPC) | Ilegitimidade de sócio cujo nome consta da CDA (Tema 108 do STJ) |
| Ilegitimidade de parte aferível de plano | Questões que exijam revolvimento de fatos e provas |
| Incompetência absoluta (art. 64, § 1.º, do CPC) | Matérias já acobertadas pela coisa julgada |
| Falta de condições da ação e de pressupostos processuais | Discussão do valor que dependa de perícia contábil |
Fontes: Súmula 393 e Tema 108 do STJ; CPC, arts. 64 e 803; pesquisa “Jurisprudência em temas” do TJDFT.
Questões ligadas à penhora seguem regra própria. A incorreção da penhora ou da avaliação pode ser impugnada por simples petição, no prazo de 15 dias contado da ciência do ato, na execução de título extrajudicial (art. 917, § 1.º, do CPC), e as questões relativas à validade e à adequação da penhora, no cumprimento de sentença, também se arguem por simples petição em 15 dias (art. 525, § 11). É por essa via que normalmente se discute a impenhorabilidade do bem de família e dos demais bens do art. 833 do CPC, bem como o bloqueio de valores pelo Sisbajud.
Na execução fiscal, a exceção de pré-executividade é a defesa apresentada nos próprios autos sem garantia do juízo, ao passo que os embargos só são admissíveis depois de garantida a execução por depósito, fiança bancária, seguro garantia ou penhora, nos termos do art. 16, § 1.º, da Lei n.º 6.830/1980. Essa característica a torna especialmente valiosa para o contribuinte que não dispõe de bens livres para ofertar ou que pretende evitar a constrição sobre o caixa da empresa enquanto discute um vício evidente da cobrança. O panorama completo do processo executivo fiscal está no guia sobre execução fiscal, e o conjunto das linhas de defesa, no artigo sobre defesa na execução fiscal.
Duas balizas delimitam o alcance da medida no contencioso fiscal. A primeira é a presunção de certeza e liquidez da certidão de dívida ativa (CDA), título que nasce da inscrição em dívida ativa e que somente cede diante de prova inequívoca e pré-constituída; a própria LEF admite que a CDA seja emendada ou substituída até a decisão de primeira instância, assegurada ao executado a devolução do prazo para embargos (art. 2.º, § 8.º). A segunda é o Tema 108 do STJ (REsp 1.110.925/SP, julgado em 22/4/2009), segundo o qual “não cabe exceção de pré-executividade em execução fiscal promovida contra sócio que figura como responsável na Certidão de Dívida Ativa – CDA”. Nessa hipótese, cabe ao sócio demonstrar que não praticou os atos do art. 135 do Código Tributário Nacional, prova que exige instrução incompatível com o incidente, e a discussão fica reservada aos embargos à execução fiscal.
Entre as teses de maior êxito na via da exceção estão as hipóteses de extinção do crédito tributário demonstráveis por documento, como o pagamento, a prescrição e a decadência (art. 156, I e V, do CTN), e a prescrição intercorrente, que o juiz pode reconhecer de ofício na forma do art. 40, § 4.º, da Lei n.º 6.830/1980, observada a Súmula 314 do STJ. O instituto da prescrição intercorrente encerra execuções paralisadas e, por depender apenas do exame dos marcos temporais registrados nos autos, amolda-se com precisão aos requisitos da Súmula 393.
A análise da prescrição deve considerar a Lei Complementar n.º 236/2026, publicada e em vigor desde 4/9/2026 (LC n.º 236/2026, art. 3.º), que deu nova redação ao art. 174 do CTN. O prazo continua de cinco anos contados da constituição definitiva do crédito, mas o § 1.º passou a prever, entre as causas de interrupção, o protesto extrajudicial da certidão de dívida ativa (inciso II), a instauração de mediação (inciso V), a instituição da arbitragem tributária e aduaneira (inciso VI), a sentença de extinção da execução fiscal nos casos de não localização do executado ou de bens, desde que a prescrição intercorrente ainda não se tenha iniciado (inciso VII), a informação do crédito na falência ou liquidação extrajudicial (inciso VIII) e o ato inicial da execução fiscal extrajudicial (inciso IX); o novo § 3.º estabelece que a prescrição interrompida recomeça a correr da data do ato interruptivo ou do último ato do processo para a interromper. O tema está desenvolvido no artigo sobre decadência e prescrição tributária e no CTN atualizado.
A pendência da execução fiscal repercute também na regularidade fiscal da empresa: a Trivium Contábil, parceira da Barbieri Advogados, detalha os tipos de certidão negativa de débitos e as situações em que ela é negada. Quando o débito é efetivamente devido e não há vício a arguir, a alternativa à defesa costuma ser a regularização negociada por meio da transação tributária, regida na esfera federal pela Lei n.º 13.988/2020, ou a obtenção de uma das causas de suspensão da exigibilidade do crédito tributário.
A exceção de pré-executividade também cabe no cumprimento de sentença e na execução de título extrajudicial regida pelo CPC, mas nesses ritos o seu espaço é menor, porque a defesa típica já dispensa garantia. No cumprimento de sentença, o executado tem 15 dias para apresentar impugnação nos próprios autos, “independentemente de penhora ou nova intimação” (art. 525 do CPC), com as matérias do § 1.º, entre elas a falta ou nulidade da citação no processo que correu à revelia, a ilegitimidade de parte, a inexigibilidade da obrigação, o excesso de execução, a incompetência e as causas extintivas supervenientes à sentença, como pagamento e prescrição.
Esgotado o prazo da impugnação, as matérias de ordem pública podem ser levadas ao juiz por simples petição, com apoio no art. 518 do CPC, e as questões relativas a fato superveniente e à validade da penhora seguem o art. 525, § 11. O limite é a coisa julgada: o TJDFT registra que nem a impugnação nem a exceção permitem rediscutir matérias decididas na fase de conhecimento (Acórdão 1800513, 4.ª Turma Cível, julgado em 7/12/2023). Na execução de título extrajudicial, os embargos podem ser opostos “independentemente de penhora, depósito ou caução” (art. 914 do CPC), no prazo de 15 dias (art. 915); a exceção, nesse rito, serve sobretudo às nulidades do art. 803 surgidas ou percebidas depois desse prazo.
Cabe, e é na execução trabalhista que a exceção de pré-executividade conserva maior utilidade prática, porque ali a garantia do juízo continua a ser condição da defesa típica. O art. 884 da CLT abre ao executado o prazo de cinco dias para embargos à execução contado da garantia da execução ou da penhora, de modo que, sem depósito ou constrição, não há defesa própria a opor. O contraste com o processo civil é nítido: lá, os embargos do art. 914 do CPC dispensam penhora, depósito ou caução, e a impugnação ao cumprimento de sentença corre independentemente de penhora. Na Justiça do Trabalho, não.
A admissão decorre da aplicação subsidiária do CPC e da Lei de Execuções Fiscais (arts. 769 e 889 da CLT), filtrada pelos princípios do processo do trabalho, e da ampla liberdade de direção do processo (art. 765 da CLT). Convém registrar com precisão o estado da questão: o TST não editou súmula sobre o cabimento da exceção de pré-executividade, e o verbete que se costuma invocar em seu favor, a Súmula 397, trata de ação rescisória e tem alcance discutido. Isso não significa que a Corte seja silente: ao fixar tese vinculante sobre a recorribilidade da decisão que rejeita a exceção, o Tribunal Pleno tomou o instituto como assente na execução trabalhista.
As matérias alegáveis são as mesmas do regime geral, com o filtro reforçado: questões de ordem pública e causas que neutralizem a execução — ausência ou nulidade de citação, ilegitimidade manifesta, quitação, novação e prescrição, inclusive a prescrição intercorrente de dois anos do art. 11-A da CLT —, sempre com prova documental pré-constituída. Não cabe prova oral nem perícia, e a arguição manifestamente protelatória expõe o executado à litigância de má-fé dos arts. 793-B e 793-C da CLT.
A recorribilidade segue a lógica própria da execução trabalhista e é o ponto que mais surpreende quem vem do processo civil. A decisão que rejeita a exceção, quando tem natureza interlocutória, não desafia recurso imediato, e isso já não é apenas leitura doutrinária: é tese vinculante. Ao reafirmar jurisprudência no Tema 144 dos recursos de revista repetitivos, o Tribunal Pleno do TST fixou que “a decisão que rejeita a exceção de pré-executividade, sempre que se revestir de natureza interlocutória, é irrecorrível de imediato, à luz do disposto no art. 893, § 1.º, da CLT” (RR-0022600-13.2008.5.02.0015, Tribunal Pleno, relator o Ministro Aloysio Silva Corrêa da Veiga, julgado em 16 de maio de 2025), no mesmo sentido da Súmula 214. A matéria é devolvida ao tribunal depois, no agravo de petição. Já a decisão que acolhe a exceção e extingue a execução, total ou parcialmente, é atacável por agravo de petição (art. 897, “a”, da CLT), que exige a delimitação justificada dos valores impugnados (art. 897, § 1.º). O acesso ao recurso de revista, nessa fase, depende de ofensa direta e literal à Constituição (art. 896, § 2.º, da CLT).
Sobre nulidades por restrição ao direito de defesa na Justiça do Trabalho, veja cerceamento de defesa em audiência.
A exceção de pré-executividade não tem prazo legal e pode ser apresentada a qualquer tempo e em qualquer grau de jurisdição, enquanto pendente a execução. Essa amplitude decorre da natureza das matérias veiculadas, que, por serem de ordem pública, não precluem pelo simples decurso do tempo. A cautela recomendável, contudo, é apresentá-la o quanto antes, de preferência antes da penhora, porque é exatamente a constrição patrimonial que a medida busca evitar.
Quanto à forma, a petição deve ser objetiva e autossuficiente. A estrutura consagrada na prática contém o endereçamento ao juízo da execução, a identificação do processo e das partes, a demonstração do cabimento à luz da Súmula 393, a exposição da matéria de ordem pública com a prova documental pré-constituída anexa e o pedido de extinção total ou parcial da execução, com a condenação do exequente em honorários quando for o caso. Por não ser petição inicial, não tem valor da causa nem distribuição própria, e não comporta pedido de produção de provas. Não há previsão legal de efeito suspensivo para o incidente, de modo que a sua apresentação, por si só, não paralisa a execução, embora o juiz possa, conforme as circunstâncias, sobrestar os atos constritivos até decidi-lo.
Contra a decisão que rejeita a exceção de pré-executividade cabe agravo de instrumento, porque se trata de decisão interlocutória proferida no processo de execução ou no cumprimento de sentença (art. 1.015, parágrafo único, do CPC). Se a exceção é acolhida e extingue a execução, o pronunciamento tem natureza de sentença, pois a extinção só produz efeito quando declarada por sentença (art. 925), e desafia apelação. Se o acolhimento apenas exclui um dos executados do polo passivo, a execução prossegue contra os demais e a decisão continua interlocutória, recorrível por agravo de instrumento (art. 1.015, VII). A rejeição da exceção não impede o exercício das demais defesas, de modo que o executado conserva a via dos embargos para as matérias que dependam de prova. Esse é o regime do processo civil: na execução trabalhista, como se viu acima, a decisão que rejeita a exceção é irrecorrível de imediato.
| Resultado da exceção | Natureza da decisão | Recurso cabível |
|---|---|---|
| Rejeitada, com prosseguimento da execução | Interlocutória | Agravo de instrumento (art. 1.015, parágrafo único, do CPC) |
| Acolhida para excluir um dos executados, sem extinção | Interlocutória | Agravo de instrumento (art. 1.015, VII e parágrafo único, do CPC) |
| Acolhida com extinção total da execução | Sentença (art. 925 do CPC) | Apelação |
A exceção de pré-executividade acolhida gera, em regra, honorários advocatícios contra o exequente, segundo o princípio da causalidade, como reconheceu o STJ em recursos repetitivos, ressalvadas as duas hipóteses delimitadas nos julgamentos mais recentes. Na execução fiscal, a possibilidade está assentada desde o Tema 421 (REsp 1.185.036/PE, relator o ministro Herman Benjamin, julgado em 8/9/2010), em que a Primeira Seção fixou que “é possível a condenação da Fazenda Pública ao pagamento de honorários advocatícios em decorrência da extinção da Execução Fiscal pelo acolhimento de Exceção de Pré-Executividade”. A Corte Especial, no Tema 410 (REsp 1.134.186/RS, julgado em 1/8/2011), assentou que o acolhimento ainda que parcial da exceção gera o arbitramento de honorários, porque há extinção também parcial da execução. A Primeira Seção, no Tema 961 (REsp 1.358.837/SP, relatora a ministra Assusete Magalhães, julgado em 10/3/2021, acórdão publicado em 29/3/2021), afirmou que, “observado o princípio da causalidade, é cabível a fixação de honorários advocatícios, em exceção de pré-executividade, quando o sócio é excluído do polo passivo da execução fiscal, que não é extinta”.
Não há contradição entre esse resultado e o Tema 108. Aquele veda a exceção quando o nome do sócio consta da certidão de dívida ativa, porque nessa hipótese cabe a ele provar que não incorreu nos atos do art. 135 do CTN, prova que exige instrução; a exclusão de que trata o Tema 961 pressupõe vício demonstrável de plano nos autos, como o redirecionamento promovido sem os seus pressupostos.
Os dois julgamentos mais recentes delimitaram essa regra na execução fiscal. No Tema 1.229 (REsp 2.046.269/PR, relator o ministro Gurgel de Faria, julgado em 9/10/2024), a Primeira Seção fixou que, “à luz do princípio da causalidade, não cabe fixação de honorários advocatícios quando a exceção de pré-executividade é acolhida para extinguir a execução fiscal em razão do reconhecimento da prescrição intercorrente, prevista no art. 40 da Lei n. 6.830/1980”. No Tema 1.265 (REsp 2.097.166/PR e REsp 2.109.815/MG, julgados em 14/5/2025, acórdão publicado em 23/6/2025), decidiu que, quando da exceção resultar apenas a exclusão do excipiente do polo passivo, os honorários devem ser fixados por apreciação equitativa, nos moldes do art. 85, § 8.º, do CPC, porque não há como estimar o proveito econômico obtido.
| Resultado da exceção acolhida | Honorários | Fundamento |
|---|---|---|
| Extinção da execução fiscal pelo acolhimento da exceção | Cabem, inclusive contra a Fazenda Pública | Tema 421 — REsp 1.185.036/PE (Primeira Seção, 8/9/2010) |
| Extinção total ou parcial da execução (pagamento, decadência, nulidade do título) | Cabem, pela causalidade | Tema 410 — REsp 1.134.186/RS (Corte Especial, 1/8/2011) |
| Exclusão do sócio do polo passivo, sem extinção da execução fiscal | Cabem | Tema 961 — REsp 1.358.837/SP (Primeira Seção, 10/3/2021) |
| Exclusão do excipiente do polo passivo: base de cálculo | Por apreciação equitativa (art. 85, § 8.º, do CPC) | Tema 1.265 — REsp 2.097.166/PR (Primeira Seção, 14/5/2025) |
| Extinção da execução fiscal por prescrição intercorrente | Não cabem | Tema 1.229 — REsp 2.046.269/PR (Primeira Seção, 9/10/2024) |
Fonte: página de precedentes qualificados do STJ (processo.stj.jus.br), consultada em novembro de 2026.
A escolha entre a exceção de pré-executividade e os embargos depende de dois fatores: a natureza da matéria de defesa e a necessidade de produção de prova. A exceção é a via adequada para vícios evidentes, demonstráveis de plano; os embargos são o caminho para toda a matéria de defesa que exija instrução, como perícias contábeis sobre o valor do débito ou a discussão da responsabilidade de sócios incluídos na CDA. O quadro abaixo sintetiza as diferenças na execução fiscal.
| Critério | Exceção de pré-executividade | Embargos à execução fiscal |
|---|---|---|
| Natureza | Incidente por simples petição | Ação autônoma |
| Garantia do juízo | Dispensada | Exigida (art. 16, § 1.º, da LEF) |
| Prazo | Qualquer tempo e grau de jurisdição, enquanto pendente a execução | 30 dias contados do depósito, da juntada da fiança ou do seguro garantia ou da intimação da penhora (art. 16 da LEF) |
| Matérias | Ordem pública, sem dilação probatória | Toda matéria útil à defesa (art. 16, § 2.º, da LEF) |
| Instrução probatória | Não admitida (prova pré-constituída) | Admitida (perícia, testemunhas) |
| Recurso típico | Agravo de instrumento (rejeição) | Apelação |
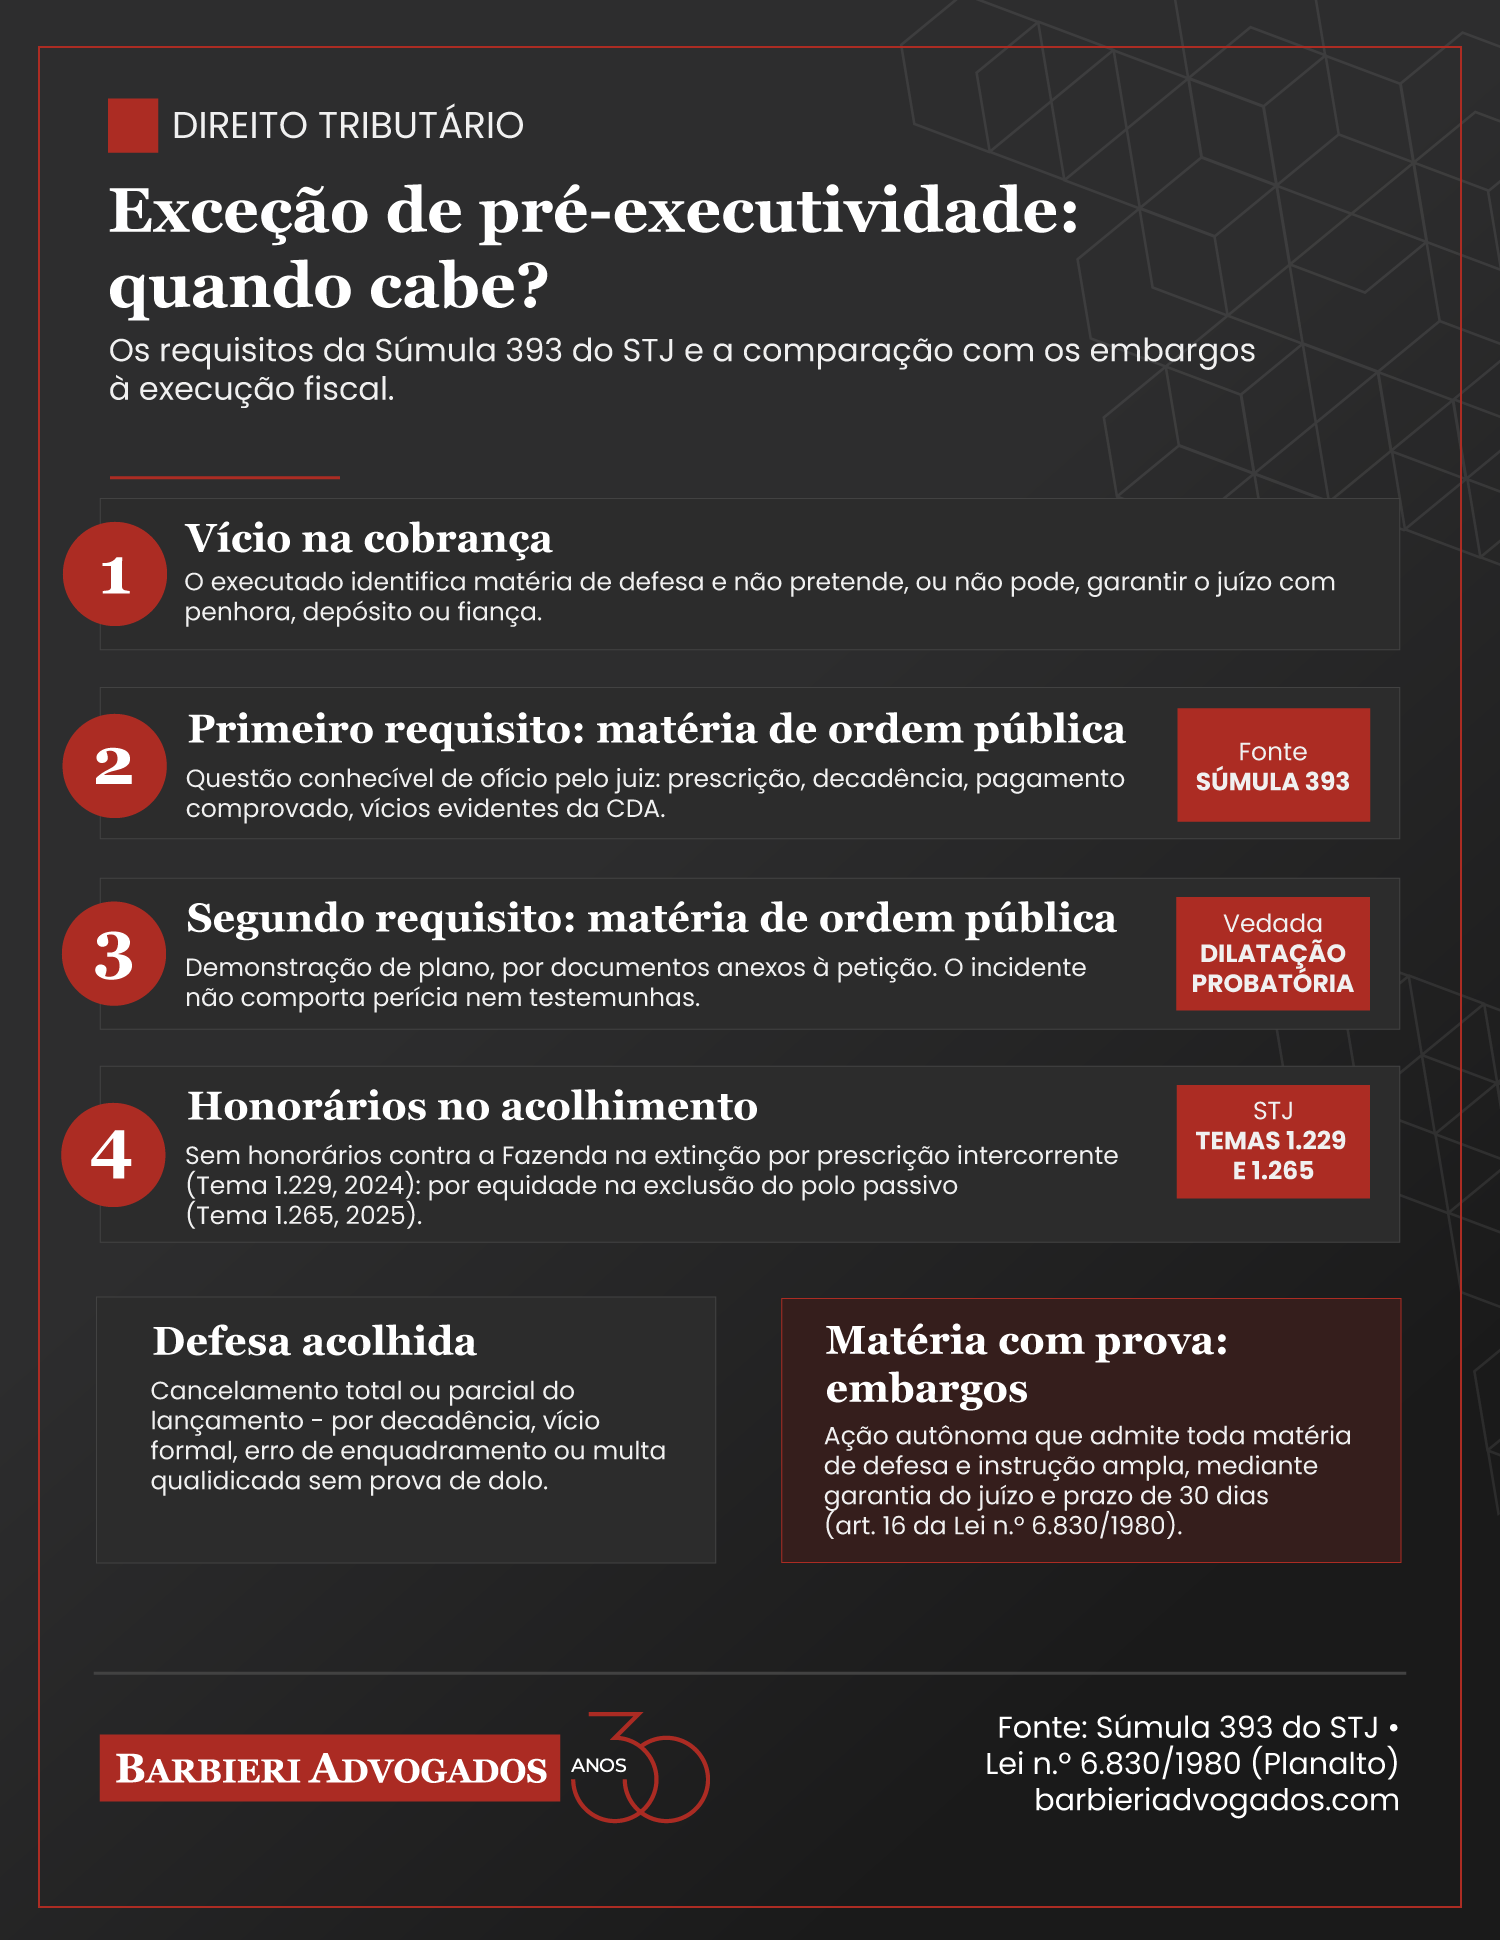
A Súmula 393 do STJ, publicada no DJe de 7/10/2009, enuncia que “a exceção de pré-executividade é admissível na execução fiscal relativamente às matérias conhecíveis de ofício que não demandem dilação probatória”. Ela reproduz a tese do Tema repetitivo 104 (REsp 1.104.900/ES) e fixa os dois requisitos cumulativos da exceção.
O excipiente é quem apresenta a exceção, normalmente o executado ou o corresponsável incluído no polo passivo; o excepto é a parte contrária, isto é, o exequente. O STJ emprega o termo excipiente na tese do Tema 1.265, ao tratar dos honorários devidos quando a exceção apenas o exclui do polo passivo.
O art. 803 do CPC declara nula a execução se o título executivo extrajudicial não corresponder a obrigação certa, líquida e exigível, se o executado não for regularmente citado ou se ela for instaurada antes de verificada a condição ou ocorrido o termo. Seu parágrafo único permite ao juiz pronunciar a nulidade de ofício ou a requerimento da parte, independentemente de embargos, e é o principal apoio legal da exceção de pré-executividade.
Não, e essa é a sua principal vantagem. Diferentemente dos embargos à execução fiscal, que exigem depósito, fiança bancária, seguro garantia ou penhora (art. 16, § 1.º, da Lei n.º 6.830/1980), a exceção de pré-executividade é apresentada por simples petição, sem qualquer garantia patrimonial.
Não há prazo legal. A exceção pode ser apresentada a qualquer tempo e em qualquer grau de jurisdição, enquanto a execução estiver pendente, porque as matérias de ordem pública que ela veicula não precluem pelo decurso do tempo. Na prática, recomenda-se apresentá-la antes da penhora.
Em regra, não. Pelo Tema repetitivo 108 do STJ (REsp 1.110.925/SP), não cabe exceção de pré-executividade em execução fiscal promovida contra sócio que figura como responsável na CDA, porque cabe a ele demonstrar que não incorreu nas hipóteses do art. 135 do CTN, prova que exige instrução. A via adequada, nesse caso, são os embargos à execução.
Não há previsão legal de efeito suspensivo para a exceção, de modo que a sua apresentação, por si só, não paralisa a execução. O juiz pode, conforme as circunstâncias do caso, sobrestar os atos constritivos até decidir o incidente.
Da decisão que rejeita a exceção cabe agravo de instrumento (art. 1.015, parágrafo único, do CPC). Se a exceção é acolhida e a execução é integralmente extinta, a decisão tem natureza de sentença e o recurso cabível é a apelação.
Não. Pelo Tema repetitivo 1.229 do STJ (REsp 2.046.269/PR, julgado em 9/10/2024), à luz do princípio da causalidade, não cabem honorários quando a exceção é acolhida para extinguir a execução fiscal pela prescrição intercorrente do art. 40 da Lei n.º 6.830/1980. Nas demais hipóteses de acolhimento, os honorários são devidos, por equidade quando apenas se exclui o excipiente do polo passivo (Tema 1.265).
Sim. A Lei Complementar n.º 236/2026, em vigor desde 4/9/2026, deu nova redação ao art. 174 do CTN e incluiu novas causas de interrupção da prescrição, entre elas o protesto extrajudicial da CDA, a mediação, a arbitragem tributária e a sentença de extinção da execução fiscal por não localização do executado ou de bens, desde que a prescrição intercorrente ainda não se tenha iniciado. Esses marcos devem ser verificados antes de alegar a prescrição na exceção.
Não. A exceção de pré-executividade não suspende nem interrompe o prazo da defesa típica, e esse é o erro mais custoso na prática: quem apresenta a petição e deixa correr o prazo dos embargos ou da impugnação perde as matérias que só por eles poderiam ser alegadas, como as que dependem de prova a produzir. As de ordem pública permanecem arguíveis a qualquer tempo; as demais precluem. Os prazos continuam a ser de trinta dias na execução fiscal, contados do depósito, da juntada da prova da fiança bancária ou do seguro garantia, ou da intimação da penhora (art. 16 da Lei n.º 6.830/1980), de quinze dias na execução de título extrajudicial (art. 915 do CPC) e de quinze dias no cumprimento de sentença (art. 525 do CPC). O prudente é apresentar a exceção e, dentro do prazo, opor também a defesa típica.
Não há custas próprias. A exceção de pré-executividade é petição apresentada nos autos da própria execução, não ação incidental, de modo que não há distribuição por dependência nem preparo a recolher — diferença relevante em relação aos embargos à execução, que são ação autônoma. A ausência de custas não é, porém, um convite ao uso indiscriminado: a arguição sem fundamento ou com propósito protelatório pode ser sancionada como litigância de má-fé.
Sim. Ainda que a matéria seja conhecível de ofício, o juiz não decide sem ouvir o exequente, por força dos arts. 9.º e 10 do CPC, que vedam a decisão contra a parte sem oportunidade de manifestação e a decisão fundada em fundamento sobre o qual não se tenha dado às partes o direito de falar. Essa manifestação é o que a prática chama de impugnação à exceção de pré-executividade. Não havendo prazo fixado em lei ou pelo juiz, aplica-se o prazo supletivo de cinco dias do art. 218, § 3.º, do CPC. A decisão proferida sem essa oitiva é atacável por nulidade.
Na prática, raramente é necessária. Na execução do juizado especial cível, os embargos do art. 52, IX, da Lei n.º 9.099/1995 já são oferecidos nos próprios autos e com matérias restritas — falta de citação, manifesto excesso de execução, erro de cálculo e causa impeditiva, modificativa ou extintiva da obrigação superveniente à sentença —, de modo que a defesa típica cumpre a função que, nos outros ritos, justifica a exceção. O que subsiste é a arguição de matéria de ordem pública a qualquer tempo, compatível com os princípios da simplicidade e da informalidade do art. 2.º da mesma lei.
A exceção de pré-executividade é, em síntese, o instrumento mais econômico de defesa do executado, mas o seu êxito depende da seleção rigorosa da matéria e da qualidade da prova pré-constituída, pois os limites estritos do incidente afastam as alegações que dependam de instrução. Na execução fiscal, a Súmula 393 e os Temas 104 e 108 do STJ definem o seu alcance, os Temas 421, 410, 961, 1.229 e 1.265 disciplinam os honorários, e a LC n.º 236/2026 alterou os marcos da prescrição que mais frequentemente fundamenta o pedido. Fora da execução fiscal, o instituto conserva utilidade desigual: é residual no cumprimento de sentença e na execução civil, em que a defesa típica já dispensa garantia, e volta a ser central na execução trabalhista, em que o art. 884 da CLT ainda condiciona os embargos à garantia do juízo. Os demais instrumentos de defesa e de solução de litígios estão reunidos na área de Resolução de Disputas.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.