Direito Societário
Holding patrimonial: o que é, vantagens, tributação e custos
Holding patrimonial em 2026: o que é, para que serve, vantagens e desvantagens, tributação de aluguéis e venda, ITBI, custos e como abrir passo a passo.


Atualizado em outubro de 2026.
A DPOC aposenta quando a doença pulmonar obstrutiva crônica, classificada na CID J44, causa incapacidade para o trabalho reconhecida pela perícia médica do INSS: o diagnóstico, por si só, não gera benefício. Conforme a gravidade e a duração da limitação, cabem o auxílio por incapacidade temporária (auxílio-doença) ou a aposentadoria por incapacidade permanente (aposentadoria por invalidez); quem não tem qualidade de segurado pode buscar o BPC. Este artigo trata dos códigos da CID J44, dos estágios da doença, dos benefícios e seus valores em 2026, da carência, da isenção do imposto de renda, dos documentos e dos caminhos diante de uma negativa.
Em resumo: a DPOC (CID J44, com os subcódigos J44.0, J44.1, J44.8 e J44.9) não dá direito automático a benefício. O que decide é a incapacidade reconhecida na perícia do INSS: se temporária, cabe o auxílio por incapacidade temporária, de 91% do salário de benefício, limitado à média dos 12 últimos salários de contribuição; se permanente e sem possibilidade de reabilitação, a aposentadoria por incapacidade permanente, de 60% da média mais 2% por ano de contribuição acima de 20 anos (homem) ou 15 anos (mulher), ou de 100% se a doença for ocupacional. A DPOC não consta da lista que dispensa a carência de 12 contribuições nem do rol de isenção do imposto de renda, salvo origem ocupacional ou outra doença listada.
A doença pulmonar obstrutiva crônica caracteriza-se pela limitação persistente e, em regra, progressiva do fluxo de ar, e abrange a bronquite crônica obstrutiva e o enfisema pulmonar. Seus principais fatores de risco são o tabagismo e a inalação prolongada de poeiras, gases e fumos, inclusive no trabalho. A evolução reduz gradualmente a capacidade respiratória: primeiro limita os esforços físicos e, nos estágios avançados, pode comprometer até atividades simples do dia a dia.
Na CID-10, a categoria J44 tem o título “Outras doenças pulmonares obstrutivas crônicas” e reúne, entre outras formas, a bronquite crônica obstrutiva e a bronquite crônica com enfisema; o enfisema sem bronquite crônica tem código próprio (J43), assim como a asma (J45). Os subcódigos da J44 são:
| Código | Descrição na CID-10 |
|---|---|
| J44.0 | Doença pulmonar obstrutiva crônica com infecção respiratória aguda do trato respiratório inferior |
| J44.1 | Doença pulmonar obstrutiva crônica com exacerbação aguda não especificada |
| J44.8 | Outras formas especificadas de doença pulmonar obstrutiva crônica |
| J44.9 | Doença pulmonar obstrutiva crônica não especificada |
O código identifica a doença, mas não define o direito. Um laudo com a CID J44.9, a forma não especificada, pode sustentar o pedido tão bem quanto outro com a J44.1, desde que descreva a gravidade do quadro e as limitações funcionais que ele impõe.
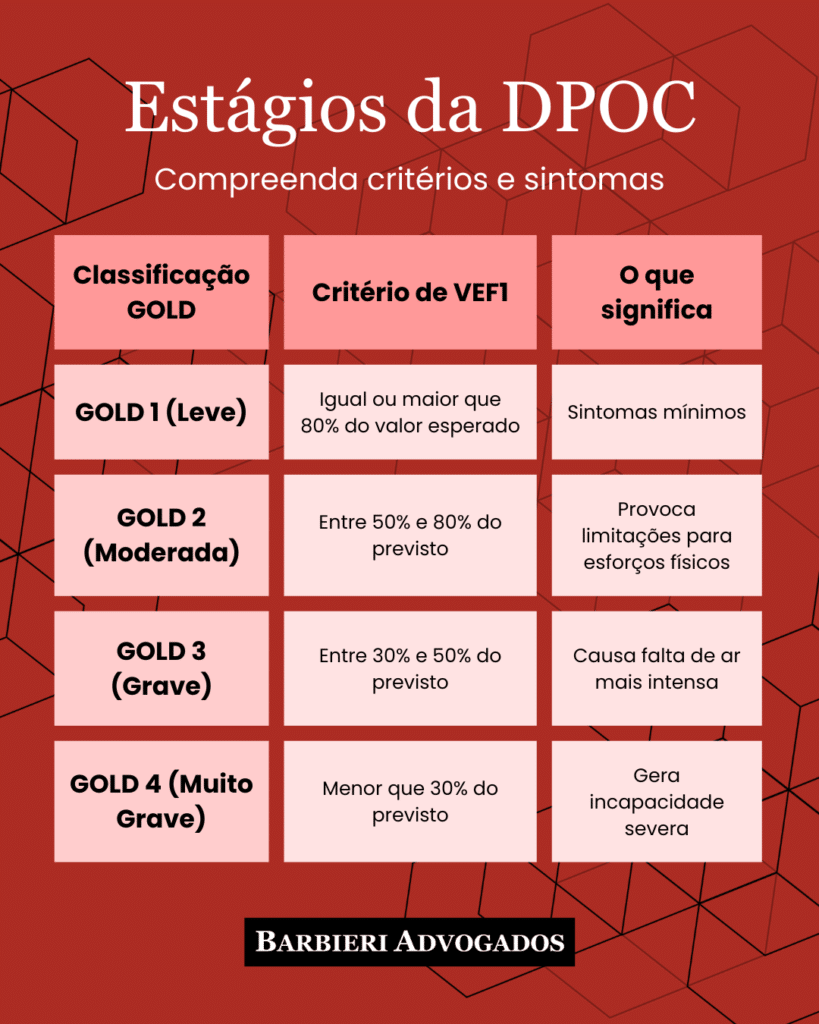
O diagnóstico é confirmado pela espirometria: há obstrução quando a relação entre o volume expiratório forçado no primeiro segundo (VEF1) e a capacidade vital forçada (CVF), medida após broncodilatador, é inferior a 0,70. A classificação da Iniciativa Global para a Doença Pulmonar Obstrutiva Crônica (GOLD) gradua então a obstrução em quatro estágios, conforme o VEF1 em relação ao valor previsto:
| Estágio GOLD | VEF1 (% do previsto) | Gravidade da obstrução |
|---|---|---|
| GOLD 1 | 80% ou mais | Leve |
| GOLD 2 | De 50% a menos de 80% | Moderada |
| GOLD 3 | De 30% a menos de 50% | Grave |
| GOLD 4 | Menos de 30% | Muito grave |
O estágio não esgota a avaliação. Os médicos também medem a falta de ar pela escala mMRC, de 0 a 4, e o impacto da doença pelo questionário CAT (COPD Assessment Test), de 0 a 40 pontos, em que resultados acima de 30 indicam impacto muito alto. Pesam ainda as exacerbações e internações, a necessidade de oxigenoterapia domiciliar, em regra indicada diante de hipoxemia grave em repouso (PaO₂ em torno de 55 mmHg ou menos, ou saturação de 88% ou menos), e complicações como o cor pulmonale, sobrecarga do lado direito do coração causada pela doença pulmonar.
Nenhum desses parâmetros concede benefício automaticamente: um paciente em GOLD 2 que exerce trabalho braçal pode estar incapacitado para a sua função, e outro em GOLD 3 que trabalha em escritório pode continuar apto. A classificação é prova técnica da gravidade, que a perícia confronta com as exigências do trabalho.
Os benefícios por incapacidade exigem incapacidade para o trabalho reconhecida em perícia, qualidade de segurado na data de início da incapacidade e, em regra, carência de 12 contribuições mensais (arts. 25, I, 42 e 59 da Lei n. 8.213/1991). A espécie de benefício depende do prognóstico: se a incapacidade é temporária, como nas exacerbações, cabe o auxílio por incapacidade temporária; se a pessoa não pode voltar à sua atividade, mas pode ser reabilitada para outra, o auxílio é mantido durante a reabilitação profissional (art. 62); se não há atividade que lhe garanta a subsistência, cabe a aposentadoria por incapacidade permanente (art. 42).
A perícia considera a gravidade da obstrução, a tolerância ao esforço, a dependência de oxigênio, as internações e as exigências físicas e ambientais da função. Um pedreiro de 58 anos, com baixa escolaridade e DPOC grave, tende a ter reabilitação mais difícil do que um analista de 40 anos no mesmo estágio. Na via judicial, reconhecida a incapacidade parcial, o juiz deve analisar as condições pessoais e sociais do segurado (Súmula 47 da TNU). Nos estágios iniciais, muitos pacientes seguem trabalhando, com tratamento e adaptações que evitem esforço intenso e exposição a poeiras e fumos. O mesmo raciocínio vale para enfisema, fibrose pulmonar, silicose, asbestose e asma grave: nenhuma dessas doenças aposenta pelo diagnóstico, e todas podem fundamentar benefício quando causam incapacidade.
Conforme a gravidade do quadro, a origem da doença e a situação contributiva, a pessoa com DPOC pode ter acesso aos benefícios abaixo. Em 2026, os benefícios que substituem a renda do trabalho variam entre o salário mínimo, de R$ 1.621,00, e o teto do INSS, de R$ 8.475,55, ressalvado o acréscimo de 25%.
| Benefício | Quando cabe | Valor |
|---|---|---|
| Auxílio por incapacidade temporária (auxílio-doença) | Incapacidade para a atividade habitual por mais de 15 dias consecutivos | 91% do salário de benefício, limitado à média dos 12 últimos salários de contribuição |
| Aposentadoria por incapacidade permanente (aposentadoria por invalidez) | Incapacidade permanente, sem possibilidade de reabilitação para atividade que garanta a subsistência | 60% da média mais 2% por ano acima de 20 anos (homem) ou 15 anos (mulher); 100% se a doença for ocupacional |
| Acréscimo de 25% | Aposentado por incapacidade permanente que precisa da assistência permanente de outra pessoa | 25% sobre a aposentadoria, devido mesmo acima do teto |
| Aposentadoria especial | Exposição comprovada a agentes nocivos por 15, 20 ou 25 anos | Pelas regras atuais, 60% da média mais 2% por ano acima de 20 anos (homem) ou 15 anos (mulher e atividades de 15 anos) |
| BPC/Loas | Pessoa com 65 anos ou mais ou com deficiência, com renda familiar por pessoa de até 1/4 do salário mínimo | Um salário mínimo (R$ 1.621,00) |
O auxílio por incapacidade temporária é devido ao segurado incapacitado para a sua atividade habitual por mais de 15 dias consecutivos (art. 59 da Lei n. 8.213/1991); no caso do empregado, os primeiros 15 dias são pagos pelo empregador (art. 60, § 3.º). É o benefício típico das exacerbações, das internações e da fase em que ainda não se sabe se a incapacidade será definitiva. O valor é de 91% do salário de benefício (art. 61), hoje a média de todos os salários de contribuição desde julho de 1994, limitado à média dos 12 últimos salários de contribuição (art. 29, § 10): com média geral de R$ 3.000,00, os 91% resultam em R$ 2.730,00, mas, se a média dos 12 últimos salários for de R$ 2.500,00, o benefício fica limitado a esse valor.
O pedido é feito pelo Meu INSS ou pela Central 135 e pode ser decidido só com os documentos médicos, pelo Atestmed, hoje disciplinado pela Portaria Conjunta MPS/INSS n. 13/2026. A lei limita a 30 dias a soma dos benefícios concedidos por análise documental (art. 60, § 11-F, da Lei n. 8.213/1991), mas, em caráter excepcional e transitório, a Portaria Conjunta MPS/INSS n. 14/2026 ampliou esse limite para 90 dias, e a Portaria Conjunta MPS/INSS n. 43/2026 prorrogou a ampliação por mais 365 dias. O atestado deve ser legível, sem rasuras, com identificação do segurado, data de emissão, diagnóstico por extenso ou CID, assinatura e identificação do médico, com o registro no conselho; convém que indique também o período estimado de afastamento. Se a análise documental não bastar, há perícia presencial. Persistindo a incapacidade, a prorrogação deve ser pedida antes da data de cessação fixada (art. 60, §§ 8.º e 9.º).
A aposentadoria por incapacidade permanente é devida ao segurado incapaz e insuscetível de reabilitação para atividade que lhe garanta a subsistência (art. 42 da Lei n. 8.213/1991). Na DPOC, costuma estar associada aos estágios GOLD 3 e 4, sobretudo com dependência de oxigênio, cor pulmonale ou internações repetidas. Pela EC n. 103/2019, o valor é de 60% da média de todos os salários de contribuição desde julho de 1994, mais 2 pontos percentuais por ano de contribuição acima de 20 anos, para o homem, ou 15 anos, para a mulher (art. 26, § 2.º, III, e § 5.º), e de 100% da média quando a incapacidade decorre de acidente do trabalho, doença profissional ou doença do trabalho (art. 26, § 3.º, II). Um homem com 25 anos de contribuição e média de R$ 3.000,00 recebe 70%, ou R$ 2.100,00; se a DPOC for reconhecida como doença do trabalho, recebe R$ 3.000,00. O STF declarou constitucional esse cálculo para as incapacidades constatadas após a Reforma da Previdência (Tema 1.300 do STF, RE 1.469.150, julgado em dezembro de 2025).
O aposentado pode ser convocado para reavaliação médica, sob pena de suspensão do benefício, mas, se não voltou a trabalhar, fica em regra dispensado após os 60 anos de idade, ou após os 55 anos quando decorridos 15 anos da concessão (art. 101, § 1.º). O auxílio-acidente eventualmente recebido cessa com a aposentadoria, pois não pode ser acumulado com nenhuma aposentadoria (art. 86, § 2.º).
O aposentado por incapacidade permanente que necessita da assistência permanente de outra pessoa tem direito ao acréscimo previsto no art. 45 da Lei n. 8.213/1991:
Art. 45. O valor da aposentadoria por invalidez do segurado que necessitar da assistência permanente de outra pessoa será acrescido de 25% (vinte e cinco por cento). Parágrafo único. O acréscimo de que trata este artigo: a) será devido ainda que o valor da aposentadoria atinja o limite máximo legal; b) será recalculado quando o benefício que lhe deu origem for reajustado; c) cessará com a morte do aposentado, não sendo incorporável ao valor da pensão.
O Anexo I do Decreto n. 3.048/1999 relaciona situações que dão direito ao acréscimo, como a doença que exige permanência contínua no leito e a incapacidade permanente para as atividades da vida diária. Na DPOC muito grave, a dependência costuma resultar da falta de ar aos mínimos esforços, que impede tomar banho, vestir-se ou deslocar-se sozinho, ou da necessidade de supervisão no uso do oxigênio. O acréscimo vale apenas para a aposentadoria por incapacidade permanente (Tema 1.095 do STF, RE 1.221.446, julgado em junho de 2021).
A aposentadoria especial não depende de doença, e sim da exposição habitual e permanente a agentes nocivos, como as poeiras minerais da mineração, do jateamento de areia e do corte de rochas; interessa a quem desenvolveu DPOC nessas atividades porque dispensa a prova de incapacidade. O tempo exigido varia conforme o agente (Anexo IV do Decreto n. 3.048/1999): 15 anos no subsolo de minerações subterrâneas em frente de produção, 20 anos na exposição ao amianto e 25 anos para a maioria dos demais agentes, como a sílica livre e o carvão mineral. Quem completou esse tempo até 13 de novembro de 2019 tem direito adquirido às regras anteriores, sem idade mínima; quem já contribuía antes dessa data pode usar a regra de transição do art. 21 da EC n. 103/2019, com 66, 76 ou 86 pontos (idade mais tempo de contribuição); quem se filiou depois precisa de 55, 58 ou 60 anos de idade (art. 19, § 1.º, I, da Emenda).
Para períodos a partir de 29 de abril de 1995, a exposição deve ser provada por formulário, hoje o Perfil Profissiográfico Previdenciário, baseado em laudo técnico (art. 58, § 1.º, da Lei n. 8.213/1991), tema do artigo sobre PPP e LTCAT. Aposentado, o segurado não pode continuar nem voltar a trabalhar exposto a agentes nocivos, sob pena de cessação do pagamento (art. 57, § 8.º, da Lei n. 8.213/1991; Tema 709 do STF).
Se a DPOC configurar deficiência, isto é, impedimento de longo prazo que, em interação com barreiras, obstrua a participação plena na sociedade, avaliado pelo INSS em grau leve, moderado ou grave, o segurado pode ter direito à aposentadoria da pessoa com deficiência, que não exige incapacidade para o trabalho. Pela Lei Complementar n. 142/2013, ela é concedida por tempo de contribuição, com 25, 29 ou 33 anos (homem) e 20, 24 ou 28 anos (mulher), conforme a deficiência seja grave, moderada ou leve, ou por idade, aos 60 anos (homem) ou 55 anos (mulher), com 15 anos de contribuição em condição de deficiência (art. 3.º); essas regras foram mantidas pelo art. 22 da EC n. 103/2019.
Quem nunca contribuiu, ou perdeu a qualidade de segurado antes de a incapacidade começar, pode ter direito ao Benefício de Prestação Continuada (art. 20 da Lei n. 8.742/1993), benefício assistencial de um salário mínimo, sem abono anual e sem pensão. Têm direito a pessoa com 65 anos ou mais e a pessoa com deficiência, isto é, com impedimento de longo prazo, de no mínimo dois anos, que obstrua sua participação plena na sociedade (art. 20, §§ 2.º e 10), condição que a DPOC pode caracterizar e que é verificada em avaliação médica e social do INSS (art. 20, § 6.º). A renda familiar por pessoa deve ser igual ou inferior a 1/4 do salário mínimo, R$ 405,25 em 2026 (art. 20, § 3.º), admitidos outros meios de prova da miserabilidade (art. 20, § 11). Exigem-se ainda inscrição no CadÚnico atualizada há no máximo 24 meses e registro biométrico, e o BPC não pode ser acumulado com outro benefício da seguridade social ou de outro regime, inclusive o seguro-desemprego, salvo exceções como a assistência médica e a pensão especial de natureza indenizatória (art. 5.º do Regulamento anexo ao Decreto n. 6.214/2007).
Não. A carência dos benefícios por incapacidade é de 12 contribuições mensais (art. 25, I, da Lei n. 8.213/1991), dispensada em caso de acidente de qualquer natureza, de doença profissional ou do trabalho e de doenças incluídas em lista dos Ministérios da Saúde e da Previdência Social (art. 26, II). A lista vigente, da Portaria Interministerial MTP/MS n. 22/2022, alterada pela Portaria Interministerial MPS/MS n. 15, de 3 de julho de 2026, publicada em 24 de julho de 2026, que incluiu a gestação de alto risco, reúne 18 doenças e afecções: tuberculose ativa, hanseníase, transtorno mental grave com alienação mental, neoplasia maligna, cegueira, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondilite anquilosante, nefropatia grave, estado avançado da doença de Paget, aids, contaminação por radiação, hepatopatia grave, esclerose múltipla, acidente vascular encefálico agudo, abdome agudo cirúrgico e gestação de alto risco, conforme divulgado pelo INSS. A DPOC não integra essa lista nem a do art. 151 da Lei n. 8.213/1991; entre as doenças respiratórias, só a tuberculose ativa aparece.
Para quem tem DPOC, a dispensa depende da origem ocupacional da doença ou da presença de outra doença da lista, como a cardiopatia grave, se a perícia a reconhecer em razão do cor pulmonale; nesse caso, a dispensa decorre da doença listada, e não da DPOC.
| Situação | Carência |
|---|---|
| DPOC sem relação com o trabalho | 12 contribuições mensais (art. 25, I) |
| DPOC reconhecida como doença profissional ou do trabalho | Dispensada (art. 26, II) |
| DPOC associada a doença da lista, como tuberculose ativa ou cardiopatia grave | Dispensada em razão da doença listada (Portaria Interministerial MTP/MS n. 22/2022, alterada pela MPS/MS n. 15/2026) |
| Nova filiação após a perda da qualidade de segurado | 6 contribuições, metade da carência (art. 27-A) |
Também é preciso ter qualidade de segurado na data de início da incapacidade. Quem deixa de contribuir a mantém, em regra, por 12 meses, prazo que passa a 24 meses para quem pagou mais de 120 contribuições sem perdê-la e é acrescido de 12 meses para o desempregado (art. 15, II e §§ 1.º e 2.º); a conferência do CNIS permite verificar vínculos e contribuições antes do pedido. Como a DPOC evolui lentamente, há um ponto sensível: a lei nega o benefício a quem se filia ao INSS já portador da doença, salvo quando a incapacidade sobrevém por progressão ou agravamento (arts. 42, § 2.º, e 59, § 1.º), o que exige demonstrar que a incapacidade surgiu depois da filiação.
A exposição prolongada a poeiras, gases e fumos no trabalho é fator de risco reconhecido para a DPOC, e a lista de doenças relacionadas ao trabalho do Ministério da Saúde (Portaria n. 1.339/1999) já a associava à exposição a sílica livre, cloro e poeiras de algodão, linho, cânhamo e sisal. Quando a doença é produzida ou desencadeada pelo trabalho, ou quando as condições em que ele é prestado contribuem diretamente para a perda da capacidade, ela é equiparada a acidente do trabalho (arts. 20 e 21, I, da Lei n. 8.213/1991); a perícia também reconhece a natureza acidentária quando constata nexo técnico epidemiológico entre a atividade da empresa e a doença (art. 21-A); a Lista C do Anexo II do Decreto n. 3.048/1999 associa o agrupamento J40–J47 (doenças crônicas das vias aéreas inferiores), que abrange a DPOC, a determinadas atividades econômicas, presunção que a empresa pode contestar. O ponto de partida é a CAT, que o empregador deve emitir e que, na sua omissão, pode ser emitida pelo próprio trabalhador, seus dependentes, o sindicato, o médico ou qualquer autoridade pública (art. 22, § 2.º). O enquadramento produz os seguintes efeitos:
| Efeito | Fundamento |
|---|---|
| Dispensa de carência nos benefícios por incapacidade | Art. 26, II, da Lei n. 8.213/1991 |
| Aposentadoria por incapacidade permanente de 100% da média | Art. 26, § 3.º, II, da EC n. 103/2019 |
| Garantia de emprego por 12 meses após a cessação do auxílio acidentário | Art. 118 da Lei n. 8.213/1991 e Súmula 378 do TST |
| Depósitos do FGTS durante o afastamento | Art. 15, § 5.º, da Lei n. 8.036/1990 |
| Isenção do imposto de renda sobre os proventos de aposentadoria, como moléstia profissional | Art. 6.º, XIV, da Lei n. 7.713/1988 |
| Ações acidentárias contra o INSS julgadas pela Justiça Estadual | Art. 109, I, da Constituição e Súmula 15 do STJ |
A origem ocupacional pode fundamentar, ainda, indenização contra o empregador, quando houver dolo ou culpa ou, em atividades de risco especial, independentemente de culpa (art. 7.º, XXVIII, da Constituição e Tema 932 do STF), matéria da área de Direito Trabalhista.
A DPOC não está entre as moléstias graves que isentam do imposto de renda os proventos de aposentadoria e reforma. O art. 6.º, XIV, da Lei n. 7.713/1988 relaciona moléstia profissional, tuberculose ativa, alienação mental, esclerose múltipla, neoplasia maligna, cegueira, hanseníase, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondiloartrose anquilosante, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget, contaminação por radiação e aids, e o art. 30, § 2.º, da Lei n. 9.250/1995 acrescentou a fibrose cística. O STJ considera esse rol taxativo, o que impede sua ampliação a doenças nele não mencionadas (Tema 250 do STJ).
A isenção pode alcançar o aposentado com DPOC se a doença for reconhecida como moléstia profissional, expressamente prevista no dispositivo, ou se houver outra doença da lista, como a cardiopatia grave, com base em conclusão da medicina especializada. Não se aplica aos rendimentos de quem continua trabalhando (Tema 1.037 do STJ) e, nas pensões, não abrange a moléstia profissional (art. 6.º, XXI). Perante a fonte pagadora e a Receita Federal, exige-se laudo pericial de serviço médico oficial (art. 30 da Lei n. 9.250/1995); em juízo, esse laudo é dispensável se a doença estiver provada por outros meios (Súmula 598 do STJ). O tema é aprofundado no guia sobre isenção de imposto de renda por doença grave.
A documentação previdenciária e profissional demonstra a qualidade de segurado, a carência, a atividade exercida e a eventual exposição a agentes nocivos; a médica demonstra a gravidade da doença e suas repercussões funcionais.
Os laudos devem ser legíveis, datados e assinados, com o registro do médico no conselho de classe, a CID e o prazo estimado de afastamento, quando houver. Mais do que o diagnóstico, importa a descrição das limitações em relação ao trabalho: o laudo que registra dispneia aos pequenos esforços em quem exerce atividade braçal é mais útil do que o que apenas menciona a CID J44.
A perícia é feita por perito médico federal e combina a análise dos documentos com o exame clínico. O perito verifica a coerência entre os sintomas relatados, o diagnóstico e a evolução do quadro e examina sinais como o padrão respiratório, a cianose (coloração azulada da pele e das mucosas), o uso da musculatura acessória do pescoço e do tórax e sinais de cor pulmonale. Ao final, registra se há incapacidade, se é temporária ou permanente, a data provável de início e a possibilidade de reabilitação.
A data de início da incapacidade é decisiva, porque é nela que se verificam a qualidade de segurado e a carência. Convém levar os exames originais e descrever com objetividade as tarefas da função e as dificuldades para executá-las. Na perícia da aposentadoria por incapacidade permanente, o segurado pode fazer-se acompanhar, às suas expensas, por médico de sua confiança (art. 42, § 1.º, da Lei n. 8.213/1991).
Diante do indeferimento, é possível recorrer, apresentar novo pedido com documentos atualizados ou ingressar com ação judicial. A escolha depende do motivo da negativa, indicado na comunicação da decisão.
O recurso administrativo é dirigido ao Conselho de Recursos da Previdência Social (CRPS) e deve ser apresentado em 30 dias da ciência da decisão (art. 305, § 1.º, do Decreto n. 3.048/1999), pelo Meu INSS ou pela Central 135, com as razões de discordância e os documentos que as sustentam. É indicado quando a negativa decorre de erro na análise dos requisitos, como contribuições não computadas ou data de início da incapacidade mal fixada.
Não é necessário esgotar a via administrativa: basta o requerimento indeferido ou não analisado no prazo legal (Tema 350 do STF). As causas de até 60 salários mínimos, ou R$ 97.260,00 em 2026, tramitam nos Juizados Especiais Federais (art. 3.º da Lei n. 10.259/2001); a ação acidentária, quando a DPOC tem origem ocupacional, corre na Justiça Estadual. A incapacidade é examinada por perito nomeado pelo juiz, e as partes podem formular quesitos e indicar assistente técnico, o que permite confrontar a conclusão do INSS com os exames e relatórios do pneumologista.
Pode aposentar, desde que a perícia do INSS reconheça incapacidade permanente para o trabalho, sem possibilidade de reabilitação para outra atividade que garanta a subsistência. O diagnóstico, isoladamente, não gera benefício. Quando a incapacidade é temporária, cabe o auxílio por incapacidade temporária (auxílio-doença).
Na CID-10, a DPOC corresponde à categoria J44, com os subcódigos J44.0 (com infecção respiratória aguda do trato respiratório inferior), J44.1 (com exacerbação aguda não especificada), J44.8 (outras formas especificadas) e J44.9 (não especificada). O enfisema sem bronquite crônica tem código próprio, J43.
Não há grau que aposente automaticamente. A aposentadoria por incapacidade permanente é mais provável nos estágios GOLD 3 (VEF1 de 30% a menos de 50% do previsto) e GOLD 4 (VEF1 abaixo de 30%), sobretudo com oxigenoterapia, cor pulmonale ou internações frequentes. A decisão considera também a idade, a escolaridade, a profissão e a possibilidade de reabilitação.
Não. A DPOC não consta da lista de doenças que dispensam a carência de 12 contribuições, da Portaria Interministerial MTP/MS n. 22/2022, alterada pela Portaria Interministerial MPS/MS n. 15/2026. A carência é dispensada se a doença for reconhecida como profissional ou do trabalho, ou se houver outra doença da lista, como tuberculose ativa ou cardiopatia grave.
Pode, se a perícia constatar incapacidade temporária para a atividade habitual por mais de 15 dias consecutivos, como nas exacerbações ou em funções de grande esforço físico. A aposentadoria por incapacidade permanente é menos provável na DPOC moderada (GOLD 2), mas a análise é individual.
Pode, nas mesmas condições da DPOC: o enfisema que cause incapacidade permanente, sem possibilidade de reabilitação, dá direito à aposentadoria por incapacidade permanente; se a incapacidade for temporária, cabe o auxílio por incapacidade temporária. Na CID-10, o enfisema isolado é codificado como J43, e o enfisema associado à bronquite crônica, como J44.
Pode dar, se a pessoa tiver 65 anos ou mais ou se a DPOC configurar impedimento de longo prazo, de no mínimo dois anos, reconhecido em avaliação médica e social do INSS. A renda familiar por pessoa deve ser igual ou inferior a 1/4 do salário mínimo, R$ 405,25 em 2026, e o benefício é de um salário mínimo, R$ 1.621,00.
Não como regra, porque a DPOC não consta do rol de moléstias graves da Lei n. 7.713/1988, que o STJ considera taxativo. A isenção sobre os proventos de aposentadoria pode ser reconhecida se a doença for caracterizada como moléstia profissional ou se houver outra doença da lista, como a cardiopatia grave. Não alcança os rendimentos de quem continua trabalhando.
A DPOC não aposenta pelo simples diagnóstico, mas pode fundamentar o auxílio por incapacidade temporária, a aposentadoria por incapacidade permanente, com eventual acréscimo de 25%, e, para quem não tem qualidade de segurado, o BPC. O resultado depende da prova: espirometria, laudos que relacionem a gravidade da doença às exigências da função e documentos que demonstrem a qualidade de segurado e a carência. A origem ocupacional, quando existente, dispensa a carência, eleva a aposentadoria a 100% da média e pode fundamentar a isenção do imposto de renda, e por isso deve ser investigada desde o primeiro pedido.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Previdenciário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e os procedimentos do INSS vigentes em outubro de 2026. Não constitui aconselhamento jurídico ou médico nem substitui a análise individualizada de cada caso. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.