Direito Tributário
Dívida ativa: o que é, consulta, efeitos e como regularizar
Dívida ativa: o que é, o que acontece com o nome inscrito, como consultar (União, estados e municípios), prescrição e as formas de regularização.


A recuperação judicial é o instrumento previsto na Lei n.º 11.101/2005 que permite à empresa em crise econômico-financeira renegociar o conjunto de suas dívidas sob supervisão do Poder Judiciário, com o objetivo de superar a crise e preservar a atividade produtiva, os empregos e os interesses dos credores. A relevância prática do instituto é crescente, como demonstra o indicador da Serasa Experian, segundo o qual 2.466 empresas entraram em recuperação judicial no Brasil em 2025, número que representa alta de 13% sobre 2024 e o maior patamar de toda a série histórica.
Recuperação judicial é o processo pelo qual a empresa devedora propõe aos seus credores, perante o juiz, um plano de reestruturação das dívidas, que pode prever prazos maiores, descontos, venda de ativos e outras medidas de saneamento. A finalidade do instituto está expressa no artigo 47 da Lei n.º 11.101/2005: viabilizar a superação da crise econômico-financeira do devedor, a fim de permitir a manutenção da fonte produtora, do emprego dos trabalhadores e dos interesses dos credores, promovendo a preservação da empresa, sua função social e o estímulo à atividade econômica.
A recuperação judicial não se confunde com a falência. Enquanto a falência liquida o patrimônio da empresa inviável para pagar os credores, a recuperação parte da premissa oposta, a de que a atividade é viável e vale mais em funcionamento do que liquidada. Tampouco se trata de perdão de dívidas, pois as obrigações são renegociadas coletivamente e o descumprimento do plano aprovado pode conduzir à convolação do processo em falência.
Os números recentes mostram a dimensão do fenômeno e a mudança do seu perfil. O quadro abaixo consolida a distribuição setorial das recuperações judiciais requeridas em 2025, conforme o indicador da Serasa Experian.
| Setor | Empresas em recuperação judicial (2025) | Participação |
|---|---|---|
| Agropecuária | 743 | 30,1% |
| Serviços | 739 | 30,0% |
| Comércio | 535 | 21,7% |
| Indústria | 449 | 18,2% |
| Total | 2.466 | 100% |
Fonte: Serasa Experian, Indicador de Falências e Recuperações, dados de 2025.
Podem pedir recuperação judicial o empresário individual e a sociedade empresária que exerçam atividade regular há mais de dois anos e preencham, cumulativamente, os requisitos do artigo 48 da Lei n.º 11.101/2005. A tabela a seguir consolida essas exigências.
| Requisito (art. 48 da Lei n.º 11.101/2005) | Conteúdo |
|---|---|
| Atividade regular | Exercício regular da atividade empresarial há mais de 2 anos, comprovado pelo registro na Junta Comercial |
| Não ser falido | Não estar falido ou, se já faliu, ter as responsabilidades declaradas extintas por sentença transitada em julgado |
| Ausência de recuperação recente | Não ter obtido concessão de recuperação judicial há menos de 5 anos, inclusive com base no plano especial de microempresas e empresas de pequeno porte |
| Idoneidade falimentar | Não ter sido condenado, nem ter sócio controlador ou administrador condenado, por crime falimentar |
Nem toda atividade econômica se submete ao regime. O artigo 2.º da lei exclui, entre outras, as instituições financeiras, cooperativas de crédito, entidades de previdência complementar, sociedades operadoras de planos de saúde e seguradoras, que possuem regimes próprios de liquidação. Sociedades simples e associações civis, por não serem empresárias, também não têm acesso ao instituto.
Situação que merece exame específico é a do produtor rural. A jurisprudência do Superior Tribunal de Justiça admite que o produtor que se registra na Junta Comercial pouco antes do pedido compute o período anterior de atividade, comprovado por documentos, para preencher o biênio do artigo 48. Foi o que decidiu a Quarta Turma no REsp 1.800.032/MT, julgado em 5 de novembro de 2019, orientação posteriormente consolidada pela Segunda Seção no Tema 1.145 (REsp 1.905.573/MT, 2022). A Lei n.º 14.112/2020 incorporou essa lógica ao texto legal, nos §§ 2.º e 3.º do artigo 48.
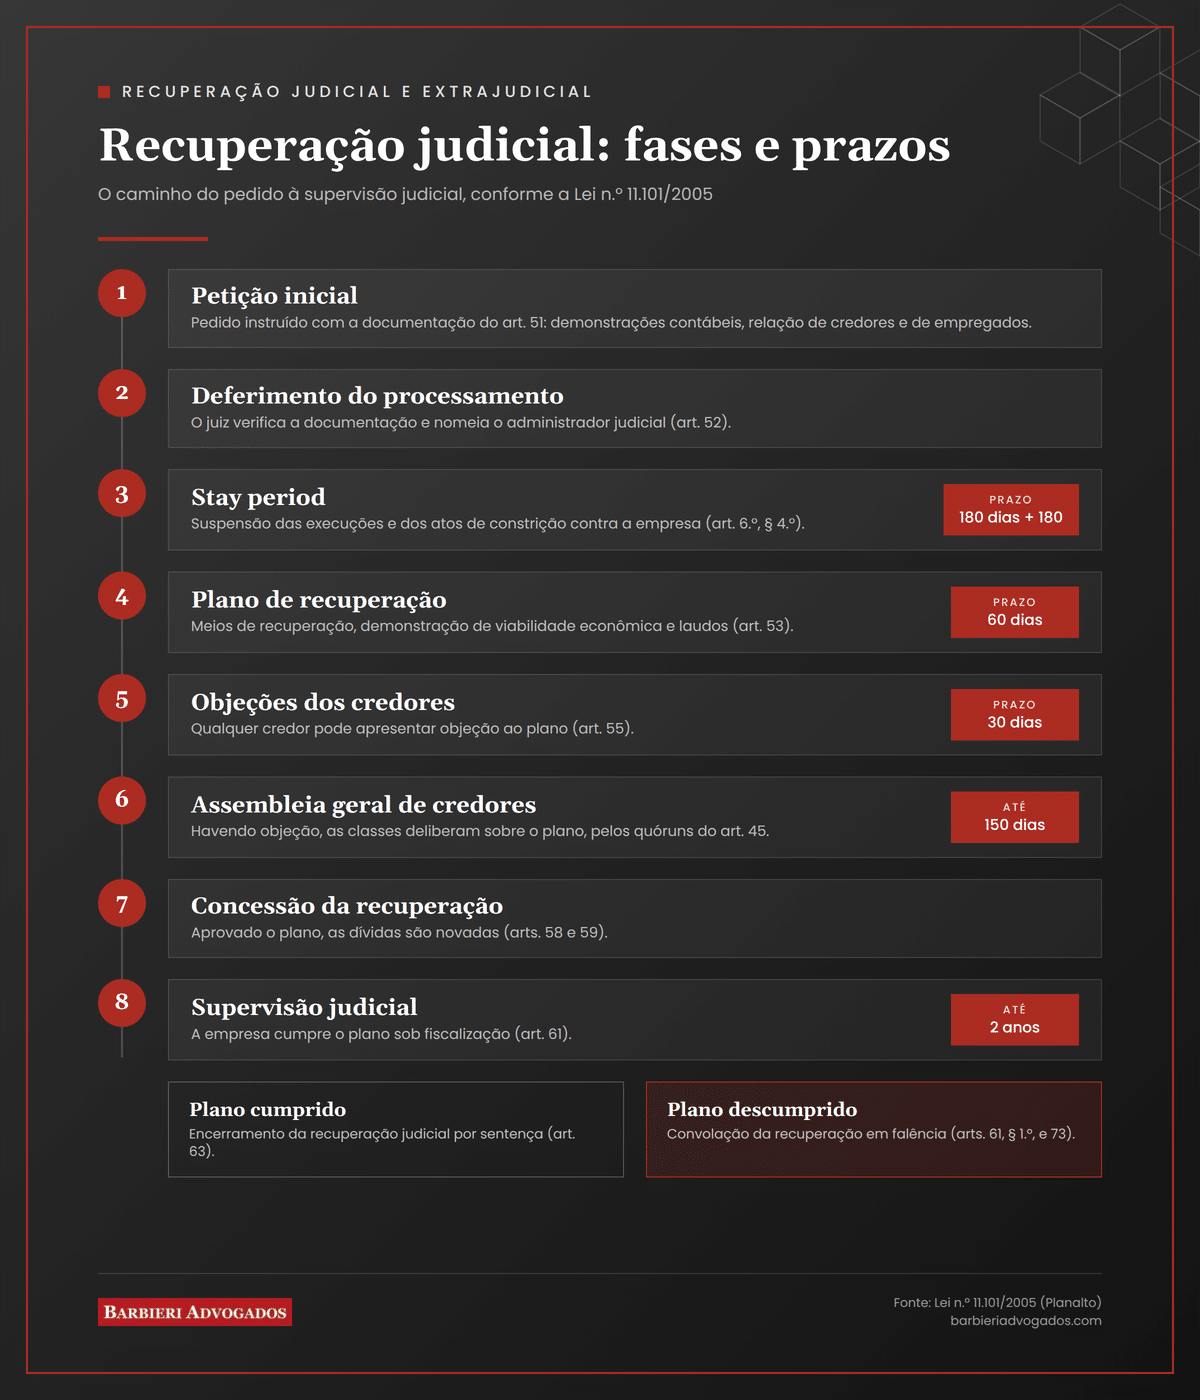
A recuperação judicial funciona em quatro grandes etapas: o pedido inicial instruído com a documentação do artigo 51, o deferimento do processamento com a suspensão das execuções, a apresentação e votação do plano de recuperação e, aprovado o plano, o período de cumprimento sob supervisão judicial. A tabela abaixo consolida o fluxo e os prazos legais.
| Fase | O que acontece | Prazo legal |
|---|---|---|
| Petição inicial | Pedido instruído com demonstrações contábeis dos 3 últimos exercícios, relação de credores, relação de empregados e demais documentos do art. 51 | — |
| Deferimento do processamento | O juiz verifica a documentação, nomeia o administrador judicial e determina a suspensão das execuções (art. 52) | — |
| Stay period | Suspensão das execuções e dos atos de constrição contra a empresa (art. 6.º, § 4.º) | 180 dias, prorrogáveis uma única vez por igual período |
| Plano de recuperação | Apresentação do plano com meios de recuperação, viabilidade econômica e laudos (art. 53) | 60 dias da publicação da decisão de processamento |
| Objeções dos credores | Qualquer credor pode objetar o plano (art. 55) | 30 dias contados do edital da relação de credores |
| Assembleia geral de credores | Havendo objeção, a assembleia delibera sobre o plano (art. 56) | Realização em até 150 dias do deferimento do processamento |
| Concessão | Aprovado o plano e cumpridas as exigências legais, o juiz concede a recuperação; as dívidas são novadas (arts. 58 e 59) | — |
| Supervisão judicial | A empresa cumpre o plano; descumprimento no período convola a recuperação em falência (arts. 61 e 73) | Até 2 anos após a concessão |
Na assembleia, o plano precisa ser aprovado por todas as classes de credores, segundo os quóruns do artigo 45: nas classes trabalhista e de microempresas e empresas de pequeno porte, por maioria simples dos credores presentes; nas classes com garantia real e quirografária, por credores que representem mais da metade do valor dos créditos presentes e, cumulativamente, pela maioria simples por cabeça. Mesmo rejeitado o plano, o juiz pode concedê-lo com base no quórum alternativo do artigo 58, § 1.º, mecanismo conhecido como cram down, desde que preenchidos os requisitos cumulativos ali previstos.
A Lei n.º 14.112/2020 promoveu a mais ampla reforma da Lei de Recuperação de Empresas desde a sua edição. Entre as principais inovações estão a limitação do stay period a uma única prorrogação; a autorização expressa do financiamento da empresa em recuperação, conhecido como DIP financing (arts. 69-A a 69-F), com prioridade de pagamento para quem financia o devedor em crise; a ampliação do parcelamento de débitos tributários federais para até 120 prestações (art. 10-A da Lei n.º 10.522/2002); o incentivo à conciliação e à mediação antecedentes ao pedido (arts. 20-A e seguintes); e o regime específico do produtor rural. A reforma também passou a vedar expressamente a distribuição de lucros e dividendos durante a recuperação judicial, até a aprovação do plano (art. 6.º-A).
Sujeitam-se à recuperação judicial, em regra, todos os créditos existentes na data do pedido, ainda que não vencidos (art. 49). Esses créditos são organizados em quatro classes para fins de votação do plano, conforme o artigo 41 da lei.
| Classe (art. 41) | Créditos abrangidos |
|---|---|
| Classe I | Créditos trabalhistas e decorrentes de acidente de trabalho |
| Classe II | Créditos com garantia real, até o limite do valor do bem gravado |
| Classe III | Créditos quirografários, com privilégio especial ou geral e subordinados |
| Classe IV | Créditos de microempresas e empresas de pequeno porte |
Determinados créditos relevantes permanecem excluídos do regime por opção do legislador. O credor titular da posição de proprietário fiduciário de bens móveis ou imóveis, o arrendador mercantil e o vendedor com reserva de domínio não se submetem aos efeitos da recuperação (art. 49, § 3.º), o mesmo valendo para o adiantamento a contrato de câmbio (art. 49, § 4.º). O crédito tributário também não se sujeita ao plano, de modo que as execuções fiscais não se suspendem e cabe à empresa buscar o parcelamento ou a transação com a Fazenda. Na prática, boa parte do endividamento bancário garantido por alienação fiduciária e o passivo fiscal exigem estratégias próprias, paralelas à recuperação, o que reforça a importância do planejamento prévio do pedido.
O efeito central da recuperação judicial é proporcionar à empresa condições de reorganização sem afastá-la da condução dos próprios negócios. O devedor permanece na administração da atividade, sob fiscalização do administrador judicial nomeado pelo juiz, e somente a perde nas hipóteses legais de afastamento (art. 64). Em todos os atos e documentos, a empresa passa a usar a expressão “em recuperação judicial” após o nome empresarial (art. 69), e fica vedada a distribuição de dividendos até a aprovação do plano (art. 6.º-A). Fornecedores estratégicos costumam ser tratados no plano com condições diferenciadas, justamente para preservar a cadeia de suprimentos.
Para os credores, o processo impõe uma disciplina coletiva. Cabe a cada credor conferir a sua inclusão na relação apresentada pelo devedor e, se for o caso, apresentar habilitação ou divergência de crédito no prazo legal (art. 7.º, § 1.º), participar da assembleia e votar o plano. O procedimento de habilitação de crédito é o instrumento pelo qual o credor ingressa formalmente no processo, e a perda de prazos pode relegar o crédito à habilitação retardatária, com perda de vantagens processuais. Cumpre observar que a recuperação do devedor principal não alcança os garantidores. Nos termos da Súmula 581 do Superior Tribunal de Justiça, aprovada pela Segunda Seção em 2016, “a recuperação judicial do devedor principal não impede o prosseguimento das ações e execuções ajuizadas contra terceiros devedores solidários ou coobrigados em geral, por garantia cambial, real ou fidejussória”. O sócio que avalizou títulos da empresa permanece, portanto, sujeito à cobrança individual. Em estruturas societárias complexas, a discussão sobre a responsabilidade em grupos econômicos pode ampliar o alcance subjetivo das cobranças, o que exige atenção na fase pré-recuperacional.
Para os empregados, os contratos de trabalho seguem em vigor, e os créditos trabalhistas integram a Classe I, com tratamento prioritário: o plano não pode prever prazo superior a um ano para o pagamento dos créditos trabalhistas vencidos até o pedido (art. 54). A anotação “em recuperação judicial” que aparece em contracheques e registros não altera direitos do trabalhador, apenas identifica a situação jurídica do empregador.
Do ponto de vista da gestão, o momento do pedido é fator determinante do êxito da medida. Indicadores objetivos como fluxo de caixa negativo persistente, multiplicação de execuções judiciais, protestos recorrentes e comprometimento da folha de pagamento sinalizam que a reestruturação deve ser estudada antes que o agravamento da crise comprometa os ativos que sustentariam o próprio plano. A recuperação requerida tardiamente tende a apresentar, desde o ajuizamento, viabilidade reduzida.
A diferença essencial está no grau de intervenção judicial e no destino da empresa. A recuperação judicial processa toda a renegociação em juízo, com stay period, assembleia e supervisão. A recuperação extrajudicial (arts. 161 a 167) inverte essa lógica, uma vez que o devedor negocia o plano diretamente com os credores, ou com parte deles, e o submete ao Judiciário apenas para homologação, alcançando os credores dissidentes quando houver adesão de mais da metade dos créditos de cada espécie abrangida. Trata-se de alternativa mais célere e discreta, adequada a crises concentradas em poucos credores. A falência, por fim, pressupõe a inviabilidade da atividade, hipótese em que o juiz decreta a quebra, afasta os administradores e determina a arrecadação e a liquidação do patrimônio para pagamento dos credores na ordem legal (art. 83). A recuperação judicial malsucedida pode ser convolada em falência, seja pela rejeição do plano em assembleia (art. 56, § 4.º), seja pelo descumprimento das obrigações no biênio de supervisão (arts. 61, § 1.º, e 73).
A forma mais segura é consultar o distribuidor do Tribunal de Justiça do estado da sede da empresa, pelo nome ou CNPJ. Além disso, a própria empresa é obrigada a usar a expressão “em recuperação judicial” em seus atos e documentos (art. 69 da Lei n.º 11.101/2005), a informação consta dos cadastros de crédito, como o da Serasa Experian, e os principais atos do processo são publicados em editais.
Os prazos legais somados indicam a ordem de grandeza: até 360 dias de stay period (180 prorrogáveis uma vez), assembleia em até 150 dias do deferimento e supervisão judicial de até 2 anos após a concessão do plano. Na prática, entre o pedido e o encerramento, processos de média complexidade costumam durar alguns anos, a depender de incidentes como impugnações de crédito e da extensão dos prazos de pagamento previstos no próprio plano.
A própria empresa devedora, nas condições renegociadas do plano aprovado, que substitui as obrigações originais por novação (art. 59). Os sócios não respondem pelas dívidas sociais em regra, mas as garantias pessoais que tenham prestado, como aval e fiança, permanecem exigíveis contra eles, conforme a Súmula 581 do STJ.
O credor deve conferir se o seu crédito consta da relação de credores publicada em edital e, se houver omissão ou divergência de valor, apresentar habilitação ou divergência ao administrador judicial no prazo de 15 dias do edital (art. 7.º, § 1.º). A partir daí, o recebimento segue as condições do plano aprovado para a classe do crédito. Créditos não sujeitos, como os garantidos por alienação fiduciária, seguem as vias próprias de cobrança.
Não. A recuperação judicial busca preservar a empresa viável, mantendo a atividade e renegociando as dívidas; a falência liquida o patrimônio da empresa inviável para pagar os credores (art. 75). A recuperação pode, porém, ser convolada em falência se o plano for rejeitado ou descumprido.
Os custos compreendem as custas judiciais, a remuneração do administrador judicial, os honorários dos advogados e de eventuais peritos e assessores financeiros. A remuneração do administrador judicial é fixada pelo juiz e não pode exceder 5% do valor devido aos credores submetidos à recuperação, limite reduzido a 2% no caso de microempresas e empresas de pequeno porte (art. 24, §§ 1.º e 5.º, da Lei n.º 11.101/2005). Os honorários advocatícios e periciais variam conforme o porte do passivo e a complexidade do caso, e devem ser dimensionados no planejamento prévio do pedido.
A companhia aberta em recuperação continua com as ações negociadas em bolsa, mas o pedido costuma pressionar fortemente as cotações, e a lei veda a distribuição de lucros e dividendos até a aprovação do plano (art. 6.º-A). O acionista deve acompanhar os fatos relevantes divulgados à CVM e a evolução do processo. Estas informações têm caráter jurídico-informativo e não constituem recomendação de investimento.
Rejeitado o plano pela assembleia geral de credores, o juiz decreta a falência (art. 56, § 4.º), salvo se presentes os requisitos do cram down do artigo 58, § 1.º, que autorizam a concessão mesmo sem aprovação em todas as classes. Já o descumprimento de obrigação do plano no biênio de supervisão convola a recuperação em falência (arts. 61, § 1.º, e 73), e, após esse período, o credor pode executar a obrigação ou requerer a falência com base no artigo 62.
A recuperação judicial é, em síntese, um instrumento de preservação de valor, cujo êxito depende sobretudo da qualidade do diagnóstico prévio, do desenho do plano e da condução das negociações com cada classe de credores, mais do que do ajuizamento em si. A atuação em recuperação judicial e extrajudicial da Barbieri Advogados abrange o assessoramento de empresas em reestruturação e a representação de credores em processos em curso.
Este artigo tem caráter exclusivamente informativo e não constitui aconselhamento jurídico. Cada situação possui particularidades que exigem análise individualizada por profissional habilitado. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.