Direito das Sucessões
ITCD RS 2026: alíquotas, isenções, cálculo e prazos
ITCD no RS em 2026: tabela de alíquotas na herança e na doação, cálculo, quem paga, avaliação da Receita, isenções, DIT, prazos e guias fracionadas.


Atualizado em setembro de 2026.
A GPS em atraso pode ser paga, mas nem toda contribuição atrasada se regulariza da mesma forma, e nem todo pagamento produz os efeitos esperados. O contribuinte individual recolhe pelo Sistema de Acréscimos Legais (SAL) da Receita Federal as competências dos últimos cinco anos, com juros e multa; períodos mais antigos só contam mediante indenização ao INSS, depois de comprovada a atividade. O segurado facultativo só recupera meses dentro do período de graça de seis meses, e o empregado não paga a contribuição que o empregador deixou de recolher. Este artigo explica quem pode pagar, como são calculados juros, multa e indenização com os valores de 2026, o passo a passo no SAL e no INSS e os efeitos do pagamento atrasado sobre a carência.
Em resumo: o contribuinte individual pode pagar pelo SAL as contribuições dos últimos cinco anos, com multa de 0,33% por dia de atraso, limitada a 20%, e juros pela taxa Selic (art. 35 da Lei n. 8.212/1991). Períodos mais antigos, alcançados pela decadência, só contam mediante indenização (art. 45-A): 20% da média dos 80% maiores salários de contribuição desde julho de 1994, com juros de 0,5% ao mês, limitados a 50%, e multa de 10%, após a comprovação da atividade perante o INSS. O facultativo só paga atrasados enquanto mantém a qualidade de segurado. Contribuições pagas com atraso e anteriores ao primeiro pagamento em dia não contam para a carência (art. 27, II, da Lei n. 8.213/1991).
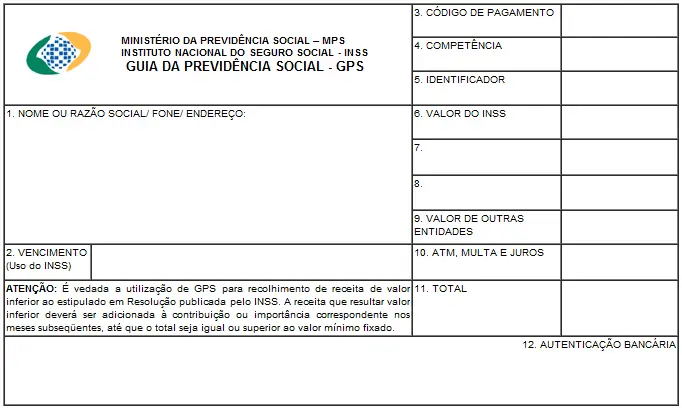
A Guia da Previdência Social (GPS) é o documento com que o contribuinte individual e o segurado facultativo recolhem, por iniciativa própria, suas contribuições ao INSS, com vencimento no dia 15 do mês seguinte ao da competência (art. 30, II, da Lei n. 8.212/1991). São esses os segurados que podem ter contribuições em atraso a regularizar, e as regras são diferentes para cada um.
O contribuinte individual (autônomo, profissional liberal, empresário que recebe pró-labore, microempreendedor individual) é segurado obrigatório: exercendo atividade remunerada, deve contribuir. Por isso a lei lhe permite pagar competências passadas, em três regimes distintos. As contribuições dos últimos cinco anos, se ele já estava inscrito na categoria, são pagas pelo SAL, com juros e multa. Os períodos anteriores à data de início das contribuições registrada no INSS dependem de pedido de retroação e de prova da atividade. E os períodos com mais de cinco anos, alcançados pela decadência, só podem ser computados mediante indenização, calculada pelo INSS após a comprovação do trabalho.
Para o contribuinte individual, o salário de contribuição é a remuneração efetivamente auferida no mês (art. 28, III, da Lei n. 8.212/1991), observados o salário mínimo e o teto de cada competência. Não se trata, portanto, de valor de livre escolha: a base informada na guia deve ser compatível com a renda da época, inclusive com a declarada no Imposto de Renda.
O facultativo é quem, sem exercer atividade remunerada, escolhe contribuir, como a dona de casa e o estudante. Como a filiação decorre de um ato de vontade, o Regulamento da Previdência Social impõe dois limites (art. 11, §§ 3.º e 4.º, do Decreto n. 3.048/1999). A filiação produz efeitos somente a partir da inscrição e do primeiro recolhimento, sem pagamento de competências anteriores à inscrição. E, após a inscrição, o facultativo só pode recolher contribuições em atraso enquanto não tiver perdido a qualidade de segurado, que ele conserva por seis meses após a cessação das contribuições (art. 15, VI, da Lei n. 8.213/1991). Na prática, o facultativo consegue regularizar pouco mais do que os últimos seis meses, e nunca por indenização.
Um exemplo com as datas de 2026: Ana, dona de casa inscrita como facultativa, pagou em dia até a competência de março de 2026 e depois interrompeu os recolhimentos. Ela mantém a qualidade de segurada durante os seis meses seguintes, e a perda só ocorre no dia seguinte ao vencimento da contribuição referente ao mês imediatamente posterior ao fim desse prazo (art. 15, § 4.º, da Lei n. 8.213/1991), ou seja, em meados de novembro de 2026. Até lá, pode pagar pelo SAL as competências de abril a agosto de 2026, com juros e multa, sobre o valor que ela própria declarar (art. 28, IV, da Lei n. 8.212/1991). Se deixar passar esse prazo, perde a possibilidade de pagar esses meses e precisará recomeçar com um novo recolhimento em dia.
| Situação | É possível pagar? | Como |
|---|---|---|
| Contribuinte individual já inscrito, competências dos últimos cinco anos | Sim, com juros e multa | GPS emitida pelo SAL |
| Contribuinte individual, período anterior à data de início das contribuições | Sim, se comprovada a atividade | Pedido de retroação ao INSS |
| Contribuinte individual, período com mais de cinco anos | Sim, por indenização, se comprovada a atividade | Cálculo feito pelo INSS |
| Facultativo que ainda mantém a qualidade de segurado | Sim, com juros e multa | GPS emitida pelo SAL |
| Facultativo, após a perda da qualidade de segurado ou antes da inscrição | Não | Novo recolhimento em dia |
| Microempreendedor individual (MEI) | Sim, com acréscimos legais | DAS do Simples Nacional, não GPS |
| Empregado, empregado doméstico e trabalhador avulso | Não é responsável pelo recolhimento | Reconhecimento do vínculo e das remunerações |
Parte dos segurados que encontram lacunas no CNIS não deve pagar guia alguma, porque a responsabilidade pelo recolhimento é de terceiro ou porque a lei dispensa a contribuição. Pagar nesses casos é desperdício; o caminho correto é pedir o reconhecimento do período com as provas adequadas.
A contribuição do empregado é descontada e recolhida pela empresa, e o desconto presume-se feito oportuna e regularmente, respondendo o empregador pelo que deixou de recolher (art. 33, § 5.º, da Lei n. 8.212/1991). Os salários de contribuição dos meses trabalhados entram no cálculo do benefício ainda que a empresa ou o empregador doméstico não os tenha recolhido (art. 34, I, da Lei n. 8.213/1991). Se o vínculo ou as remunerações não constam do CNIS, o segurado deve comprová-los com a carteira de trabalho, contracheques e outros documentos. A Carteira de Trabalho sem defeito formal goza de presunção relativa de veracidade e é prova suficiente do tempo de serviço, ainda que o vínculo não conste do CNIS (Súmula 75 da TNU).
Desde a competência abril de 2003, a empresa que contrata contribuinte individual é obrigada a descontar a contribuição da remuneração e a recolhê-la (art. 4.º da Lei n. 10.666/2003). Se não o fez, o prestador não precisa pagar novamente: basta comprovar o serviço e a remuneração com contratos, recibos de pagamento a autônomo (RPA) ou notas fiscais. A complementação só é necessária quando a remuneração total do mês fica abaixo do salário mínimo, para que a competência seja computada.
O tempo de trabalho rural anterior a novembro de 1991 é computado independentemente do recolhimento de contribuições, exceto para efeito de carência (art. 55, § 2.º, da Lei n. 8.213/1991), e deve ser comprovado por início de prova material contemporânea dos fatos, como notas de produtor, contratos de arrendamento ou parceria e documentos em que conste a profissão de agricultor (art. 55, § 3.º). O segurado especial, por sua vez, contribui sobre a receita da comercialização da produção e obtém benefícios de valor mínimo comprovando a atividade rural, sem GPS; para a aposentadoria por tempo de contribuição, precisa recolher contribuições facultativas (Súmula 272 do STJ). A soma de tempo rural e urbano é tratada no artigo sobre a aposentadoria híbrida.
Sobre as contribuições ainda não alcançadas pela decadência, isto é, as dos últimos cinco anos, incidem multa de mora e juros de mora nos termos do art. 61 da Lei n. 9.430/1996, por remissão do art. 35 da Lei n. 8.212/1991. A multa é de 0,33% por dia de atraso, contada a partir do dia seguinte ao vencimento e limitada a 20%, limite atingido no 61.º dia. Os juros correspondem à taxa Selic acumulada mensalmente, do primeiro dia do mês seguinte ao vencimento até o mês anterior ao do pagamento, mais 1% no mês do pagamento.
| Dias de atraso | Multa de mora |
|---|---|
| 1 | 0,33% |
| 10 | 3,30% |
| 15 | 4,95% |
| 30 | 9,90% |
| 45 | 14,85% |
| 60 | 19,80% |
| 61 ou mais | 20% (limite) |
O valor principal é a alíquota aplicada sobre o salário de contribuição da competência. Em 2026, com salário mínimo de R$ 1.621,00 e teto do INSS de R$ 8.475,55, a contribuição de 20% vai de R$ 324,20 a R$ 1.695,11; no plano simplificado, de 11%, é de R$ 178,31; e a do facultativo de baixa renda, de 5%, é de R$ 81,05. Para competências de anos anteriores, valem o salário mínimo e o teto vigentes em cada uma.
Mariana, designer autônoma com renda mensal de R$ 3.000,00, contribui em dia desde 2022, mas deixou de pagar a competência de março de 2026, vencida em 15 de abril. Se regularizar em setembro de 2026, o principal será de R$ 600,00 (20% de R$ 3.000,00) e a multa, de R$ 120,00, porque o atraso já superou 60 dias. Os juros corresponderão à Selic acumulada de maio a agosto de 2026, mais 1% referente a setembro; se essa soma for de 5%, por exemplo, os juros serão de R$ 30,00, e a guia totalizará R$ 750,00. O valor exato é calculado pelo SAL para a data de pagamento informada, e uma guia não paga até essa data precisa ser recalculada.
Quanto mais antiga a competência, maior o peso dos juros, que se acumulam mês a mês, enquanto a multa permanece limitada a 20%. Em débitos de quatro ou cinco anos, a soma dos acréscimos pode representar parcela expressiva do valor original, o que recomenda simular o custo total no SAL antes de decidir quais competências pagar.
O direito de a Fazenda constituir o crédito das contribuições previdenciárias extingue-se pela decadência em cinco anos, contados na forma do art. 173, I, do Código Tributário Nacional. Os arts. 45 e 46 da Lei n. 8.212/1991, que previam prazo de dez anos, foram declarados inconstitucionais pelo STF (Súmula Vinculante 8) e revogados pela Lei Complementar n. 128/2008. Alcançada a decadência, a contribuição deixa de ser exigível, e o contribuinte individual que quiser contar o período como tempo de contribuição, no Regime Geral ou para contagem recíproca, deve indenizar o INSS (art. 45-A da Lei n. 8.212/1991).
A indenização não é calculada sobre a renda da época. Corresponde a 20% da média aritmética simples dos maiores salários de contribuição, reajustados, correspondentes a 80% de todo o período contributivo decorrido desde julho de 1994 (art. 45-A, § 1.º, I). Sobre esse valor incidem juros de 0,5% ao mês, capitalizados anualmente e limitados a 50%, e multa de 10% (art. 45-A, § 2.º). Como os juros somam 6% ao ano, capitalizados, o limite de 50% é alcançado em competências com cerca de sete anos ou mais. O cálculo é feito pelo INSS, depois de reconhecido o exercício da atividade no período, e não pelo SAL.
| Exemplo em 2026 | Por competência | 36 competências |
|---|---|---|
| Média dos 80% maiores salários de contribuição desde julho de 1994 | R$ 4.000,00 | — |
| Indenização (20% da média) | R$ 800,00 | R$ 28.800,00 |
| Juros (limite de 50%) | R$ 400,00 | R$ 14.400,00 |
| Multa (10%) | R$ 80,00 | R$ 2.880,00 |
| Total | R$ 1.280,00 | R$ 46.080,00 |
No exemplo, Carlos, arquiteto que trabalhou como autônomo de 2012 a 2014 sem contribuir, pagaria R$ 46.080,00 em 2026 para averbar esses três anos, desde que comprovasse a atividade com documentos da época. O custo depende da média atual, e não da renda de 2012: quem passou a ganhar mais nos últimos anos paga mais pela mesma competência antiga, e quem tem média próxima do salário mínimo paga menos.
A exigência de juros e multa sobre a indenização foi introduzida pela Medida Provisória n. 1.523/1996, publicada em 14 de outubro de 1996. O Superior Tribunal de Justiça firmou o entendimento de que esses acréscimos não podem ser cobrados na indenização de períodos anteriores a essa medida provisória. No exemplo acima, 12 competências de 1995 custariam R$ 9.600,00 sem os acréscimos, em vez de R$ 15.360,00. Se o cálculo administrativo incluir juros e multa sobre esses períodos, a cobrança pode ser questionada, inclusive judicialmente.
Tempo de contribuição e carência são requisitos distintos. O tempo de contribuição é o período total computado para a aposentadoria; a carência é o número mínimo de contribuições mensais exigido para cada benefício, como 12 para o auxílio por incapacidade temporária (auxílio-doença) e 180 para a aposentadoria por idade (art. 25 da Lei n. 8.213/1991). Uma contribuição paga com atraso pode valer como tempo e não valer como carência.
Para o contribuinte individual e o facultativo, a carência é contada a partir do efetivo pagamento da primeira contribuição sem atraso, não sendo consideradas para esse fim as contribuições recolhidas com atraso referentes a competências anteriores (art. 27, II, da Lei n. 8.213/1991, na redação da Lei Complementar n. 150/2015). Além disso, havendo perda da qualidade de segurado, somente são consideradas para a carência as contribuições efetivadas após novo recolhimento sem atraso (art. 28 do Decreto n. 3.048/1999, na redação do Decreto n. 10.410/2020). O que importa, portanto, é a existência de um pagamento em dia anterior e a continuidade da condição de segurado.
| Situação da competência paga em atraso | Tempo de contribuição | Carência |
|---|---|---|
| Posterior ao primeiro pagamento em dia, sem perda da qualidade de segurado | Conta | Conta |
| Anterior ao primeiro pagamento em dia | Conta, se comprovada a atividade | Não conta |
| Recolhida depois da perda da qualidade de segurado | Conta, se comprovada a atividade | Não conta; a carência só volta a correr após novo pagamento em dia |
Dois exemplos mostram a diferença. Mariana, do exemplo anterior, contribui em dia desde 2022 e não perdeu a qualidade de segurada: a competência de março de 2026, paga em setembro, conta como tempo e como carência. Já João, eletricista inscrito como contribuinte individual em 2021 que nunca pagou uma guia no prazo, ao quitar 24 competências de uma só vez em 2026 poderá contá-las como tempo de contribuição, se a atividade for aceita, mas não como carência: a carência dele só começa a correr com o primeiro pagamento feito em dia.
O microempreendedor individual é contribuinte individual e se submete à mesma regra de carência. A contribuição do MEI, de 5% do salário mínimo (R$ 81,05 em 2026), vale para a aposentadoria por idade e para os benefícios por incapacidade, mas não para a aposentadoria por tempo de contribuição nem para a contagem recíproca, salvo complementação da diferença até 20%, acrescida de juros (art. 21, §§ 2.º e 3.º, da Lei n. 8.212/1991). O mesmo vale para o plano simplificado de 11%, cuja complementação é de 9%.
Para a pensão por morte, a regularização precisa ocorrer em vida. A Súmula 52 da TNU considera incabível a regularização, após o óbito, do recolhimento de contribuições do contribuinte individual para fins de pensão, exceto quando as contribuições deviam ser arrecadadas por empresa tomadora de serviços. Nessa hipótese, os dependentes podem demonstrar a prestação de serviço a pessoa jurídica.
A prova da atividade é exigida na indenização de período decadente, na retroação da data de início das contribuições para período anterior à inscrição e, com frequência, quando o INSS analisa recolhimentos feitos muito tempo depois da competência e pede a demonstração de que havia trabalho remunerado no período. A regra geral é a do art. 55, § 3.º, da Lei n. 8.213/1991: a comprovação de tempo de serviço exige início de prova material contemporânea dos fatos, e a prova exclusivamente testemunhal não é admitida, salvo força maior ou caso fortuito. Declarações de clientes e testemunhos complementam, mas não substituem, os documentos da época.
| Atividade | Documentos principais | Documentos complementares |
|---|---|---|
| Profissionais liberais (advogados, médicos, dentistas, engenheiros) | Registro no conselho profissional e anuidades pagas; contratos de honorários; declarações de Imposto de Renda | Procurações e petições, prontuários e receituários, ARTs, publicações técnicas |
| Comerciantes e empresários | Contrato social, requerimento de empresário ou certificado de MEI; alvará de funcionamento; notas fiscais emitidas; declarações de Imposto de Renda | Notas de compra, extratos bancários da empresa, livros contábeis, contrato de locação do ponto |
| Prestadores de serviço | Contratos; notas fiscais ou RPA; inscrição municipal; declarações de Imposto de Renda | Orçamentos aprovados, recibos, extratos bancários, e-mails profissionais |
| Vendedores e representantes autônomos | Cadastro como representante; comprovantes de comissões; notas de venda | Pedidos, relatórios de vendas, catálogos, extratos bancários |
| Motoristas de aplicativo | Extratos e relatórios de corridas; cadastro na plataforma; documento do veículo | Comprovantes de combustível e manutenção, seguro do veículo, extratos bancários |
| Trabalhadores da construção | Contratos de empreitada; ART da obra, quando houver; recibos de pagamento | Notas de material, diário de obra, alvarás de construção, declarações de clientes |
Os documentos devem ser organizados em ordem cronológica, mês a mês, e apresentados em cópia legível, com os originais preservados. Declarações de terceiros devem identificar o declarante, descrever o período e a natureza do trabalho e ser datadas e assinadas. Para períodos muito antigos, documentos públicos em que conste a profissão, como cadastros municipais e registros escolares ou eleitorais, podem compor o início de prova material. Quando o trabalho foi exercido em mais de uma atividade ao mesmo tempo, cada uma deve ser comprovada separadamente.
As contribuições em atraso do contribuinte individual relativas aos últimos cinco anos, e as do facultativo relativas aos últimos seis meses, são calculadas no Sistema de Acréscimos Legais (SAL) da Receita Federal, também acessível pelo serviço “Emissão da Guia de Pagamento (GPS)” do Meu INSS, conforme a orientação oficial do INSS. O procedimento é o seguinte:
A guia pode ser paga à vista. A possibilidade e as condições de parcelamento dependem das regras da Receita Federal e devem ser verificadas antes, inclusive quanto ao momento em que o período passará a ser computado para o benefício.
Os principais códigos, conforme a tabela oficial do INSS, e os valores de 2026 são os seguintes; a relação completa está no artigo sobre códigos de contribuição do INSS.
| Categoria e plano | Mensal | Trimestral | Alíquota e valor em 2026 |
|---|---|---|---|
| Contribuinte individual, plano normal | 1007 | 1104 | 20%: de R$ 324,20 a R$ 1.695,11 |
| Contribuinte individual, plano simplificado | 1163 | 1180 | 11%: R$ 178,31 |
| Facultativo, plano normal | 1406 | 1457 | 20%: de R$ 324,20 a R$ 1.695,11 |
| Facultativo, plano simplificado | 1473 | 1490 | 11%: R$ 178,31 |
| Facultativo de baixa renda | 1929 | 1937 | 5%: R$ 81,05 |
O recolhimento trimestral só é admitido para quem contribui sobre o salário mínimo. Os planos de 11% e de 5% excluem o direito à aposentadoria por tempo de contribuição, e o de 5% é reservado ao facultativo sem renda própria que se dedica exclusivamente ao trabalho doméstico em sua residência, de família inscrita no CadÚnico com renda mensal de até dois salários mínimos (art. 21, §§ 2.º e 4.º, da Lei n. 8.212/1991). O MEI não usa GPS para a contribuição mensal: paga o DAS do Simples Nacional, que inclui os 5% previdenciários. A contribuição do autônomo é detalhada no guia sobre quanto o autônomo paga de INSS.
Quando o período tem mais de cinco anos, é anterior à data de início das contribuições registrada no INSS ou envolve atividade não abrangida anteriormente, o pagamento depende de cálculo do próprio INSS. O pedido corresponde ao serviço “Solicitar Retroação da Data de Início da Contribuição – DIC / Cálculo de Período Decadente”, que a página oficial do INSS indica pela Central 135 ou nas agências da Previdência Social. O segurado apresenta documentos pessoais, o NIT e as provas da atividade em cada período; reconhecida a atividade, o INSS apura o valor e emite a guia. Só então o pagamento deve ser feito, porque uma guia gerada por conta própria não substitui o reconhecimento da atividade. Contra o indeferimento cabe recurso ao Conselho de Recursos da Previdência Social, no prazo de 30 dias.
Desde a Emenda Constitucional n. 103/2019, só é reconhecida como tempo de contribuição a competência cuja contribuição seja igual ou superior à contribuição mínima mensal da categoria (art. 195, § 14, da Constituição). Quem recebeu menos que o salário mínimo em algum mês pode complementar a contribuição, utilizar o excedente de outra competência ou agrupar contribuições, sempre dentro do mesmo ano civil (art. 29 da EC n. 103/2019). Para competências a partir de novembro de 2019, o ajuste é feito no Meu INSS, pelo serviço “Ajustes para Alcance do Salário Mínimo – Emenda Constitucional 103/2019”; para diferenças mais antigas e para complementações de planos com alíquota reduzida, o cálculo é solicitado ao INSS.
A regularização é um investimento que só se justifica quando altera a data ou o valor do benefício. Antes de pagar, convém conferir o CNIS, identificar a regra de aposentadoria mais favorável e simular o efeito dos períodos em aberto, como explicado no artigo sobre planejamento previdenciário.
O pagamento tende a compensar quando faltam poucos meses de contribuição ou de carência para um benefício e as competências em aberto podem ser computadas para ambos. Lúcia completou 62 anos em 2026 e tem 174 contribuições como contribuinte individual. Entre janeiro e junho de 2023, trabalhou com renda de R$ 2.000,00 por mês, com a atividade documentada, sem recolher, mas retomou os pagamentos em julho, sem perder a qualidade de segurada. Ao pagar essas seis competências pelo SAL, com principal de R$ 400,00 cada, ou R$ 2.400,00 no total, mais multa de 20% e juros pela Selic, ela alcança as 180 contribuições e os 15 anos exigidos e pode requerer a aposentadoria por idade de imediato. Também costuma compensar a indenização de períodos anteriores a outubro de 1996, sem juros e multa, e a de períodos que antecipam em anos o cumprimento de uma regra de transição.
O pagamento raramente compensa quando o segurado já cumpriu os requisitos da regra mais vantajosa e o período adicional não aumenta o benefício, quando as competências não contarão para a carência de que ele precisa e quando contribuições atrasadas de valor baixo reduzem a média. Desde a EC n. 103/2019, a média considera todos os salários de contribuição desde julho de 1994, e o benefício das regras de pontos, de idade progressiva e de idade corresponde a 60% dessa média, mais 2% por ano que exceder 15 anos de contribuição (mulher) ou 20 anos (homem). A Emenda permite excluir da média as contribuições que a reduzam, desde que mantido o tempo mínimo exigido, mas o tempo excluído deixa de contar para qualquer finalidade (art. 26, § 6.º). As regras de transição estão detalhadas no artigo sobre aposentadoria por tempo de contribuição. Na aposentadoria do professor, só conta o tempo de efetivo exercício de magistério na educação infantil e nos ensinos fundamental e médio: contribuições atrasadas de outra atividade autônoma não reduzem os requisitos dessa regra.
| Critério | Pagar competências atrasadas | Contribuir daqui em diante |
|---|---|---|
| Custo | Principal com juros e multa, ou indenização com juros de até 50% e multa de 10% | Apenas a contribuição do mês |
| Efeito no tempo de contribuição | Imediato, após o pagamento e o processamento | Mês a mês |
| Carência | Depende de pagamento em dia anterior e da qualidade de segurado | Conta normalmente |
| Base de cálculo | Renda da época (contribuinte individual) ou média atual (indenização) | Renda atual (contribuinte individual) ou valor declarado (facultativo) |
| Riscos | Exigência de prova da atividade e revisão do cálculo | Reduzidos |
Os problemas mais frequentes decorrem de pagamentos feitos antes da análise do caso:
Sim, se for contribuinte individual, por meio de indenização ao INSS (art. 45-A da Lei n. 8.212/1991), depois de comprovar o exercício da atividade no período. O valor corresponde a 20% da média dos 80% maiores salários de contribuição desde julho de 1994, com juros de 0,5% ao mês, limitados a 50%, e multa de 10%. O facultativo não pode pagar períodos antigos.
Nas contribuições dos últimos cinco anos, a multa é de 0,33% por dia de atraso, limitada a 20%, e os juros correspondem à taxa Selic acumulada desde o mês seguinte ao vencimento, mais 1% no mês do pagamento. O SAL calcula esses acréscimos automaticamente para a data de pagamento informada.
Conta apenas se a competência for posterior ao primeiro pagamento feito em dia e se o segurado não tiver perdido a qualidade de segurado. As contribuições em atraso anteriores ao primeiro pagamento em dia valem como tempo de contribuição, se comprovada a atividade, mas não como carência (art. 27, II, da Lei n. 8.213/1991).
Pode, mas apenas enquanto mantiver a qualidade de segurado, que se conserva por seis meses após a última contribuição. O facultativo nunca pode pagar competências anteriores à inscrição nem indenizar períodos antigos (art. 11, §§ 3.º e 4.º, do Decreto n. 3.048/1999).
Pelo Sistema de Acréscimos Legais (SAL) da Receita Federal, acessível pelo serviço “Emissão da Guia de Pagamento (GPS)” do Meu INSS. Informam-se a categoria, o NIT, as competências, o salário de contribuição e a data do pagamento, e o sistema calcula juros e multa. Para períodos com mais de cinco anos ou anteriores à inscrição, o cálculo deve ser pedido ao INSS.
Em regra, não. A Súmula 52 da TNU considera incabível a regularização, após o óbito, do recolhimento de contribuições do contribuinte individual para fins de pensão por morte, exceto quando as contribuições deviam ser arrecadadas por empresa tomadora de serviços.
Pode, com os acréscimos legais, emitindo o DAS do Simples Nacional, e não uma GPS. A contribuição de 5% do salário mínimo vale para a aposentadoria por idade, mas só conta para a aposentadoria por tempo de contribuição com a complementação de 15%. A regra da carência é a mesma do contribuinte individual.
Pagar uma GPS em atraso é, muitas vezes, a forma de completar o tempo ou a carência que faltam para um benefício, mas as regras variam conforme a categoria do segurado, a idade do débito e o histórico de pagamentos em dia. As contribuições dos últimos cinco anos são calculadas pelo SAL, com multa e juros; os períodos decadentes exigem prova da atividade e indenização calculada pelo INSS; o facultativo dispõe de uma janela curta; e o empregado não paga o que o empregador deixou de recolher. Como o efeito sobre a carência e sobre o valor do benefício depende do caso concreto, a análise do CNIS e da regra de aposentadoria aplicável deve preceder qualquer pagamento.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Previdenciário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e os procedimentos do INSS vigentes em setembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.