Direito Tributário
Subvenção para investimento: o que é, Lei 14.789/2023 e crédito fiscal
Subvenção para investimento: o que é, crédito fiscal de 25% da Lei 14.789/2023, habilitação, IRPJ, CSLL, PIS/Cofins, CARF e Tema 1.182.


Atualizado em outubro de 2026.
O Crédito do Trabalhador, empréstimo consignado dos empregados regidos pela CLT contratado pela Carteira de Trabalho Digital ou pelos canais das instituições financeiras, impõe ao empregador uma rotina obrigatória: consultar os contratos averbados, descontar as parcelas na folha dentro da margem de 35%, informá-las no eSocial e recolhê-las pela guia do FGTS Digital até o dia 20 do mês seguinte. A empresa não aprova o empréstimo nem escolhe a instituição, mas responde pelas informações, pelo desconto e pelo recolhimento, com multa própria para o valor descontado e não repassado. Este manual reúne, para empregadores, contadores e departamentos pessoais, as obrigações legais, o calendário, a escrituração no eSocial, o cálculo da margem, a rescisão com as garantias implantadas em 2026, as vedações, as penalidades e os controles recomendados.
Para os direitos do empregado, ver o guia dos direitos e limites do consignado CLT, que trata da contratação, dos juros, da portabilidade e da desistência.
Em resumo: desde março de 2025, toda empresa com empregados celetistas deve processar o consignado do Crédito do Trabalhador, sem convênio e na instituição escolhida pelo empregado. A instituição averba o contrato na plataforma pública; o empregador recebe aviso no Domicílio Eletrônico Trabalhista entre os dias 21 e 25, consulta as parcelas no Portal Emprega Brasil, desconta-as na folha da competência seguinte com a rubrica de natureza 9253 do eSocial, até 35% da remuneração disponível, e as recolhe na guia do FGTS Digital até o dia 20 do mês subsequente. Não há desconto na folha de 13º salário. Na rescisão, desde 23/07/2026, o desconto depende do saldo devedor e do percentual de garantia informados pela instituição. Descontar e não recolher gera multa de 30% do valor retido e Termo de Débito Salarial; deixar de descontar gera multa de R$ 100,00 a R$ 300,00 por trabalhador, segundo o Ministério do Trabalho e Emprego.
O programa foi instituído pela Medida Provisória n. 1.292/2025, convertida na Lei n. 15.179, de 24 de julho de 2025, que reformulou a Lei n. 10.820/2003. Qualquer que seja o canal de contratação, as operações são processadas em sistemas ou plataformas digitais mantidos por agentes operadores públicos (art. 2.º-A), disponíveis desde 21 de março de 2025 (art. 7.º da Lei n. 15.179/2025), e as parcelas são informadas ao empregador pela plataforma operada pela Dataprev. Antes disso, o consignado do setor privado dependia, na prática, de convênio entre a empresa e a instituição financeira, e muitas empresas não o ofereciam.
A mudança central está no art. 2.º-A, § 2.º, da Lei n. 10.820/2003: a utilização da plataforma obriga o empregador a efetuar os procedimentos operacionais necessários à eficácia do contrato firmado na instituição escolhida pelo empregado, independentemente de acordo ou convênio prévio. O empregador não aprova o empréstimo, não negocia taxas e não pode recusar a averbação. Os dados do eSocial e do Cadastro Nacional de Informações Sociais (CNIS) são condição para a formalização e a averbação dos contratos (art. 2.º-A, § 4.º), de modo que salário informado com erro, afastamento não comunicado ou desligamento lançado com atraso comprometem a operação.
O art. 5.º da Lei n. 10.820/2003 resume o regime: o empregador é responsável “pelas informações prestadas, pelo desconto e pelo recolhimento dos valores devidos” por meio dos sistemas do programa, nos termos do regulamento — a Portaria MTE n. 435, de 20 de março de 2025, alterada pelas Portarias MTE n. 506/2026 e n. 1.115/2026, e detalhada no Manual de Orientação do Empregador do Ministério do Trabalho e Emprego (MTE), versão 2.1, de 26 de junho de 2026.
O programa alcança empregados urbanos, rurais e domésticos e também diretores não empregados com direito ao FGTS (art. 1.º, § 11). A lei não distingue porte nem regime tributário: microempresas, optantes pelo Simples Nacional, microempreendedores individuais com empregado e empregadores domésticos têm as mesmas obrigações. Nos serviços terceirizados, a obrigação é do empregador formal, que registra o trabalhador no eSocial, e não da tomadora. Cooperados não são empregados e ficam fora do programa.
A consignação vale para todos os vínculos ativos no momento da contratação e, se um deles for extinto ou suspenso, os descontos são redirecionados automaticamente para outro vínculo, existente ou futuro, independentemente de novo consentimento (art. 1.º, § 9.º). Na prática, a empresa pode receber, logo após a admissão, parcelas de empréstimo contratado quando o empregado trabalhava em outro lugar, e deve processá-las como qualquer outra.
A Lei n. 15.179/2025 não criou o FGTS Digital: a plataforma já era, desde 2024, o canal de recolhimento do FGTS. A lei previu o recolhimento das parcelas por documento de arrecadação gerado nos sistemas do programa (art. 2.º-A, § 3.º), e o MTE adotou para esse fim a guia do FGTS Digital; empregadores domésticos, microempreendedores individuais e segurados especiais que usam o módulo simplificado do eSocial recolhem pelo documento de arrecadação do eSocial (DAE). Além disso, a obrigação do empregador não tem natureza tributária: é obrigação legal de natureza trabalhista, fiscalizada pela inspeção do trabalho (art. 3.º da Lei n. 15.179/2025).
A competência do primeiro desconto é definida pela data de averbação, com referência no intervalo entre o dia 21 do mês anterior e o dia 20 do mês corrente: contratos averbados entre 21 de março e 20 de abril de 2025, por exemplo, tiveram a primeira parcela descontada na competência de maio de 2025. Entre os dias 21 e 25 de cada mês, o empregador recebe aviso no Domicílio Eletrônico Trabalhista (DET), e os dados de cada contrato ficam disponíveis no Portal Emprega Brasil, com acesso pela conta gov.br e download de arquivos para importação no sistema de folha.
| Etapa | Quando | Onde |
|---|---|---|
| Averbação do contrato pela instituição | Do dia 21 do mês anterior ao dia 20 do mês corrente | Plataforma do Crédito do Trabalhador |
| Aviso ao empregador | Entre os dias 21 e 25 | Domicílio Eletrônico Trabalhista (DET) |
| Consulta de contratos, parcelas, saldos e garantias | Todo mês, antes do fechamento da folha | Portal Emprega Brasil |
| Desconto e escrituração | Folha da competência seguinte à averbação | Sistema de folha e eSocial (S-1200) |
| Envio dos eventos periódicos | Até o dia 15 do mês seguinte ao da competência | eSocial |
| Recolhimento | Até o dia 20 do mês seguinte ao da competência | Guia do FGTS Digital (ou DAE) |
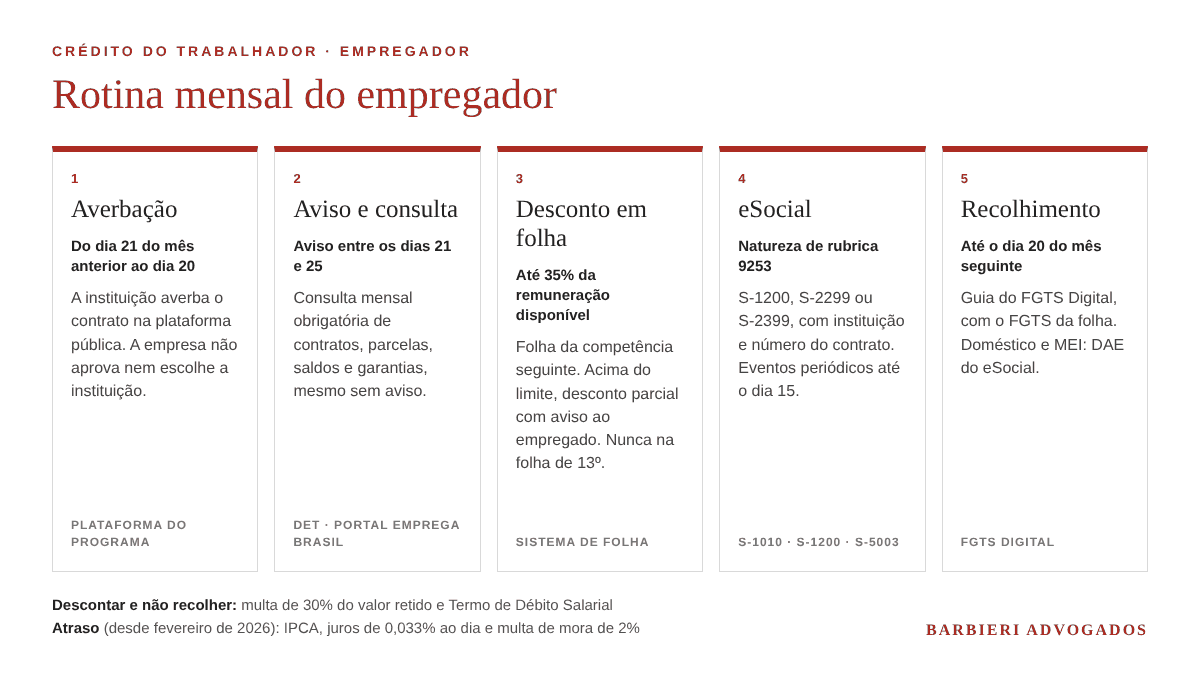
Um contrato averbado em 10 de novembro de 2026 gera aviso entre 21 e 25 de novembro, entra na folha de dezembro de 2026 e deve ser recolhido até 20 de janeiro de 2027. A falta de leitura do aviso não afasta a obrigação: o aviso no DET é informativo, e o Manual orienta a consulta mensal ao Portal independentemente de notificação. É também nessa consulta que aparecem as portabilidades — admitidas para operação com taxa de juros inferior (art. 2.º-F) —, que mudam a instituição e o número do contrato a informar na folha.
O consignado é escriturado no leiaute S-1.3 do eSocial em quatro passos: o cadastro da rubrica no S-1010, o lançamento nos eventos de remuneração S-1200, S-2299 e S-2399 e o totalizador S-5003, que leva o valor à guia do FGTS Digital.
O consignado do programa é identificado pela natureza de rubrica 9253 — “Empréstimos eConsignado – desconto” —, aplicável aos períodos de apuração a partir de maio de 2025. Não se devem reaproveitar rubricas genéricas de desconto nem as de outros empréstimos. No cadastro (S-1010), os códigos de incidência de FGTS, contribuição previdenciária e imposto de renda são, respectivamente, [31], [00] e [9]. O desconto não altera as bases da contribuição previdenciária nem do imposto de renda: a parcela sai da remuneração líquida.
Na folha mensal (S-1200), a natureza 9253 exige o grupo de desconto em folha (descFolha), com o código da instituição financeira concedente (instFinanc) e o número do contrato (nrDoc), que devem corresponder exatamente aos dados do Portal Emprega Brasil; cada contrato é informado em linha própria, com seu valor. O mesmo vale para o desligamento do empregado (S-2299) e do trabalhador sem vínculo com direito ao FGTS, como o diretor não empregado (S-2399), quando houver desconto na rescisão. Nos contratos do programa, o grupo consigFGTS do S-2299, próprio da modalidade antiga de consignado com garantia do FGTS, não deve ser preenchido. O desconto deve constar de forma discriminada no demonstrativo de pagamento (art. 3.º, § 3.º, da Lei n. 10.820/2003).
No empregador doméstico, o próprio eSocial busca os contratos na base do programa e inclui a rubrica na folha; o empregador confere os valores, retém a parcela e a recolhe pelo DAE. Em caso de divergência, só é possível excluir a rubrica, não editar o valor. O mesmo procedimento se aplica ao microempreendedor individual e ao segurado especial que usam o módulo simplificado.
Desde 8 de outubro de 2025, ao receber os eventos de remuneração, o eSocial verifica se o trabalhador tem parcela de consignado prevista para a competência e confronta a instituição e o número do contrato informados com a base do programa. A divergência ou a falta da rubrica quando há parcela prevista (ocorrência 1988), a rubrica sem parcela prevista (1989) e a impossibilidade de validação (1990) geram advertência no retorno do evento. O evento é processado mesmo assim: a advertência é um alerta, não uma correção, e deve ser tratada com a retificação antes do vencimento da guia. Nas rescisões, o eSocial também confronta o desconto informado com o saldo devedor e o percentual de garantia registrados na plataforma.
A retificação tem efeitos limitados, conforme a Portaria MTE n. 506/2026: não produz efeito sobre parcela já paga; se gerar valor adicional, o empregador recolhe a diferença; e valores pagos a maior são devolvidos ou abatidos da dívida pela instituição. Erros no número do contrato ou no valor precisam ser evitados na origem.
A Lei n. 10.820/2003 fixa em 40% da remuneração disponível o teto do conjunto das consignações voluntárias (art. 2.º, § 2.º). No Crédito do Trabalhador, o desconto mensal das parcelas está limitado a 35% da remuneração disponível, que o empregador apura em cada competência segundo o art. 30 da Portaria MTE n. 435/2025, como reiterou o comunicado do MTE sobre a cobrança dos empregadores. Essa apuração é distinta da margem estimada na contratação: o limite é verificado de novo em cada folha, com a remuneração efetivamente paga no mês. Havendo mais de um contrato, é a soma das parcelas que se submete ao limite.
O Manual define a remuneração disponível como o somatório das rubricas de vencimento com incidência de contribuição previdenciária, subtraídas as rubricas de desconto com essa incidência, a contribuição previdenciária do trabalhador, o imposto de renda retido e os demais descontos compulsórios. Horas extras, comissões, adicionais e descanso semanal remunerado integram a base; verbas sem incidência previdenciária, como a participação nos lucros, ficam de fora. Faltas, atrasos, pensão alimentícia e retenções judiciais são deduzidos; descontos voluntários, como plano de saúde, previdência complementar e convênios, não. O consignado é um dos descontos resultantes de lei admitidos pelo art. 462 da CLT, cujos limites gerais estão no artigo sobre desconto salarial.
Considere-se um empregado com salário de R$ 2.500,00, parcela de R$ 850,00 e, em determinado mês, R$ 400,00 de horas extras. Pela tabela de 2026 (Portaria Interministerial MPS/MF n. 13/2026), a contribuição previdenciária sobre R$ 2.900,00 é de R$ 236,69: 7,5% até R$ 1.621,00 e 9% sobre o restante. Não há imposto de renda a reter nessa faixa.
| Item | Mês com horas extras | Mês sem horas extras |
|---|---|---|
| Vencimentos com incidência previdenciária | R$ 2.900,00 | R$ 2.500,00 |
| Contribuição previdenciária (tabela de 2026) | R$ 236,69 | R$ 200,69 |
| Imposto de renda retido | R$ 0,00 | R$ 0,00 |
| Remuneração disponível | R$ 2.663,31 | R$ 2.299,31 |
| Limite de 35% | R$ 932,16 | R$ 804,76 |
| Desconto da parcela de R$ 850,00 | R$ 850,00 (integral) | R$ 804,76 (parcial) |
No mês sem horas extras, a parcela excede o limite. O empregador deve então informar ao empregado a efetivação de desconto parcial — aqui, R$ 804,76 — ou, quando não houver remuneração, a não realização do desconto. A diferença de R$ 45,24 não é descontada em folha e deve ser paga pelo trabalhador diretamente à instituição. O memorial de cálculo de cada competência deve ser arquivado, porque demonstra que o desconto parcial decorreu do limite, e não de falha do empregador.
Nos afastamentos por incapacidade, os primeiros 15 dias, pagos pela empresa, entram na remuneração disponível do mês. A partir do 16º dia, o benefício é pago pelo INSS, não transita pela folha e não pode sofrer desconto do empregador; a complementação de auxílio-doença paga pela empresa não integra a remuneração disponível, segundo o Manual. Sem remuneração, não há desconto, e a parcela passa a ser tratada entre o trabalhador e a instituição. O salário-maternidade pago pela empresa integra a base; o pago diretamente pelo INSS, não.
As férias e o terço constitucional integram a remuneração disponível. Como os adiantamentos de férias ou de salário não reduzem a remuneração disponível da competência, o Manual recomenda provisionar o valor da parcela no momento do adiantamento, para que ela seja descontada uma única vez; se o valor ainda não estiver no Portal, pode-se usar provisoriamente a parcela da competência anterior. Quanto ao 13º salário, o eSocial não admite a natureza 9253 na folha anual: a parcela da competência de dezembro sai da folha mensal de dezembro, nunca da gratificação natalina. O 13º proporcional pago na rescisão, informado no S-2299 e com incidência previdenciária, integra a remuneração disponível da rescisão.
Os valores descontados são recolhidos na guia do FGTS Digital, com o FGTS da folha, até o dia 20 do mês seguinte ao da competência, antecipando-se o vencimento para o dia útil anterior quando não houver expediente bancário. Os débitos de consignado escriturados entram automaticamente na guia e, na guia rápida, aparecem pré-selecionados. Antes do pagamento, convém conferir se o total de consignado da guia coincide com o total descontado. Entre o desconto e o recolhimento, a empresa guarda dinheiro que não lhe pertence: o valor sai do salário do empregado e destina-se à instituição, e não pode ser usado como capital de giro.
Para as competências de maio de 2025 a janeiro de 2026, o FGTS Digital não aceita pagamento em atraso, e a regularização depende dos canais das instituições consignatárias. A partir da competência de fevereiro de 2026, com a Portaria MTE n. 506/2026, publicada em 20 de março de 2026, as parcelas vencidas passaram a ser pagas no próprio FGTS Digital, pelo módulo de gestão de guias, com atualização pelo IPCA, juros de mora de 0,033% ao dia e multa de mora de 2%, independentemente dos dias de atraso. Esses encargos são custo da empresa, que responde pelo documento de arrecadação atualizado (art. 3.º, § 5.º, da Lei n. 10.820/2003), e não podem ser repassados ao trabalhador. Empregadores domésticos, microempreendedores individuais e segurados especiais em atraso devem procurar a instituição até que o DAE com encargos esteja disponível.
A extinção do contrato de trabalho não encerra o empréstimo. A lei permite que o contrato de crédito preveja desconto sobre as verbas rescisórias de até 35% para empréstimos, financiamentos e arrendamentos, mais 5% para cartão de crédito consignado (art. 1.º, § 1.º), e que o trabalhador ofereça em garantia até 10% do saldo da conta vinculada do FGTS e até 100% da multa rescisória (art. 1.º, § 5.º). A garantia sobre o FGTS só pode ser acionada na despedida sem justa causa, na culpa recíproca ou na força maior (art. 1.º, § 6.º). A funcionalidade de garantias foi implantada na plataforma em 26 de junho de 2026, com a Portaria MTE n. 1.115 e a Resolução CGCONSIG/MTE n. 3, ambas de 25 de junho de 2026; segundo o MTE, a garantia sobre o saldo do FGTS é admitida para trabalhadores na modalidade saque-rescisão.
Nos desligamentos entre 26 de junho e 22 de julho de 2026, período de transição definido pelo MTE, manteve-se o procedimento anterior: desconto da parcela da competência do desligamento, desde que as verbas fossem suficientes e respeitado o limite de 35%. Desde 23 de julho de 2026, o desconto depende de duas informações que a instituição deve disponibilizar na plataforma, consultadas pelo Portal Emprega Brasil antes do envio do S-2299: o saldo devedor atualizado e o percentual das verbas oferecido em garantia. Com elas, o empregador desconta o menor valor entre o percentual garantido aplicado à remuneração disponível na rescisão e o saldo devedor. Se o percentual informado for 0%, não há desconto do contrato na rescisão, nem mesmo da parcela mensal. Sem essas informações, segundo orientação divulgada pelo MTE em julho de 2026, o empregador não faz retenção nem repasse e não responde pela falta de retenção, porque o envio dos dados cabe à instituição.
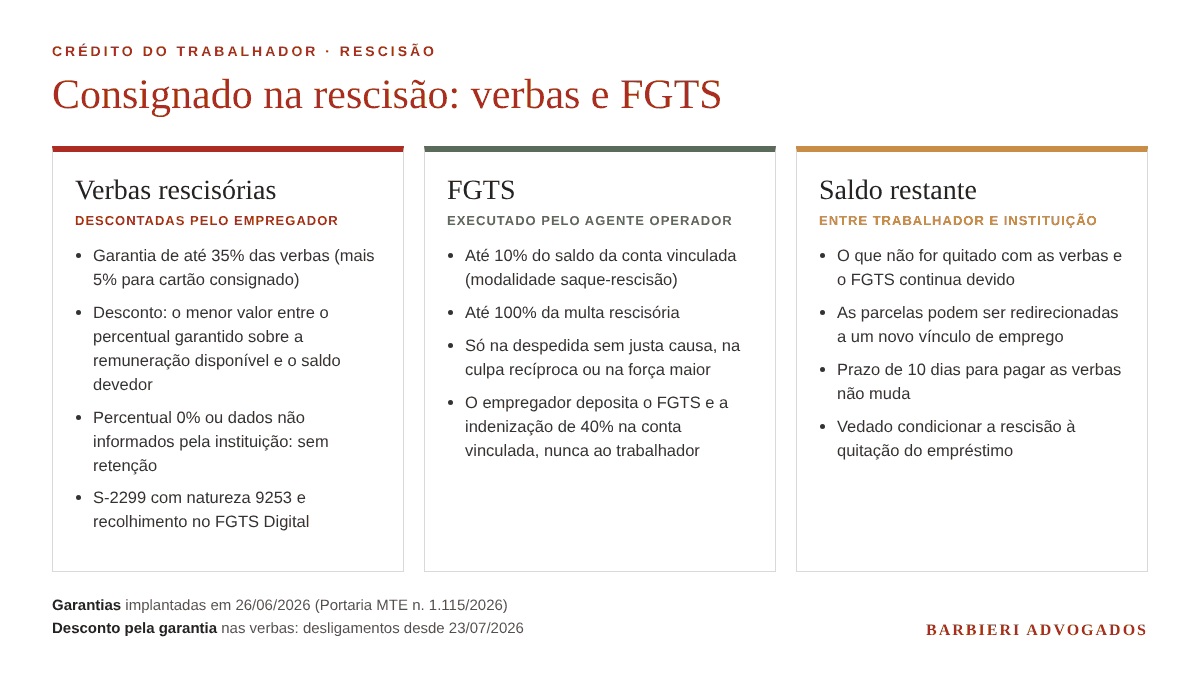
Um empregado dispensado sem justa causa tem saldo devedor de R$ 12.000,00, remuneração disponível na rescisão de R$ 6.000,00 e garantia de 35% das verbas, 10% do saldo do FGTS e 100% da multa. O empregador desconta R$ 2.100,00 (35% de R$ 6.000,00, inferior ao saldo devedor), informa-o no S-2299 com a natureza 9253 e o recolhe pelo FGTS Digital. Com saldo de FGTS de R$ 15.000,00 e multa de R$ 6.000,00, a garantia do fundo pode alcançar R$ 7.500,00, executada na conta vinculada pelo agente operador do FGTS, e não na folha. Os R$ 2.400,00 restantes ficam entre o trabalhador e a instituição, com possível redirecionamento das parcelas a um novo vínculo. Se o saldo devedor fosse de R$ 1.500,00, o desconto nas verbas ficaria limitado a esse valor.
Cabe ao empregador depositar corretamente o FGTS rescisório e a indenização de 40% pelo FGTS Digital, porque é sobre esses valores que a garantia recai; o pagamento direto ao trabalhador, além de irregular, frustra a garantia, como explica o artigo sobre o FGTS pago diretamente ao trabalhador. No pedido de demissão e na dispensa por justa causa, a garantia do FGTS não é acionada, mas o desconto nas verbas segue as informações da instituição no Portal.
O prazo de dez dias para pagamento das verbas rescisórias (art. 477, § 6.º, da CLT) não se altera por causa do consignado, e o atraso sujeita a empresa à multa do art. 477, § 8.º. A empresa não pode condicionar o pagamento das verbas ou a entrega de documentos à quitação do empréstimo, nem reter valores além do que a instituição informou (art. 3.º, § 1.º, da Lei n. 10.820/2003). O valor descontado na rescisão segue as mesmas regras de recolhimento e as mesmas sanções do desconto mensal. O cálculo das demais verbas está no artigo sobre rescisão sem justa causa.
A lei protege a liberdade de escolha do trabalhador e exige neutralidade do empregador. As principais vedações são as seguintes:
A fiscalização já é efetiva. Em novembro de 2025, o MTE informou ter notificado cerca de 165 mil empregadores com base na competência de setembro daquele ano: aproximadamente 95 mil não haviam descontado as parcelas informadas pela Dataprev, e quase 70 mil haviam descontado sem recolher no prazo.
| Falha | Consequência | Fundamento |
|---|---|---|
| Deixar de descontar parcela quando há margem de até 35% | Multa de R$ 100,00 a R$ 300,00 por trabalhador, em cada mês | Art. 23, VI, c/c art. 17-A da Lei n. 8.036/1990, segundo o MTE |
| Descontar e não recolher | Multa administrativa de 30% do valor retido e não repassado e emissão de Termo de Débito Salarial | Art. 3.º, §§ 1.º a 3.º, da Lei n. 15.179/2025 |
| Recolher com atraso (competências a partir de fevereiro de 2026) | IPCA, juros de mora de 0,033% ao dia e multa de mora de 2%, a cargo da empresa | Portaria MTE n. 506/2026 |
| Falha que impede a retenção ou o repasse | Responsabilidade como devedor principal e solidário perante a instituição, além de perdas e danos | Art. 5.º, § 1.º, e art. 3.º, § 5.º, da Lei n. 10.820/2003 |
Constatada a retenção de valores descontados a título de consignado sem o repasse à instituição, a Auditoria-Fiscal do Trabalho emite o Termo de Débito Salarial (TDS), sem prejuízo dos autos de infração cabíveis (art. 3.º, § 1.º, da Lei n. 15.179/2025). O TDS tem força de título executivo extrajudicial (§ 2.º, que remete ao art. 784, XII, do Código de Processo Civil), o que permite a cobrança diretamente por execução. A empresa fica ainda sujeita à multa administrativa de 30% sobre o valor total retido e não repassado, aplicada segundo o Título VII da CLT, “inclusive com a aplicação do critério da dupla visita”, sem prejuízo das sanções trabalhistas, civis e penais (§ 3.º). O critério da dupla visita (art. 627 da CLT) tem finalidade orientadora, mas, pela literalidade do texto, refere-se à multa e não impede a emissão do TDS nem dispensa o recolhimento do valor retido.
Um exemplo dimensiona o risco. Se a fiscalização constatar a retenção de R$ 18.000,00 descontados em uma competência e não recolhidos, a empresa fica sujeita a multa administrativa de R$ 5.400,00 (30%) e a TDS pelo valor retido. Ao regularizar o recolhimento com 60 dias de atraso, pagará ainda juros de mora de 1,98% (0,033% ao dia) e multa de mora de 2% — cerca de R$ 716,40 sobre o valor original, desconsiderada a atualização pelo IPCA.
Salvo cláusula contratual, o empregador não é corresponsável pelo pagamento do empréstimo, mas responde como devedor principal e solidário perante a instituição pelos valores que, por sua falha ou culpa, deixarem de ser retidos ou repassados (art. 5.º, § 1.º, da Lei n. 10.820/2003), além das perdas e danos causados à instituição e ao empregado (art. 3.º, § 5.º). Comprovado que a parcela foi descontada e não repassada, a instituição fica proibida de incluir o nome do trabalhador em cadastro de inadimplentes (art. 5.º, § 2.º), e a lei prevê ação de depósito contra o empregador e seus representantes legais (§ 3.º). Na falência do empregador antes do repasse, a instituição pode pedir a restituição dos valores retidos (§ 4.º). A retenção sem repasse também expõe a empresa a reclamações trabalhistas e pedidos de indenização do empregado cobrado por dívida que já havia sido descontada.
A Lei n. 15.179/2025 não criou tipo penal: na própria lei, a retenção sem repasse gera a multa de 30% e o TDS, e o art. 3.º, § 3.º, apenas ressalva as sanções penais existentes. No mesmo sentido, o art. 3.º, § 5.º, da Lei n. 10.820/2003 sujeita o empregador, no caso de apropriação indevida, às penalidades administrativas, civis e penais aplicáveis. O enquadramento mais próximo é a apropriação indébita (art. 168 do Código Penal), com pena de reclusão de 1 a 4 anos e multa: o valor descontado não pertence à empresa, que o detém apenas para repassá-lo. O crime, porém, exige dolo, a ser demonstrado caso a caso; o atraso decorrente de falha operacional, depois regularizado, em regra não se confunde com apropriação, embora gere as sanções administrativas, que independem de intenção. Não se aplica o art. 168-A do Código Penal, restrito às contribuições previdenciárias. A responsabilidade penal é pessoal e recai sobre quem, com poder de decisão sobre os pagamentos, determinou ou consentiu com a retenção.
A Lei n. 10.820/2003 autoriza os agentes operadores públicos a acessar os dados dos empregados, observado o consentimento do trabalhador, e a compartilhá-los com as instituições consignatárias, mas veda o compartilhamento entre as instituições e o uso para outra finalidade (art. 2.º-B, § 2.º). Do lado do empregador, o envio da remuneração ao eSocial, o download dos arquivos do Portal Emprega Brasil, o cálculo do desconto e a guarda dos comprovantes têm como base legal o cumprimento de obrigação legal ou regulatória (art. 7.º, II, da LGPD) e não dependem de consentimento. Salário, dívidas e dados bancários são dados pessoais, mas não sensíveis no sentido do art. 5.º, II; o dado sensível do programa é a biometria exigida na contratação (art. 2.º-I da Lei n. 10.820/2003), coletada pelas instituições e pelos agentes operadores, e não pelo empregador.
O tratamento deve se limitar à finalidade e ao mínimo necessário (art. 6.º, I e III, da LGPD): acesso aos arquivos restrito à equipe de folha, sem circulação por e-mail ou planilhas abertas, medidas de segurança adequadas (art. 46) e comunicação à Autoridade Nacional de Proteção de Dados e aos titulares dos incidentes que possam acarretar risco ou dano relevante (art. 48).
O valor descontado não é despesa da empresa, mas obrigação com terceiros. No registro da folha, transfere-se o valor de salários a pagar para conta própria do passivo circulante, como “consignações a recolher — Crédito do Trabalhador”, baixada no pagamento da guia. Saldo nessa conta após o vencimento indica falha de recolhimento. Os encargos de mora são despesa da empresa, e eventual autuação deve ser avaliada segundo o CPC 25, com provisão quando a saída de recursos for provável e mensurável com confiabilidade.
Roteiro mensal de controle:
O contador que executa a folha atua como preposto do cliente: responde perante ele pelos atos culposos e, perante terceiros, solidariamente com o cliente, pelos atos dolosos (art. 1.177, parágrafo único, do Código Civil). A melhor proteção é definir por escrito, no contrato de prestação de serviços, quem consulta o Portal, quem aprova a folha e quem paga a guia, com prazos de entrega e substitutos, e manter a trilha de evidências de cada competência. Para as empresas que terceirizam essas rotinas, a Trivium Contábil, parceira da Barbieri Advogados, presta outsourcing contábil e de folha de pagamento em ERP. A empresa que recebe notificação do MTE deve regularizar a pendência e guardar a prova da regularização; a correção anterior à fiscalização reduz encargos e demonstra boa-fé.
Não. A Lei n. 10.820/2003, com a redação da Lei n. 15.179/2025, obriga o empregador a efetuar os procedimentos necessários ao contrato firmado na instituição escolhida pelo empregado, independentemente de convênio. Deixar de descontar parcela informada, havendo margem, sujeita a empresa a multa de R$ 100,00 a R$ 300,00 por trabalhador, em cada mês, segundo o MTE.
É a rubrica de natureza 9253 (Empréstimos eConsignado – desconto), com incidências [31] de FGTS, [00] de contribuição previdenciária e [9] de imposto de renda. No S-1200, o grupo descFolha traz o valor, o código da instituição e o número do contrato informados no Portal Emprega Brasil.
Até o dia 20 do mês seguinte ao da competência, na guia do FGTS Digital, junto com o FGTS da folha, ou no DAE do eSocial, no caso do empregador doméstico. Sem expediente bancário no dia 20, o vencimento é antecipado para o dia útil anterior.
O desconto fica limitado a 35% da remuneração disponível, e o empregador deve informar o empregado da efetivação parcial ou da não realização do desconto. A diferença deve ser paga pelo trabalhador diretamente à instituição.
Não. O eSocial não admite a natureza 9253 na folha de 13º salário, e a parcela de dezembro deve sair da folha mensal de dezembro.
Desde 23/07/2026, o desconto nas verbas rescisórias depende de a instituição informar o saldo devedor e o percentual das verbas dado em garantia; desconta-se o menor valor entre esse percentual aplicado à remuneração disponível na rescisão e o saldo devedor. Sem esses dados, não há retenção. A garantia de até 10% do saldo do FGTS e até 100% da multa só é acionada na despedida sem justa causa, na culpa recíproca ou na força maior, e é executada na conta vinculada, não na folha.
A multa administrativa é de 30% sobre o valor total retido e não repassado à instituição (art. 3.º, § 3.º, da Lei n. 15.179/2025), e a Auditoria-Fiscal do Trabalho emite o Termo de Débito Salarial, título executivo extrajudicial. O recolhimento em atraso, para competências a partir de fevereiro de 2026, tem atualização pelo IPCA, juros de 0,033% ao dia e multa de mora de 2%.
A Lei n. 15.179/2025 não criou crime específico. A apropriação dolosa do valor descontado pode configurar apropriação indébita (art. 168 do Código Penal), desde que comprovada a intenção de se apropriar do dinheiro. O atraso por falha operacional, depois regularizado, em regra gera apenas as sanções administrativas.
Não. O empregado pode contratar com qualquer instituição consignatária, e o empregador fica obrigado aos descontos e repasses (art. 4.º, § 4.º, da Lei n. 10.820/2003). A empresa também não pode impor condições não previstas em lei nem cobrar taxa ou contrapartida pelos acordos que firmar com instituições.
Não. Comprovado que a parcela foi descontada e não repassada, a instituição fica proibida de incluir o nome do trabalhador em cadastro de inadimplentes (art. 5.º, § 2.º, da Lei n. 10.820/2003). A empresa responde perante a instituição como devedora principal e solidária e pode responder pelas perdas e danos causados ao empregado.
Não sobre o benefício. Os primeiros 15 dias, pagos pela empresa, integram a remuneração disponível; a partir do 16º dia, sem salário, não há desconto, e a parcela passa a ser tratada entre o trabalhador e a instituição.
Perante o cliente, responde pelos atos culposos praticados no exercício da função; perante terceiros, solidariamente com o cliente, pelos atos dolosos (art. 1.177, parágrafo único, do Código Civil). A divisão de tarefas por escrito e o registro das conferências reduzem esse risco.
O Crédito do Trabalhador transformou o consignado dos empregados celetistas em obrigação legal do empregador, sem margem para recusa, escolha de instituição ou cobrança de contrapartidas, e trouxe para a folha uma obrigação financeira com calendário rígido e sanções próprias. A segurança da operação depende de três conferências mensais — contratos no Portal Emprega Brasil, remuneração disponível e correspondência entre desconto e guia —, de atenção redobrada nas rescisões, cujo cálculo mudou com as garantias implantadas em 2026, e do tratamento dos dados dentro da finalidade do programa.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Contratos Bancários.
Este artigo tem caráter exclusivamente informativo e reflete a legislação, a regulamentação e a jurisprudência vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.