Direito Administrativo
Cessão de precatório: as novas regras do CNJ e do TJSP
Cessão de precatório: a escritura pública obrigatória no TJSP, a Central Nacional de Cessões proposta pelo CNJ e as regras para herdeiros e compradores.


Atualizado em novembro de 2026.
A CBS, chamada popularmente de imposto CBS, é na verdade uma contribuição social: a Contribuição Social sobre Bens e Serviços, de competência da União, criada pela Emenda Constitucional n. 132/2023 e instituída pela Lei Complementar n. 214/2025 para substituir o PIS e a Cofins. Ela forma, ao lado do Imposto sobre Bens e Serviços (IBS), o IVA dual brasileiro. Em 2026 a CBS é apurada em caráter de teste, à alíquota de 0,9%; a cobrança efetiva começa em 1º de janeiro de 2027, quando o PIS e a Cofins são extintos. O Tribunal de Contas da União calculou em 11,3% a alíquota de referência da CBS para 2027, o que resulta em 11,2% de alíquota cobrada naquele ano, em razão da redução de 0,1 ponto percentual prevista na Constituição.
Em resumo: a CBS é a contribuição federal sobre bens e serviços prevista no art. 195, V, da Constituição, que substitui o PIS e a Cofins a partir de 1º de janeiro de 2027. É não cumulativa, com crédito financeiro amplo sobre as aquisições, e é cobrada “por fora”, sem integrar a própria base de cálculo. Em 2026, ano de teste, a alíquota é de 0,9%, compensável com o PIS e a Cofins, com dispensa de recolhimento para quem cumpre as obrigações acessórias. A alíquota de referência para 2027, calculada pelo TCU em 28 de outubro de 2026, é de 11,3%, da qual se deduz 0,1 ponto percentual em 2027 e 2028. A CBS é administrada pela Receita Federal e regulamentada pelo Decreto n. 12.955/2026.
A CBS é a Contribuição Social sobre Bens e Serviços, tributo federal previsto no art. 195, V, da Constituição, na redação da Emenda Constitucional n. 132, de 20 de dezembro de 2023, e instituído pela Lei Complementar n. 214, de 16 de janeiro de 2025. Incide sobre operações onerosas com bens materiais ou imateriais, inclusive direitos, e com serviços, e sobre a importação desses bens e serviços. A sua arrecadação pertence à União e destina-se ao financiamento da seguridade social, função que hoje cabe ao PIS e à Cofins.
O nome “imposto CBS” é impreciso, mas consagrou-se no uso corrente. Tecnicamente, a CBS é uma contribuição social, espécie tributária distinta do imposto: a sua receita é vinculada à seguridade social, enquanto a receita dos impostos, em regra, não tem destinação específica (art. 167, IV, da Constituição). A distinção tem consequências práticas, como a aplicação da anterioridade nonagesimal às contribuições sociais (art. 195, § 6º).
A CBS compõe, com o IBS, o chamado IVA dual: dois tributos sobre o valor agregado, um federal e outro estadual e municipal, obrigados pelo art. 149-B da Constituição a observar as mesmas regras de fato gerador, base de cálculo, sujeição passiva, imunidades, regimes especiais e não cumulatividade. As diferenças entre os dois estão no artigo sobre IBS e CBS; o conjunto da reforma está no guia da reforma tributária. A CBS é administrada pela Receita Federal, que mantém as orientações oficiais na página Entenda a Reforma Tributária do Consumo e no portal da tributação sobre o consumo.
A CBS substitui o PIS e a Cofins, extintos em 1º de janeiro de 2027; o IBS substitui o ICMS e o ISS, reduzidos de 2029 a 2032 e extintos em 2033. O IPI não é substituído por nenhum dos dois: tem as alíquotas reduzidas a zero a partir de 2027, salvo para os produtos com industrialização incentivada na Zona Franca de Manaus, e parte da sua função extrafiscal passa ao Imposto Seletivo (arts. 126 e 129 do Ato das Disposições Constitucionais Transitórias, ADCT).
| Tributo atual | Competência | Substituído por | Quando |
|---|---|---|---|
| PIS | União | CBS | Extinto em 1º de janeiro de 2027 |
| Cofins | União | CBS | Extinta em 1º de janeiro de 2027 |
| IPI | União | Não é substituído; alíquotas zeradas, salvo Zona Franca de Manaus | A partir de 2027 |
| ICMS | Estados e Distrito Federal | IBS | Redução gradual de 2029 a 2032; extinto em 2033 |
| ISS | Municípios e Distrito Federal | IBS | Redução gradual de 2029 a 2032; extinto em 2033 |
Ao substituir o PIS e a Cofins, a CBS elimina os dois regimes dessas contribuições: o cumulativo, de 3,65% sobre a receita, sem crédito, aplicável em regra às empresas do lucro presumido, e o não cumulativo, de 9,25%, com créditos restritos, aplicável às empresas do lucro real. A partir de 2027, todas as empresas do regime regular apuram a CBS pela mesma alíquota e com as mesmas regras de crédito, qualquer que seja o regime de apuração do IRPJ. O Imposto Seletivo, conhecido como imposto do pecado, não integra o IVA: incide uma única vez sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, e começa a ser cobrado em 2 de fevereiro de 2027.
A alíquota da CBS em 2026 é de 0,9%, em caráter de teste; para 2027, o Tribunal de Contas da União calculou em 11,3% a alíquota de referência, da qual se deduz 0,1 ponto percentual em 2027 e 2028, o que resulta em 11,2% de alíquota cobrada em 2027 se o Senado Federal mantiver o cálculo. A alíquota de referência é fixada por resolução do Senado (art. 156-A, § 1º, XII, da Constituição e art. 130 do ADCT), com base no cálculo do TCU, e tem a função de preservar a arrecadação dos tributos substituídos durante a transição.
| Ano | Alíquota da CBS | Fundamento | Observação |
|---|---|---|---|
| 2026 | 0,9% (teste) | ADCT, art. 125 | Compensável com o PIS e a Cofins; recolhimento dispensado para quem cumpre as obrigações acessórias |
| 2027 | 11,2% (referência de 11,3% menos 0,1 ponto) | ADCT, arts. 126 e 127; cálculo do TCU de 28/10/2026 | PIS e Cofins extintos; depende de resolução do Senado |
| 2028 | Referência menos 0,1 ponto | ADCT, art. 127 | Nova alíquota de referência pode ser calculada |
| 2029 em diante | Alíquota de referência integral | ADCT, art. 128 | Revisão periódica pelo TCU e pelo Senado |
Em sessão extraordinária de 28 de outubro de 2026, o Plenário do TCU aprovou o cálculo de 11,3% para a alíquota de referência da CBS (TC 006.529/2026-7) e de um redutor de 44,16% aplicável a determinadas compras da administração pública direta, das autarquias e das fundações públicas. A metodologia e os números estão na página de alíquotas de referência do TCU. O Tribunal ressalvou que a alíquota de referência não é necessariamente a alíquota efetivamente cobrada, porque a lei pode fixar alíquota diversa. As estimativas divulgadas em 2024, de 8,8% pelo Ministério da Fazenda e de 9,3% por projeções posteriores, ficaram abaixo do cálculo oficial e não devem mais ser usadas como parâmetro.
Se a resolução do Senado não for editada até o prazo legal, prevalece o valor calculado pelo TCU enquanto o Senado não deliberar, segundo a Agência Senado e o art. 349, § 2º, da LC 214/2025. O cálculo, os prazos e a diferença entre alíquota de referência e alíquota cobrada estão detalhados no artigo sobre a alíquota da CBS em 2027. A alíquota do IBS ainda não tem referência calculada, de modo que a soma do IVA completo segue sem número oficial; a LC 214/2025 prevê que, se a soma das alíquotas de referência do IBS e da CBS superar 26,5% na avaliação de 2031, o Poder Executivo deve propor a sua redução a esse patamar.
A alíquota da CBS é reduzida em 60% para operações como serviços de educação e de saúde, medicamentos, alimentos destinados ao consumo humano, produtos agropecuários e transporte público coletivo, e em 30% para os serviços de profissões intelectuais de natureza científica, literária ou artística submetidas a fiscalização por conselho profissional (art. 9º da EC 132/2023 e LC 214/2025). Os produtos da Cesta Básica Nacional de Alimentos têm alíquota zero (art. 8º da EC 132/2023), e há outras hipóteses de redução de 100%. As listas estão na LC 214/2025 e no Regulamento da CBS, aprovado pelo Decreto n. 12.955, de 29 de abril de 2026.
A CBS é calculada pela aplicação da alíquota sobre o valor da operação, com dedução do crédito correspondente à CBS cobrada nas aquisições do contribuinte, segundo o método de débito e crédito, e não pela aplicação da alíquota sobre a diferença entre o preço de venda e o preço de compra. A distinção é relevante: os dois métodos só coincidem quando toda a cadeia tem a mesma alíquota, e deixam de coincidir quando uma etapa tem alíquota reduzida, o que é frequente na LC 214/2025.
Três regras constitucionais estruturam o cálculo. A CBS é não cumulativa: o contribuinte compensa o tributo devido com o montante cobrado em todas as operações em que seja adquirente de bens ou serviços, ressalvadas as exceções legais, entre elas os bens de uso ou consumo pessoal (art. 156-A, § 1º, VIII, e art. 149-B). A CBS é cobrada “por fora”: não integra a própria base de cálculo e é somada ao valor da operação no documento fiscal (art. 195, § 17). E o crédito é financeiro, vinculado à operação de aquisição, e não físico, vinculado ao emprego do bem no processo produtivo, o que afasta a discussão sobre o conceito de insumo que marcou o PIS e a Cofins não cumulativos. As hipóteses de crédito e as vedações estão no artigo sobre a não cumulatividade plena no IBS e na CBS.
O exemplo a seguir é hipotético e usa a alíquota de 11,2%, correspondente à referência de 11,3% calculada pelo TCU menos a redução de 0,1 ponto de 2027, e a redução de 60% prevista para alimentos destinados ao consumo humano, que resulta em alíquota de 4,48%. Os valores são bases de cálculo, sem a CBS, que é cobrada por fora.
| Etapa | Base de cálculo | Alíquota | CBS destacada (débito) | Crédito da etapa anterior | CBS a recolher |
|---|---|---|---|---|---|
| Indústria de embalagens vende à fábrica de alimentos | R$ 1.000,00 | 11,2% | R$ 112,00 | R$ 0,00 | R$ 112,00 |
| Fábrica de alimentos vende ao supermercado | R$ 2.000,00 | 4,48% (redução de 60%) | R$ 89,60 | R$ 112,00 | Saldo credor de R$ 22,40 |
| Supermercado vende ao consumidor | R$ 3.000,00 | 4,48% (redução de 60%) | R$ 134,40 | R$ 89,60 | R$ 44,80 |
| Total recolhido na cadeia | R$ 134,40 |
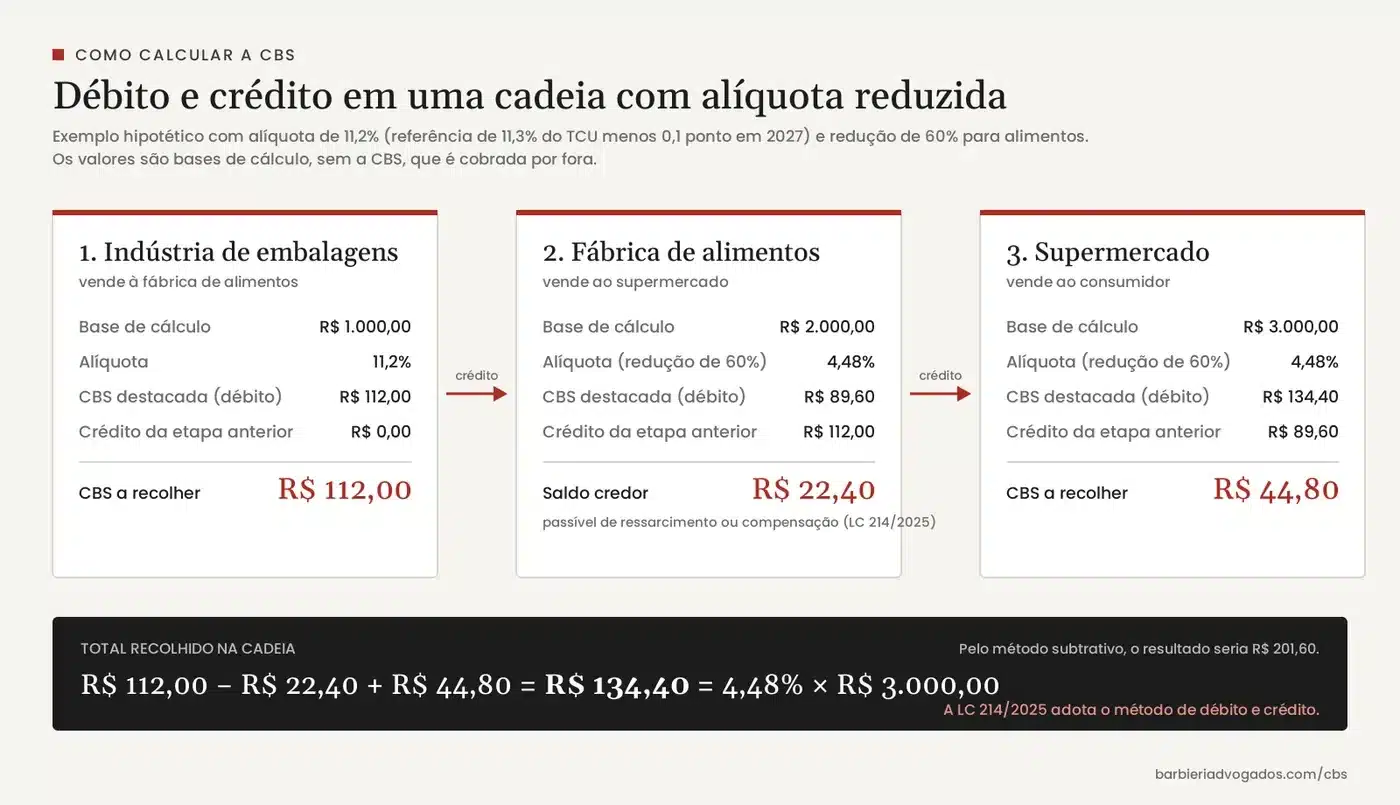
O total recolhido na cadeia, R$ 134,40, equivale à aplicação da alíquota reduzida de 4,48% sobre o valor final de R$ 3.000,00: a CBS suportada pelo consumidor corresponde à alíquota da última etapa, e a carga da etapa anterior, com alíquota cheia, foi devolvida à fábrica na forma de saldo credor, passível de ressarcimento ou compensação nos termos da LC 214/2025. Se o cálculo fosse feito sobre o valor acrescentado de cada etapa, o resultado seria R$ 201,60, porque a redução de 60% só seria aplicada ao valor agregado pelas duas últimas etapas e a carga de 11,2% da embalagem ficaria incorporada ao preço. É por isso que a LC 214/2025 adota o método de débito e crédito. Um roteiro didático da apuração, com outros exemplos numéricos e o tratamento do Simples Nacional, está no guia da Trivium Contábil, parceira da Barbieri Advogados, sobre o cálculo do IBS e da CBS.
Dois mecanismos completam o cálculo. O primeiro é o split payment, pelo qual o prestador de serviço de pagamento segrega e recolhe a CBS no momento da liquidação financeira da operação (LC 214/2025, arts. 31 a 35), tratado no artigo sobre o split payment. O segundo é o crédito presumido, técnica que substitui parte dos antigos incentivos fiscais em setores como o agropecuário e o de resíduos, examinada no artigo sobre o crédito presumido no IBS e na CBS. Na importação, a CBS incide com as mesmas alíquotas da operação interna, como explica o artigo sobre IBS e CBS na importação; nas exportações, não incide, assegurada a manutenção dos créditos.
A CBS começou a ser apurada em 1º de janeiro de 2026, em caráter de teste, e passa a ser efetivamente cobrada em 1º de janeiro de 2027, data em que o PIS e a Cofins são extintos, conforme os arts. 125 e 126 do ADCT. Em 2026, o valor apurado à alíquota de 0,9% é compensável com o PIS e a Cofins devidos no mesmo período (art. 125, § 1º), e o Comunicado Conjunto CGIBS/RFB n. 1/2025, de 2 de dezembro de 2025, dispensou do recolhimento os contribuintes que emitirem os documentos fiscais conforme as notas técnicas vigentes. Não há, portanto, desembolso de CBS em 2026 para quem cumpre as obrigações acessórias.
A Receita Federal esclareceu, em abril de 2026, que a apuração deste ano é informativa e que não há aplicação de multa pela falta dos novos campos antes do prazo contado da publicação dos regulamentos. Em 2027 e 2028, a CBS é cobrada pela alíquota de referência menos 0,1 ponto percentual, que fica com o IBS de teste (art. 127 do ADCT); de 2029 a 2032, a CBS segue integral enquanto o ICMS e o ISS são reduzidos; em 2033, o IBS alcança a alíquota plena e o sistema se completa. O detalhamento de cada etapa está no artigo sobre o cronograma da transição tributária. As datas estão no texto constitucional e só poderiam ser alteradas por nova emenda à Constituição.
A diferença entre a CBS e o IBS está na competência, nos tributos substituídos e na administração: a CBS é federal, substitui o PIS e a Cofins e é administrada pela Receita Federal; o IBS é estadual e municipal, substitui o ICMS e o ISS e é administrado pelo Comitê Gestor do IBS, entidade federativa instituída pela Lei Complementar n. 227/2026. A alíquota da CBS é única e fixada por lei federal; a do IBS resulta da soma das alíquotas do Estado e do Município de destino da operação. As regras de incidência, base de cálculo e crédito são as mesmas, por força do art. 149-B da Constituição, e por isso os dois tributos são apurados em conjunto nos documentos fiscais. O quadro completo está no artigo sobre IBS e CBS, e o órgão gestor, no artigo sobre o Comitê Gestor do IBS.
Paga a CBS, no regime regular, toda pessoa jurídica ou física que realize operações onerosas com bens ou serviços de forma habitual ou em volume que caracterize atividade econômica, salvo os optantes pelo Simples Nacional e pelo MEI, que a recolhem segundo as regras desses regimes, e o nanoempreendedor, que não é contribuinte (LC 214/2025, arts. 21, 26 e 41). O efeito prático da CBS depende do regime tributário da empresa.
| Regime | PIS e Cofins até 2026 | CBS a partir de 2027 | Efeito esperado |
|---|---|---|---|
| Simples Nacional | Dentro do DAS, por faixa de receita | No DAS, ou pelo regime regular por opção (regime híbrido), com crédito integral ao cliente | Depende do perfil dos clientes: vender a contribuintes do regime regular favorece a opção pelo híbrido |
| Lucro Presumido | Regime cumulativo: 3,65% sobre a receita, sem crédito | Alíquota única (11,2% em 2027 sobre a referência do TCU), com crédito financeiro amplo | Maior variação relativa; empresas de serviços com folha elevada e poucos insumos tendem a sentir mais |
| Lucro Real | Regime não cumulativo: 9,25%, com créditos restritos a insumos | Alíquota única, com crédito financeiro amplo | Créditos mais amplos que os atuais; o resultado depende do setor e dos fornecedores |
No Simples Nacional, o optante pode escolher apurar o IBS e a CBS pelo regime regular, fora do documento único de arrecadação (LC 214/2025, art. 41, §§ 3º e 4º); para o primeiro semestre de 2027, a Resolução CGSN n. 194/2026 abriu a opção de 1º de setembro a 30 de outubro de 2026, com cancelamento possível de 3 de novembro a 20 de dezembro de 2026. No lucro presumido, o fim do regime cumulativo de 3,65% é a mudança mais sensível da reforma, e a escolha entre presumido e real para 2027 passa a depender essencialmente do IRPJ e da CSLL, como mostra o artigo sobre o lucro presumido em 2026. As famílias de baixa renda inscritas no Cadastro Único recebem de volta parte da CBS pelo cashback, a partir de 2027.
A CBS é informada por item, na NF-e e na NFC-e, no grupo IBSCBS, com o Código de Situação Tributária (CST) de três dígitos, o código de classificação tributária (cClassTrib) de seis dígitos, a base de cálculo, a alíquota (pCBS) e o valor (vCBS), conforme a Nota Técnica 2025.002-RTC do Portal Nacional da NF-e. Como a CBS é cobrada por fora, o seu valor é somado ao total do documento. O cClassTrib vincula a operação ao dispositivo da LC 214/2025 aplicado, de modo que a classificação correta na NCM e no cadastro de produtos é pressuposto do destaque, como explica o artigo sobre GTIN e NCM na reforma tributária.
Desde 3 de agosto de 2026, o preenchimento dos campos é obrigatório na NF-e, na NFC-e e no CT-e para os contribuintes do regime regular; desde 1º de outubro de 2026, na NFS-e; e, para os optantes pelo Simples Nacional, a obrigatoriedade começa em 1º de janeiro de 2027, segundo o cronograma do Ato Conjunto RFB/CGIBS n. 4/2026. A Receita Federal informou, em outubro de 2026, que 86% dos documentos emitidos pelas empresas obrigadas já traziam o destaque da CBS. Sobre o preenchimento prático, a Trivium Contábil, parceira da Barbieri Advogados, explica como preencher o IBS e a CBS na nota fiscal.
Os créditos de PIS e Cofins apropriados e não utilizados até a extinção dessas contribuições não se perdem: a LC 214/2025 permite a sua utilização para compensar a CBS, bem como a compensação com outros tributos federais ou o ressarcimento, nas condições que a lei fixa. A transição exige, por isso, o inventário dos saldos credores existentes em 31 de dezembro de 2026, a conferência da sua regularidade e a escolha do caminho de aproveitamento, tema do artigo sobre os créditos de PIS e Cofins na transição para a CBS. Os créditos de PIS e Cofins cuja vedação foi discutida após a Lei Complementar n. 224/2025 são examinados no artigo sobre a LC 224 e o crédito de PIS e Cofins.
A CBS é uma contribuição social, prevista no art. 195, V, da Constituição, cuja receita financia a seguridade social. A expressão “imposto CBS” é de uso corrente, mas tecnicamente imprecisa.
Se o Senado Federal mantiver a alíquota de referência de 11,3% calculada pelo TCU em 28 de outubro de 2026, a CBS será cobrada em 2027 à alíquota de 11,2%, em razão da redução de 0,1 ponto percentual prevista no art. 127 do ADCT para 2027 e 2028.
Não. A CBS substitui o PIS e a Cofins. O IPI não é extinto, mas tem as alíquotas reduzidas a zero a partir de 2027, exceto para os produtos com industrialização incentivada na Zona Franca de Manaus (art. 126 do ADCT).
Em regra, não. A CBS de 0,9% deve ser destacada nos documentos fiscais, mas o recolhimento foi dispensado pelo Comunicado Conjunto CGIBS/RFB n. 1/2025 para quem emite os documentos conforme as notas técnicas, e o valor apurado é compensável com o PIS e a Cofins (art. 125, § 1º, do ADCT).
Recolhe a CBS, no regime regular, quem realiza operações onerosas com bens ou serviços de forma habitual ou em volume que caracterize atividade econômica. Os optantes pelo Simples Nacional e pelo MEI a recolhem segundo as regras desses regimes, salvo opção do optante pelo Simples pelo regime regular, e o nanoempreendedor não é contribuinte.
Sim. A CBS incide sobre operações com bens materiais ou imateriais, inclusive direitos, e com serviços. Prestadores de serviços que hoje recolhem PIS e Cofins no regime cumulativo passam, em 2027, à CBS não cumulativa, com direito a crédito sobre as aquisições.
Não. As exportações de bens e serviços são imunes à CBS, com manutenção dos créditos das aquisições vinculadas a elas. A importação, ao contrário, é tributada com as mesmas alíquotas da operação interna.
Pelo método de débito e crédito: aplica-se a alíquota sobre o valor da operação e deduz-se a CBS cobrada nas aquisições do contribuinte. O cálculo não é feito sobre a diferença entre o preço de venda e o preço de compra, método que produz resultado diferente quando há alíquotas reduzidas na cadeia.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.