Direito Administrativo
Cessão de precatório: as novas regras do CNJ e do TJSP
Cessão de precatório: a escritura pública obrigatória no TJSP, a Central Nacional de Cessões proposta pelo CNJ e as regras para herdeiros e compradores.


Atualizado em novembro de 2026.
A extinção do crédito tributário é o encerramento definitivo do crédito — tributo e penalidades pecuniárias — que o Fisco pode exigir do contribuinte. As hipóteses estão no art. 156 do Código Tributário Nacional, que passou de onze para treze incisos com a Lei Complementar n.º 236, de 4 de setembro de 2026, em vigor desde a publicação. Este artigo explica cada hipótese, as regras do pagamento, da compensação, da remissão e da dação em pagamento, as novidades da LC n.º 236/2026 e a diferença entre suspensão, extinção e exclusão do crédito.
Em resumo: o crédito tributário se extingue por pagamento, compensação, transação, remissão, prescrição e decadência, conversão do depósito em renda, pagamento antecipado homologado, consignação julgada procedente, decisão administrativa irreformável, decisão judicial transitada em julgado e dação em pagamento de imóveis (art. 156, I a XI, do CTN). A LC n.º 236/2026 acrescentou a sentença arbitral favorável ao sujeito passivo, transitada em julgado, e o cumprimento do acordo de mediação (incisos XII e XIII), que ainda dependem de lei específica. A mesma lei positivou regras de contagem da decadência e ampliou as causas de interrupção da prescrição. Parcelamento e anistia não extinguem o crédito: o primeiro suspende a exigibilidade; a segunda exclui o crédito.
Para o contribuinte, a lista não tem valor apenas classificatório. Várias dessas hipóteses são teses de defesa — a decadência e a prescrição, sobretudo —, outras são instrumentos de regularização, como a transação e a compensação, e as mudanças trazidas pela LC n.º 236/2026 alteram o cálculo dos prazos em situações frequentes.
A extinção do crédito tributário é o fim da relação jurídica entre o Fisco e o sujeito passivo quanto àquele crédito: extinto, ele não pode mais ser cobrado. Em algumas hipóteses, porém, a extinção fica sujeita a evento posterior. O pagamento antecipado nos tributos sujeitos a lançamento por homologação extingue o crédito sob condição resolutória da ulterior homologação (art. 150, § 1.º, do CTN), e o mesmo ocorre com a compensação declarada à Receita Federal (art. 74, § 2.º, da Lei n.º 9.430/1996).
O crédito tributário nasce com o lançamento, que o art. 142 do CTN define como o procedimento administrativo destinado a verificar a ocorrência do fato gerador, determinar a matéria tributável, calcular o tributo devido, identificar o sujeito passivo e, se for o caso, propor a penalidade cabível. Nos tributos declarados pelo próprio contribuinte, a entrega da declaração que reconhece o débito já constitui o crédito, dispensada outra providência do Fisco (Súmula 436 do STJ). É sobre esse crédito constituído que operam, em regra, as causas de extinção; a decadência é a exceção, porque atinge o próprio direito de lançar.
A diferença para a suspensão da exigibilidade está na natureza do efeito. A suspensão paralisa a cobrança temporariamente, e o crédito subsiste; a extinção o elimina. Uma mesma medida pode, aliás, produzir os dois efeitos em momentos distintos: o depósito judicial suspende a exigibilidade enquanto o processo tramita e, convertido em renda ao final, extingue o crédito.
Como o rol de causas suspensivas, o de causas extintivas é tratado como rol taxativo, por força do art. 141 do CTN, segundo o qual o crédito regularmente constituído somente se modifica ou extingue, ou tem sua exigibilidade suspensa ou excluída, nos casos previstos no próprio Código. Parte da doutrina sustenta que o rol é exemplificativo e admite outras figuras, como a confusão; de todo modo, a ampliação do rol depende de lei complementar, a quem a Constituição reserva as normas gerais sobre crédito tributário (art. 146, III, b). O parágrafo único do art. 156 acrescenta que a lei disporá sobre os efeitos da extinção total ou parcial do crédito sobre a ulterior verificação de irregularidade na sua constituição, observados os arts. 144 e 149. O art. 149 enumera os casos de lançamento e revisão de ofício e só admite a revisão enquanto não extinto o direito da Fazenda Pública.
O art. 156 do CTN prevê treze hipóteses de extinção do crédito tributário: onze na redação consolidada pela Lei Complementar n.º 104/2001, que incluiu a dação em pagamento de imóveis, e duas acrescentadas pela LC n.º 236/2026, a sentença arbitral e o cumprimento do acordo de mediação. A tabela resume cada uma dessas modalidades de extinção e indica os dispositivos que as disciplinam.
| Inciso | Hipótese | Em termos práticos | Dispositivos |
|---|---|---|---|
| I | Pagamento | A forma ordinária de extinção | Arts. 157 a 164 |
| II | Compensação | Encontro de contas entre crédito do contribuinte e débito tributário, nas condições da lei | Arts. 170 e 170-A |
| III | Transação | Acordo com concessões mútuas, que extingue o crédito quando cumprido | Arts. 171 e 151, VIII |
| IV | Remissão | Perdão da dívida, autorizado por lei | Art. 172 |
| V | Prescrição e decadência | Perda do direito de lançar (decadência) ou de cobrar (prescrição) pelo decurso do prazo | Arts. 150, § 4.º, 173 e 174 |
| VI | Conversão de depósito em renda | O valor depositado em juízo ou na esfera administrativa passa ao Fisco ao final da discussão | Arts. 151, II, e 156, VI |
| VII | Pagamento antecipado e homologação do lançamento | Nos tributos por homologação, a extinção se consolida com a homologação, expressa ou tácita | Art. 150, §§ 1.º e 4.º |
| VIII | Consignação em pagamento julgada procedente | O valor consignado em juízo é convertido em renda | Art. 164, § 2.º |
| IX | Decisão administrativa irreformável | Decisão definitiva favorável ao contribuinte que não possa ser objeto de ação anulatória | Arts. 156, IX, e 208-A a 208-J |
| X | Decisão judicial transitada em julgado | Decisão judicial definitiva que afasta a exigência | Art. 156, X |
| XI | Dação em pagamento em bens imóveis | Entrega de imóvel para quitar o débito, na forma e nas condições estabelecidas em lei | LC n.º 104/2001; Lei n.º 13.259/2016, art. 4.º |
| XII | Sentença arbitral favorável ao sujeito passivo, transitada em julgado | Nova — incluída pela LC n.º 236/2026; depende de lei especial | Art. 171-A |
| XIII | Cumprimento do acordo de mediação | Nova — incluída pela LC n.º 236/2026; depende de lei específica | Art. 171-B |
Até novembro de 2026, o art. 156 só foi alterado duas vezes: pela Lei Complementar n.º 104, de 10 de janeiro de 2001, que incluiu o inciso XI, e pela LC n.º 236/2026, que incluiu os incisos XII e XIII. A LC n.º 227/2026, que trouxe outras mudanças ao sistema tributário, não modificou o dispositivo.
O pagamento, forma ordinária de extinção do crédito tributário, é disciplinado pelos arts. 157 a 164 do CTN, que fixam o que o pagamento abrange, onde e quando deve ser feito, os juros pela mora e a ordem de imputação quando há vários débitos. A imposição de penalidade não dispensa o pagamento integral do tributo (art. 157), e o pagamento de um crédito não faz presumir o pagamento das demais prestações nem de outros créditos (art. 158).
| Tema | Regra | Base no CTN |
|---|---|---|
| O que o pagamento abrange | A multa não substitui o tributo: aplicada a penalidade, o crédito continua devido por inteiro | Art. 157 |
| Presunção | Pagar uma parcela ou um crédito não prova a quitação das demais parcelas nem de outros créditos | Art. 158 |
| Local | Na repartição competente do domicílio do sujeito passivo, se a legislação não dispuser de outro modo | Art. 159 |
| Vencimento | Trinta dias após a notificação do lançamento, se a legislação não fixar outro prazo; pode haver desconto por antecipação | Art. 160 |
| Juros de mora | 1% ao mês, se a lei não dispuser de modo diverso; não correm na pendência de consulta formulada no prazo de pagamento | Art. 161, §§ 1.º e 2.º |
| Multa de mora e liminar | A ação com liminar ou tutela provisória interrompe a multa de mora até 30 dias após a publicação da decisão que considerar o tributo devido | Art. 161, § 3.º (LC n.º 236/2026) |
| Meios | Moeda corrente, cheque ou vale postal; o crédito pago por cheque só se extingue com o resgate pelo sacado | Art. 162 |
| Imputação | Havendo vários débitos vencidos: primeiro os próprios, depois os de responsabilidade; contribuições de melhoria, taxas e impostos; prazos de prescrição crescentes; montantes decrescentes | Art. 163 |
Na prática federal, o percentual de 1% ao mês do art. 161 cede à regra própria de juros prevista em lei, justamente porque o dispositivo só vale quando a lei não dispõe de modo diverso. O pagamento espontâneo, antes de qualquer procedimento fiscal, tem efeito adicional: acompanhado dos juros, configura denúncia espontânea e afasta a responsabilidade por infração, inclusive a multa de mora, conforme o art. 138 do CTN na redação da LC n.º 236/2026.
A compensação extingue o crédito tributário pelo encontro de contas entre o débito do contribuinte e um crédito líquido e certo que ele tenha contra a mesma Fazenda Pública, desde que haja lei que a autorize e fixe suas condições (art. 170 do CTN). Se o crédito do contribuinte for vincendo, a lei não pode impor redução maior que a correspondente ao juro de 1% ao mês pelo tempo entre a compensação e o vencimento (art. 170, parágrafo único). Quando o crédito decorre de ação judicial, o art. 170-A veda a compensação antes do trânsito em julgado — restrição que alcança, por exemplo, créditos de IPI pleiteados em juízo com base no Tema 1.247 do STJ, cuja tese a Primeira Seção do STJ fixou no julgamento de REsp 1.976.618/RJ e REsp 1.995.220/RJ, em 9 de abril de 2025.
Na esfera federal, a compensação é feita por declaração do contribuinte, em regra pelo PER/DCOMP, e extingue o crédito sob condição resolutória de ulterior homologação; a Receita Federal tem cinco anos, contados da entrega da declaração, para homologá-la (Lei n.º 9.430/1996, art. 74, §§ 1.º, 2.º e 5.º). A Trivium Contábil, parceira da Barbieri Advogados, detalha a rotina do PER/DCOMP na recuperação de créditos de PIS e Cofins.
A LC n.º 236/2026 alterou dois pontos correlatos. O novo art. 165-A determina que os indébitos sejam atualizados pelos mesmos índices aplicados aos créditos tributários do respectivo ente, e o art. 168, §§ 2.º e 3.º, passou a prever que o prazo de cinco anos nele previsto se aplica à habilitação, perante a administração, do indébito reconhecido judicialmente, contado da certificação do trânsito em julgado. Convém lembrar que o pedido administrativo de compensação ou de restituição não interrompe o prazo prescricional da ação de repetição de indébito (Súmula 625 do STJ), o que exige atenção ao calendário quando o pedido demora a ser apreciado. O tema está desenvolvido no artigo sobre a repetição de indébito tributário.
A Constituição admite ainda uma forma próxima de encontro de contas: o credor de precatório pode oferecê-lo para quitar débitos parcelados ou inscritos em dívida ativa do ente devedor, inclusive em transação, conforme lei do ente, com autoaplicabilidade para a União (art. 100, § 11, I, da Constituição, na redação da Emenda Constitucional n.º 113/2021). Os efeitos tributários do uso de precatórios estão em artigo próprio.
A transação extingue o crédito tributário quando o contribuinte cumpre o acordo celebrado com o Fisco; a remissão o extingue pelo perdão, total ou parcial, concedido com base em lei. As duas dependem de lei autorizativa, mas diferem na natureza: a transação pressupõe concessões mútuas para encerrar um litígio (art. 171 do CTN), e a remissão é ato unilateral do ente tributante (art. 172).
Na esfera federal, a lei é a Lei n.º 13.988/2020, que prevê transação por proposta individual ou por adesão na cobrança da dívida ativa da União e no contencioso administrativo fiscal, por adesão nos demais casos de contencioso judicial ou administrativo tributário e por adesão no contencioso tributário de pequeno valor (art. 2.º). Desde a LC n.º 236/2026, o instituto percorre duas etapas no CTN: a proposta de transação aceita pela administração suspende a exigibilidade (art. 151, VIII), e o cumprimento das condições pactuadas extingue o crédito (art. 156, III). Enquanto o acordo está em curso, portanto, o crédito subsiste; se o contribuinte descumpre as condições, a transação é rescindida e a cobrança do saldo é retomada.
Em novembro de 2026 há modalidades abertas. Na dívida ativa da União, o Edital PGDAU n.º 10/2026 prorrogou até as 19h de 29 de janeiro de 2027 a adesão às modalidades do Edital PGDAU n.º 6/2026, destinadas a dívidas de até R$ 45 milhões, conforme os editais divulgados pela PGFN. No contencioso, os Editais de Transação Conjuntos PGFN/RFB n.º 4 e 5/2026 admitem adesão até as 19h de 29 de dezembro de 2026. As modalidades, descontos e prazos estão examinados no artigo sobre transação tributária.
O art. 172 do CTN permite que a lei autorize a autoridade administrativa a conceder remissão total ou parcial, por despacho fundamentado, atendendo à situação econômica do sujeito passivo, a erro ou ignorância escusáveis quanto a matéria de fato, à diminuta importância do crédito, a considerações de equidade ou a condições peculiares a determinada região. O despacho não gera direito adquirido e pode ser revogado nas hipóteses do art. 155. A Constituição exige, além disso, lei específica do ente para conceder remissão (art. 150, § 6.º), o que impede o perdão por decreto ou portaria.
A decadência e a prescrição extinguem o crédito tributário pelo decurso do prazo de cinco anos (art. 156, V, do CTN): a decadência atinge o direito de lançar (arts. 150, § 4.º, e 173); a prescrição, o direito de cobrar o crédito já constituído, em cinco anos contados da constituição definitiva (art. 174). São as causas de extinção mais frequentes em defesas tributárias.
No lançamento por homologação, a jurisprudência fez a contagem da decadência depender da existência de pagamento. No REsp 973.733/SC, julgado pela Primeira Seção do STJ sob o rito dos repetitivos (Tema 163), relatado pelo Ministro Luiz Fux e publicado em 18 de setembro de 2009, o Tribunal assentou que, não havendo pagamento antecipado nem declaração prévia do débito, o prazo segue o art. 173, I, contado do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado. A Súmula 555 do STJ, de 2015, consolidou que, não havendo declaração do débito, o prazo se conta exclusivamente pelo art. 173, I, nos tributos em que a lei atribui ao sujeito passivo o dever de antecipar o pagamento.
A LC n.º 236/2026 positivou parte desse entendimento no art. 150. O novo § 6.º estabelece que, no caso de pagamento parcial do tributo sujeito a lançamento por homologação, o prazo decadencial é contado da ocorrência do fato gerador — isto é, pelo art. 150, § 4.º, e não pelo art. 173, I. O novo § 5.º, por sua vez, determina que, havendo dolo, fraude ou simulação, o prazo é contado na forma do art. 173, I. Com isso, ganha força de lei o critério segundo o qual o recolhimento de parte do tributo fixa no fato gerador o termo inicial da decadência para a diferença não paga.
Quanto à prescrição, a lei renumerou como § 1.º o antigo parágrafo único do art. 174 e ampliou as causas de interrupção. O inciso II recebeu nova redação, que nomeia expressamente o protesto extrajudicial da certidão de dívida ativa — causa que, na verdade, já interrompia a prescrição desde a Lei Complementar n.º 208/2024. São novas as interrupções pela instauração da mediação, pela instituição da arbitragem (com efeito retroativo à data do requerimento), pela sentença que extingue a execução fiscal por não localização do devedor ou de bens penhoráveis — desde que a prescrição intercorrente ainda não tenha se iniciado —, pela informação do crédito na falência ou na liquidação extrajudicial e pelo ato inicial da execução fiscal extrajudicial, este nos termos de legislação específica. Interrompida, a prescrição recomeça a correr da data do ato que a interrompeu ou do último ato do processo judicial ou extrajudicial destinado a interrompê-la (§ 3.º). Os §§ 2.º e 4.º do art. 174 foram vetados, e o Veto n.º 48/2026 ainda aguarda deliberação do Congresso Nacional.
Termos iniciais, súmulas e exemplos de contagem estão no artigo sobre decadência e prescrição tributária, e a contagem na execução já ajuizada, no texto sobre prescrição intercorrente.
As três hipóteses dos incisos VI, VII e VIII do art. 156 extinguem o crédito ao final de um procedimento: o depósito se converte em renda quando o contribuinte perde a discussão, o pagamento antecipado se consolida com a homologação e a consignação extingue o crédito quando julgada procedente.
O depósito do montante integral suspende a exigibilidade enquanto dura a discussão (art. 151, II). Se o contribuinte perde, o valor é convertido em renda e o crédito se extingue (art. 156, VI); se ganha, o depósito é levantado. A regra orienta a decisão de depositar: o depósito protege contra encargos e cobrança durante o litígio, mas imobiliza o valor até o desfecho.
Nos tributos em que a lei atribui ao sujeito passivo o dever de apurar e antecipar o pagamento, o crédito se extingue com a homologação, expressa ou tácita (art. 156, VII). Se a lei não fixar outro prazo, a homologação tácita ocorre cinco anos após o fato gerador: expirado esse prazo sem pronunciamento da Fazenda, considera-se homologado o lançamento e definitivamente extinto o crédito, salvo dolo, fraude ou simulação (art. 150, § 4.º).
O sujeito passivo pode consignar judicialmente o valor do crédito quando o Fisco recusa o recebimento ou o subordina ao pagamento de outro tributo, de penalidade ou ao cumprimento de obrigação acessória; quando o recebimento é condicionado a exigências administrativas sem fundamento legal; e quando mais de uma pessoa jurídica de direito público exige tributo idêntico sobre o mesmo fato gerador (art. 164, I a III). A consignação só pode versar sobre o crédito que o consignante se propõe pagar. Julgada procedente, o pagamento se reputa efetuado e a importância é convertida em renda; julgada improcedente, no todo ou em parte, cobra-se o crédito com juros de mora, sem prejuízo das penalidades cabíveis (§§ 1.º e 2.º).
Sim. Extinguem o crédito tributário a decisão administrativa irreformável, assim entendida a definitiva na órbita administrativa que não possa mais ser objeto de ação anulatória (art. 156, IX), e a decisão judicial passada em julgado (art. 156, X). Na esfera federal, a decisão definitiva favorável ao contribuinte costuma ser a do CARF, ao fim do processo administrativo fiscal, cujas normas gerais a LC n.º 236/2026 passou a prever nos arts. 208-A a 208-J do CTN. Na esfera judicial, a extinção depende do trânsito em julgado da decisão que afasta a exigência.
A dação em pagamento de bens imóveis extingue o crédito tributário pela entrega de imóvel ao Fisco, na forma e nas condições estabelecidas em lei de cada ente (art. 156, XI, do CTN, incluído pela Lei Complementar n.º 104/2001). Na esfera federal, o art. 4.º da Lei n.º 13.259/2016, na redação da Lei n.º 13.313/2016, permite extinguir o crédito inscrito em dívida ativa da União mediante dação de imóveis, a critério do credor, desde que o bem seja avaliado e esteja livre e desembaraçado de ônus e que a dação abranja a totalidade do crédito, com atualização, juros, multa e encargos, sem desconto, assegurada a complementação em dinheiro de eventual diferença.
A mesma lei exclui da dação os créditos do Simples Nacional (§ 1.º) e, se o crédito for objeto de discussão judicial, condiciona seus efeitos à desistência da ação e à renúncia ao direito em que se funda, com pagamento das custas e dos honorários pelo devedor (§ 2.º). Os efeitos da inscrição e as formas de regularizá-la estão no artigo sobre a dívida ativa.
A LC n.º 236/2026 acrescentou ao art. 156 do CTN duas novas causas de extinção, ligadas aos métodos alternativos de solução de controvérsias: a sentença arbitral favorável ao sujeito passivo, transitada em julgado (inciso XII), e o cumprimento do acordo de mediação (inciso XIII). Antes disso, a arbitragem e o acordo de mediação suspendem a exigibilidade (art. 151, VII e IX), e a instauração da mediação e a instituição da arbitragem interrompem a prescrição.
Nenhuma das duas hipóteses tem aplicação prática por ora. O art. 171-A remete a lei especial a disciplina da arbitragem especial tributária e aduaneira, e o art. 171-B remete a lei específica a disciplina da mediação. A lei acrescentou ainda que a sentença arbitral será vinculante, com os mesmos efeitos da decisão judicial (art. 171-A, parágrafo único), e que a transação, a mediação e a arbitragem especial não configuram renúncia de receita para fins do art. 14 da Lei de Responsabilidade Fiscal (art. 171-C).
| Dispositivo do CTN | O que mudou |
|---|---|
| Art. 156, XII e XIII | Sentença arbitral favorável e cumprimento do acordo de mediação passam a extinguir o crédito |
| Art. 150, §§ 5.º e 6.º | Com pagamento parcial, a decadência conta-se do fato gerador; com dolo, fraude ou simulação, pelo art. 173, I |
| Art. 174, § 1.º, II e V a IX, e § 3.º | Novas causas de interrupção da prescrição e regra de recontagem |
| Art. 165-A | Indébitos atualizados pelos mesmos índices dos créditos tributários |
| Art. 168, §§ 2.º e 3.º | Prazo de cinco anos para habilitar o indébito judicial, contado da certificação do trânsito em julgado |
| Art. 161, § 3.º | Liminar ou tutela provisória interrompe a multa de mora até 30 dias após a decisão que considerar o tributo devido |
| Art. 113-A | Multas vinculadas ao tributo limitadas a 75%, 100% (fraude, sonegação ou conluio) ou 150% (reincidência) |
A LC n.º 236/2026 também mexeu no conteúdo do crédito a extinguir. O novo art. 113-A limita as multas vinculadas ao valor do tributo a 75%, como regra, a 100% nos casos de prática dolosa de fraude, sonegação ou conluio e a 150% na reincidência, sem alcançar as multas isoladas desvinculadas do valor do crédito — tema tratado no artigo sobre multas tributárias. A lei incluiu ainda, nos arts. 208-A a 208-J, normas gerais do processo administrativo fiscal, cuja decisão definitiva favorável ao contribuinte é causa de extinção (art. 156, IX).
Suspensão, extinção e exclusão estão em capítulos distintos do CTN e produzem efeitos distintos: a suspensão paralisa a cobrança, a extinção encerra o crédito e a exclusão impede sua constituição.
| Categoria | Efeito | Base no CTN | Exemplos |
|---|---|---|---|
| Suspensão | Paralisa temporariamente a cobrança; o crédito subsiste | Art. 151 | Depósito integral, recursos administrativos, liminar, parcelamento, transação aceita |
| Extinção | Encerra definitivamente o crédito | Art. 156 | Pagamento, compensação, transação cumprida, decadência, prescrição |
| Exclusão | Impede a constituição do crédito | Art. 175 | Isenção e anistia |
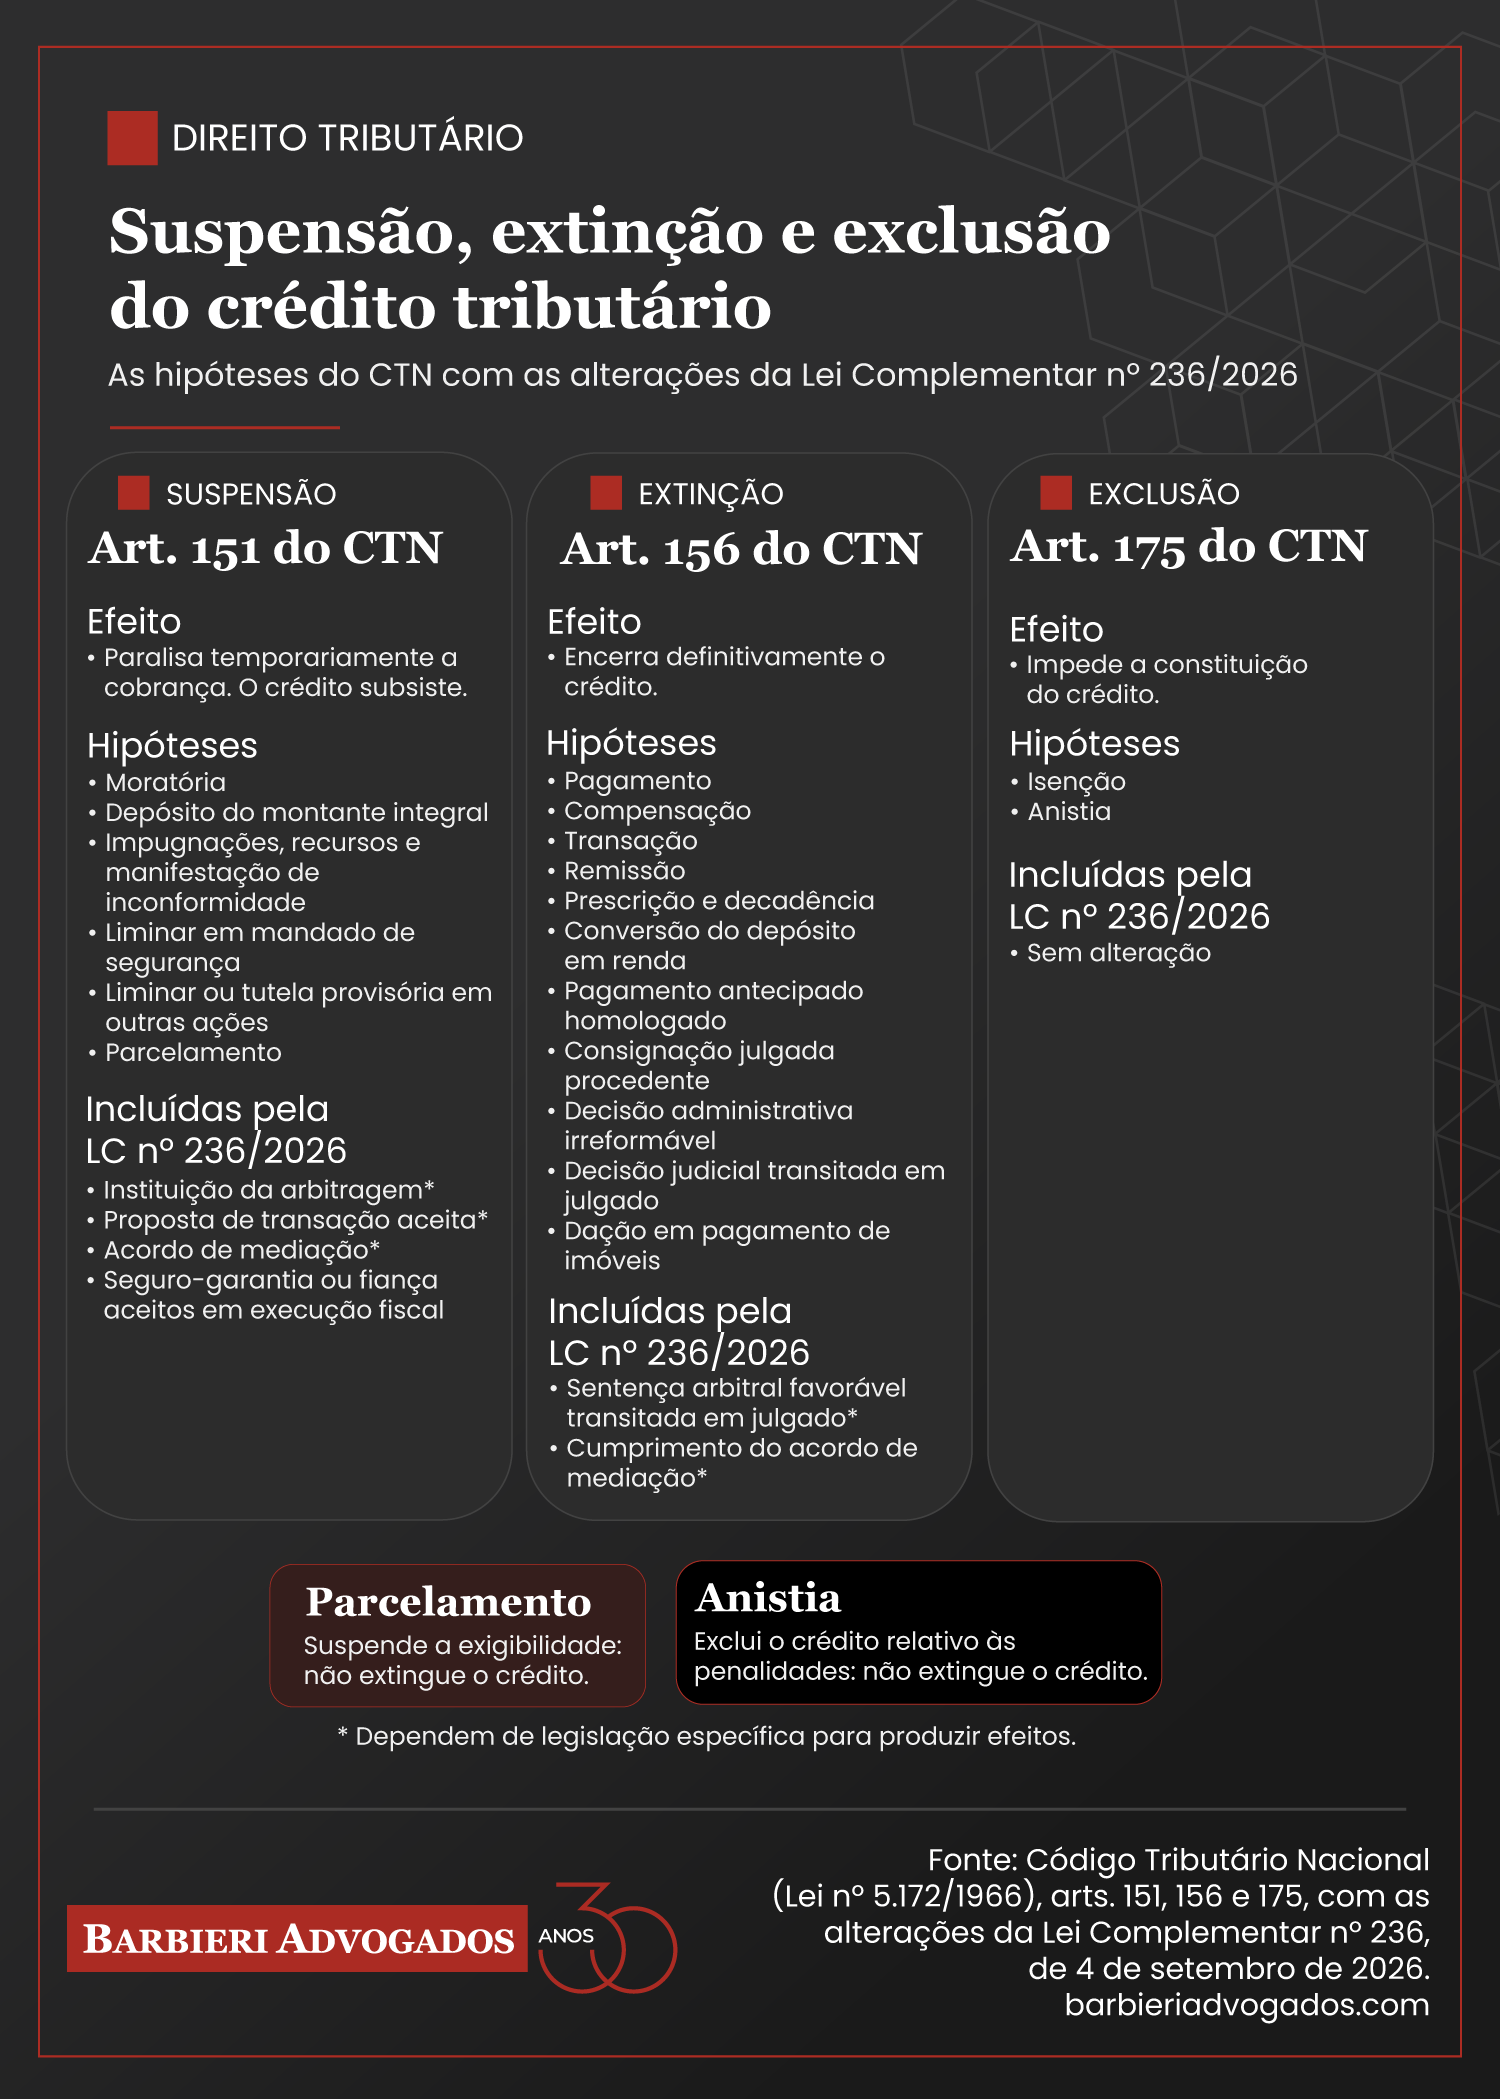
Uma forma simples de fixar a diferença é perguntar o que acontece com a dívida: na suspensão, ela fica em espera; na extinção, deixa de existir; na exclusão, sequer chega a ser constituída. Nem a suspensão nem a exclusão dispensam o cumprimento das obrigações acessórias ligadas à obrigação principal (arts. 151, § 1.º, e 175, parágrafo único).
Não. O parcelamento suspende a exigibilidade do crédito, e a anistia o exclui; nenhum dos dois está no art. 156 do CTN. São duas confusões frequentes sobre o tema.
O parcelamento suspende a exigibilidade (art. 151, VI). O crédito só se extingue com o pagamento da última parcela; se o parcelamento for rescindido por inadimplência, a cobrança do saldo é retomada. A confusão tem origem compreensível, porque na esfera penal, nas condições previstas em lei, o pagamento integral do débito extingue a punibilidade nos crimes tributários e o parcelamento a suspende — tema distinto, tratado no artigo sobre a extinção da punibilidade nos crimes tributários.
A anistia é causa de exclusão do crédito (art. 175, II) e alcança apenas as infrações cometidas antes da lei que a concede (art. 180): perdoa a penalidade, não o tributo. Não se confunde com a remissão, que é causa de extinção (art. 156, IV), depende de lei autorizativa (art. 172) e pode alcançar o próprio tributo, nem com a denúncia espontânea, que afasta a responsabilidade pela infração quando o tributo e os juros são pagos antes de qualquer procedimento fiscal (art. 138).
O conjunto das regras do Código está reunido no artigo sobre o Código Tributário Nacional, e a cobrança judicial do crédito não extinto, no texto sobre a execução fiscal.
É o encerramento definitivo do crédito tributário, que abrange o tributo e as penalidades pecuniárias. As hipóteses estão no art. 156 do CTN, que, após a LC n.º 236/2026, prevê treze causas, entre elas o pagamento, a compensação, a transação, a prescrição e a decadência. Extinto, o crédito não pode mais ser cobrado.
Pagamento, compensação, transação, remissão, prescrição e decadência, conversão do depósito em renda, pagamento antecipado homologado, consignação em pagamento julgada procedente, decisão administrativa irreformável, decisão judicial transitada em julgado, dação em pagamento de imóveis e, desde a LC n.º 236/2026, a sentença arbitral favorável transitada em julgado e o cumprimento do acordo de mediação.
Para a administração tributária, sim: o art. 141 do CTN dispõe que o crédito regularmente constituído só se extingue nos casos previstos no próprio Código. Parte da doutrina sustenta que o rol é exemplificativo e admite figuras como a confusão, mas o rol só pode ser ampliado por lei complementar, a quem cabe a norma geral sobre crédito tributário (CF, art. 146, III, b).
Acrescentou duas hipóteses ao art. 156 — a sentença arbitral favorável ao sujeito passivo e o cumprimento do acordo de mediação —, ambas dependentes de lei específica. Também determinou que, havendo pagamento parcial, a decadência se conte do fato gerador, ampliou as causas de interrupção da prescrição e mandou atualizar os indébitos pelos mesmos índices dos créditos tributários.
Na esfera federal, a compensação declarada pelo PER/DCOMP extingue o crédito sob condição resolutória de ulterior homologação (Lei n.º 9.430/1996, art. 74, § 2.º). O prazo para a Receita Federal homologá-la é de cinco anos, contados da entrega da declaração (art. 74, § 5.º). Créditos discutidos em juízo só podem ser compensados após o trânsito em julgado (art. 170-A do CTN).
Sim, mas só quando cumprida. Desde a LC n.º 236/2026, a proposta de transação aceita pela administração suspende a exigibilidade (art. 151, VIII, do CTN), e o cumprimento das condições pactuadas extingue o crédito (art. 156, III). Na esfera federal, a transação é regida pela Lei n.º 13.988/2020.
O art. 172 do CTN permite que a lei autorize a autoridade administrativa a perdoar, total ou parcialmente, o crédito tributário, por despacho fundamentado, em razão da situação econômica do sujeito passivo, de erro ou ignorância escusáveis quanto a matéria de fato, da diminuta importância do crédito, de equidade ou de condições peculiares a determinada região. O despacho não gera direito adquirido.
Quando a legislação tributária não fixa o tempo do pagamento, o vencimento ocorre trinta dias depois da data em que o sujeito passivo se considera notificado do lançamento (art. 160 do CTN). Pago com atraso, o crédito é acrescido de juros de mora, que são de 1% ao mês se a lei não dispuser de modo diverso (art. 161, § 1.º).
Não. O parcelamento suspende a exigibilidade do crédito, nos termos do art. 151, VI, do CTN. A extinção só ocorre com o pagamento integral das parcelas. Se o parcelamento for rescindido, a cobrança do saldo devedor é retomada.
Não. A anistia é causa de exclusão do crédito, prevista no art. 175, II, do CTN, e perdoa apenas as penalidades por infrações anteriores à lei que a concede. O perdão do próprio tributo corresponde à remissão, que é causa de extinção.
A decadência é a perda do direito de o Fisco constituir o crédito pelo lançamento; a prescrição é a perda do direito de cobrar o crédito já constituído. Ambas têm prazo de cinco anos, com termos iniciais distintos, e ambas extinguem o crédito tributário (art. 156, V, do CTN).
A suspensão paralisa temporariamente a cobrança, e o crédito subsiste; a extinção encerra o crédito definitivamente; a exclusão impede que ele seja constituído. Estão previstas, respectivamente, nos arts. 151, 156 e 175 do CTN.
O art. 156 do CTN ganhou duas hipóteses com a LC n.º 236/2026, mas as mudanças de maior efeito imediato estão fora dele. A regra que conta a decadência do fato gerador quando há pagamento parcial dá força de lei a um critério jurisprudencial, e as novas causas de interrupção da prescrição alteram o cálculo de prazos em discussões comuns, enquanto a arbitragem e a mediação aguardam a lei que lhes dará aplicação. Para quem enfrenta uma cobrança tributária, saber se o crédito foi atingido pela decadência, se a prescrição correu ou foi interrompida, se uma compensação já foi homologada, se uma transação ainda está aberta ou se um depósito resultará em conversão em renda depende de datas, documentos e da sequência dos atos praticados — e é esse exame que define se há, de fato, uma dívida a pagar.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.