
Notícias e Eventos
Receita libera API do recolhimento pelo adquirente da CBS
A Receita anunciou a API do recolhimento pelo adquirente da CBS. A nota não informa o ambiente dos serviços, e o IBS não foi mencionado.


Atualizado em outubro de 2026.
O Registrato é o sistema gratuito do Banco Central do Brasil (Bacen) em que cidadãos e empresas consultam os registros que as instituições financeiras mantêm em seu nome: empréstimos e financiamentos informados ao Sistema de Informações de Créditos (SCR), contas e relacionamentos bancários, chaves Pix, operações de câmbio e cheques devolvidos sem fundos. É o meio oficial para saber o que os bancos informaram ao Banco Central sobre um CPF ou CNPJ e, a partir daí, identificar dívidas desconhecidas, contas abertas por terceiros ou registros desatualizados. Este artigo explica o que é o Registrato, como acessá-lo, como ler o relatório do SCR, o que significa a marcação de prejuízo e como corrigir informações incorretas.
Em resumo: o Registrato é um serviço gratuito do Banco Central, acessado na área Meu BC com a conta gov.br de nível prata ou ouro e verificação em duas etapas habilitada. O Registrato emite cinco relatórios — Empréstimos e Financiamentos (SCR), Contas e Relacionamentos em Bancos (CCS), Chaves Pix, Câmbio e Transferências Internacionais e Cheques sem Fundos (CCF) — e tem uma Central de Autorizações para liberar o acesso a até cinco pessoas. O relatório do SCR mostra as dívidas com bancos e financeiras a partir de R$ 200, em dia, vencidas ou em prejuízo, e não equivale a cadastro de inadimplentes, conforme decidiu o STJ em 2026. Informações erradas no Registrato só podem ser corrigidas pela instituição que as enviou, e não pelo Banco Central.
O Registrato do Banco Central é a plataforma que reúne, em relatórios individuais, as informações que as instituições financeiras são obrigadas a enviar ao Banco Central sobre seus clientes. O acesso é restrito ao próprio titular dos dados, e a consulta é gratuita. O fundamento é o dever de sigilo e de informação previsto na Lei Complementar n. 105/2001 e, quanto ao SCR, a Resolução CMN n. 5.037/2022.
Toda pessoa que mantém ou manteve relacionamento com instituição financeira tem registros nesses sistemas: quem tem conta, cartão de crédito, cheque especial, empréstimo, financiamento ou chave Pix. A pergunta relevante, portanto, não é se o nome “está” no Registrato, mas quais informações constam dele e se estão corretas.
O Registrato reúne relatórios de empréstimos e financiamentos (SCR), de contas e relacionamentos em bancos (CCS), de chaves Pix, de câmbio e transferências internacionais e de cheques sem fundos (CCF), todos resumidos no quadro abaixo. Segundo o Banco Central, o relatório do SCR “mostra todas as suas dívidas com bancos e financeiras”, com o saldo devedor, o tipo de operação e a indicação de atraso.
| Relatório | O que mostra | Para que serve |
|---|---|---|
| Empréstimos e Financiamentos (SCR) | Operações de crédito em cada instituição, com valores em dia, vencidos e em prejuízo | Conferir dívidas, identificar operações desconhecidas e verificar se pagamentos foram atualizados |
| Contas e Relacionamentos em Bancos (CCS) | Contas e outros vínculos mantidos em cada instituição, com datas de início e fim | Identificar contas abertas em nome do titular sem o seu conhecimento |
| Chaves Pix | Chaves cadastradas no CPF ou CNPJ e a instituição de cada uma | Detectar chaves criadas por terceiros |
| Câmbio e transferências internacionais | Compras e vendas de moeda estrangeira e transferências internacionais | Conferir operações de câmbio e remessas ao exterior |
| Cheques sem Fundos (CCF) | Ocorrências de cheques devolvidos por falta de fundos | Verificar se há registro de cheque devolvido em nome do titular |
Os relatórios têm código de autenticação e podem ser apresentados como prova em processos administrativos e judiciais, o que é útil quando se discute uma dívida ou uma conta aberta mediante fraude. Qualquer pessoa física ou jurídica que receba um relatório pode conferir sua veracidade, gratuitamente, pela certidão de autenticidade do Registrato, informando o tipo de relatório, o CPF ou CNPJ e o código de autenticidade impresso no canto inferior esquerdo do documento.
Sim. A emissão dos relatórios do Registrato é gratuita: a página oficial do serviço no gov.br informa que “este serviço é gratuito ao usuário”. Também são gratuitas a Central de Autorizações e a certidão de autenticidade. Sites que cobram para “consultar o Registrato” não são canais do Banco Central.
A Central de Autorizações é a funcionalidade do Meu BC em que a pessoa física autoriza até cinco pessoas, identificadas pelo CPF, a acessar seus relatórios do Registrato — por exemplo, um familiar ou o contador. A autorização pode abranger todos os relatórios ou apenas alguns, por prazo determinado ou indeterminado, e pode ser alterada ou cancelada a qualquer tempo; quem a recebe pode recusá-la. A mesma tela mostra as autorizações para ver relatórios de empresas das quais o usuário é sócio, representante ou empregado. As regras constam da página do serviço no gov.br.
O acesso é feito exclusivamente pela conta gov.br, que precisa ter nível de segurança prata ou ouro e a verificação em duas etapas habilitada. O caminho é o seguinte:
Além do acesso pelo Meu BC, o Banco Central admite o pedido do relatório do SCR por meio de Pedido de Informação ou por correspondência, caso em que o documento é enviado ao endereço ou e-mail informado. O relatório é sigiloso e só pode ser solicitado pelo titular ou por alguém autorizado por ele.
Quem não tem conta gov.br no nível exigido pode elevá-lo pelo próprio portal gov.br, por exemplo com validação facial ou por meio de banco credenciado. A maior parte das dificuldades de acesso decorre justamente do nível da conta ou da falta da verificação em duas etapas, e não do Registrato.
As pessoas jurídicas também consultam o Registrato, com os mesmos relatórios disponíveis para o CNPJ. O acesso exige certificado digital da empresa vinculado à conta gov.br, também de nível prata ou ouro e com a verificação em duas etapas habilitada. Para a empresa, o relatório do SCR é especialmente útil antes de pedir crédito ou de renegociar dívidas bancárias, porque mostra exatamente o que cada instituição informou.
Não. O Registrato é um serviço do Banco Central do Brasil, autarquia que regula e supervisiona o sistema financeiro, e não do Banco do Brasil, que é uma instituição financeira como as demais. A confusão é frequente por causa da semelhança dos nomes. O Banco do Brasil, como qualquer banco, apenas informa ao Banco Central as operações de seus clientes, que então aparecem no Registrato.
SCR significa Sistema de Informações de Créditos, o banco de dados do Banco Central em que as instituições financeiras informam mensalmente as operações de crédito de seus clientes: empréstimos, financiamentos, cartão de crédito, cheque especial, arrendamento mercantil, avais e fianças, entre outras. São registradas as operações do cliente cujo total, em dia ou em atraso, seja igual ou superior a R$ 200. O sistema tem duas finalidades: fornecer ao Banco Central informações para a supervisão do sistema financeiro e permitir o intercâmbio de informações entre as instituições sobre as responsabilidades de seus clientes.
As instituições só podem consultar o SCR de um cliente com a autorização dele, que em regra consta do contrato ou da ficha de abertura de conta. Na consulta, elas veem os saldos consolidados por tipo de operação e por situação, sem identificar a instituição credora; o detalhamento por instituição é visível apenas ao próprio titular, no Registrato.
As dívidas aparecem no relatório de Empréstimos e Financiamentos (SCR). Emitido o relatório, o titular deve conferir a lista de instituições, o tipo de cada operação e a situação dos valores em cada mês. A conferência responde, na prática, a perguntas como “tenho algum financiamento no meu nome?” ou “esta dívida já foi baixada?”.
Uma operação que o titular não reconhece, em instituição com a qual nunca contratou, é sinal de possível fraude. Nesse caso, convém contestá-la por escrito na instituição, registrar boletim de ocorrência e emitir também o relatório de contas e relacionamentos, para verificar se houve abertura de conta em seu nome. Os caminhos de responsabilização do banco nessas situações são examinados no artigo sobre golpes bancários e a jurisprudência do STJ.
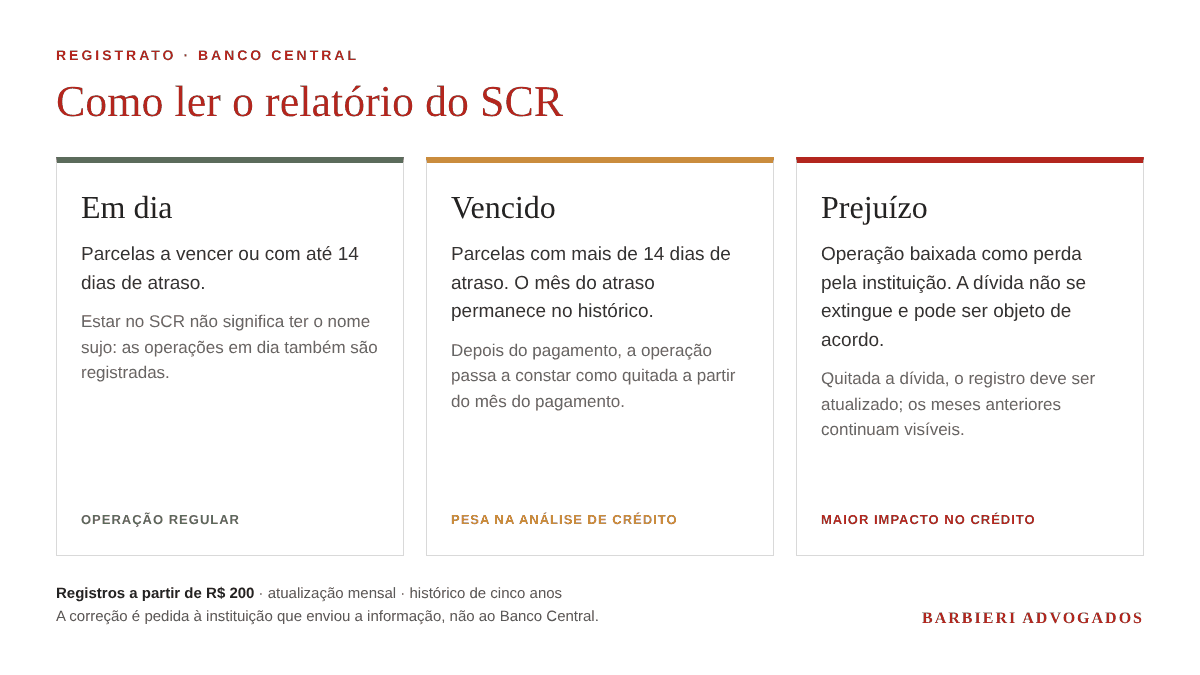
O relatório do SCR separa os valores de cada operação em três situações, que definem o peso da informação na análise de crédito.
| Situação | O que significa |
|---|---|
| Em dia (a vencer) | Parcelas que ainda não venceram ou que estão em atraso de até 14 dias |
| Vencido | Parcelas com mais de 14 dias de atraso |
| Prejuízo | Operações que a instituição baixou como perda, depois de longo período de inadimplência |
O titular visualiza no Registrato o histórico dos últimos cinco anos. O registro reflete a situação de cada mês: uma dívida que esteve vencida e foi paga continua aparecendo como vencida nos meses em que houve atraso e passa a aparecer como quitada a partir do mês do pagamento. O histórico é atualizado, e não apagado.
O SCR não funciona em tempo real. As instituições informam a posição de suas operações no último dia de cada mês, e os dados ficam disponíveis no Registrato com defasagem. Por isso, o Banco Central orienta que, para verificar se uma dívida paga já foi atualizada, o relatório seja consultado no final do mês seguinte ao pagamento; o sistema não apaga o histórico dos meses anteriores. Antes de reclamar de um registro desatualizado, convém verificar se já transcorreu esse intervalo. A mesma defasagem, somada ao piso de R$ 200, explica por que uma dívida recente ou de pequeno valor pode não aparecer no relatório.
Até 2024, a classificação de risco das operações de crédito seguia a Resolução CMN n. 2.682/1999, que escalonava as operações em níveis de AA a H conforme o atraso. Desde 1.º de janeiro de 2025, essa norma está revogada e vigora a Resolução CMN n. 4.966/2021, que adota o modelo de perda esperada: as instituições provisionam as perdas com base em critérios prospectivos, e não apenas no tempo de atraso. Referências à escala AA-H descrevem, portanto, o regime anterior.
A marcação de prejuízo indica que a instituição baixou a operação como perda, por considerar remota a sua recuperação depois de longo período de inadimplência. A baixa é um registro contábil da instituição: não extingue a dívida, que pode continuar a ser cobrada, nem impede acordo para sua quitação.
Embora o SCR tenha natureza informativa, operações em prejuízo pesam nas análises de crédito e podem levar à recusa de empréstimos e financiamentos ou a condições menos favoráveis, como juros mais altos. Quando o crédito já foi contratado em condições abusivas, a discussão pode envolver a revisão do contrato, examinada no artigo sobre juros abusivos em contratos de empréstimo.
Uma das situações mais frequentes é a manutenção da marcação de prejuízo depois que a dívida foi paga, sobretudo quando a quitação ocorre por acordo com desconto. Nesses casos, o histórico dos meses anteriores continua a mostrar o prejuízo, porque reflete fatos ocorridos, mas a operação deve passar a constar como liquidada a partir do mês do pagamento. Se, transcorrido o prazo normal de atualização, o registro não refletir a quitação, o titular deve pedir a correção à instituição, com o comprovante do acordo e do pagamento.
Formalmente, não. O SCR registra operações em dia e em atraso e tem finalidade de supervisão e de intercâmbio de informações, o que o distingue dos cadastros de inadimplentes. Não existe, a rigor, um “nome negativado no Bacen”. Na prática, porém, as instituições utilizam os dados do SCR para decidir sobre a concessão de crédito, e por isso a veracidade e a atualidade das informações têm consequência jurídica.
O Superior Tribunal de Justiça trata a questão a partir da licitude do registro. No REsp 2.199.845/SC (4.ª Turma, relator o Ministro João Otávio de Noronha, julgado em 26/5/2025), manteve-se o entendimento de que a inscrição indevida em cadastro de crédito, sem comprovação da dívida, configura ato ilícito e gera dano moral. No REsp 2.181.788/SP (3.ª Turma, relator o Ministro Moura Ribeiro, julgado em 24/3/2025), afirmou-se que a inscrição e a manutenção legítimas de anotação em sistema de informação de crédito não configuram conduta ilícita e afastam a indenização. As duas decisões estão reunidas na página de jurisprudência do TJDFT sobre o SCR. Mais recentemente, no REsp 2.259.143/RS (4.ª Turma, relatora a Ministra Maria Isabel Gallotti, acórdão publicado em 23/6/2026), o STJ afirmou que o SCR, de finalidade pública e natureza regulatória e fiscalizatória, não equivale a cadastro de inadimplentes: basta a comunicação ao cliente, no ato da contratação, de que seus dados serão registrados e periodicamente atualizados no sistema (art. 13 da Resolução CMN n. 5.037/2022), sem renovação do aviso a cada remessa mensal. O critério, em síntese, é a correspondência entre o registro e a realidade da dívida.
O titular tem direito de acesso gratuito às suas informações, pelo Registrato, e de exigir a correção de dados inexatos. O art. 43, § 3.º, do Código de Defesa do Consumidor assegura a imediata correção de dados incorretos, com comunicação da alteração aos destinatários em cinco dias úteis, e o art. 18 da Lei Geral de Proteção de Dados garante ao titular o acesso aos dados e a correção de dados incompletos, inexatos ou desatualizados.
O cliente também deve ser informado de que suas operações serão registradas no SCR, o que normalmente consta de cláusula do contrato de crédito. Quanto à atualização depois do pagamento, a Súmula 548 do STJ atribui ao credor o dever de excluir o registro da dívida em cadastro de inadimplentes em cinco dias úteis, contados do pagamento integral, e esse raciocínio tem sido invocado também em relação ao SCR. A Súmula 385 do STJ, por sua vez, afasta a indenização por anotação irregular quando existe outra inscrição legítima preexistente, ressalvado o direito ao cancelamento.
O Banco Central não altera os dados do SCR: a responsabilidade pelas informações é da instituição que as enviou. A correção segue, por isso, uma sequência que começa pela própria instituição.
Todas as etapas devem ser documentadas, com protocolos e cópias das comunicações. Quando a própria dívida é contestada, a discussão pode envolver a ação revisional de contratos bancários; quando o problema é o volume de dívidas, a Lei do Superendividamento prevê a repactuação conjunta com os credores.
O Registrato dá acesso a sistemas oficiais do Banco Central; o SPC e o Serasa são bancos de dados privados de proteção ao crédito, regidos pelo art. 43 do Código de Defesa do Consumidor e, quanto ao cadastro positivo, pela Lei n. 12.414/2011.
| Aspecto | Registrato e SCR | SPC e Serasa |
|---|---|---|
| Natureza | Sistemas oficiais do Banco Central, de supervisão e informação | Bancos de dados privados de proteção ao crédito |
| Fundamento | Lei Complementar n. 105/2001 e Resolução CMN n. 5.037/2022 | Art. 43 do CDC e Lei n. 12.414/2011 |
| Conteúdo | Operações em dia, vencidas e em prejuízo | Dívidas em atraso, protestos e cadastro positivo |
| Depois do pagamento | A operação passa a constar como quitada; o histórico dos meses anteriores permanece | A negativação deve ser excluída |
Essa diferença explica por que alguém pode ter o nome regularizado no Serasa e, ainda assim, enfrentar dificuldade de crédito: o histórico de atrasos e de prejuízo continua visível no SCR pelo período de exibição.
O tratamento dos dados do SCR pelo Banco Central e pelas instituições fundamenta-se no cumprimento de obrigação legal e regulatória (art. 7.º, II, da LGPD). Por isso, o titular não pode exigir a exclusão de registros verdadeiros, mas pode exigir a correção de dados inexatos e a atualização de informações que não reflitam a situação atual de suas obrigações. O acesso gratuito pelo Registrato é, ele próprio, um instrumento de transparência que permite ao titular exercer esses direitos.
É o sistema gratuito do Banco Central em que o titular consulta seus registros no sistema financeiro: empréstimos e financiamentos (SCR), contas bancárias, chaves Pix, operações de câmbio e cheques devolvidos sem fundos.
Pela área Meu BC, no site do Banco Central, com login na conta gov.br de nível prata ou ouro e verificação em duas etapas habilitada.
SCR significa Sistema de Informações de Créditos. É o banco de dados do Banco Central em que as instituições informam, todo mês, as operações de crédito de seus clientes a partir de R$ 200, em dia, vencidas ou em prejuízo.
Sim. Todos os relatórios do Registrato, a Central de Autorizações e a certidão de autenticidade são gratuitos e obtidos diretamente no site do Banco Central, com login gov.br.
Cinco: Empréstimos e Financiamentos (SCR), Contas e Relacionamentos em Bancos (CCS), Chaves Pix, Câmbio e Transferências Internacionais e Cheques sem Fundos (CCF).
Somente com autorização. Pela Central de Autorizações do Meu BC, a pessoa física pode liberar o acesso a até cinco pessoas, para todos ou alguns relatórios, e cancelar a autorização a qualquer momento.
Sim. A pessoa jurídica acessa os mesmos relatórios com certificado digital da empresa vinculado à conta gov.br de nível prata ou ouro, com verificação em duas etapas.
Que a instituição baixou a operação como perda depois de longo período de inadimplência. A baixa não extingue a dívida, que pode continuar a ser cobrada ou ser objeto de acordo.
O titular visualiza no Registrato o histórico dos últimos cinco anos. Depois do pagamento, a operação passa a constar como quitada, mas os meses anteriores continuam a refletir o atraso.
Em geral, por dois motivos: o SCR só registra operações de clientes com total igual ou superior a R$ 200, e os dados são informados uma vez por mês, com defasagem. Uma dívida recente pode aparecer apenas no relatório do mês seguinte.
Não. O SCR registra também as operações em dia. As informações de atraso e de prejuízo, porém, são consideradas pelas instituições na análise de crédito.
A instituição deve atualizar o registro para refletir a quitação. Se isso não ocorrer no prazo normal de atualização, o titular deve pedir a correção à instituição, depois à ouvidoria e, se necessário, reclamar ao Banco Central ou buscar a via judicial.
O Registrato é a forma mais segura de saber o que as instituições financeiras informaram ao Banco Central sobre um CPF ou CNPJ. Seu relatório do SCR não é um cadastro de inadimplentes, mas influencia a concessão de crédito, e por isso registros desatualizados ou indevidos merecem atenção. A correção começa pela instituição que enviou a informação e, quando necessário, pode chegar ao Judiciário, que distingue a inscrição legítima, que não gera indenização, da inscrição indevida, que pode gerar dano moral.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Contratos Bancários.
Este artigo tem caráter exclusivamente informativo e reflete a legislação, a regulamentação e a jurisprudência vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.