
Direito Tributário
Domicílio tributário eletrônico: prazos, riscos e defesa
O prazo de defesa começa a correr mesmo que ninguém na empresa abra a mensagem do Fisco.


Atualizado em outubro de 2026.
Os juros compostos são o regime de capitalização em que os juros de cada período se incorporam ao capital e passam a render juros no período seguinte — os chamados “juros sobre juros”. O montante calcula-se pela fórmula M = C × (1 + i)ⁿ, em que C é o capital, i a taxa por período e n o número de períodos: R$ 10.000,00 aplicados a 1% ao mês durante 12 meses resultam em R$ 11.268,25. Este artigo explica a fórmula e o cálculo passo a passo, a conversão entre taxas mensais e anuais, a diferença em relação aos juros simples, exemplos com aportes, empréstimos, financiamentos e cartão de crédito, o cálculo no Excel e as regras jurídicas sobre a capitalização de juros nos contratos.
Em resumo: nos juros compostos, os juros de cada período somam-se ao capital e passam a render juros; o montante é M = C × (1 + i)ⁿ, com taxa e prazo na mesma unidade. R$ 10.000,00 a 1% ao mês por 12 meses resultam em R$ 11.268,25, contra R$ 11.200,00 nos juros simples. Taxas convertem-se por equivalência: 1% ao mês equivale a 12,68% ao ano, e 12% ao ano, a 0,9489% ao mês. Nos contratos bancários celebrados desde 31/3/2000, a capitalização mensal é permitida quando expressamente pactuada, e basta a previsão de taxa anual superior a doze vezes a mensal (Súmulas 539 e 541 do STJ). No rotativo do cartão, juros e encargos limitam-se a 100% da dívida original.
Juros compostos constituem o regime de capitalização em que os rendimentos de cada período são incorporados ao capital e passam a gerar novos rendimentos nos períodos seguintes. Ao final de cada período de capitalização — diário, mensal ou anual —, os juros não são retirados nem pagos: somam-se ao principal, e a soma torna-se a base de cálculo do período seguinte. Em termos matemáticos, o montante evolui em progressão geométrica, ao passo que, nos juros simples, a base de cálculo permanece fixa e o crescimento é linear.
O regime composto predomina nas aplicações de renda fixa, nos empréstimos, nos financiamentos e no cartão de crédito. No direito, a incidência de juros sobre juros chama-se capitalização de juros ou anatocismo, e sua cobrança depende do tipo de contrato e de pactuação expressa, como se verá adiante. A revisão judicial da capitalização cobrada sem respaldo no contrato é examinada no artigo sobre a ação revisional de contrato bancário.
A característica distintiva dos juros compostos é o crescimento exponencial. Um capital aplicado a 10% ao ano não apenas dobra em dez anos: multiplica-se por 2,59; em vinte anos, por 6,73; em trinta anos, por 17,45. A mesma força atua contra o devedor: uma dívida sujeita a 10% ao mês, sem nenhum pagamento, dobra em pouco mais de sete meses. Os juros compostos são um mecanismo neutro, que amplifica o resultado ao longo do tempo, a favor de quem aplica e contra quem deve.
Nos juros simples, a taxa incide sempre sobre o capital inicial, e os juros de cada período são constantes: J = C × i × n e M = C × (1 + i × n). Nos juros compostos, a taxa incide sobre o saldo acumulado, e os juros crescem a cada período. A diferença aparece com clareza em um exemplo de R$ 1.000,00 aplicados a 10% ao ano durante três anos:
| Ano | Juros simples | Juros compostos |
|---|---|---|
| 1 | R$ 1.100,00 | R$ 1.100,00 |
| 2 | R$ 1.200,00 | R$ 1.210,00 |
| 3 | R$ 1.300,00 | R$ 1.331,00 |
No regime simples, o acréscimo anual é constante (R$ 100,00); no composto, cresce a cada ano (R$ 100,00, R$ 110,00 e R$ 121,00). A diferença de R$ 31,00 em três anos parece modesta, mas amplia-se exponencialmente com o prazo.
A tabela abaixo compara os dois regimes para um capital de R$ 10.000,00 em cinco cenários de taxa e prazo:
| Cenário | Taxa | Prazo | Montante (juros simples) | Montante (juros compostos) | Diferença |
|---|---|---|---|---|---|
| A | 6% a.a. | 5 anos | R$ 13.000,00 | R$ 13.382,26 | R$ 382,26 (+2,9%) |
| B | 6% a.a. | 10 anos | R$ 16.000,00 | R$ 17.908,48 | R$ 1.908,48 (+11,9%) |
| C | 6% a.a. | 20 anos | R$ 22.000,00 | R$ 32.071,35 | R$ 10.071,35 (+45,8%) |
| D | 10% a.a. | 10 anos | R$ 20.000,00 | R$ 25.937,42 | R$ 5.937,42 (+29,7%) |
| E | 12% a.a. | 10 anos | R$ 22.000,00 | R$ 31.058,48 | R$ 9.058,48 (+41,2%) |
Mantida a taxa de 6% ao ano (cenários A, B e C), a vantagem dos juros compostos é de R$ 382,26 em cinco anos, de R$ 1.908,48 em dez — cinco vezes mais, embora o prazo tenha apenas dobrado — e de R$ 10.071,35 em vinte, valor superior ao próprio capital. No mesmo prazo de dez anos (cenários B e E), a elevação da taxa de 6% para 12% ao ano faz os juros compostos passarem de R$ 7.908,48 para R$ 21.058,48. Os juros simples têm uso mais restrito, em operações de curtíssimo prazo e em hipóteses específicas previstas em lei ou no contrato.
O montante no regime de juros compostos é dado por:
M = C × (1 + i)ⁿ
em que M é o montante final (capital mais juros), C o capital inicial, i a taxa de juros por período, em forma decimal (2% = 0,02; 12% = 0,12), e n o número de períodos de capitalização. Os juros do período correspondem à diferença entre o montante e o capital:
J = M − C = C × [(1 + i)ⁿ − 1]
A expressão (1 + i)ⁿ é o fator de capitalização. A taxa e o prazo devem estar na mesma unidade de tempo — taxa mensal com prazo em meses, taxa anual com prazo em anos —, e a incompatibilidade entre as unidades é o erro mais frequente nesse cálculo. O prazo pode ser fracionário: dois anos e seis meses correspondem a n = 2,5, com taxa anual.
Em operações de crédito, o capital é o valor financiado; quando tarifas, seguros e tributos são incluídos no financiamento, também eles passam a render juros. Por isso, o custo de um empréstimo deve ser avaliado pelo Custo Efetivo Total (CET), que as instituições financeiras devem informar antes da contratação e que reúne, em taxa anual, juros, tarifas, tributos, seguros e demais encargos, como a tarifa de cadastro e o seguro prestamista.
A mesma fórmula permite descobrir a taxa ou o prazo quando os demais elementos são conhecidos. A taxa é i = (M ÷ C)1/n − 1: se R$ 10.000,00 se transformaram em R$ 15.000,00 em 36 meses, a taxa foi de 1,1327% ao mês. O prazo é n = ln(M ÷ C) ÷ ln(1 + i): a 1% ao mês, R$ 10.000,00 levam cerca de 40,7 meses para chegar a R$ 15.000,00.
Para estimativas rápidas, a regra de 72 indica o tempo aproximado para dobrar um capital: divide-se 72 pela taxa percentual do período. A 6% ao ano, o capital dobra em cerca de 12 anos (exatamente, 11,9 anos); a 1% ao mês, em cerca de 72 meses (exatamente, 69,7 meses).
Considere-se a aplicação de R$ 10.000,00 em um título prefixado hipotético que rende 1% ao mês, mantida por 12 meses. O cálculo segue seis passos:
O rendimento total é de 12,68%, superior aos 12% da simples multiplicação da taxa mensal por doze. Mantida a aplicação por 24 meses, o montante chega a R$ 12.697,35 (10.000 × 1,01²⁴), e os juros do segundo ano (R$ 1.429,10) superam os do primeiro (R$ 1.268,25), porque incidem sobre uma base maior. O exemplo não considera imposto de renda nem outros custos da aplicação.
A tabela reúne outros exemplos calculados pela mesma fórmula:
| Capital | Taxa | Prazo | Cálculo | Montante | Juros |
|---|---|---|---|---|---|
| R$ 2.000,00 | 5% ao mês | 2 meses | 2.000 × 1,05² | R$ 2.205,00 | R$ 205,00 |
| R$ 10.000,00 | 0,8% ao mês | 12 meses | 10.000 × 1,008¹² | R$ 11.003,39 | R$ 1.003,39 |
| R$ 10.000,00 | 1% ao mês | 60 meses | 10.000 × 1,01⁶⁰ | R$ 18.166,97 | R$ 8.166,97 |
| R$ 10.000,00 | 10% ao ano | 10 anos | 10.000 × 1,10¹⁰ | R$ 25.937,42 | R$ 15.937,42 |
No regime composto, taxas de períodos diferentes convertem-se por equivalência, e não por multiplicação ou divisão: duas taxas são equivalentes quando, aplicadas ao mesmo capital pelo mesmo prazo, produzem o mesmo montante.
ianual = (1 + imensal)¹² − 1
imensal = (1 + ianual)1/12 − 1
Assim, 12% ao ano não correspondem a 1% ao mês, mas a 0,9489% ao mês: (1,12)1/12 − 1 = 0,009489. No sentido inverso, 1% ao mês corresponde a 12,68% ao ano, e não a 12%; a divisão simples produz a chamada taxa proporcional, própria dos juros simples.
| Taxa mensal | Taxa anual equivalente | Doze vezes a taxa mensal |
|---|---|---|
| 0,5% | 6,17% | 6,00% |
| 1% | 12,68% | 12,00% |
| 1,5% | 19,56% | 18,00% |
| 2% | 26,82% | 24,00% |
| 3% | 42,58% | 36,00% |
| 5% | 79,59% | 60,00% |
| 10% | 213,84% | 120,00% |
A última coluna tem relevância jurídica. Quando o contrato bancário informa uma taxa anual superior a doze vezes a mensal — o chamado duodécuplo —, fica evidenciada a capitalização mensal dos juros, o que, segundo a Súmula 541 do STJ, basta para permitir a cobrança da taxa efetiva anual contratada.
Taxa nominal é aquela cujo período de referência difere do período de capitalização — por exemplo, 12% ao ano capitalizados mensalmente. Nesse caso, aplica-se a cada mês a taxa proporcional (1%), e a taxa efetiva anual é de 12,68%. Um financiamento com taxa nominal de 9% ao ano e capitalização mensal cobra 0,75% ao mês, ou 9,38% ao ano efetivos. Na comparação entre propostas, deve-se usar a taxa efetiva e, sobretudo, o CET.
Nas aplicações atreladas ao CDI, adota-se a convenção de 252 dias úteis por ano: a taxa diária equivalente a 15% ao ano é (1,15)1/252 − 1 = 0,0555% por dia útil. Nos contratos de crédito com capitalização diária, o STJ tem exigido a informação adequada das taxas ao consumidor; em julho de 2026, porém, a Quarta Turma decidiu (REsp 2.227.062, Rel. Min. Isabel Gallotti) que, em contrato de prestações prefixadas que prevê a capitalização diária e informa as taxas efetivas mensal e anual, a falta de indicação da taxa diária, por si só, não autoriza substituir a capitalização pactuada por juros simples, como explica o artigo sobre anatocismo e capitalização de juros.
Quando, além do capital inicial, há depósitos periódicos de mesmo valor, cada aporte rende juros compostos pelo tempo em que permanece aplicado. O montante é a soma de duas parcelas: a do capital inicial, C × (1 + i)ⁿ, e a dos aportes, que, feitos ao final de cada período, seguem a fórmula da série uniforme:
Maportes = P × [(1 + i)ⁿ − 1] ÷ i
em que P é o valor de cada aporte. Com R$ 10.000,00 iniciais e aportes de R$ 500,00 ao final de cada mês, a 1% ao mês, por 24 meses, o capital inicial chega a R$ 12.697,35 e os aportes, a R$ 13.486,73: o montante é de R$ 26.184,08, dos quais R$ 22.000,00 foram aplicados e R$ 4.184,08 são juros. Se os aportes forem feitos no início de cada mês, cada um rende um mês a mais, e o montante sobe para R$ 26.318,95; essa diferença de convenção explica pequenas divergências entre calculadoras.
A fórmula também responde à pergunta inversa: para acumular R$ 1.000.000,00 em dez anos, sem capital inicial e a uma taxa hipotética de 0,8% ao mês, líquida de impostos, são necessários aportes mensais de cerca de R$ 4.994,57; a 1% ao mês, de R$ 4.347,09.
Nos empréstimos e financiamentos com prestações fixas, os juros compostos aparecem no cálculo da prestação pelo Sistema Francês de Amortização (Tabela Price):
PMT = PV × i ÷ [1 − (1 + i)−n]
em que PMT é a prestação, PV o valor financiado, i a taxa mensal e n o número de prestações. Os juros de cada mês incidem sobre o saldo devedor, e o restante da prestação amortiza a dívida; com as prestações pagas em dia, a capitalização manifesta-se no cálculo da prestação e na equivalência entre as taxas mensal e anual. Muitos empréstimos e financiamentos são formalizados por cédula de crédito bancário, título em que a lei admite a pactuação de juros capitalizados.
Em exemplo hipotético, um veículo de R$ 50.000,00 financiado em 48 prestações mensais, com três propostas de taxa, produz os seguintes resultados:
| Proposta | Taxa mensal | Taxa anual equivalente | Prestação | Total pago | Juros |
|---|---|---|---|---|---|
| 1 | 1,89% | 25,19% | R$ 1.593,82 | R$ 76.503,37 | R$ 26.503,37 (53,0%) |
| 2 | 1,50% | 19,56% | R$ 1.468,75 | R$ 70.500,00 | R$ 20.500,00 (41,0%) |
| 3 | 1,19% | 15,25% | R$ 1.373,36 | R$ 65.921,14 | R$ 15.921,14 (31,8%) |
A diferença de 0,70 ponto percentual ao mês entre a primeira e a terceira proposta representa R$ 10.582,23 ao longo do contrato; entre a primeira e a segunda, 0,39 ponto percentual significam R$ 6.003,37. Na proposta 2, a primeira prestação contém R$ 750,00 de juros e R$ 718,75 de amortização. Nas relações de consumo, o art. 52 do Código de Defesa do Consumidor exige a informação prévia da taxa efetiva anual de juros e assegura a liquidação antecipada do débito com redução proporcional dos juros.
No crédito rotativo, a parte não paga da fatura passa a render juros sobre o saldo, que já contém os juros anteriores. Em exemplo hipotético e simplificado, uma dívida de R$ 5.000,00 a 10% ao mês, sem nenhum pagamento, chegaria a R$ 8.857,81 em seis meses e, pela fórmula, a R$ 15.692,14 em doze meses — taxa efetiva de 213,84% ao ano. Desde janeiro de 2024, porém, a Lei n. 14.690/2023 e a Resolução CMN n. 5.112/2023 limitam os juros e os encargos financeiros do crédito rotativo e do parcelamento do saldo devedor da fatura a 100% do valor original da dívida. No exemplo, o saldo não pode ultrapassar R$ 10.000,00, limite que, a 10% ao mês, seria atingido no oitavo mês:
| Período | Saldo pela fórmula | Saldo com o limite de 100% (simplificado) |
|---|---|---|
| Início | R$ 5.000,00 | R$ 5.000,00 |
| 3 meses | R$ 6.655,00 | R$ 6.655,00 |
| 6 meses | R$ 8.857,81 | R$ 8.857,81 |
| 8 meses | R$ 10.717,94 | R$ 10.000,00 |
| 12 meses | R$ 15.692,14 | R$ 10.000,00 |
O limite não elimina o custo — a dívida ainda pode dobrar em menos de um ano —, e o pagamento integral da fatura continua a ser a forma de evitar os juros do rotativo. Quando as dívidas de consumo comprometem o mínimo existencial, a Lei do Superendividamento prevê a repactuação com todos os credores.
A taxa contratada também é chamada de nominal em outro sentido: não desconta a inflação. A taxa real mede o ganho ou o custo em poder de compra e decorre da relação de Fisher:
(1 + inominal) = (1 + ireal) × (1 + inflação)
ireal = [(1 + inominal) ÷ (1 + inflação)] − 1
Um investimento com retorno de 12% ao ano, em período de inflação de 6% ao ano, tem taxa real de 5,66% ao ano (1,12 ÷ 1,06 − 1), e não de 6%, como sugeriria a subtração simples.
Para R$ 50.000,00 aplicados por cinco anos, a taxa real determina se houve criação efetiva de riqueza:
| Cenário | Taxa | Inflação | Taxa real | Montante nominal | Poder de compra (valores iniciais) | Resultado real |
|---|---|---|---|---|---|---|
| 1 | 10% a.a. | 4% a.a. | 5,77% a.a. | R$ 80.525,50 | R$ 66.186,09 | Ganho de R$ 16.186,09 |
| 2 | 4% a.a. | 4% a.a. | 0% a.a. | R$ 60.832,65 | R$ 50.000,00 | Preservação do capital |
| 3 | 6% a.a. | 8% a.a. | −1,85% a.a. | R$ 66.911,28 | R$ 45.538,69 | Perda de R$ 4.461,31 |
No terceiro cenário, o saldo cresce nominalmente, mas o patrimônio real diminui. Em horizontes longos, a erosão é expressiva: com inflação de 4% ao ano, o poder de compra cai para 67,6% em 10 anos, 45,6% em 20 anos e 30,8% em 30 anos, e uma renda equivalente a R$ 10.000,00 de hoje exigirá cerca de R$ 32.433,98 nominais daqui a 30 anos.
No crédito prefixado, a inflação atua em favor do devedor. Em exemplo hipotético de financiamento imobiliário prefixado de R$ 300.000,00, pela Tabela Price, em 240 meses e sem atualização monetária do saldo, com taxa nominal de 9% ao ano (0,75% ao mês, ou 9,38% ao ano efetivos), a prestação é de R$ 2.699,18. Com inflação média de 4% ao ano, o custo real é de 5,17% ao ano (1,0938 ÷ 1,04 − 1); a conta feita com a taxa nominal, que resultaria em 4,81%, subestimaria o custo. A preços do início do contrato, a prestação equivale a R$ 1.823,47 ao fim do 10.º ano e a R$ 1.231,87 ao fim do 20.º ano, cerca de 45,6% do valor original. Nos financiamentos com atualização monetária do saldo, as prestações acompanham o índice contratado, e esse efeito não se produz.
A taxa real também orienta a escolha entre crédito prefixado e pós-fixado. Com taxa efetiva prefixada de 9% ao ano contra IPCA mais 5% ao ano e inflação de 4%, o custo real é de 4,81% no prefixado e de 5% no pós-fixado. O pós-fixado mantém o custo real constante e transfere ao devedor o risco inflacionário; no prefixado, o custo real cai se a inflação subir e aumenta se ela cair.
O mesmo raciocínio vale para as aplicações financeiras. Em exemplo hipotético, com inflação projetada de 4,5% ao ano, uma aplicação pós-fixada atrelada ao CDI que renda 11,25% ao ano tem taxa real de 6,46% (1,1125 ÷ 1,045 − 1), e uma prefixada de 12% ao ano, de 7,18% (1,12 ÷ 1,045 − 1). Confirmada a projeção, a prefixada rende 0,72 ponto percentual a mais em termos reais; se a inflação superar o previsto, porém, a vantagem diminui ou desaparece, risco que a aplicação pós-fixada tende a atenuar, porque acompanha os juros de mercado.
No Excel, a fórmula pode ser aplicada diretamente, com capital, taxa e períodos em células separadas:
| Célula | Conteúdo | Valor |
|---|---|---|
| B1 | Capital inicial | 10000 |
| B2 | Taxa por período (decimal) | 0,01 |
| B3 | Número de períodos | 12 |
| B4 | =B1*(1+B2)^B3 |
11.268,25 |
O Excel em português oferece funções prontas: =VF(1%;12;0;-10000) retorna R$ 11.268,25, e, com aportes de R$ 500,00 ao final de cada mês por 24 meses, =VF(1%;24;-500;-10000) retorna R$ 26.184,08. TAXA calcula a taxa (=TAXA(36;0;-10000;15000) resulta em 1,1327% ao mês), NPER, o número de períodos, e PGTO, a prestação (=PGTO(1,5%;48;-50000) resulta em R$ 1.468,75). O sinal negativo indica saída de caixa.
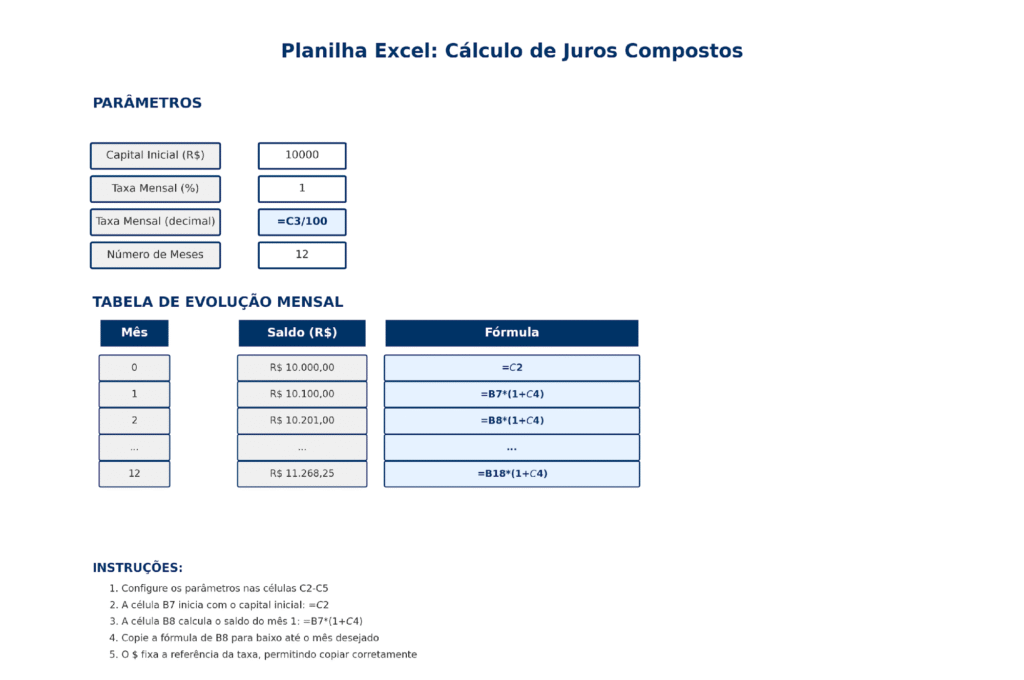
Para acompanhar a evolução do saldo, monta-se uma coluna com os meses e outra com o saldo. No modelo da imagem, a primeira linha do saldo remete ao capital (B7: =$C$2), a segunda multiplica o saldo anterior pelo fator de capitalização, com referência absoluta à célula da taxa (B8: =B7*(1+$C$4)), e a fórmula é copiada para as linhas seguintes.
A Calculadora do Cidadão, ferramenta gratuita do Banco Central do Brasil, também disponível como aplicativo, oferece módulos de aplicação com depósitos regulares, financiamento com prestações fixas, valor futuro de um capital e correção de valores por índices oficiais. No módulo de valor futuro de um capital, informados o número de meses, a taxa mensal e o capital, o sistema calcula o valor obtido ao final: R$ 11.268,25 para R$ 10.000,00 a 1% ao mês por 12 meses. Em qualquer ferramenta, convém conferir se taxa e prazo estão na mesma unidade.
No direito, a cobrança de juros compostos chama-se capitalização de juros ou anatocismo. Sua validade depende de quem empresta, do tipo de contrato e do que foi pactuado; o tema é tratado em detalhe no artigo sobre anatocismo e capitalização de juros, e os pontos essenciais são os seguintes.
Nas operações das instituições integrantes do Sistema Financeiro Nacional, o art. 5.º da Medida Provisória n. 2.170-36/2001, cuja regra foi introduzida pela MP n. 1.963-17, publicada em 31 de março de 2000, admite a capitalização de juros com periodicidade inferior a um ano. O Supremo Tribunal Federal reconheceu presentes os requisitos de relevância e urgência da medida provisória no Tema 33 da repercussão geral (RE 592.377, julgado em 4/2/2015). O Superior Tribunal de Justiça fixou os requisitos da cobrança: a capitalização em periodicidade inferior à anual é permitida nos contratos celebrados a partir de 31/3/2000, desde que expressamente pactuada (Súmula 539), e a previsão de taxa anual superior ao duodécuplo da mensal basta para permitir a cobrança da taxa efetiva anual contratada (Súmula 541). Um contrato com 1,5% ao mês e 19,56% ao ano contém, portanto, pactuação suficiente, porque doze vezes a taxa mensal resultariam em 18%.
Fora dessas operações, a regra histórica é a do art. 4.º do Decreto n. 22.626/1933, a Lei de Usura, que proíbe contar juros dos juros, ressalvada a acumulação anual de juros vencidos aos saldos líquidos em conta corrente; a Súmula 121 do STF estendeu a vedação à capitalização expressamente convencionada. A Lei n. 14.905/2024 reduziu o alcance dessa proibição: seu art. 3.º afasta a Lei de Usura, entre outras hipóteses, das obrigações contratadas entre pessoas jurídicas, das representadas por títulos de crédito ou valores mobiliários e das contraídas perante instituições financeiras, fundos de investimento, sociedades de arrendamento mercantil e empresas simples de crédito. A vedação subsiste, em regra, no empréstimo entre pessoas físicas não representado por título de crédito.
A mesma lei deu nova redação ao art. 591 do Código Civil, que antes limitava os juros do mútuo destinado a fins econômicos à taxa do art. 406 e permitia a capitalização anual: o dispositivo passou a prever apenas que, nesse mútuo, presumem-se devidos juros e, se a taxa não for pactuada, aplica-se a taxa legal do art. 406, correspondente à Selic deduzida do IPCA. As alterações produzem efeitos desde 30 de agosto de 2024, e o alcance da nova redação sobre a capitalização nos mútuos civis ainda não está consolidado na jurisprudência. A taxa legal é explicada no artigo sobre juros de mora e a taxa legal do art. 406 do Código Civil.
Os juros remuneratórios não se confundem com os encargos da inadimplência. Nos contratos bancários não regidos por legislação específica, os juros moratórios podem ser convencionados até o limite de 1% ao mês (Súmula 379 do STJ), e, nas relações de consumo, a multa de mora não pode superar 2% do valor da prestação (art. 52, § 1.º, do CDC).
A capitalização pode ser questionada quando falta a pactuação, quando o contrato é anterior a 31/3/2000 e não se enquadra em hipótese legal específica, ou quando a cobrança efetiva diverge do contratado. A estipulação de juros remuneratórios superiores a 12% ao ano, por si só, não indica abusividade (Súmula 382 do STJ), mas a taxa muito acima da média de mercado divulgada pelo Banco Central pode ser revista quando demonstrada a abusividade, tema do artigo sobre juros abusivos em empréstimo. O ponto de partida é o contrato e o descritivo de evolução da dívida, que permite comparar a taxa pactuada com a aplicada. Confirmada a irregularidade, o instrumento é a ação revisional de contrato bancário, cujo custo-benefício deve ser avaliado caso a caso, como mostra o artigo sobre quando vale a pena a ação revisional de empréstimo.
Juros compostos são o regime em que os juros de cada período se incorporam ao capital e passam a render juros nos períodos seguintes, os chamados juros sobre juros. O crescimento é exponencial: a 10% ao ano, um capital multiplica-se por 2,59 em dez anos e por 6,73 em vinte anos. Nos contratos, a prática recebe o nome de capitalização de juros ou anatocismo.
A fórmula é M = C × (1 + i)ⁿ, em que M é o montante, C o capital inicial, i a taxa por período em forma decimal e n o número de períodos. Os juros são a diferença J = M − C. A taxa e o prazo devem estar na mesma unidade de tempo, em meses ou em anos.
Nos juros simples, a taxa incide sempre sobre o capital inicial, e os juros de cada período são iguais; nos compostos, incide sobre o saldo acumulado, e os juros crescem a cada período. R$ 1.000,00 a 10% ao ano por três anos resultam em R$ 1.300,00 no regime simples e em R$ 1.331,00 no composto. A diferença aumenta com o prazo e com a taxa.
Depende da taxa e do prazo. A 1% ao mês, R$ 10.000,00 tornam-se R$ 11.268,25 em 12 meses e R$ 18.166,97 em 60 meses; a 10% ao ano, chegam a R$ 25.937,42 em dez anos. Os valores não consideram imposto de renda nem custos da aplicação.
Pela equivalência de taxas: soma-se 1 à taxa mensal, eleva-se o resultado à 12.ª potência e subtrai-se 1. Assim, 1% ao mês equivale a 12,68% ao ano, e 2% ao mês, a 26,82% ao ano. No caminho inverso, eleva-se (1 + taxa anual) à potência 1/12 e subtrai-se 1: 12% ao ano correspondem a 0,9489% ao mês.
Pela regra de 72, divide-se 72 pela taxa percentual do período para obter o tempo aproximado. A 6% ao ano, o capital dobra em cerca de 12 anos; o cálculo exato, n = ln 2 ÷ ln 1,06, resulta em 11,9 anos. A aproximação é mais precisa para taxas entre 6% e 10% por período.
Sim, nos contratos com instituições financeiras celebrados a partir de 31/3/2000, desde que a capitalização tenha sido expressamente pactuada (art. 5.º da MP n. 2.170-36/2001 e Súmula 539 do STJ). A previsão de taxa anual superior a doze vezes a mensal basta como pactuação (Súmula 541 do STJ). Sem pactuação, a capitalização pode ser afastada em ação revisional.
Desde janeiro de 2024, os juros e os encargos financeiros do crédito rotativo e do parcelamento da fatura não podem ultrapassar 100% do valor original da dívida (Lei n. 14.690/2023 e Resolução CMN n. 5.112/2023). Uma dívida de R$ 5.000,00, por exemplo, não pode gerar mais de R$ 5.000,00 em juros e encargos nessas modalidades.
Os juros compostos resumem-se a uma fórmula simples, M = C × (1 + i)ⁿ, mas pequenas diferenças de taxa e de prazo multiplicam-se ao longo do tempo: R$ 10.000,00 a 6% ao ano por 20 anos tornam-se R$ 32.071,35 no regime composto, contra R$ 22.000,00 no simples, e 0,70 ponto percentual ao mês separa duas propostas de financiamento de veículo em mais de R$ 10 mil. Nos contratos, a capitalização é admitida nas operações das instituições financeiras quando expressamente pactuada, e a conferência das taxas mensal e anual, do CET e da evolução da dívida é o primeiro passo para identificar cobranças irregulares.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Contratos Bancários.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.