Direito Societário
Holding patrimonial: o que é, vantagens, tributação e custos
Holding patrimonial em 2026: o que é, para que serve, vantagens e desvantagens, tributação de aluguéis e venda, ITBI, custos e como abrir passo a passo.


Atualizado em outubro de 2026.
O empréstimo consignado fraudulento é o empréstimo contratado em nome de aposentado, pensionista, servidor ou empregado sem a sua autorização, com parcelas descontadas diretamente do benefício ou do salário. Quem identifica o desconto de um empréstimo que não fez pode exigir o fim dos descontos, o cancelamento do contrato e a devolução dos valores, e o banco responde pela fraude ainda que praticada por terceiros. Nos benefícios do INSS, a Lei n. 15.327/2026 reforçou essa proteção. Este artigo explica como identificar a fraude, o que fazer de imediato, como bloquear o benefício, quando a devolução é em dobro e como a questão é tratada na Justiça.
Em resumo: empréstimo consignado fraudulento é o contratado sem autorização do titular do benefício ou do salário. O banco responde objetivamente pela fraude de terceiros (Súmula 479 do STJ) e, contestada a assinatura, deve provar a sua autenticidade (Tema 1.061 do STJ). Nos benefícios do INSS, a Lei n. 15.327/2026 mantém o benefício bloqueado para consignado, exige biometria para o desbloqueio, veda a contratação por procuração ou telefone e obriga a restituir o desconto indevido, integral e atualizado, em até 30 dias da notificação. Em juízo, a devolução pode ser em dobro quando a cobrança contrariar a boa-fé objetiva (Tema 929 do STJ); o prazo é de cinco anos, contado do último desconto.
O crédito consignado é a modalidade de empréstimo em que as parcelas são descontadas diretamente da folha de pagamento ou do benefício. No caso de aposentados e pensionistas do INSS, a consignação depende de autorização expressa do beneficiário (art. 115, VI, da Lei n. 8.213/1991, e art. 6.º da Lei n. 10.820/2003), e as regras operacionais estão na Instrução Normativa PRES/INSS n. 138/2022, alterada diversas vezes desde então. Além dos aposentados e pensionistas, os titulares do benefício de prestação continuada (BPC) podem contratar consignado desde a Lei n. 14.431/2022 e estão igualmente expostos à fraude.
A fraude ocorre quando o contrato é celebrado sem essa manifestação de vontade: com documentos falsificados ou dados obtidos de forma ilícita, com assinatura ou biometria de outra pessoa, por procurador sem poderes ou com a participação de funcionários ou correspondentes bancários. A distinção em relação ao empréstimo apenas abusivo é relevante: no contrato efetivamente celebrado, com juros ou encargos excessivos, o caminho é a revisão, tratada nos artigos sobre juros abusivos em contratos de empréstimo e sobre seguro prestamista e venda casada no consignado; no consignado fraudulento, não há contrato válido a revisar, e o que se pede é a declaração de inexistência do débito, o fim dos descontos e a devolução do que foi pago.
O primeiro sinal costuma ser a redução do valor líquido do benefício ou do salário. Os indícios mais frequentes são os seguintes:
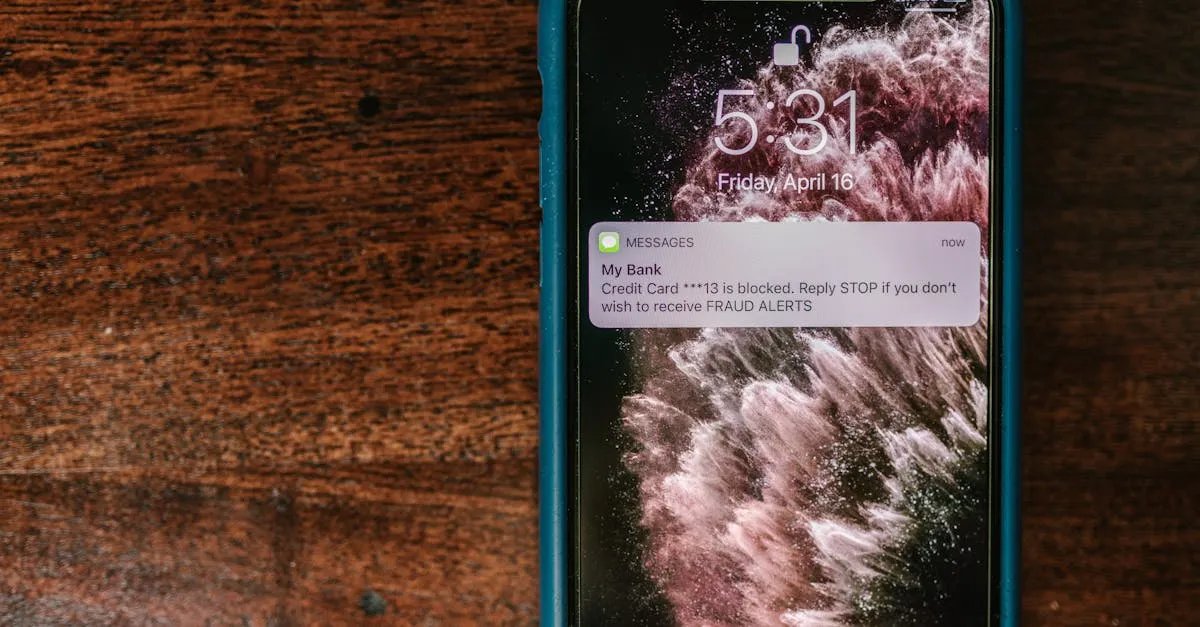
O depósito não solicitado merece atenção: o valor pode ser creditado na conta do titular, para dar aparência de contratação regular, ou desviado para conta de terceiro. O simples crédito não demonstra que o empréstimo foi contratado, mas o uso do dinheiro pode ser invocado pelo banco como aceitação, razão pela qual o valor não deve ser movimentado.
Aposentados e pensionistas podem consultar no Meu INSS o extrato de empréstimos, que identifica a instituição, o contrato, o valor e as parcelas de cada consignado averbado no benefício. O Registrato do Banco Central relaciona as operações de crédito registradas em nome do consumidor, inclusive as que ele não reconhece. Servidores e empregados devem conferir o contracheque. A conferência mensal permite detectar a fraude já no primeiro desconto.
A reação rápida limita o prejuízo e produz a prova que será utilizada depois. A sequência recomendada é a seguinte:
A reclamação escrita e protocolada tem peso próprio: nos benefícios do INSS, é a notificação da irregularidade que abre o prazo de 30 dias para a restituição, e, segundo o Tema 929 do STJ, a omissão ou a recusa do banco diante dela é indício suficiente para a devolução em dobro.
A Lei n. 15.327, de 6 de janeiro de 2026, editada após a revelação, em 2025, de descontos não autorizados em larga escala em benefícios do INSS, alterou o art. 115 da Lei n. 8.213/1991, criou regras de restituição e entrou em vigor na data de sua publicação. As principais mudanças estão resumidas no quadro.
| Regra | O que prevê | Fundamento |
|---|---|---|
| Bloqueio automático | Todos os benefícios ficam bloqueados para descontos de crédito consignado | Art. 115, § 9.º, da Lei n. 8.213/1991 |
| Desbloqueio | Só com autorização pessoal e específica, autenticada por biometria (reconhecimento facial ou impressão digital) e por assinatura eletrônica qualificada ou autenticação de múltiplos fatores | Art. 115, § 9.º, I e II |
| Informação e contestação | Antes do início dos descontos, o beneficiário deve ser informado da contratação e pode contestá-la pelos canais de atendimento do INSS, presenciais ou remotos | Art. 115, § 10 |
| Novo bloqueio | Após cada contratação, o benefício volta a ser bloqueado, e nova operação exige novo desbloqueio | Art. 115, § 12 |
| Procuração e telefone | Vedados a contratação e o desbloqueio por procuração ou por central telefônica | Art. 115, § 13 |
| Restituição | Devolução do valor integral atualizado em até 30 dias da notificação da irregularidade ou da decisão administrativa definitiva | Arts. 2.º e 3.º da Lei n. 15.327/2026 |
| Descontos associativos | Vedados, ainda que com autorização expressa do beneficiário | Art. 115, § 8.º |
A obrigação de restituir alcança a instituição financeira, a sociedade de arrendamento mercantil ou a entidade associativa que tenha realizado o desconto indevido, sem prejuízo das sanções civis, penais e administrativas, e a fraude deve ser comunicada ao Ministério Público (art. 2.º, parágrafo único); o prazo de 30 dias não se aplica às restituições em andamento na data da publicação (art. 3.º, § 3.º). Os requisitos de autenticação não retroagem aos contratos anteriores, mas a proteção contra a fraude, examinada adiante, não depende da nova lei.
O serviço Bloquear ou Desbloquear Benefício para Empréstimo permite ao aposentado ou pensionista controlar a autorização para o consignado. No Meu INSS, pelo aplicativo ou pelo site, o beneficiário acessa a conta com CPF e senha, seleciona a opção “Do que você precisa?”, digita “Bloquear / Desbloquear” e segue as orientações; o serviço é gratuito, e a Central 135 presta orientação em caso de dúvida. Podem utilizá-lo o próprio titular e o representante legal com termo de tutela, curatela ou guarda, mas não o procurador, e não é possível contratar consignado em benefício com procurador cadastrado.
Como o bloqueio passou a ser a regra e é restabelecido após cada contratação, o essencial é conferir periodicamente a situação do benefício e o extrato de empréstimos: o bloqueio impede novas averbações, mas não cancela contratos já incluídos, que devem ser contestados pelos meios descritos acima.
Em 2026, as regras operacionais do INSS acrescentaram uma etapa de confirmação: depois do desbloqueio e da proposta feita ao banco, a operação só é averbada se o próprio beneficiário a autorizar no Meu INSS, por biometria facial, em até cinco dias; sem essa autorização, a proposta é cancelada, e no mesmo prazo o beneficiário pode contestá-la por não a ter solicitado. Desde a Instrução Normativa PRES/INSS n. 213/2026, em vigor desde 19 de agosto de 2026, quem não tem biometria nas bases oficiais autoriza a operação com o login gov.br e os dados da conta bancária. Uma proposta desconhecida que apareça no Meu INSS é sinal de tentativa de fraude e deve ser contestada dentro desse prazo.
Nem todo desconto indevido no benefício do INSS decorre de empréstimo. Os descontos de mensalidades de associações, sindicatos e entidades de aposentados, lançados sem autorização válida, foram objeto de fraude em larga escala revelada em 2025. Para os descontos lançados entre março de 2020 e março de 2025, o ressarcimento segue o acordo homologado pelo STF em julho de 2025: o beneficiário contesta o desconto no Meu INSS, pela Central 135 ou nas agências dos Correios, a entidade tem quinze dias úteis para comprovar a autorização e, sem essa prova, o beneficiário pode aderir ao acordo e recebe o valor corrigido na conta do benefício. O prazo para contestar, prorrogado sucessivas vezes, terminou em 20 de junho de 2026; quem contestou no prazo e teve a contestação acolhida ainda pode aderir ao acordo.
A Lei n. 15.327/2026 passou a vedar esses descontos, ainda que autorizados pelo beneficiário (art. 115, § 8.º, da Lei n. 8.213/1991), previu a busca ativa dos lesados e sujeitou a entidade que descontou indevidamente à mesma obrigação de restituir o valor integral atualizado em até 30 dias da notificação; a via judicial permanece aberta a quem não foi ressarcido. Os responsáveis, porém, são diferentes: no desconto associativo, a restituição é devida pela entidade que recebeu os valores, sem prejuízo do ressarcimento conduzido pelo INSS; no consignado fraudulento, pela instituição financeira que concedeu o crédito.
O Código de Defesa do Consumidor aplica-se às instituições financeiras (Súmula 297 do STJ), e o fornecedor de serviços responde, independentemente de culpa, pelos danos causados por defeitos na prestação do serviço (art. 14 do Código de Defesa do Consumidor). Quem sofre descontos de um contrato que não celebrou é equiparado a consumidor, como vítima do evento danoso (art. 17), ainda que nunca tenha sido cliente do banco.
A Súmula 479 do STJ sintetiza o entendimento aplicável: “As instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.” A fraude na contratação integra o risco da atividade bancária e, por constituir fortuito interno, não caracteriza a culpa exclusiva de terceiro que afastaria a responsabilidade (art. 14, § 3.º, II, do CDC): o banco não se exime alegando que também foi enganado pelo falsário. A aplicação desse entendimento a outros golpes está no artigo sobre golpes bancários e a responsabilidade dos bancos.
Na ação, o banco costuma apresentar um contrato com a assinatura atribuída ao cliente. Se o cliente impugnar a autenticidade da assinatura, cabe à instituição financeira provar que ela é verdadeira (Tema 1.061 do STJ, com base nos arts. 6.º, 369 e 429, II, do Código de Processo Civil), em regra por perícia grafotécnica. Nos contratos eletrônicos, a discussão recai sobre os registros da contratação, como a biometria facial, a geolocalização, o endereço de IP e o dispositivo utilizado, e sobre a conta que recebeu o dinheiro. Admite-se, ainda, a inversão do ônus da prova em favor do consumidor (art. 6.º, VIII, do CDC).
O art. 42, parágrafo único, do CDC assegura ao consumidor cobrado em quantia indevida a repetição do indébito “por valor igual ao dobro do que pagou em excesso”, “salvo hipótese de engano justificável”. Em outubro de 2020, no EAREsp 676.608/RS, a Corte Especial do STJ afastou a exigência de má-fé, mas, nos contratos de consumo sem prestação de serviço público, limitou o novo entendimento às cobranças pagas após 30 de março de 2021, o que levou muitas decisões sobre consignados fraudulentos a determinar a devolução simples até essa data e em dobro a partir dela.
Em 15 de setembro de 2026, ao concluir o julgamento do Tema 929 dos recursos repetitivos, a Corte Especial do STJ fixou que a restituição em dobro independe da natureza do elemento volitivo do fornecedor e cabe quando a cobrança contraria a boa-fé objetiva. A tese acrescentou três parâmetros: a omissão ou a recusa do fornecedor diante de reclamação prévia do consumidor é indício suficiente para a repetição em dobro; cabe ao fornecedor demonstrar que não agiu de forma desleal ou descuidada; e há engano justificável quando existir divergência jurisprudencial sobre o objeto da cobrança ou quando a cláusula contratual que a fundamentou for posteriormente declarada nula. A Corte Especial afastou a modulação temporal, de modo que a tese se aplica também às cobranças pagas antes de 30 de março de 2021, ressalvado o engano justificável.
No consignado fraudulento, pesam a favor da dobra a contratação sem as cautelas exigidas, como a autenticação biométrica prevista na Lei n. 15.327/2026, e a manutenção dos descontos depois da reclamação; como a tese é recente, sua aplicação às fraudes na contratação ainda será delineada pelos tribunais. A restituição administrativa da Lei n. 15.327/2026 não impede o pedido judicial da diferença, pois a própria lei ressalva as sanções civis cabíveis.
Há quem sustente a aplicação do art. 39, parágrafo único, do CDC, que equipara o serviço não solicitado à amostra grátis, mas, quando o valor foi creditado na conta do titular, os tribunais, em regra, determinam a sua devolução ou a compensação com o que o banco tiver de restituir, para evitar o enriquecimento sem causa (art. 884 do Código Civil). Se o dinheiro foi desviado para conta de terceiro, nada há a compensar, e o fato reforça a prova da fraude.
Sem solução extrajudicial, o titular pode propor ação declaratória de inexistência de débito, cumulada com pedidos de restituição dos valores descontados e, conforme o caso, de indenização por danos morais. O pedido central é o reconhecimento de que o contrato não foi celebrado, com o cancelamento definitivo dos descontos. Como cada mês traz novo desconto sobre verba de natureza alimentar, é comum o pedido de tutela de urgência para suspendê-los logo no início do processo, antes mesmo da citação do banco, desde que presentes a probabilidade do direito, demonstrada pelo extrato, pela reclamação e pelo boletim de ocorrência, e o perigo de dano (art. 300 do Código de Processo Civil).
A indenização por danos morais não é automática. Os tribunais costumam reconhecê-la quando os descontos comprometem a renda de subsistência do aposentado ou do pensionista, se prolongam no tempo ou persistem depois da reclamação, e o valor varia conforme as circunstâncias de cada caso e o entendimento de cada tribunal.
O STJ aplica às ações sobre descontos indevidos em benefício previdenciário decorrentes de empréstimo não contratado o prazo de cinco anos do art. 27 do CDC, contado do último desconto indevido, e não o prazo geral de dez anos do Código Civil. A ação é proposta, em regra, na Justiça estadual. Os Juizados Especiais Cíveis admitem causas de até 40 salários mínimos (R$ 64.840,00 em 2026), dispensado o advogado até 20 salários mínimos (R$ 32.420,00), nos termos dos arts. 3.º, I, e 9.º da Lei n. 9.099/1995, mas a necessidade de perícia complexa pode tornar inadequado o seu rito. Quando a ré é a Caixa Econômica Federal, empresa pública federal, a competência é da Justiça Federal (art. 109, I, da Constituição).
A fraude também atinge o consignado de servidores públicos e de empregados do setor privado. As regras de bloqueio e biometria da Lei n. 15.327/2026 aplicam-se apenas aos benefícios do INSS, mas a responsabilidade objetiva do banco, o ônus de provar a assinatura e a repetição do indébito valem para qualquer modalidade. O servidor deve comunicar a fraude por escrito ao banco e ao órgão pagador, que administra as consignações em folha; o empregado, ao banco e ao empregador.
No setor privado, o Crédito do Trabalhador, disciplinado pela Lei n. 10.820/2003 com as alterações da Lei n. 15.179/2025, é contratado por meio digital, com desconto em folha; os requisitos e limites estão no guia sobre o consignado CLT. Um desconto no salário sem contrato de empréstimo celebrado pelo empregado carece de base legal, pois o art. 462 da CLT só admite descontos decorrentes de adiantamentos, de dispositivo de lei ou de contrato coletivo, tema do artigo sobre desconto salarial.
Algumas medidas reduzem de forma significativa o risco de fraude:
O assédio para a contratação de crédito, sobretudo de idosos, analfabetos e doentes, é vedado pelo art. 54-C, IV, do CDC, incluído pela Lei do Superendividamento. Quando as parcelas de empréstimo não reconhecido são debitadas na conta, e não no benefício, o titular pode exigir a interrupção dos débitos, como explica o artigo sobre como cancelar o débito automático de empréstimo.
Confira o extrato de empréstimos no Meu INSS ou o contracheque, peça ao banco por escrito, com protocolo, o cancelamento dos descontos e a restituição, e registre reclamação no consumidor.gov.br e boletim de ocorrência. Nos benefícios do INSS, o banco deve restituir o valor integral atualizado em até 30 dias da notificação (art. 3.º da Lei n. 15.327/2026). Sem solução, cabe ação judicial, com pedido de suspensão imediata dos descontos.
Desde a Lei n. 15.327/2026, todos os benefícios do INSS ficam bloqueados para consignado e voltam a ser bloqueados após cada contratação. A situação pode ser conferida e o bloqueio solicitado no Meu INSS, pelo serviço Bloquear ou Desbloquear Benefício para Empréstimo, que o procurador não pode utilizar. O desbloqueio exige, em regra, biometria e não pode ser feito por procuração nem por telefone.
Sim. As instituições financeiras respondem objetivamente pelos danos gerados por fraudes praticadas por terceiros no âmbito de operações bancárias, que constituem fortuito interno (Súmula 479 do STJ). Se o cliente contestar a assinatura do contrato apresentado pelo banco, cabe à instituição provar a sua autenticidade (Tema 1.061 do STJ).
Pode ser. Pelo Tema 929 do STJ, concluído em setembro de 2026, a devolução em dobro cabe quando a cobrança indevida contraria a boa-fé objetiva, sem necessidade de provar má-fé, e a omissão ou a recusa do banco diante da reclamação é indício suficiente para a dobra. O banco pode afastá-la demonstrando engano justificável, e a aplicação da tese às fraudes ainda será delineada pelos tribunais.
O valor creditado sem pedido não deve ser utilizado, pois o seu uso pode ser invocado pelo banco como aceitação do contrato. Em regra, os tribunais determinam a devolução desse valor ou a sua compensação com o que o banco tiver de restituir, para evitar enriquecimento sem causa. Convém comunicar o depósito ao banco por escrito e pedir a indicação de meio para a devolução.
O STJ aplica às ações sobre descontos em benefício previdenciário decorrentes de empréstimo não contratado o prazo de cinco anos do art. 27 do CDC, contado do último desconto indevido. Por prudência, a reclamação não deve ser adiada, e os comprovantes de cada desconto devem ser guardados.
O prazo para contestar descontos de mensalidades associativas no procedimento do INSS, prorrogado sucessivas vezes, terminou em 20 de junho de 2026, mas quem contestou no prazo e teve a contestação acolhida ainda pode aderir ao acordo de ressarcimento homologado pelo STF. A Lei n. 15.327/2026 proibiu esses descontos e obriga a entidade que os realizou indevidamente a restituir o valor integral atualizado em até 30 dias da notificação da irregularidade, sem prejuízo da via judicial.
Quem identifica um empréstimo consignado fraudulento dispõe hoje de instrumentos consistentes para interromper os descontos e recuperar os valores: a responsabilidade objetiva do banco, o dever de provar a assinatura contestada e a devolução em dobro, agora disciplinada pelo Tema 929, somados, nos benefícios do INSS, às regras da Lei n. 15.327/2026. A eficácia dessas garantias depende, porém, da rapidez em identificar o desconto, reclamar por escrito e reunir a prova.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Contratos Bancários.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.