Direito Administrativo
Cessão de precatório: as novas regras do CNJ e do TJSP
Cessão de precatório: a escritura pública obrigatória no TJSP, a Central Nacional de Cessões proposta pelo CNJ e as regras para herdeiros e compradores.


Atualizado em novembro de 2026.
A repetição de indébito tributário é o direito de receber de volta, com correção, o tributo pago indevidamente ou a maior, previsto nos arts. 165 a 169 do Código Tributário Nacional. O prazo é de cinco anos, contados de cada pagamento, e a devolução pode ser obtida na via administrativa, por restituição ou compensação, ou na via judicial, por ação de repetição de indébito ou mandado de segurança. Este artigo trata do prazo e do que o interrompe, das vias disponíveis, do recebimento do valor reconhecido em juízo, das mudanças trazidas pela Lei Complementar n.º 236/2026 e da restituição do IBS e da CBS na reforma tributária.
Em resumo: quem pagou tributo indevido tem cinco anos, contados de cada pagamento, para pedir a devolução (art. 168, I, do CTN e art. 3.º da LC n.º 118/2005), e o pedido administrativo não interrompe esse prazo para a ação judicial (Súmula 625 do STJ). A recuperação se faz por restituição ou compensação (na esfera federal, pelo PER/DCOMP) ou por ação judicial; o mandado de segurança declara o direito à compensação, bastando provar a condição de credor tributário (Tema 118 do STJ). O valor reconhecido em juízo é recebido por precatório, RPV ou compensação, nunca em dinheiro na via administrativa (Tema 1.262 do STF). Desde a LC n.º 236/2026, o indébito é atualizado pelos mesmos índices da cobrança (art. 165-A do CTN) e o crédito judicial deve ser habilitado em cinco anos da certificação do trânsito em julgado.
Repetição de indébito tributário é a devolução, ao sujeito passivo, do tributo que ele pagou sem ser devido: “repetir”, na linguagem jurídica, é devolver o que foi pago indevidamente. No direito tributário, a expressão designa o direito à devolução e os meios de exercê-lo: o pedido de restituição, a compensação e a ação de repetição de indébito. O art. 165 do CTN assegura ao sujeito passivo a restituição total ou parcial do tributo, seja qual for a modalidade do pagamento e independentemente de prévio protesto.
O pagamento, ainda que indevido, extingue o crédito tributário (art. 156 do CTN), tema do artigo sobre extinção do crédito tributário; a repetição desfaz o enriquecimento sem causa do Fisco. O quadro geral das normas, com as alterações de 2026, está no guia do Código Tributário Nacional atualizado.
Três figuras costumam ser confundidas. A restituição é a devolução em dinheiro do tributo pago indevidamente; a compensação é o uso desse crédito para quitar outros débitos tributários (art. 170 do CTN); e o ressarcimento é a devolução de créditos que a lei concede ao contribuinte, como os saldos da não cumulatividade, sem que tenha havido pagamento indevido. Só as duas primeiras são formas de repetir o indébito. O destino dos saldos credores de PIS e Cofins com a extinção dessas contribuições em 2027 é examinado no artigo sobre os créditos de PIS e Cofins na transição para a CBS.
| Figura | O que é | Base legal |
|---|---|---|
| Restituição | Devolução em dinheiro do tributo pago indevidamente ou a maior | Arts. 165 a 169 do CTN |
| Compensação | Uso do crédito do contribuinte para extinguir outros débitos tributários | Arts. 156, II, 170 e 170-A do CTN; art. 74 da Lei n.º 9.430/1996 |
| Ressarcimento | Devolução de crédito previsto em lei, sem pagamento indevido (por exemplo, saldo credor da não cumulatividade) | Legislação de cada tributo; para IBS e CBS, art. 39 da LC n.º 214/2025 |
O tributo pago pode ser restituído nas três situações do art. 165 do CTN: o pagamento, espontâneo ou por cobrança, de tributo indevido ou maior que o devido; o erro na identificação do sujeito passivo, na alíquota, no cálculo ou no documento de pagamento; e a reforma, anulação, revogação ou rescisão de decisão condenatória. Na prática, o indébito surge de pagamentos em duplicidade, erros de guia, autuações pagas e depois anuladas ou tributos recolhidos sobre base que os tribunais declararam indevida.
As grandes teses tributárias são a principal fonte de indébito das empresas. No Tema 69, o STF decidiu que o ICMS não compõe a base de cálculo do PIS e da Cofins, com efeitos a partir de 15/3/2017, ressalvadas as ações judiciais e administrativas protocoladas até aquela data; no Tema 1.372, julgado em 20/8/2026, o STJ estendeu a lógica ao ICMS-Difal, com efeitos também desde 15/3/2017, como detalha o artigo sobre o ICMS-Difal na base do PIS e da Cofins.
| Tese | Tribunal | O que gera restituição |
|---|---|---|
| Tema 69 | STF | PIS e Cofins pagos sobre o ICMS, a partir de 15/3/2017 (ressalvadas as ações protocoladas até essa data) |
| Tema 1.372 | STJ | PIS e Cofins pagos sobre o ICMS-Difal, a partir de 15/3/2017 |
| Tema 1.113 | STJ | ITBI recolhido sobre base superior ao valor de mercado declarado |
Pessoas físicas também são credoras frequentes: o aposentado com doença grave que sofreu retenção de imposto de renda apesar da isenção, caso tratado no artigo sobre a restituição de imposto de renda por câncer, e o comprador de imóvel que recolheu ITBI sobre base superior à devida, tema do artigo sobre o Tema 1.113 do STJ e a restituição do ITBI. A restituição do tributo abrange, na mesma proporção, os juros de mora e as multas pagos com ele, salvo as penalidades por infração de caráter formal não prejudicadas pela causa da restituição (art. 167 do CTN).
O prazo é de cinco anos, contados da extinção do crédito tributário (art. 168, I, do CTN). Nos tributos sujeitos a lançamento por homologação, que são a maioria dos tributos empresariais, o art. 3.º da LC n.º 118/2005 fixou que a extinção ocorre no pagamento antecipado: o prazo corre de cada recolhimento, e cada mês que passa leva consigo o pagamento mais antigo. Quando o indébito decorre da reforma ou anulação de decisão condenatória, os cinco anos contam-se da decisão definitiva (art. 168, II).
A antiga tese dos “cinco mais cinco”, que permitia recuperar até dez anos, foi superada. No RE 566.621 (Tema 4 da repercussão geral, julgado em 4/8/2011), o STF fixou que o novo prazo de cinco anos “aplica-se tão somente às ações ajuizadas após o decurso da vacatio legis de 120 dias, ou seja, a partir de 9 de junho de 2005”; o STJ alinhou sua jurisprudência no Tema 137 dos recursos repetitivos (REsp 1.269.570/MG).
Como o STF costuma modular os efeitos de suas decisões, a exemplo do Tema 69, quem discute uma tese relevante tende a agir antes do julgamento: a modulação costuma preservar apenas quem já havia ajuizado ação ou pedido administrativo. Há ainda o prazo de dois anos para a ação anulatória da decisão administrativa que denegar a restituição (art. 169 do CTN). Os prazos que correm contra o Fisco estão no artigo sobre decadência e prescrição tributária.
| Situação | Prazo | Termo inicial e base legal |
|---|---|---|
| Restituição, compensação ou ação de repetição | 5 anos | Cada pagamento (art. 168, I, do CTN; art. 3.º da LC n.º 118/2005) |
| Decisão condenatória reformada ou anulada | 5 anos | Decisão definitiva (art. 168, II, do CTN) |
| Anulatória da decisão que negou a restituição | 2 anos | Decisão denegatória (art. 169 do CTN) |
| Habilitação do crédito judicial | 5 anos | Certificação do trânsito em julgado (art. 168, §§ 2.º e 3.º, do CTN) |
| Primeira compensação de crédito judicial federal | 5 anos | Trânsito em julgado ou homologação da desistência da execução (art. 74-A, § 2.º, da Lei n.º 9.430/1996) |
| Homologação da compensação pela Receita | 5 anos | Entrega da declaração (art. 74, § 5.º, da Lei n.º 9.430/1996) |
O pedido administrativo de restituição ou de compensação não interrompe o prazo de cinco anos para a ação de repetição de indébito nem o da execução de título judicial contra a Fazenda Pública (Súmula 625 do STJ). Quem pede à Receita e aguarda a resposta pode, portanto, perder na via judicial os pagamentos mais antigos; a ação deve ser proposta antes que o prazo se esgote, ainda que o pedido administrativo esteja pendente.
A posterior declaração de inconstitucionalidade do tributo também não reabre o prazo: no Tema 142 dos recursos repetitivos, o STJ fixou que a declaração de inconstitucionalidade pelo STF ou a resolução do Senado “é despicienda para fins de contagem do prazo prescricional”. No mesmo sentido, a Procuradoria-Geral da Fazenda Nacional entende que a publicação de ato declaratório posterior não reabre o prazo de restituição.
Há, por outro lado, duas hipóteses de interrupção reconhecidas pela própria PGFN em sua lista de dispensa de contestar e recorrer: o ajuizamento de mandado de segurança interrompe o prazo para a ação ordinária de repetição de indébito, que recomeça a correr do trânsito em julgado da ação mandamental; e o protesto judicial interrompe o prazo, por aplicação analógica do art. 174, parágrafo único, II, do CTN, em favor do contribuinte.
| Ato | Efeito sobre o prazo de 5 anos | Fundamento |
|---|---|---|
| Pedido administrativo de restituição ou compensação | Não interrompe | Súmula 625 do STJ |
| Declaração de inconstitucionalidade posterior | Não reabre | Tema 142 do STJ |
| Ato declaratório da PGFN posterior | Não reabre | Entendimento da PGFN |
| Mandado de segurança | Interrompe o prazo da ação ordinária; recomeça do trânsito em julgado | Lista de dispensa da PGFN |
| Protesto judicial | Interrompe | Lista de dispensa da PGFN; art. 174, parágrafo único, II, do CTN, por analogia |
A restituição pode ser pedida na via administrativa, diretamente ao ente que recebeu o tributo, ou na via judicial, e as vias podem ser combinadas: é comum pedir administrativamente os créditos incontroversos e levar ao Judiciário as teses que o Fisco não reconhece.
| Aspecto | Via administrativa | Ação de repetição de indébito | Mandado de segurança |
|---|---|---|---|
| Alcance | Pagamentos dos 5 anos anteriores ao pedido | Pagamentos dos 5 anos anteriores ao ajuizamento | Declaração do direito à compensação dos recolhimentos não prescritos |
| Prova | Documentos e escrituração | Ampla, inclusive perícia contábil | Apenas documental e pré-constituída (Tema 118 do STJ) |
| Recebimento | Depósito em conta ou compensação | Precatório, RPV ou compensação | Compensação; valores devidos após a impetração por precatório (Tema 831 do STF) |
| Custos | Sem custas | Custas e honorários de sucumbência em caso de derrota | Custas, sem honorários de sucumbência |
| Indicada para | Erros de pagamento e créditos incontroversos | Teses que dependem de prova | Teses apenas de direito |
Na esfera federal, a restituição e a compensação são pedidas pelo PER/DCOMP, no e-CAC (PER/DCOMP Web) ou em programa próprio, conforme o serviço oficial Obter restituição, ressarcimento ou reembolso de tributos federais; o Simples Nacional e o MEI têm serviço específico, e estados e municípios mantêm canais próprios. O funcionamento do sistema federal está no artigo sobre o PER/DCOMP e a compensação tributária. Para os créditos de PIS e Cofins, a Trivium Contábil, parceira da Barbieri Advogados, explica a recuperação de tributos pelo PER/DCOMP sob a ótica contábil.
Contra o despacho que indefere a restituição ou não homologa a compensação cabem manifestação de inconformidade e, depois, recurso voluntário ao CARF, no rito do processo administrativo fiscal. Desde a LC n.º 236/2026, o art. 208-G, § 1.º, do CTN veda que se negue pedido de restituição fundado em matéria decidida de modo favorável ao sujeito passivo por precedente vinculante, como as decisões transitadas em julgado do STF e do STJ em repercussão geral ou recursos repetitivos. Negado o pedido em definitivo, o contribuinte pode recorrer ao Judiciário: pela ação anulatória, em dois anos, ou pela ação de repetição, quanto aos pagamentos ainda dentro dos cinco anos.
A compensação é modalidade de extinção do crédito tributário e depende de lei que a autorize (arts. 156 e 170 do CTN); nos estados e municípios, segue a legislação local. Na esfera federal, o próprio contribuinte a declara (art. 74 da Lei n.º 9.430/1996), e a declaração extingue o débito sob condição resolutória: a Receita tem cinco anos, contados da entrega, para homologá-la (§ 5.º). A compensação com crédito de terceiros ou de decisão judicial não transitada em julgado, entre outras hipóteses, é considerada não declarada, sem direito a manifestação de inconformidade (§§ 12 e 13).
Não homologada a compensação, o débito volta a ser cobrado com os acréscimos de mora, mas a manifestação de inconformidade e o recurso suspendem sua exigibilidade (art. 74, § 11, da Lei n.º 9.430/1996 e art. 151, III, do CTN), como explica o artigo sobre suspensão da exigibilidade do crédito tributário. A multa isolada pela mera não homologação da compensação foi declarada inconstitucional pelo STF (Tema 736); os demais limites às penalidades estão no artigo sobre multas tributárias.
O crédito discutido em juízo só pode ser compensado após o trânsito em julgado da decisão (art. 170-A do CTN). Na esfera federal, exige habilitação prévia e, desde a Lei n.º 14.873/2024, os créditos judiciais de R$ 10 milhões ou mais sujeitam-se a limite mensal de compensação, nunca inferior a 1/60 do crédito (art. 74-A da Lei n.º 9.430/1996), o que pode estender o aproveitamento por até cinco anos.
A ação de repetição de indébito é a ação de conhecimento pela qual o contribuinte pede a condenação do ente público a devolver o que pagou. Exige prova dos pagamentos e de seu caráter indevido, admite perícia contábil e forma título executivo a ser cumprido por precatório, RPV ou compensação. Em caso de derrota, o contribuinte responde por honorários de sucumbência, nas faixas do art. 85, § 3.º, do CPC.
O mandado de segurança é a via usual quando a tese é apenas de direito: o rito é mais rápido e não há condenação em honorários (art. 25 da Lei n.º 12.016/2009). É ação adequada para declarar o direito à compensação tributária (Súmula 213 do STJ), mas é incabível para convalidar compensação já realizada (Súmula 460 do STJ); o mandado de segurança “não é substitutivo de ação de cobrança” (Súmula 269 do STF) e sua concessão “não produz efeitos patrimoniais em relação a período pretérito” (Súmula 271 do STF).
O Tema 118 do STJ define a prova exigida no mandado de segurança de compensação. A tese original, firmada no REsp 1.111.164/BA (acórdão publicado em 25/5/2009), exigia a comprovação do recolhimento indevido; nos REsps 1.365.095/SP e 1.715.256/SP (acórdãos publicados em 11/3/2019), a Primeira Seção explicitou duas situações. Se o pedido se limita a declarar o direito à compensação em razão da ilegalidade ou inconstitucionalidade da exigência, basta a comprovação cabal de que o impetrante ocupa a posição de credor tributário, pois os comprovantes serão exigidos depois, na esfera administrativa. Se o contribuinte pretende juízo específico sobre as parcelas a compensar, ou se a sentença supõe a homologação da compensação, a falta de prova dos valores recolhidos equivale à ausência de prova pré-constituída.
O Tema 118 do STJ não se confunde com o Tema 118 do STF, que trata da inclusão do ISS na base de cálculo do PIS e da Cofins: o STF decidiu em 21/10/2026, por maioria, que o ISS não integra essa base, com ata publicada em 23/10/2026 e acórdão ainda não publicado, sem decisão sobre modulação de efeitos.
Daí a divisão adotada pela jurisprudência: os valores devidos pela Fazenda entre a impetração e a implementação da ordem seguem o regime de precatórios (Tema 831 do STF), e a compensação declarada no mandado de segurança alcança os recolhimentos indevidos não prescritos, cuja comprovação o Fisco examinará na via administrativa. A restituição em dinheiro dos pagamentos anteriores à impetração, porém, esbarra nas Súmulas 269 e 271 do STF: quem pretende recebê-los em espécie deve propor a ação de repetição de indébito.
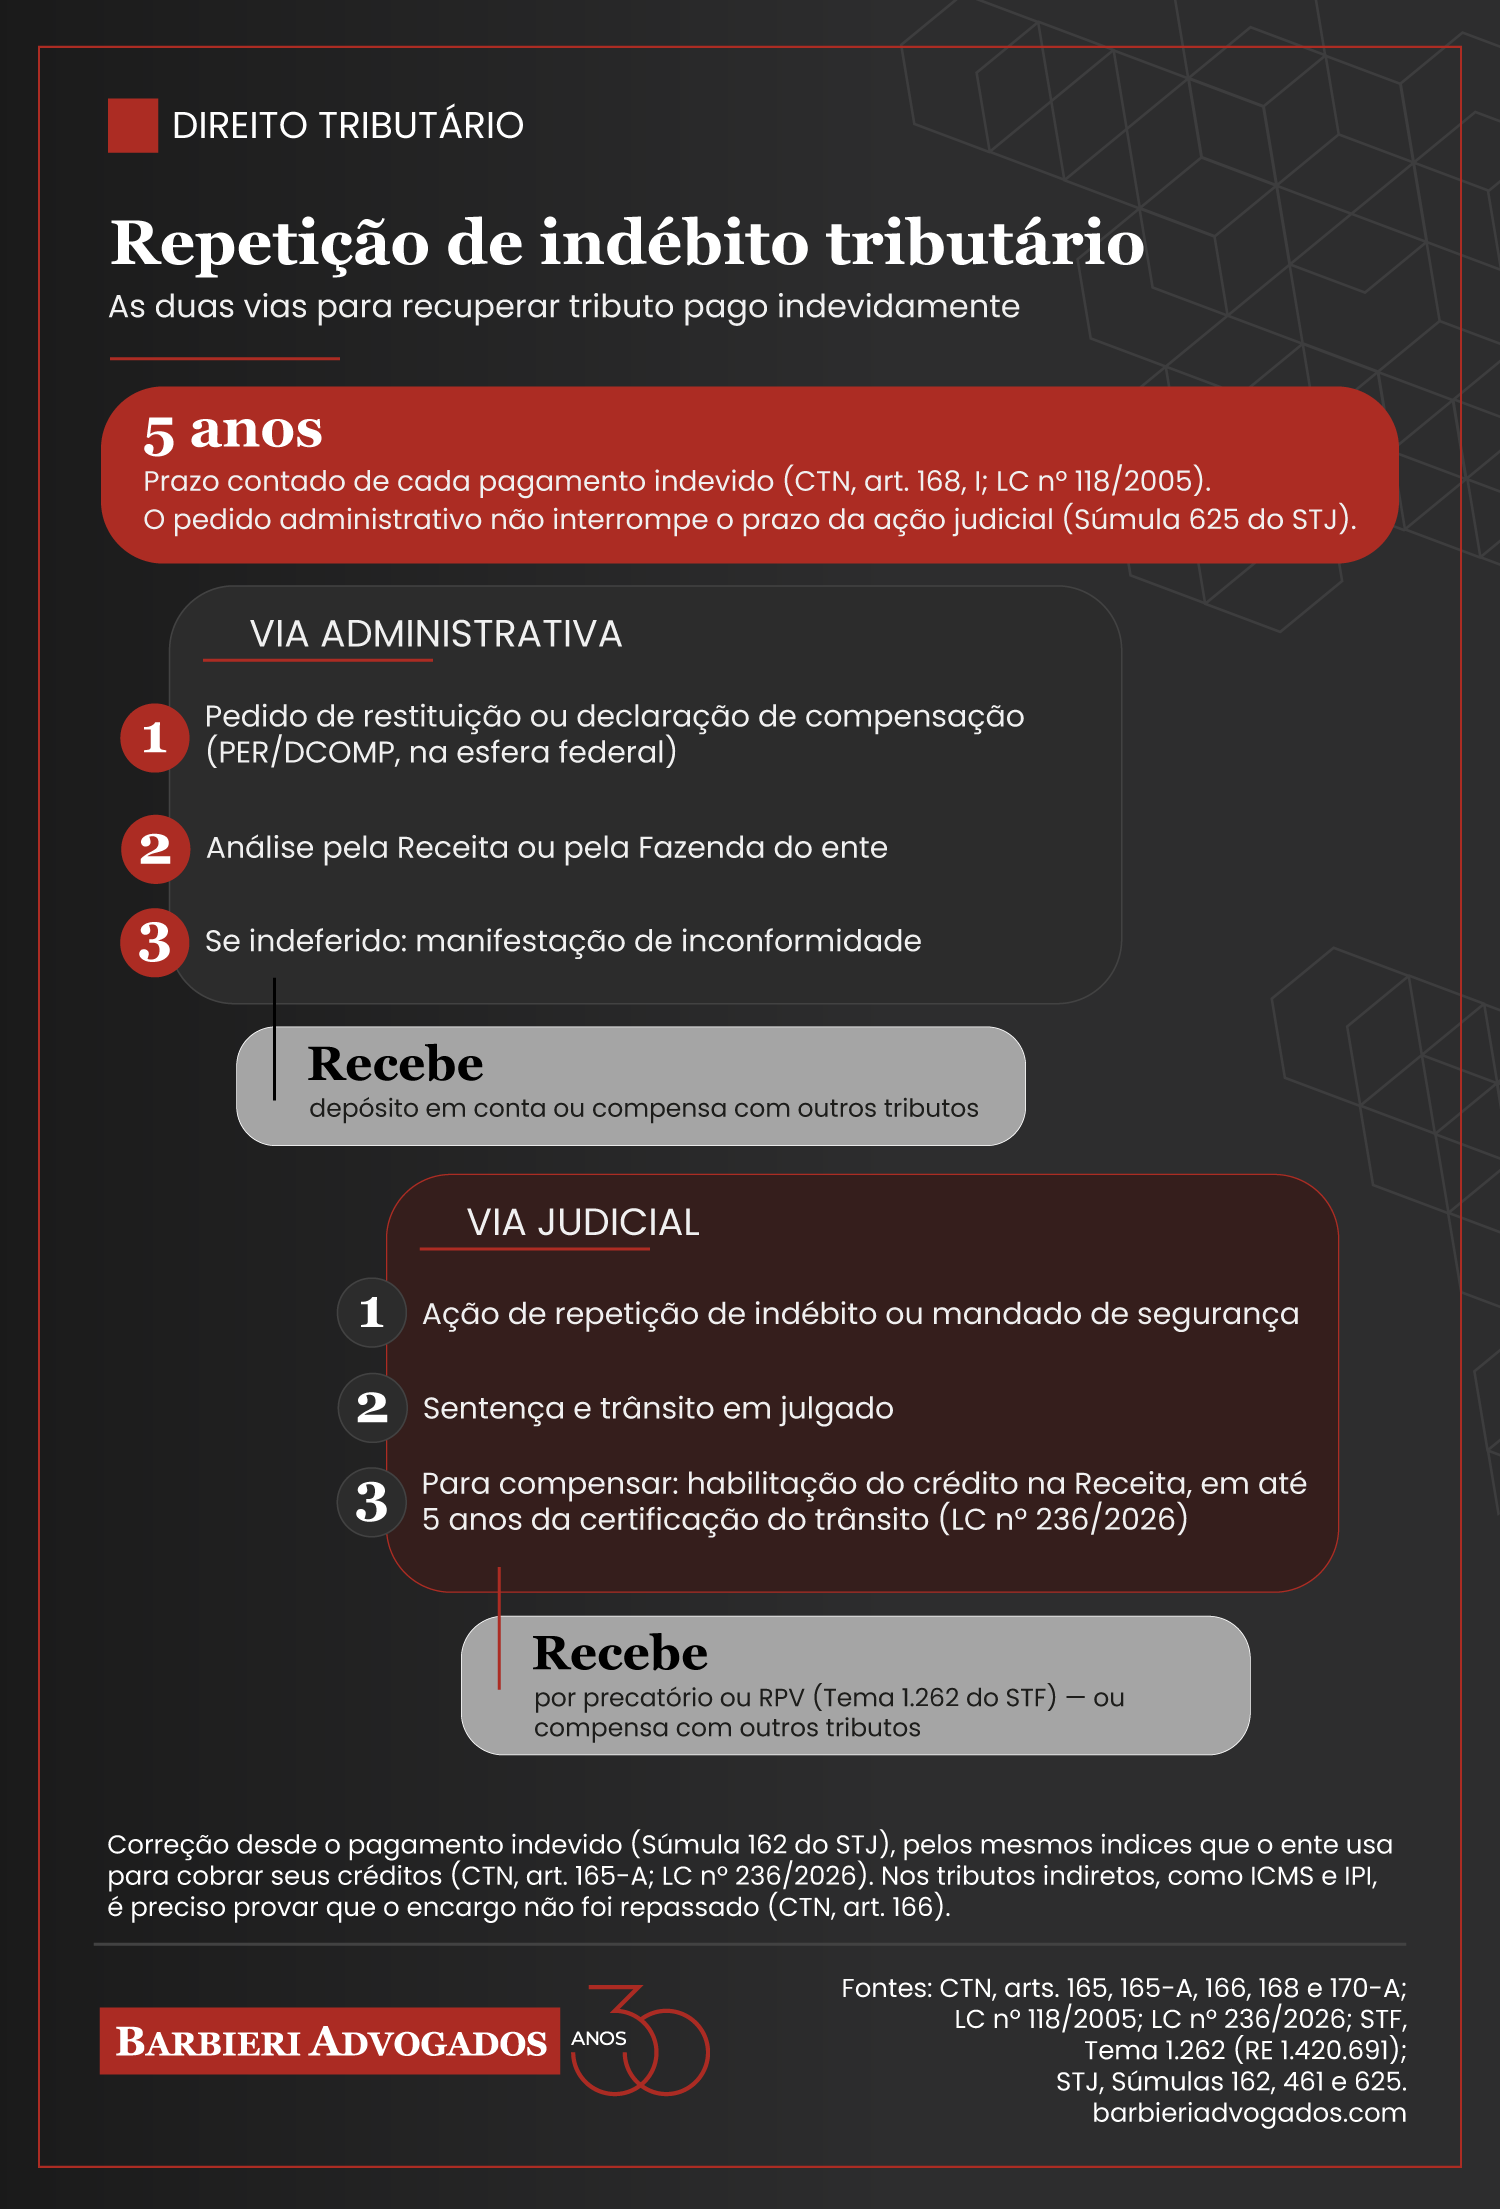
Transitada em julgado a decisão, o contribuinte pode optar por receber o indébito por precatório ou por compensação (Súmula 461 do STJ). O que não pode é pedir à Receita o depósito do valor em conta: no RE 1.420.691 (Tema 1.262 da repercussão geral), com repercussão geral reconhecida e jurisprudência reafirmada em agosto de 2023, o STF fixou a tese de que “não se mostra admissível a restituição administrativa do indébito reconhecido na via judicial, sendo indispensável a observância do regime constitucional de precatórios, nos termos do art. 100 da Constituição Federal”. Os embargos de declaração foram rejeitados em dezembro de 2025, e o processo transitou em julgado em 20/2/2026. A compensação é regime distinto e continua admitida.
O recebimento em dinheiro segue o cumprimento de sentença contra a Fazenda Pública (arts. 534 e 535 do CPC), em que a Fazenda pode impugnar o cálculo em 30 dias. Na esfera federal, a RPV alcança créditos de até 60 salários mínimos (R$ 97.260,00 em 2026) e é paga em até 60 dias da entrega da requisição (art. 17 da Lei n.º 10.259/2001); acima disso, o crédito entra na ordem cronológica de precatórios. Estados e municípios fixam seus limites por lei própria, nunca inferiores ao maior benefício do regime geral de previdência social (art. 100, § 4.º, da Constituição): no Rio Grande do Sul, o limite estadual é de 10 salários mínimos (Lei estadual n.º 14.757/2015); na falta de lei, valem 40 salários mínimos para estados e Distrito Federal e 30 para municípios (art. 87 do ADCT). As diferenças entre os dois regimes estão no artigo sobre RPV e precatório, e a tributação do valor recebido pela pessoa física, no artigo sobre o imposto de renda sobre precatório.
Para compensar, o contribuinte habilita o crédito na Receita Federal, comprovando o trânsito em julgado e a desistência da execução judicial. A LC n.º 236/2026 acrescentou ao art. 168 do CTN o § 2.º, que aplica o prazo de cinco anos à habilitação do indébito perante a administração tributária, e o § 3.º, que manda contá-lo da certificação do trânsito em julgado (o § 1.º foi vetado). A regra resolve um ponto que gerava litígio, o termo inicial do prazo de quem venceu a ação. Como o pedido administrativo de compensação não interrompe o prazo para executar a sentença (Súmula 625 do STJ), eventual troca da compensação pelo precatório deve ser decidida cedo.
O indébito recebe correção monetária desde o pagamento indevido (Súmula 162 do STJ). Na esfera federal, recebe juros equivalentes à taxa Selic acumulada mensalmente desde cada pagamento até o mês anterior ao da restituição ou compensação, mais 1% no mês em que ela é efetuada (art. 39, § 4.º, da Lei n.º 9.250/1995), sem cumulação com outro índice. Nos tributos estaduais, a Súmula 523 do STJ já exigia juros equivalentes aos da cobrança do tributo pago em atraso, admitida a Selic quando prevista na legislação local. Na falta de previsão específica, os juros de mora são devidos a partir do trânsito em julgado (art. 167, parágrafo único, do CTN e Súmula 188 do STJ).
A LC n.º 236/2026, em vigor desde 4 de setembro de 2026, generalizou a simetria com o novo art. 165-A do CTN: “os indébitos tributários serão atualizados pelos mesmos índices de atualização dos créditos tributários da União, dos Estados, do Distrito Federal e dos Municípios, conforme o caso”. O ente não pode, portanto, devolver por critério menos favorável que o da cobrança. Para as empresas, há ainda um efeito fiscal relevante: o STF afastou a incidência do IRPJ e da CSLL sobre a Selic recebida na repetição de indébito (Tema 962).
Nos tributos que comportam a transferência do encargo financeiro ao adquirente, tipicamente o ICMS e o IPI embutidos no preço, a restituição só é feita a quem prove ter assumido o encargo ou, se o transferiu a terceiro, estar por este expressamente autorizado a recebê-la (art. 166 do CTN). A Súmula 546 do STF segue a mesma lógica: cabe a restituição quando reconhecido que o contribuinte de direito não recuperou do contribuinte de fato o valor respectivo, para evitar que a empresa receba de volta um tributo que, economicamente, foi suportado pelo consumidor.
A prova do não repasse costuma ser a parte mais difícil da ação e depende da análise da formação de preços e da escrituração, razão pela qual deve ser planejada antes do ajuizamento; no ICMS por substituição tributária, a questão é tratada no artigo sobre o ICMS-ST e sua restituição. Em sentido inverso, o STJ negou ao contribuinte de fato (a distribuidora de bebidas) legitimidade para pedir a restituição do IPI recolhido pelo fabricante (Tema 173, REsp 903.394/AL), mas a reconheceu ao consumidor de energia elétrica para afastar o ICMS sobre a demanda contratada e não utilizada, dada a relação peculiar entre poder concedente, concessionária e consumidor (Tema 537, REsp 1.299.303/SC).
A restituição do IBS e da CBS pagos indevidamente ou a maior só é devida ao contribuinte se a operação não tiver gerado crédito para o adquirente e se for observado o art. 166 do CTN (art. 38 da LC n.º 214/2025). Na não cumulatividade plena dos novos tributos, o valor pago a maior pelo fornecedor tende a virar crédito do adquirente, e a lei condiciona a devolução à demonstração de que isso não ocorreu, o que exige atenção à documentação fiscal e aos contratos desde a operação.
O saldo credor apurado ao fim do período segue outro regime, o do ressarcimento (art. 39 da LC n.º 214/2025), com prazos de apreciação de até 30, 60 ou 180 dias, conforme o enquadramento do contribuinte, e correção pela Selic se o pagamento ocorrer a partir do primeiro dia do segundo mês seguinte ao do pedido (§ 9.º). O desenho dos novos tributos está no guia sobre o IBS e a CBS, e as vias de discussão, no artigo sobre o contencioso do IBS e da CBS.
O cálculo segue três etapas: identificar cada pagamento indevido dos últimos cinco anos, com data e valor; apurar, em cada competência, a diferença entre o que foi pago e o que era devido; e atualizar cada parcela desde o pagamento pelo índice aplicável, que é a Selic na esfera federal. Nas teses sobre base de cálculo, a apuração precisa ser reconstruída mês a mês, em regra com apoio contábil.
Um exemplo mostra o peso do prazo. Uma empresa descobre, no fim de setembro de 2026, que desde janeiro de 2020 recolhe todo mês R$ 8.000,00 a mais de uma contribuição federal, por erro na base de cálculo. Com o pedido apresentado em 1.º de outubro de 2026, alcança os pagamentos feitos a partir de 1.º de outubro de 2021: 60 recolhimentos, ou R$ 480.000,00 em valores nominais, cada um acrescido da Selic desde a data do pagamento. Os 21 recolhimentos anteriores, que somam R$ 168.000,00, já estão prescritos, e cada seis meses de espera custam outros R$ 48.000,00 dos pagamentos mais antigos.
É o direito de receber de volta o tributo pago indevidamente ou a maior, previsto nos arts. 165 a 169 do CTN. Pode ser exercido na via administrativa, por pedido de restituição ou compensação, ou na via judicial, por ação de repetição de indébito ou mandado de segurança.
Cinco anos, contados da extinção do crédito tributário, que, nos tributos sujeitos a lançamento por homologação, ocorre na data de cada pagamento (art. 168, I, do CTN e art. 3.º da LC n.º 118/2005). O pedido administrativo não interrompe esse prazo para a ação judicial (Súmula 625 do STJ).
A ação de repetição de indébito, que busca a condenação do ente público a devolver o valor, recebido depois por precatório, RPV ou compensação. Quando a tese é apenas de direito, o mandado de segurança pode declarar o direito à compensação (Súmula 213 do STJ), mas não serve para receber em dinheiro os valores pagos antes da impetração (Súmulas 269 e 271 do STF).
Que, no mandado de segurança que só pede a declaração do direito à compensação, basta provar a condição de credor tributário, pois os comprovantes serão exigidos depois pelo Fisco; se o pedido envolve as parcelas a compensar ou a homologação da compensação, a prova dos recolhimentos deve vir com a inicial. Não se confunde com o Tema 118 do STF, que trata do ISS na base do PIS e da Cofins.
Não. Pelo Tema 1.262 do STF, o indébito reconhecido na via judicial não pode ser restituído em dinheiro na via administrativa, e o pagamento em espécie segue o regime de precatórios ou de requisição de pequeno valor. A compensação com outros tributos continua possível após o trânsito em julgado, mediante a habilitação do crédito.
Não. O CTN prevê a devolução do valor pago indevidamente, com correção e juros, sem acréscimo punitivo. A devolução em dobro é regra das relações de consumo (art. 42 do Código de Defesa do Consumidor) e não se aplica à relação entre contribuinte e Fisco.
Desde a data do pagamento indevido (Súmula 162 do STJ). Na esfera federal, pela taxa Selic acumulada mensalmente, mais 1% no mês da restituição ou compensação, sem cumulação com outro índice. Com a LC n.º 236/2026, os indébitos passam a ser atualizados pelos mesmos índices que cada ente usa na cobrança de seus créditos tributários (art. 165-A do CTN).
Segundo a lista de dispensa de contestar e recorrer da Procuradoria-Geral da Fazenda Nacional, sim: o ajuizamento do mandado de segurança interrompe o prazo para a ação de repetição de indébito, que recomeça a correr do trânsito em julgado da ação mandamental. O pedido administrativo, ao contrário, não interrompe o prazo (Súmula 625 do STJ).
Pelo art. 166 do CTN, quem provar ter assumido o encargo do tributo ou, se o transferiu ao adquirente, estiver expressamente autorizado por ele. A prova do não repasse é requisito essencial nos tributos indiretos, na linha da Súmula 546 do STF.
Cinco anos, contados da certificação do trânsito em julgado, conforme os §§ 2.º e 3.º do art. 168 do CTN, incluídos pela LC n.º 236/2026. Na esfera federal, a primeira declaração de compensação do crédito judicial também deve ser apresentada em até cinco anos (art. 74-A, § 2.º, da Lei n.º 9.430/1996).
Pelo art. 38 da LC n.º 214/2025, a restituição do IBS e da CBS pagos indevidamente ou a maior só é devida se a operação não tiver gerado crédito para o adquirente e se for observado o art. 166 do CTN. O saldo credor da não cumulatividade segue outro regime, o do ressarcimento (art. 39).
A repetição de indébito tributário é, antes de tudo, uma corrida contra o prazo: cada mês leva consigo o pagamento mais antigo do período de cinco anos, e o pedido administrativo não detém esse relógio para a via judicial, ao contrário do mandado de segurança e do protesto judicial. A escolha da via, entre o pedido administrativo, a ação de repetição e o mandado de segurança, e da forma de recebimento, entre precatório, RPV e compensação, define quanto e quando o contribuinte efetivamente recupera. A LC n.º 236/2026 igualou os índices de atualização da cobrança e da devolução e fixou o termo inicial da habilitação dos créditos judiciais, e a LC n.º 214/2025 trouxe exigências próprias para o IBS e a CBS, mas a lógica central não mudou: levantar os pagamentos dos últimos cinco anos, reunir a prova e agir antes que os mais antigos se percam.
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em novembro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.