Direito Tributário
Auto de infração: o que fazer ao receber, prazos e defesa
Auto de infração: o que é, o que fazer ao receber, prazo de 30 dias para impugnar, reduções de multa e o caminho da defesa administrativa até o CARF.


A dívida ativa é o cadastro em que a Fazenda Pública inscreve os créditos que não foram pagos no vencimento, tributários e não tributários, depois de esgotada a cobrança administrativa. A inscrição permite a extração da certidão de dívida ativa, título executivo da cobrança, e desencadeia efeitos que atingem o dia a dia da empresa e da pessoa física, do protesto em cartório ao bloqueio de certidões e à execução fiscal. Este guia explica o que é a dívida ativa, o que acontece quando o nome é inscrito, como consultar os cadastros da União, dos estados e dos municípios, quando a dívida prescreve e quais são os caminhos para regularizar ou para se defender.
Em resumo. Dívida ativa é o registro dos créditos vencidos e não pagos da Fazenda Pública, apurados e inscritos após controle de legalidade (art. 2.º da Lei n.º 6.830/1980). Da inscrição extrai-se a certidão de dívida ativa (CDA), título que permite o protesto extrajudicial e a execução fiscal. A dívida ativa da União é consultada no portal Regularize, da PGFN; estados e municípios mantêm cadastros próprios. O crédito tributário prescreve em cinco anos (art. 174 do CTN), interrompendo-se o prazo, entre outras causas, pelo protesto extrajudicial incluído pela LC n.º 208/2024. A regularização se dá por pagamento, parcelamento ou transação; a defesa, pelas vias da execução fiscal.
Dívida ativa é o conjunto dos créditos da Fazenda Pública — tributários, como impostos, taxas e contribuições, e não tributários, como multas administrativas e reposições — vencidos e não pagos, inscritos em registro próprio depois de esgotado o prazo para pagamento ou o processo administrativo de cobrança (art. 2.º da Lei n.º 6.830/1980). A inscrição não é ato automático: constitui controle de legalidade do crédito, realizado, na União, pela Procuradoria-Geral da Fazenda Nacional (PGFN), que verifica a certeza e a liquidez do débito antes de inscrevê-lo. Cada ente federativo mantém a sua dívida ativa — a da União, a de cada estado e a de cada município —, e é comum que o mesmo contribuinte tenha pendências em cadastros diferentes.
Na origem da inscrição costuma estar um débito declarado e não pago ou uma autuação não impugnada no prazo — o percurso que descrevemos no artigo sobre o auto de infração. Enquanto a exigibilidade do crédito estiver suspensa, pela impugnação administrativa ou por outra causa do art. 151 do CTN, a inscrição não pode ocorrer.
Os efeitos da inscrição são progressivos. Sobre o débito federal passa a incidir o encargo legal, que eleva o valor da cobrança. O devedor é incluído no CADIN e deixa de obter a certidão negativa de débitos, o que compromete contratações com o poder público, financiamentos e, em muitos setores, a rotina comercial. A Fazenda pode levar a CDA a protesto extrajudicial — via de cobrança consolidada e reforçada pela LC n.º 208/2024, que examinamos no artigo sobre a LC 208/2024 —, com reflexos no crédito bancário do devedor. Por fim, o débito inscrito pode ser cobrado judicialmente pela execução fiscal, com citação, penhora de bens e bloqueio de valores.
A certidão de dívida ativa é o título executivo extraído da inscrição. Ela deve conter os requisitos do art. 202 do Código Tributário Nacional e do art. 2.º, § 5.º, da Lei n.º 6.830/1980: a qualificação do devedor, o valor originário e a forma de cálculo dos acréscimos, a origem e o fundamento legal da dívida, a data da inscrição e o número do processo administrativo de que se originou. A CDA goza de presunção de certeza e liquidez, mas a presunção é relativa: a omissão de elemento essencial que prejudique a defesa conduz à nulidade do título, e vícios dessa ordem estão entre as defesas mais eficazes do executado — seja nos embargos à execução fiscal, seja, quando demonstráveis de plano, na exceção de pré-executividade.
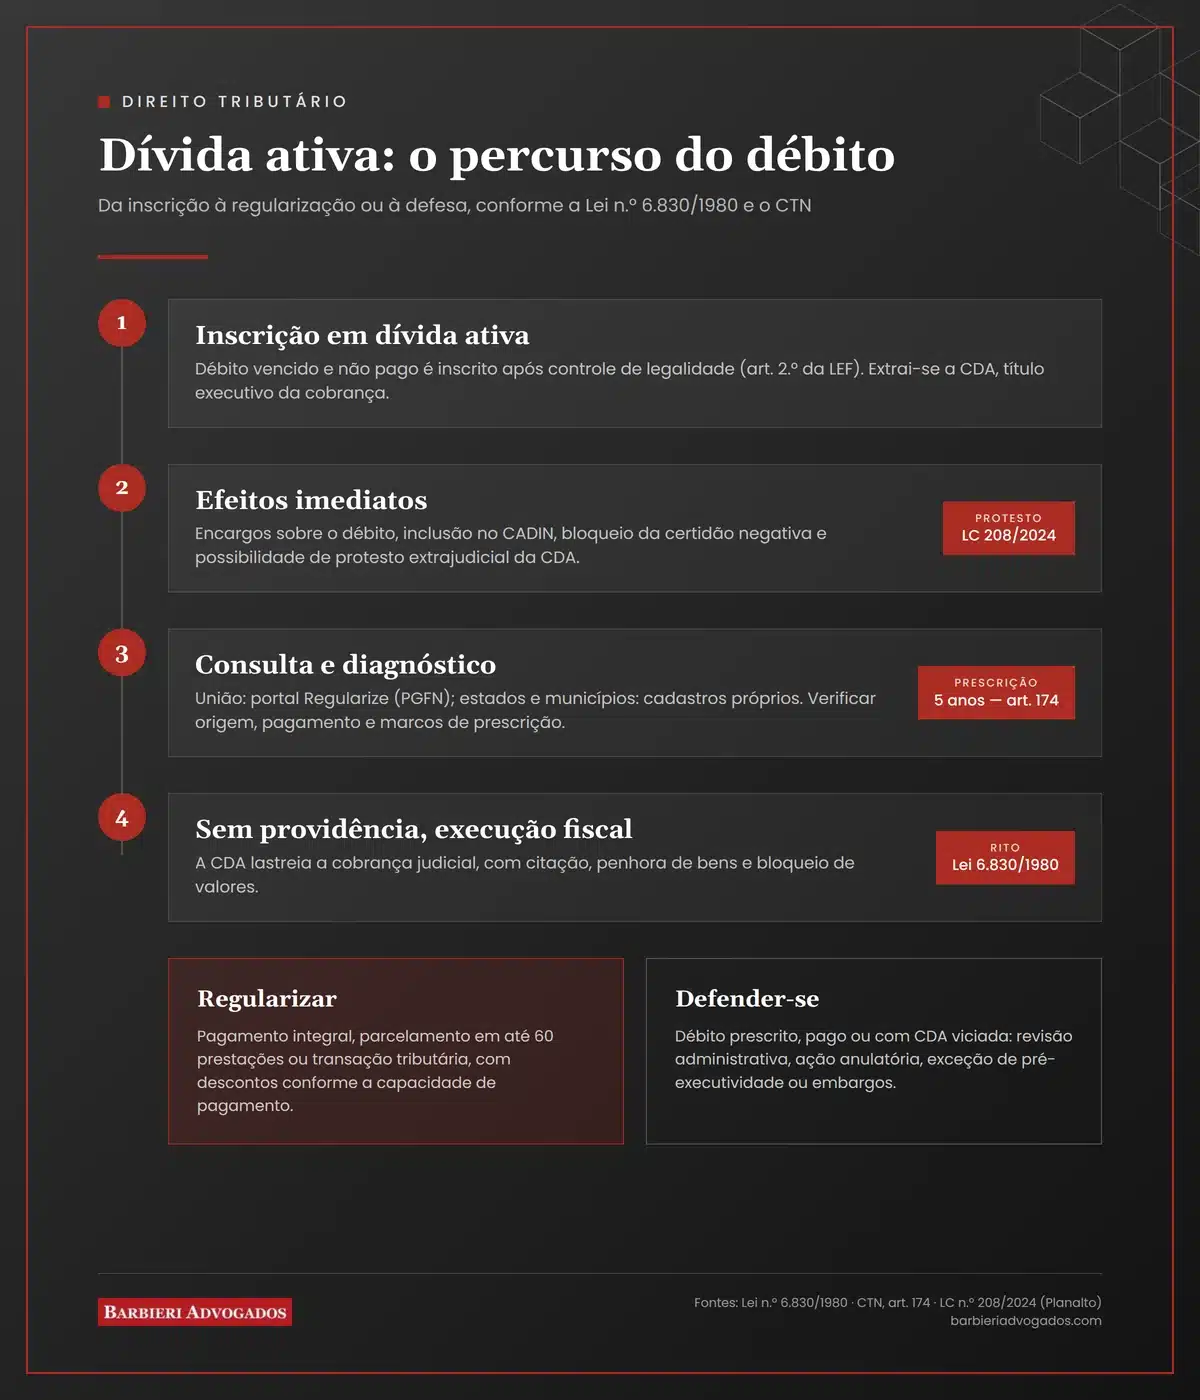
A dívida ativa da União é consultada gratuitamente no portal Regularize, da PGFN, mediante cadastro com CPF ou CNPJ; ali o contribuinte visualiza as inscrições, emite guias e adere a parcelamentos e transações. Os débitos de tributos federais ainda não inscritos são acompanhados no e-CAC da Receita Federal. Estados e municípios mantêm consultas próprias, em geral nos sítios das Secretarias da Fazenda e das procuradorias — no Rio Grande do Sul, por exemplo, na Sefaz e na PGE. A verificação periódica dos cadastros é medida simples de governança, pois inscrições desconhecidas, débitos já pagos e cobranças prescritas aparecem com frequência, e cada situação pede providência distinta.
Sim. A ação de cobrança do crédito tributário prescreve em cinco anos contados da constituição definitiva (art. 174 do CTN), e o prazo se interrompe pelas causas do parágrafo único — o despacho que ordena a citação na execução, o protesto judicial e, desde a LC n.º 208/2024, também o protesto extrajudicial, incluído no inciso II do dispositivo, além da confissão do débito, que se dá, por exemplo, na adesão a parcelamento. Já no curso da execução fiscal, a paralisação prolongada por inércia do credor conduz à prescrição intercorrente, na forma do art. 40 da LEF e da Súmula 314 do STJ. A prescrição extingue o próprio crédito e pode ser reconhecida inclusive de ofício, o que faz da análise dos marcos temporais o primeiro exame de qualquer cobrança antiga.
A regularização comporta três caminhos principais. O pagamento integral, com a emissão da guia no próprio portal de consulta, encerra a inscrição e libera as certidões. O parcelamento ordinário federal admite até 60 prestações, mediante adesão eletrônica. E a transação tributária, para os débitos inscritos, permite descontos sobre acréscimos e prazos ampliados conforme a capacidade de pagamento do devedor e a classificação do crédito — as modalidades vigentes estão em nossa análise do Edital PGFN 6/2026. A escolha entre as vias deve considerar o efeito de cada uma sobre a prescrição — a adesão a parcelamento interrompe o prazo, por importar reconhecimento do débito — e a existência de defesas: débito com vício não se negocia, discute-se.
A inscrição não torna o débito incontestável. Se o débito está prescrito, foi pago, decorre de autuação nula ou traz CDA defeituosa, o contribuinte pode se defender: antes da execução, pela via administrativa de revisão da inscrição ou pela ação anulatória; na execução fiscal, pela exceção de pré-executividade, para as matérias de ordem pública demonstráveis de plano, ou pelos embargos, com garantia do juízo e cognição ampla. O protesto de CDA nula também é impugnável judicialmente. O exame técnico da inscrição — origem, marcos de prescrição, requisitos formais do título — é o que separa o débito que se paga do débito que se cancela.
É o registro dos créditos da Fazenda Pública, tributários e não tributários, vencidos e não pagos, inscritos após controle de legalidade (art. 2.º da Lei n.º 6.830/1980). Da inscrição extrai-se a CDA, título que permite o protesto e a execução fiscal.
O débito recebe encargos adicionais, o devedor entra no CADIN e perde a certidão negativa, a CDA pode ser levada a protesto e a cobrança pode prosseguir por execução fiscal, com penhora de bens e bloqueio de valores.
O crédito tributário prescreve em cinco anos da constituição definitiva (art. 174 do CTN), interrompendo-se o prazo pelo despacho de citação, pelo protesto — inclusive o extrajudicial, desde a LC n.º 208/2024 — e pela confissão do débito, como na adesão a parcelamento. Na execução paralisada, aplica-se a prescrição intercorrente.
Para a União, no portal Regularize, da PGFN, com CPF ou CNPJ. Débitos federais ainda não inscritos são acompanhados no e-CAC da Receita Federal. Estados e municípios mantêm consultas próprias nas Secretarias da Fazenda e procuradorias.
Pelo pagamento integral, pelo parcelamento ordinário em até 60 prestações ou pela transação tributária, que oferece descontos sobre acréscimos e prazos ampliados conforme a capacidade de pagamento, nas modalidades dos editais da PGFN.
Sim, quando o débito está prescrito, já foi pago ou a CDA contém vício essencial. As vias são a revisão administrativa da inscrição, a ação anulatória e, na execução fiscal, a exceção de pré-executividade ou os embargos.
A dívida ativa é, em síntese, a etapa que antecede a execução fiscal, e o tratamento correto do débito inscrito — pagar, negociar ou defender-se — depende de um diagnóstico que examine a origem da cobrança, os marcos de prescrição e a regularidade do título. Essa análise, integrada às estratégias de regularização e ao contencioso, faz parte da atuação da Barbieri Advogados no Direito Tributário.
Este artigo tem caráter exclusivamente informativo e não constitui aconselhamento jurídico. Cada situação possui particularidades que exigem análise individualizada por profissional habilitado. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.