Direito Societário
Holding patrimonial: o que é, vantagens, tributação e custos
Holding patrimonial em 2026: o que é, para que serve, vantagens e desvantagens, tributação de aluguéis e venda, ITBI, custos e como abrir passo a passo.


Atualizado em outubro de 2026.
A aposentadoria por idade é o benefício do INSS devido a quem atinge a idade mínima — 62 anos para a mulher e 65 anos para o homem, no trabalho urbano — e comprova o tempo mínimo de contribuição: 15 anos para a mulher e, para o homem, 15 ou 20 anos, conforme já fosse filiado à Previdência Social antes da Reforma de 2019 ou tenha se filiado depois. Por exigir tempo de contribuição relativamente curto, é a principal alternativa para quem teve vida contributiva irregular. Este artigo apresenta as regras em vigor em 2026 (permanente, de transição e de direito adquirido), o cálculo com os valores atualizados, as modalidades rural, híbrida e da pessoa com deficiência, os períodos que podem ser computados e o pedido no Meu INSS.
Em resumo: em 2026, a aposentadoria por idade urbana exige 62 anos da mulher e 65 anos do homem. A mulher precisa de 15 anos de contribuição; o homem, de 15 anos se já era filiado ao INSS em 13/11/2019 ou de 20 anos se a filiação ocorreu depois (arts. 18 e 19 da EC n. 103/2019). O valor é de 60% da média de todos os salários de contribuição desde julho de 1994, mais 2% por ano que exceder 15 anos (mulher) ou 20 anos (homem), entre o piso de R$ 1.621,00 e o teto de R$ 8.475,55. Na modalidade rural, as idades são de 55 e 60 anos, com 15 anos de atividade rural.
Em 2026, a idade mínima para se aposentar por idade no INSS é de 62 anos para a mulher e de 65 anos para o homem, no trabalho urbano, e de 55 e 60 anos, respectivamente, no trabalho rural e na aposentadoria da pessoa com deficiência. O tempo mínimo de contribuição muda conforme a categoria e, para o homem urbano, conforme a data de filiação. A tabela reúne as combinações de idade e tempo exigidas em cada caso.
| Situação do segurado | Idade mínima da mulher | Idade mínima do homem | Tempo mínimo exigido |
|---|---|---|---|
| Urbano filiado até 13/11/2019 (transição) | 62 anos | 65 anos | 15 anos de contribuição (ambos) |
| Urbano filiado depois de 13/11/2019 (permanente) | 62 anos | 65 anos | 15 anos (mulher) e 20 anos (homem) |
| Trabalhador rural | 55 anos | 60 anos | 15 anos de atividade rural |
| Pessoa com deficiência (LC n. 142/2013) | 55 anos | 60 anos | 15 anos de contribuição na condição de deficiência |
| Requisitos cumpridos até 13/11/2019 (direito adquirido) | 60 anos | 65 anos | 180 contribuições de carência |
O homem que se aposenta por idade precisa, portanto, ter 65 anos em qualquer das regras urbanas; o que varia é o tempo de contribuição. Para a mulher, a idade de 62 anos vale desde 2023, e as particularidades das demais modalidades femininas estão no artigo que explica com quantos anos a mulher pode se aposentar.
A aposentadoria por idade está prevista no art. 201, § 7.º, da Constituição Federal, na redação dada pela Emenda Constitucional n. 103/2019, e na Lei n. 8.213/1991. Diferentemente da antiga aposentadoria por tempo de contribuição, que dependia de 30 ou 35 anos de recolhimentos, o requisito central é a idade, complementado por um tempo mínimo de contribuição e pela carência de 180 contribuições mensais (art. 25, II, da Lei n. 8.213/1991).
Na regulamentação da Reforma, o benefício da regra permanente recebeu o nome de aposentadoria programada, que reúne, para os novos segurados, as antigas aposentadorias por idade e por tempo de contribuição. A expressão “aposentadoria por idade”, porém, continua a ser usada pelo INSS, inclusive nos serviços do Meu INSS, e pela população. A data decisiva é 13 de novembro de 2019, em que a EC n. 103/2019 entrou em vigor:
A filiação ocorre com o início de atividade remunerada que torne a pessoa segurada obrigatória — emprego, trabalho autônomo, atividade rural em regime de economia familiar — ou, para o segurado facultativo, com a inscrição e o primeiro recolhimento. A data da primeira filiação, que pode ser verificada no CNIS, é o primeiro dado a conferir, porque define a regra aplicável.
Em 2026 convivem três conjuntos de regras para a aposentadoria por idade urbana. O que define qual delas se aplica é a data de filiação do segurado e a data em que os requisitos foram cumpridos.
O segurado que se filiou ao Regime Geral depois de 13 de novembro de 2019 aposenta-se aos 62 anos de idade, se mulher, e aos 65 anos, se homem, com 15 anos de tempo de contribuição, se mulher, e 20 anos, se homem (art. 19 da EC n. 103/2019). A exigência de 20 anos para o homem é a principal diferença em relação à regra de transição: quem começou a trabalhar em 2020, por exemplo, não poderá se aposentar por idade com apenas 15 anos de contribuição.
Quem já era filiado em 13 de novembro de 2019 aposenta-se com 15 anos de contribuição, para ambos os sexos, desde que tenha 65 anos de idade, se homem, ou 62 anos, se mulher (art. 18 da EC n. 103/2019). Para o homem, a vantagem é significativa: são cinco anos de contribuição a menos do que na regra permanente, diferença que muitas vezes decide se a aposentadoria é viável para quem tem histórico contributivo irregular.
A idade da mulher nessa regra foi elevada gradualmente. Era de 60 anos em 2019 e aumentou seis meses por ano a partir de 1.º de janeiro de 2020, até chegar a 62 anos em 2023 (art. 18, § 1.º). Vale a idade exigida no ano em que a segurada reuniu idade e tempo de contribuição; quem cumpriu os requisitos durante a progressão pode requerer o benefício a qualquer tempo, ainda que o faça em 2026.
| Ano em que os requisitos foram cumpridos | Idade mínima da mulher na regra de transição |
|---|---|
| 2020 | 60 anos e 6 meses |
| 2021 | 61 anos |
| 2022 | 61 anos e 6 meses |
| 2023 em diante | 62 anos |
Quem completou todos os requisitos da regra anterior até 13 de novembro de 2019 — 60 anos de idade, se mulher, ou 65 anos, se homem, e 180 contribuições mensais de carência — tem direito adquirido e pode requerer a aposentadoria a qualquer tempo, com os critérios da legislação da época (art. 3.º da EC n. 103/2019). O cálculo antigo costuma ser mais vantajoso: 70% do salário de benefício, mais 1% por grupo de 12 contribuições, até 100% (art. 50 da Lei n. 8.213/1991), sobre a média dos 80% maiores salários de contribuição desde julho de 1994, com o fator previdenciário aplicado somente quando favorável ao segurado.
| Critério | Direito adquirido (requisitos até 13/11/2019) | Transição (filiados até 13/11/2019) | Permanente (filiados depois de 13/11/2019) |
|---|---|---|---|
| Idade da mulher | 60 anos | 62 anos (desde 2023) | 62 anos |
| Idade do homem | 65 anos | 65 anos | 65 anos |
| Contribuição da mulher | 180 contribuições (15 anos) | 15 anos | 15 anos |
| Contribuição do homem | 180 contribuições (15 anos) | 15 anos | 20 anos |
| Cálculo | 70% + 1% por grupo de 12 contribuições, sobre a média dos 80% maiores salários | 60% da média de todos os salários + 2% por ano acima de 15 (M) ou 20 anos (H) | 60% da média de todos os salários + 2% por ano acima de 15 (M) ou 20 anos (H) |
| Fator previdenciário | Só quando favorável | Não se aplica | Não se aplica |
O fator previdenciário é um índice que considera a idade, a expectativa de sobrevida e o tempo de contribuição do segurado na data da aposentadoria (art. 29, § 7.º, da Lei n. 8.213/1991): reduz o benefício de quem se aposenta mais jovem e pode aumentá-lo para quem se aposenta com idade e tempo de contribuição elevados. Na aposentadoria por idade pela regra antiga, só incide quando eleva o valor; nas regras posteriores à Reforma, não é aplicado.
Além da idade e do tempo de contribuição, a lei exige carência de 180 contribuições mensais. Carência e tempo de contribuição não se confundem: o tempo rural anterior a novembro de 1991, por exemplo, conta como tempo de contribuição, mas não como carência, e as contribuições pagas em atraso pelo contribuinte individual e pelo facultativo, relativas a competências anteriores ao primeiro recolhimento feito em dia, também não contam para a carência (art. 27, II, da Lei n. 8.213/1991).
A perda da qualidade de segurado não impede a aposentadoria por idade, desde que, na data do requerimento, o segurado tenha o número de contribuições exigido para a carência (art. 3.º, § 1.º, da Lei n. 10.666/2003). Idade e carência, portanto, não precisam ser cumpridas ao mesmo tempo: uma segurada que acumulou 15 anos de contribuição, parou de contribuir aos 50 anos e completou 62 anos em 2026 pode se aposentar normalmente, ainda que esteja há doze anos sem recolher.
Nas regras permanente e de transição, o cálculo segue duas etapas (art. 26 da EC n. 103/2019). Primeiro, apura-se a média aritmética simples de todos os salários de contribuição desde julho de 1994, ou desde o início das contribuições, se posterior, corrigidos monetariamente; deixou de existir o descarte automático dos 20% menores salários. Depois, aplica-se sobre a média o coeficiente de 60%, acrescido de 2 pontos percentuais por ano de contribuição que exceder 15 anos, para a mulher, ou 20 anos, para o homem (art. 26, §§ 2.º e 5.º). O homem filiado antes da Reforma que se aposente com 15 anos de contribuição recebe, portanto, 60% da média, pois o acréscimo só começa no 21.º ano.
Em 2026, nenhuma aposentadoria pode ser inferior ao salário mínimo, de R$ 1.621,00 (Decreto n. 12.797/2025), nem superior ao teto do INSS, de R$ 8.475,55. A EC n. 103/2019 não limita o coeficiente a 100%: a mulher com 40 anos de contribuição chega a 110% da média, e o homem com 45 anos, também a 110%, sempre respeitado o teto. Depois de concedido, o benefício é reajustado anualmente; em 2026, as aposentadorias de valor superior ao mínimo tiveram reajuste de 3,90% (Portaria Interministerial MPS/MF n. 13/2026), proporcional para as concedidas ao longo de 2025, e as de valor mínimo acompanharam o novo salário mínimo.
Duas regras específicas também influenciam a média. A primeira permite excluir as contribuições que reduzam o valor do benefício, desde que mantido o tempo mínimo de contribuição exigido; o período excluído, porém, não pode ser usado para nenhuma outra finalidade, nem mesmo para o acréscimo de 2% por ano (art. 26, § 6.º, da EC n. 103/2019). O descarte só compensa quando o ganho na média supera a perda no coeficiente, o que exige simulação caso a caso. A segunda é o divisor mínimo: para o segurado filiado até julho de 1994, o divisor da média não pode ser inferior a 108 meses (art. 135-A da Lei n. 8.213/1991, incluído pela Lei n. 14.331/2022), o que impede que poucos salários de contribuição elevados inflem artificialmente o resultado.
João tem 65 anos, já era filiado antes da Reforma, soma 20 anos de contribuição e tem média de R$ 2.000,00. Seu coeficiente é de 60%, pois o tempo não ultrapassa 20 anos, o que resultaria em R$ 1.200,00; como o valor fica abaixo do piso, João recebe R$ 1.621,00.
Ana tem 62 anos, 30 anos de contribuição e média de R$ 4.500,00. O coeficiente é de 90% (60% mais 15 anos × 2%), e o benefício, de R$ 4.050,00.
Roberto tem 65 anos, 40 anos de contribuição e média de R$ 7.000,00. O coeficiente chega a 100% (60% mais 20 anos × 2%), e o benefício corresponde à média integral, R$ 7.000,00.
| Tempo de contribuição | Coeficiente (mulher) | Coeficiente (homem) | Valor sobre média de R$ 3.000,00 (mulher) | Valor sobre média de R$ 3.000,00 (homem) |
|---|---|---|---|---|
| 15 anos | 60% | 60% (*) | R$ 1.800,00 | R$ 1.800,00 (*) |
| 20 anos | 70% | 60% | R$ 2.100,00 | R$ 1.800,00 |
| 25 anos | 80% | 70% | R$ 2.400,00 | R$ 2.100,00 |
| 30 anos | 90% | 80% | R$ 2.700,00 | R$ 2.400,00 |
| 35 anos | 100% | 90% | R$ 3.000,00 | R$ 2.700,00 |
| 40 anos | 110% | 100% | R$ 3.300,00 | R$ 3.000,00 |
(*) Apenas para o homem filiado até 13/11/2019 (regra de transição); na regra permanente, o homem precisa de 20 anos de contribuição. Em todos os casos, o benefício não pode ser inferior a R$ 1.621,00 nem superior a R$ 8.475,55 (valores de 2026).
A mulher tem três vantagens na aposentadoria por idade urbana: a idade mínima é três anos menor que a do homem, o tempo mínimo de contribuição é de 15 anos em todas as regras, e o acréscimo de 2% por ano começa no 16.º ano de contribuição, e não no 21.º. Com 25 anos de contribuição, a mulher recebe 80% da média, e o homem, 70%.
Maria completou 62 anos em 2026 e tem 25 anos de contribuição, com média de R$ 3.200,00. Seu coeficiente é de 80%, e o benefício, de R$ 2.560,00. A mulher que já completou 62 anos, mas não tem 15 anos de contribuição, pode completar o tempo com novos recolhimentos, regularizar contribuições em atraso quando a lei o permite ou, se tiver 65 anos e renda familiar baixa, examinar o BPC, tratado adiante. As regras da mulher nas demais modalidades, inclusive nas regras de transição por tempo de contribuição, estão no artigo sobre a aposentadoria da mulher.
O homem se aposenta por idade aos 65 anos, no trabalho urbano, e o tempo de contribuição exigido depende da data em que se filiou ao INSS: 15 anos para quem já era filiado em 13/11/2019 e 20 anos para quem se filiou depois. Em ambas as regras, o coeficiente só começa a subir a partir do 21.º ano de contribuição, de modo que o homem com 15 a 20 anos de contribuição recebe 60% da média, respeitado o piso de um salário mínimo.
Carlos, filiado desde 1998, completa 65 anos em 2026 com 17 anos de contribuição e média de R$ 3.500,00. Pela regra de transição, já pode se aposentar, com benefício de R$ 2.100,00 (60% da média). Se Carlos tivesse se filiado apenas em 2020, precisaria de mais três anos de contribuição antes de requerer o benefício. Quem trabalhou no campo antes de migrar para a cidade, ou atividade especial até 2019, deve verificar a contagem desses períodos, tratada adiante, antes de concluir que não alcança o tempo mínimo.
O trabalhador rural tem redução de cinco anos na idade: aposenta-se aos 55 anos, se mulher, e aos 60 anos, se homem (art. 201, § 7.º, II, da Constituição). A regra alcança o empregado rural, o contribuinte individual e o avulso que exercem atividade rural e o segurado especial — o pequeno produtor, o pescador artesanal e quem trabalha em regime de economia familiar. A EC n. 103/2019 manteve essas idades. O tempo exigido continua a ser de 15 anos de atividade rural, comprovada, ainda que de forma descontínua, no período imediatamente anterior ao requerimento (art. 48, §§ 1.º e 2.º, da Lei n. 8.213/1991).
O valor depende da categoria. O segurado especial recebe um salário mínimo, R$ 1.621,00 em 2026, sem precisar comprovar contribuições: basta demonstrar a atividade rural pelo período exigido (art. 39, I, da Lei n. 8.213/1991). O empregado rural e os demais trabalhadores rurais que contribuem têm o valor apurado com base nos seus salários de contribuição, observado o mesmo piso.
A atividade rural é demonstrada pela autodeclaração do segurado especial e pelas informações do CNIS, complementadas por início de prova material contemporânea aos fatos; a prova exclusivamente testemunhal não basta (art. 55, § 3.º, da Lei n. 8.213/1991, e Súmula 149 do STJ). Entre os documentos usualmente aceitos estão:
A prova testemunhal amplia a eficácia dos documentos: o STJ admite o reconhecimento de tempo rural anterior ao documento mais antigo apresentado, desde que amparado em prova testemunhal convincente (Súmula 577 do STJ).
A aposentadoria híbrida permite somar períodos de trabalho rural e urbano para completar a carência de 180 meses, com a idade da aposentadoria urbana: 62 anos para a mulher e 65 para o homem (art. 48, § 3.º, da Lei n. 8.213/1991). É a solução para quem migrou do campo para a cidade, ou o inverso, e não completou o tempo exigido em nenhuma das atividades isoladamente. O STJ firmou que o tempo rural, ainda que remoto, descontínuo e anterior a 1991, pode ser computado para a carência da aposentadoria híbrida mesmo sem contribuições, qualquer que seja a atividade exercida no momento do requerimento (Tema 1.007). Requisitos, cálculo e provas estão detalhados no artigo sobre a aposentadoria híbrida.
A Lei Complementar n. 142/2013, mantida pela Reforma (art. 22 da EC n. 103/2019), assegura à pessoa com deficiência aposentadoria por idade aos 55 anos, se mulher, e aos 60 anos, se homem, com 15 anos de contribuição e comprovação da deficiência durante igual período, independentemente do grau (art. 3.º, IV). O valor corresponde a 70% do salário de benefício, mais 1% por grupo de 12 contribuições, até 100% (art. 8.º, II), critério mais favorável que o da regra geral: com 15 anos de contribuição, o coeficiente já é de 85%.
A deficiência é aferida por avaliação biopsicossocial, que examina aspectos médicos e funcionais e as barreiras enfrentadas pelo segurado, como explicado no artigo sobre a perícia médica do INSS. O grau (leve, moderado ou grave) não altera os requisitos desta modalidade; só interfere na aposentadoria por tempo de contribuição da pessoa com deficiência. Condições como a fibromialgia podem ser equiparadas a deficiência quando a avaliação biopsicossocial confirmar o impedimento de longo prazo (Lei n. 14.705/2023, com a redação da Lei n. 15.176/2025).
Em regra, não: a aposentadoria por idade é benefício previdenciário e depende de contribuições. A exceção é o segurado especial rural, que substitui as contribuições pela comprovação da atividade no campo. Para o idoso de baixa renda sem tempo suficiente, a alternativa é o Benefício de Prestação Continuada (BPC/LOAS), que tem natureza assistencial e não exige contribuição (art. 20 da Lei n. 8.742/1993). Seus principais requisitos são:
O BPC corresponde a um salário mínimo, R$ 1.621,00 em 2026. Não paga 13.º salário, não gera pensão por morte e deve ser revisto a cada dois anos (art. 21 da Lei n. 8.742/1993). Quem está próximo de completar a carência deve, por isso, comparar as duas alternativas: a aposentadoria é vitalícia, inclui o abono anual (13.º) e gera pensão por morte aos dependentes.
Quem já contribuía antes da Reforma pode ter acesso, além da aposentadoria por idade, às regras de transição da antiga aposentadoria por tempo de contribuição. Elas exigem mais tempo de contribuição, mas permitem aposentar-se antes dos 62 ou 65 anos e, no caso do pedágio de 100%, pagam a média integral. A tabela resume os requisitos em 2026; o panorama das mudanças do ano está no artigo sobre a aposentadoria em 2026.
| Regra | Mulher | Homem | Cálculo |
|---|---|---|---|
| Idade (art. 18) | 62 anos e 15 anos de contribuição | 65 anos e 15 anos de contribuição | 60% + 2% por ano acima de 15 (M) ou 20 (H) |
| Pontos (art. 15) | 93 pontos e 30 anos de contribuição | 103 pontos e 35 anos de contribuição | 60% + 2% por ano acima de 15 (M) ou 20 (H) |
| Idade mínima progressiva (art. 16) | 59 anos e 6 meses e 30 anos de contribuição | 64 anos e 6 meses e 35 anos de contribuição | 60% + 2% por ano acima de 15 (M) ou 20 (H) |
| Pedágio de 100% (art. 20) | 57 anos, 30 anos de contribuição e pedágio | 60 anos, 35 anos de contribuição e pedágio | 100% da média |
Na regra de pontos, a soma da idade com o tempo de contribuição exigida sobe um ponto por ano, até 100 pontos para a mulher, em 2033, e 105 para o homem, em 2028; a regra não fixa idade mínima, o que favorece quem começou a trabalhar cedo. Na idade mínima progressiva, a idade sobe seis meses por ano até 62 anos para a mulher, em 2031, e 65 para o homem, em 2027. No pedágio de 100%, o segurado cumpre um período adicional igual ao tempo que lhe faltava em 13/11/2019, em troca de 100% da média; há ainda o pedágio de 50%, restrito a quem estava a menos de dois anos de completar o tempo de contribuição naquela data. Os detalhes de cada regra estão no artigo sobre a aposentadoria por tempo de contribuição.
A comparação mostra que a aposentadoria por idade exige menos contribuições, mas impõe idade mais alta e, em regra, coeficiente menor. Um homem filiado antes da Reforma que complete 64 anos e 6 meses em 2026, com 36 anos de contribuição, ainda não soma os 103 pontos exigidos (soma 100,5), mas já cumpre a regra da idade mínima progressiva, com coeficiente de 92% (60% mais 16 anos × 2%); pela regra de idade, só poderia se aposentar aos 65 anos, com o mesmo cálculo. Para quem tem pouco tempo de contribuição, ao contrário, a aposentadoria por idade costuma ser a única regra alcançável. A escolha depende da data em que cada regra é cumprida e do valor que cada uma produz.
O tempo de contribuição não se limita aos empregos com carteira assinada. Também são computados o serviço militar obrigatório; a atividade rural anterior a novembro de 1991, que conta como tempo de contribuição independentemente de recolhimento, mas não como carência na aposentadoria urbana (art. 55, § 2.º, da Lei n. 8.213/1991); e os períodos de auxílio por incapacidade temporária (auxílio-doença) intercalados com atividade, que valem inclusive para a carência (Tema 1.125 do STF). O tempo de atividade especial pode ser convertido em tempo comum, com acréscimo, apenas quanto aos períodos trabalhados até 13/11/2019 (art. 25, § 2.º, da EC n. 103/2019), mediante prova por PPP e LTCAT; a conversão aumenta o tempo de contribuição e, com ele, o coeficiente do benefício.
Desde a Reforma, só conta como tempo de contribuição a competência cujo recolhimento alcance a contribuição mínima mensal da categoria (art. 195, § 14, da Constituição). Quem recebeu menos que o salário mínimo em determinado mês, situação comum no trabalho intermitente e em jornadas parciais, pode complementar a contribuição, aproveitar o excedente de outra competência ou agrupar contribuições inferiores ao mínimo (art. 29 da EC n. 103/2019); sem esse ajuste, o mês não é computado. As contribuições do plano simplificado (11%) e as de 5% do microempreendedor individual e do facultativo de baixa renda valem para a aposentadoria por idade, mas não para as regras de transição da aposentadoria por tempo de contribuição, salvo complementação até 20% (art. 21, §§ 2.º e 3.º, da Lei n. 8.212/1991).
O contribuinte individual pode recolher competências passadas desde que comprove o exercício da atividade no período, e os períodos já alcançados pela decadência exigem indenização (art. 45-A da Lei n. 8.212/1991). O segurado facultativo só pode pagar em atraso enquanto mantiver a qualidade de segurado — na prática, os últimos seis meses — e nunca competências anteriores à inscrição. Em ambos os casos, os recolhimentos em atraso relativos a competências anteriores ao primeiro pagamento feito em dia contam como tempo de contribuição, mas não como carência (art. 27, II, da Lei n. 8.213/1991). No emprego com carteira assinada, o recolhimento é obrigação do empregador, e a falta de repasse não prejudica o empregado, que pode comprovar o vínculo e os salários.
O pedido é feito pelo Meu INSS, no site ou no aplicativo, ou pela Central 135. Antes de protocolar, convém conferir o Cadastro Nacional de Informações Sociais (CNIS), o extrato que reúne vínculos, remunerações e contribuições: vínculos ausentes, salários incorretos e pendências estão entre as causas mais frequentes de indeferimento e de benefícios calculados a menor. No Meu INSS, o caminho é o seguinte:
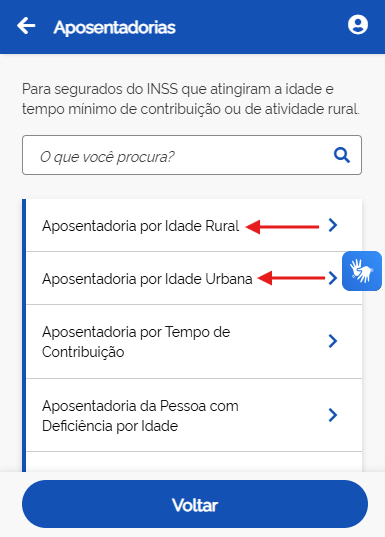
Pelo acordo firmado entre o INSS e o Ministério Público Federal e homologado pelo STF no RE 1.171.152 (processo do Tema 1.066 da repercussão geral, cancelado após o acordo), os prazos de análise variam conforme a espécie de benefício, de 30 a 90 dias: para as aposentadorias, inclusive a por idade, o prazo é de 90 dias, e para a aposentadoria por incapacidade permanente, de 45 dias. A demora injustificada pode ser questionada judicialmente. Concedida a aposentadoria, a carta de concessão informa o tempo considerado, a média e o coeficiente aplicado, dados que devem ser conferidos. Em caso de indeferimento, cabe recurso administrativo ou ação judicial, como explicado no artigo sobre benefício negado pelo INSS.
Para o empregado, inclusive o doméstico, a aposentadoria por idade é devida desde o desligamento do emprego, se requerida até 90 dias depois dele, ou desde a data do requerimento, quando não houver desligamento ou o pedido for posterior; para os demais segurados, desde o requerimento (art. 49 da Lei n. 8.213/1991). Não é preciso deixar o emprego para se aposentar por idade. O aposentado que continua a trabalhar segue obrigado a contribuir, mas essas contribuições não geram nova aposentadoria nem outros benefícios, salvo o salário-família e a reabilitação profissional, quando empregado (art. 18, § 2.º, da Lei n. 8.213/1991); o STF afirmou não haver previsão legal para a desaposentação ou a reaposentação (Tema 503).
O INSS decide com base no CNIS. Vínculos ausentes, remunerações incorretas e contribuições com indicadores de pendência reduzem o tempo e a média, quando não levam ao indeferimento, e o acerto deve ser feito antes do requerimento, com carteiras de trabalho, contracheques e comprovantes de recolhimento.
A aposentadoria por idade com 15 anos de contribuição paga 60% da média; outras regras podem pagar percentual maior ou a média integral, e quem tem direito adquirido pode obter o cálculo antigo. O STF reconheceu o direito ao benefício mais vantajoso entre aqueles cujos requisitos o segurado já tenha preenchido (RE 630.501, Tema 334 da repercussão geral), mas a comparação, que depende de simulação individual, deve ser feita antes do pedido.
Serviço militar, atividade rural anterior a 1991, tempo especial até 13/11/2019 e auxílio por incapacidade intercalado com trabalho, tratados acima, muitas vezes não constam do CNIS e só são computados se o segurado os comprovar no pedido.
A aposentadoria concedida é irreversível e irrenunciável (art. 181-B do Decreto n. 3.048/1999), e a escolha de quando e por qual regra se aposentar tem, portanto, efeitos permanentes. O planejamento previdenciário compara as regras, verifica o direito adquirido e simula a continuidade das contribuições para identificar o momento em que o benefício atinge o melhor valor.
Na aposentadoria por idade urbana, a idade mínima é de 62 anos para a mulher e de 65 anos para o homem. O trabalhador rural se aposenta aos 55 anos (mulher) ou aos 60 anos (homem), e a pessoa com deficiência também aos 55 ou 60 anos, com 15 anos de contribuição nessa condição. A mulher que completou os requisitos da regra antiga até 13/11/2019 mantém o direito de se aposentar com 60 anos.
O homem se aposenta por idade aos 65 anos no trabalho urbano e aos 60 anos no trabalho rural ou na aposentadoria da pessoa com deficiência. No trabalho urbano, precisa de 15 anos de contribuição se já era filiado ao INSS em 13/11/2019 e de 20 anos se a filiação ocorreu depois dessa data.
A mulher precisa de 15 anos de contribuição em todas as regras. O homem precisa de 15 anos se já era filiado ao INSS em 13/11/2019 e de 20 anos se a filiação ocorreu depois dessa data. Em qualquer caso, a lei exige carência de 180 contribuições mensais.
Em regra, não, porque a aposentadoria por idade depende de contribuições ao INSS. A exceção é o segurado especial rural, que comprova a atividade no campo em vez de contribuições. O idoso com 65 anos ou mais e renda familiar por pessoa de até 1/4 do salário mínimo pode ter direito ao BPC/LOAS, benefício assistencial de um salário mínimo, R$ 1.621,00 em 2026.
O valor corresponde a 60% da média de todos os salários de contribuição desde julho de 1994, mais 2% por ano que exceder 15 anos de contribuição (mulher) ou 20 anos (homem). Em 2026, o benefício não pode ser inferior a R$ 1.621,00 nem superior a R$ 8.475,55. Para o segurado especial rural, o valor é de um salário mínimo.
O acordo entre o INSS e o Ministério Público Federal homologado pelo STF no RE 1.171.152 fixou prazo de análise de até 90 dias para as aposentadorias, inclusive a por idade. Pendências no CNIS e pedidos de documentos costumam prolongar a análise. A demora injustificada além do prazo pode ser questionada judicialmente.
A aposentadoria por idade exige 62 anos (mulher) ou 65 anos (homem) e 15 ou 20 anos de contribuição. As regras de transição da antiga aposentadoria por tempo de contribuição, disponíveis para quem contribuía antes da Reforma, exigem 30 anos (mulher) ou 35 anos (homem) de contribuição, com idade menor ou pontuação mínima. O pedágio de 100% paga a média integral, o que pode torná-lo mais vantajoso.
O contribuinte individual pode recolher períodos passados se comprovar o exercício da atividade, mas os recolhimentos em atraso anteriores ao primeiro pagamento feito em dia não contam como carência. O segurado facultativo só pode pagar em atraso enquanto mantiver a qualidade de segurado, o que na prática alcança os últimos seis meses. No emprego com carteira assinada, o recolhimento é responsabilidade do empregador.
Na aposentadoria por idade rural, a idade mínima é de 55 anos para a mulher e de 60 anos para o homem, com 15 anos de atividade rural comprovada. A Reforma da Previdência manteve essas idades. Para o segurado especial, o valor é de um salário mínimo, R$ 1.621,00 em 2026.
A aposentadoria por idade continua a ser a porta de entrada mais acessível da Previdência Social, mas deixou de ser uma regra única. A data de filiação define se o homem precisa de 15 ou de 20 anos de contribuição; a data em que os requisitos foram cumpridos define se vale o cálculo antigo ou o da Reforma; e a categoria do segurado define se a idade é de 62 e 65 anos, de 55 e 60 anos no trabalho rural ou a prevista para a pessoa com deficiência. Como a concessão consolida a regra escolhida e o valor depende do CNIS e da comparação com as regras de transição, essa análise deve preceder o requerimento.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Previdenciário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e os procedimentos do INSS vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso. Para assessoria especializada, entre em contato com a Barbieri Advogados.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.